


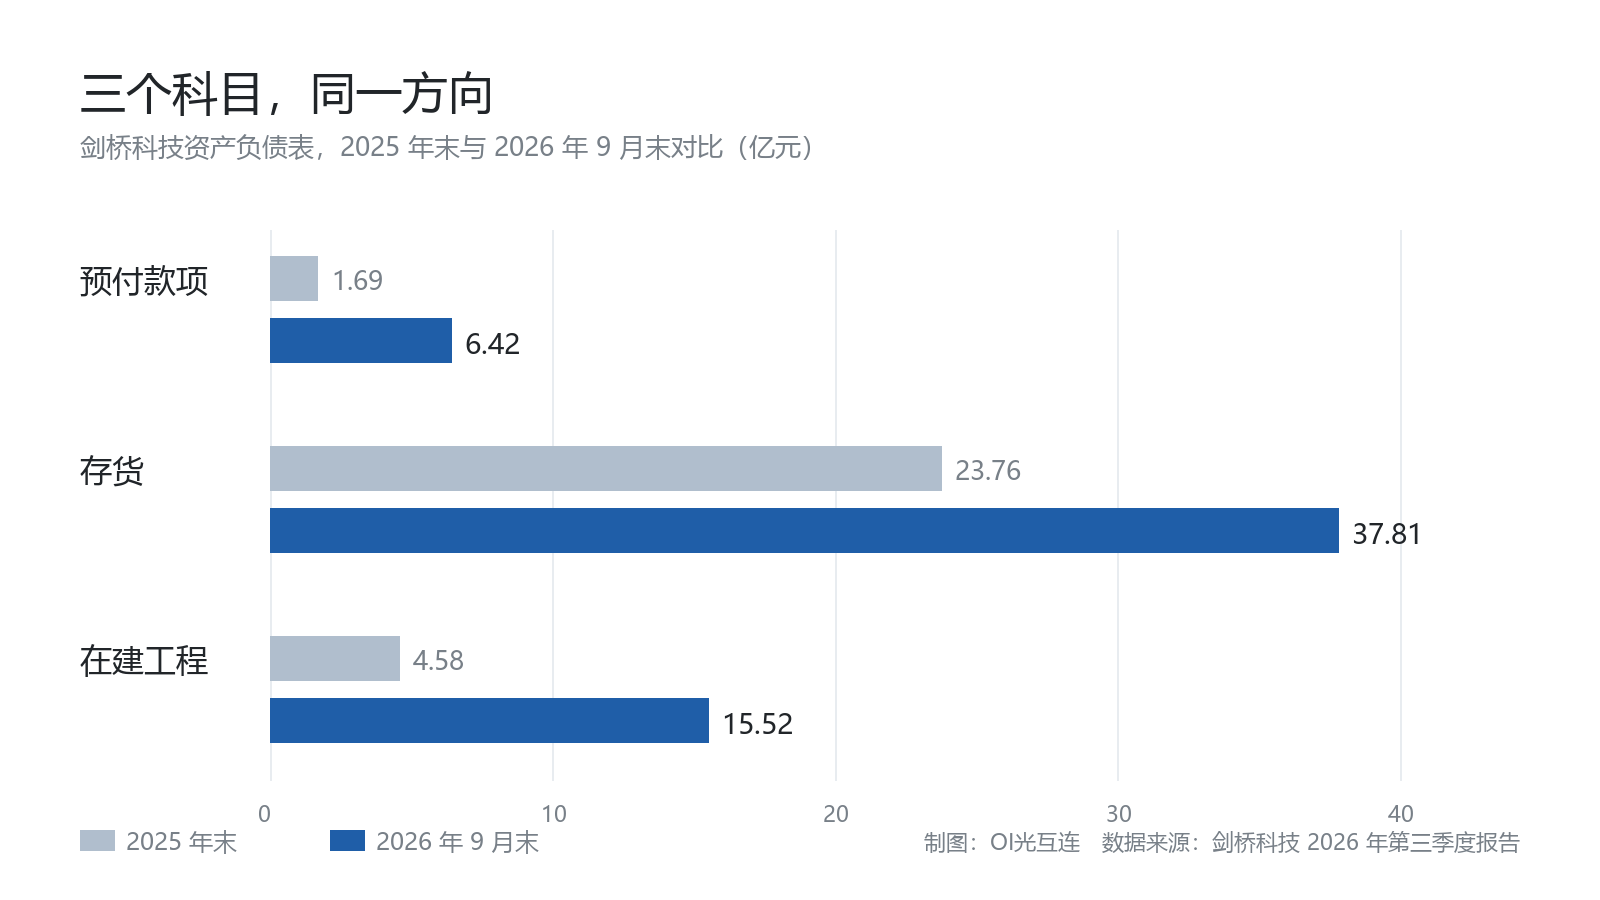
制图:OI光互连 数据来源:剑桥科技 2026 年第三季度报告
11 月 9 日,剑桥科技(603083)在三季度业绩说明会上被投资者问到“北美大客户数据中心业务延迟、订单被砍”。据证券时报报道,公司高管的回答是:“相关传闻与公司实际经营情况不符。公司目前高速光模块订单需求旺盛,产能利用率持续保持高位,生产与交付节奏均按计划稳步推进。”
否认本身没什么信息量,这段时间回应过类似传闻的光模块厂不止一家。这场会真正值得记下来的是另外一句:公司已经对包括 DSP 芯片、硅光芯片、激光器在内的多类关键物料提前下单,锁定产能,为 2027 年的大批量交付做准备。
把两层意思放在一起看,重点落在物料上。
预付款到了年初的 3.8 倍
三季报里有一个同向的变化。截至 9 月 30 日,公司预付款项从年初的 1.69 亿元增至 6.42 亿元,为年初的 3.8 倍,相当于前三季营收的 13%;存货从 23.76 亿元增至 37.81 亿元,增长 59%;在建工程从 4.58 亿元增至 15.52 亿元,为年初的 3.4 倍,比前三季归母净利的两倍还多。同期货币资金从 47.91 亿元降到 18.50 亿元。
需要说清楚的是,报表没有把预付款拆成设备款和材料款,存货也没有按品类拆,增加可能来自备货、在产和发货节奏的变化。在建工程同步涨到 3.4 倍,不排除设备预付也占了一块。
这组数字只能说明钱确实提前付出去了,和公司口述之间建不起一一对应。
这件事的分量,还得看它是一家什么体量的公司。前三季剑桥科技营收 49.21 亿元,归母净利 7.61 亿元;同期中际旭创营收 695.47 亿元,新易盛 318.50 亿元,分别是它的 14 倍和 6.5 倍。按这个体量提前备料,更可能的路径是先把钱付出去。
不止一家这么说。11 月 3 日,中际旭创在投资者关系活动中也澄清了“海外客户砍单”的传言,称绝大部分客户未下修需求或订单,2027 年绝大部分订单已覆盖全年,光模块供应整体仍偏紧。剑桥与中际旭创的营收差 14 倍,两家在不同场合给出了同向的表述。
100 万只是设计产能
产能口径要分清。截至 2026 年 9 月初,公司的高速光模块已基本形成月设计产能约 100 万只;计划在 2027 年底前,把高速光模块的年产能再扩大至少 1000 万只,新增产能分到中国嘉善、马来西亚、墨西哥和美国,用来满足客户对 800G、1.6T 以及 NPO,也就是近封装光学的预期需求。NPO 把光引擎挪到交换芯片旁边,比可插拔模块更靠近芯片一步。
这两个数字都不是订单:100 万只是设计产能,不是出货;1000 万只是年产能增量,不是销量,也不是收入。按 100 万只简单年化约 1200 万只,新增的 1000 万只相当于在现有基础上再加八成以上。嘉善二厂二期高速光模块车间近期已启用,海外生产基地的扩产也在稳步进行。
钱来自 10 月完成的 H 股配售与可转债发行。两项合计净募约 65.35 亿港元,其中 55% 投光模块产能、30% 投上游战略投资,其余 15% 用于一般企业用途及补充营运资金。公司 10 月 30 日另公告变更一笔 H 股发售所得款项用途,把原本用于宽带产品、无线产品产能等的余额 17.685 亿港元改投光模块。17.685 亿是变更用途的余额,不是新增募资。
硅光的理由换了
会上另一个回答,信息量可能比扩产更大。有提问围绕 EML,也就是电吸收调制激光器,和硅光这两条路线该怎么选。据证券时报,高管称:“供应硅光相关光源激光器的厂商数量,远多于具备优质 EML 供应能力的厂商,这也为硅光方案的推广提供了重要支撑。”
过去讲硅光渗透,讲的是成本和功耗。这句话给的是另一个理由:能稳定供应优质 EML 的厂商不多,模块厂手里的芯片选择权因此变了。谁的供应商名单更长,谁在 2027 年更容易按时交货。公司高管在会上表示,到了 1.6T 及更高的带宽,传统方案做起来更难,头部客户转向硅光之后会带动全行业跟进。
判断是,订单这一端公司已经给了说法,真正要盯的是齐套——关键物料能不能凑齐。证券时报的报道里,公司把“围绕 DSP 芯片、硅光芯片、激光器等关键器件持续强化核心供应商的物料认证与交付管理”列为供应链准备的一部分,这句话比扩产数字更接近操作层。
要盯两个数:一是公司四季度报表里的预付款项与存货,是否继续抬升;二是 2027 年 1.6T 的出货爬坡,能不能跟上嘉善二厂二期与海外基地的投产节奏。
 简体中文
 English