


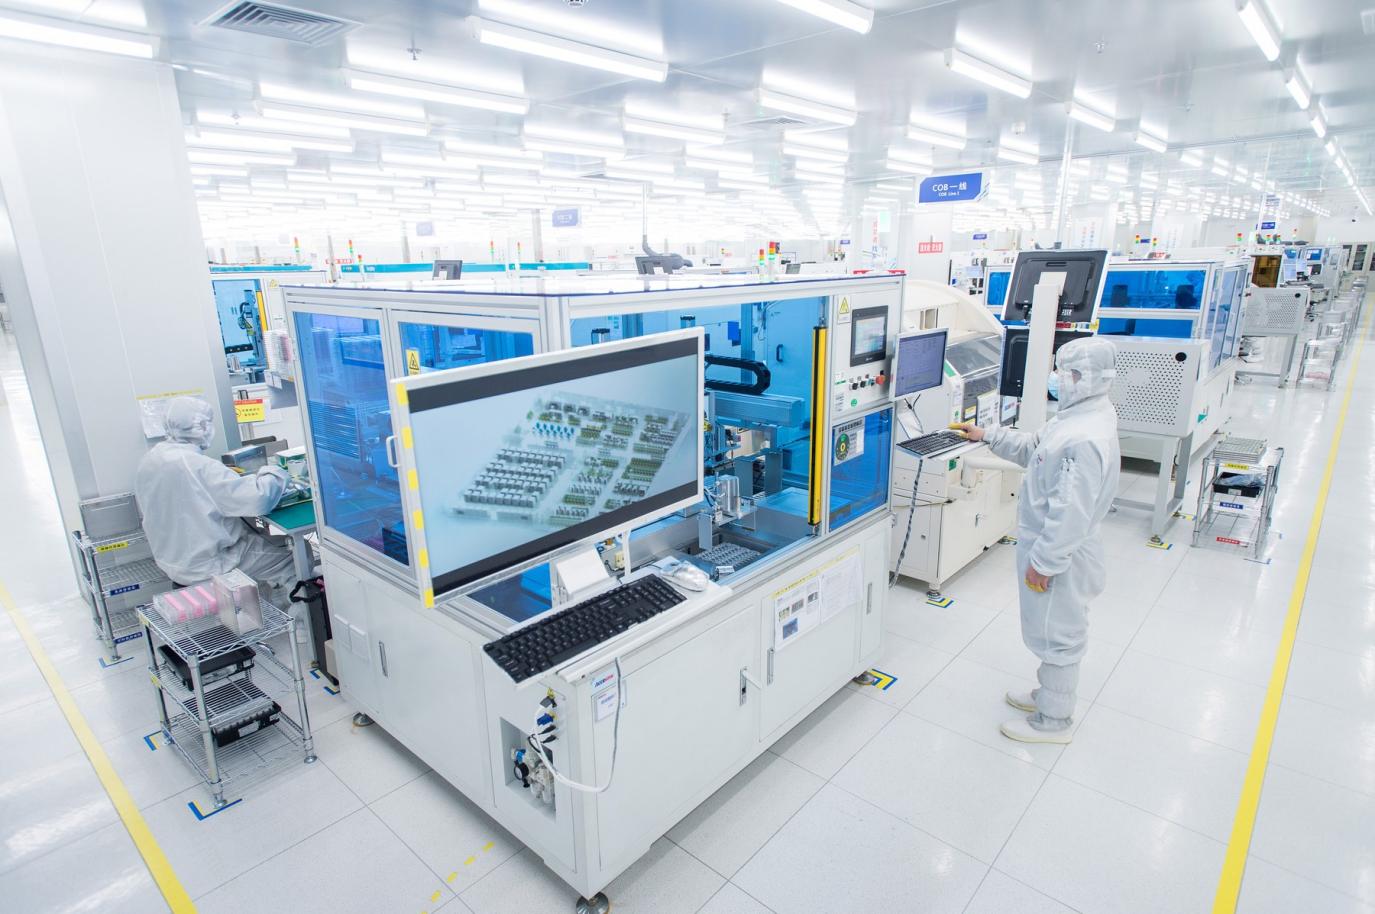
光迅科技光模块洁净车间。图片:光迅科技官网 11月1日,光迅科技在武汉东湖综保区动了土:高端光电子及硅光芯片产业化基地,总投资102亿元,工期14个月,2027年底竣工验收。同一周,它的股价在104元附近——市值从6月的高点蒸发了超过1400亿元。这段缺口,够把这个项目建十遍还有余。 股价跌了这么多,公司业绩却还在高位:前三季度归母净利润12.84亿元,同比接近翻倍。但这份高增长,早在10月15日就被公司自己的业绩预告框死了,实际落在预告区间偏上半段——业绩兑现后不到两周,股价反而又下了一个台阶,市场早就不为这个数字付钱了。同一时间,估值在塌:CPO(光电共封装)板块的市盈率从7月初的80多倍杀到11月2日的29倍,通信行业整体同幅回落。 技术路线上也有压力:10月21日英伟达在GTC上宣布,联手六家伙伴把CPO产能提升到当前的15倍,2027年年中交付;这份名单上没有一家中国大陆厂商。名单不等于排除,但重心在哪,看名字就知道。GTC次日,光迅跌了5.97%,这一跌不能全算在这条消息上。 以上解释的都是股价,但公司手头也不宽裕:前三季度经营活动净流出18.81亿元,上年同期还是净流入。流出的大头是备货——购买商品支付现金132.86亿元,同比增近五成,扩产的钱已经在付,不止停留在图纸上。资产负债率一个季度抬了将近5个百分点,存货比年初翻倍,利润表已经替它买过单:前三季度资产减值损失3.14亿元。 备货的钱不全是自己出的:应付账款比年初增了1.5倍,是上游垫的账期;合同负债增了两倍,是客户提前打的款。净利在涨,市值在跌,账上还紧,三件事叠在同一张报表上——在这个位置开102亿元的工,得有个说法。 一期、二期建成即满产。黄仁勋在同一场GTC上的原话是“需求非同寻常,产能才是约束”。这102亿买的不只是产能:达产后新增高速光模块年产能,湖北日报写1200万只,中国光谷和长江日报写“超1000万只”——相当于现有约5000万只年产能的两成到两成四。 但2027年底只是验收交付,之后还要调试、爬坡,真正出量要等到2028年。3.2T按行业预期也在2028年规模量产:这批产能爬完坡,下一代产品已经站在门口。钱是提前备的:6月落地的35亿元定增已经到账,项目投入以自有及自筹资金为主。 H股7.4%的方案在9月21日股东会已过,现在还在等证监会备案和联交所批准。定增、自投、H股,三条腿都在推——这是最不像“赌”的地方:赌的人通常只押一条。 中际旭创推进609亿港元的H股发行,同时大手笔回购;新易盛用自有资金回购;天孚通信把未来三年的增长目标写进了股权激励考核。同行在做同一件事,这轮扩产没有孤例,差别只在钱从哪来、谁更紧。 扩张的共识和估值的收缩发生在同一个季度,最先感到疼的是6月那批定增的钱:按167.55元的发行价、11月2日的盘中价算,账面浮亏约四成;约1295万股12月16日前后解禁。那批钱亏着四成,公司在同一座城市打下102亿的桩——两个画面叠在一起,比任何表态都有信息量。 反方手里最硬的一张牌是毛利率:光迅三季度单季毛利率约25.5%,在这几家龙头里垫底——业务结构不完全可比,但最低那一档是它长期的位置。价格也不友好:高盛预测800G模块均价还要再跌四分之一。存货在增、毛利率往下走,备货就可能从“为订单备”变成“为库存压”。 “跌的是估值、不是业绩”——这句话成不成立,看11月5日、6日凌晨Coherent和Lumentum的季报便知道:两家对产能和交期的说法若继续偏紧,甚至上调指引,“扩不出来”的担忧就站得住;若同步下调出货节奏,这轮下跌就不只是杀估值。最准确的答案,要等2027年4月的年报:那时才知道,超过百亿的存货到底是订单,还是库存。 面板和存储行业都演过这个剧本:杀估值的时候押产能。结局从来不取决于开工那天,取决于需求来的时候,产能在谁手里。在那之前,能确定的只有一件事:股价腰斩之后,这家公司选择再投102亿。 (本文不构成投资建议。)
 简体中文
 English