


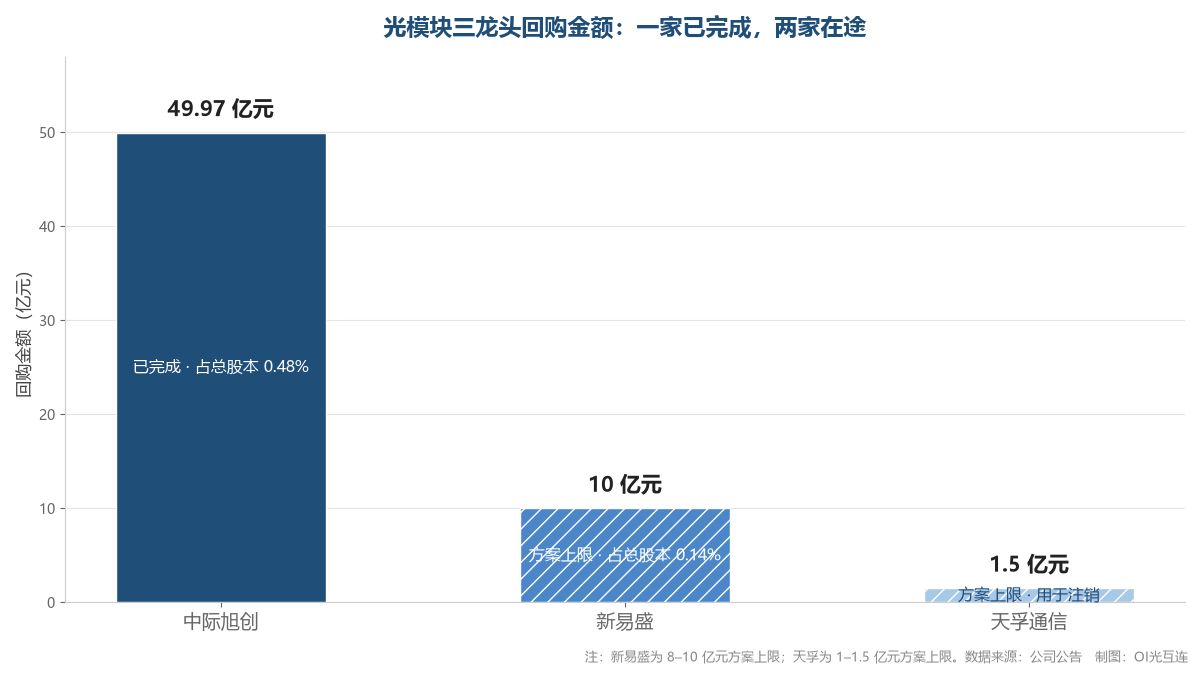
制图:OI光互连,数据来源:公司公告
9 月花 49.97 亿元回购股份的中际旭创,把这笔股票的用途摆上了 10 月 29 日的董事会:由股权激励或员工持股计划改为全部注销。加上新易盛 8 亿至 10 亿元、天孚通信 1 亿至 1.5 亿元的回购方案,光模块板块的三家龙头从 9 月下旬到 10 月下旬接连抛出回购动作,其中旭创的一笔已经落地。
三笔回购里,旭创占总股本 0.48%、新易盛按方案上限算约 0.14%,单看体量都不算大,但处理路径至少分了两条:继续用于激励,或直接注销。在这批公司的回购里,后者相对少见——而放眼整个 A 股,注销式回购近期已成主线之一(中国经济网 10 月 24 日报道口径)。
旭创:二十三天买完,再改用途
这笔回购执行得很快。按公司 9 月 24 日晚披露的回购结果公告,方案经 8 月 31 日董事会审议,拟投入 40 亿至 80 亿元,9 月 1 日启动、9 月 23 日完成,用时 23 天,累计回购 565.31 万股,占总股本 0.48%,成交价格在 806.93 元至 944.68 元/股之间,支付总金额 49.97 亿元(不含交易费用)。
原定用途是股权激励计划或员工持股计划,若 36 个月内未使用完毕则注销。公告还给出一句定心话:“本次回购不会对经营、研发、债务偿付能力形成重大负面影响,不会改变控制权。”
变化发生在 10 月 15 日。中际旭创披露董事会通知,10 月 29 日举行的董事会将审议变更 9 月回购 A 股股份用途并全部注销,同场议题还有三季报的审议与刊发。
以 9 月 24 日收盘总市值 1.055 万亿元计,49.97 亿元约相当于市值的 0.47%(本稿按收盘价测算)。比例不到半个点,但二十三天买完、再把激励用途改成注销,这两步动作把表态做在了明处。
新易盛:回购绑着一份翻倍目标
新易盛走的是另一条路。10 月 23 日,公司董事会审议通过回购方案:总额不低于 8 亿元且不超过 10 亿元,回购价格不超过 500 元/股,期限 12 个月,按上限测算约回购 200 万股、占总股本 0.14%。这是这家公司上市以来的第二次回购,方案由控股股东、实际控制人、董事长高光荣在 10 月 15 日提议。
公司 10 月 23 日的公告里还留了一句经营判断:“1.6T 光模块已进入持续放量阶段,预计出货节奏将持续加快。”
真正的看点在配套的军令状。8 月 20 日披露的限制性股票激励计划(草案)显示,公司拟授予限制性股票 648.12 万股、占总股本 0.4648%,授予价格 212 元/股,激励对象不超过 961 人;考核目标为 2026 年营业收入不低于 500 亿元,2026 至 2027 年累计不低于 1400 亿元,2026 至 2028 年累计不低于 2900 亿元。
对照其 2025 年 248.42 亿元的营收,第一个考核年度就意味着翻倍。
天孚通信同在 10 月 23 日披露回购方案:总额 1 亿至 1.5 亿元,价格上限 350 元/股,由控股股东苏州天孚仁和提议,用途是全部注销并减少注册资本,期限为股东会审议通过后 6 个月内。三家之中,它的体量最小,用途却最直接。
比例不大,表态不少
回购潮落在板块回调的窗口里。10 月 26 日 A 股 CPO 概念震荡下挫,联特科技跌超 12%(财联社口径);10 月 29 日港股光通信走弱,中际旭创 H 股跌 6.50%、罗博特科跌 8.59%(21 世纪经济报道,截至发稿)。国盛证券一份 9 月下旬发布的报告,标题就叫《光通信:激励频落地,底部猛蓄力》(经 21 世纪经济报道转述)。
三笔回购的动作各不相同,读法却可以放在一起:新易盛的回购用途写的是股权激励或员工持股计划,其激励计划又挂着一份翻倍考核;旭创则拟把买到手的股票全部注销;天孚选了更直接的注销减资。旭创、新易盛两笔占总股本的比例都在 0.5% 以内,算不上市值管理的重武器,更像是激励绑定加股东回报的组合表态。注销议案能否通过,10 月 29 日的董事会决议公告很快会给答案;新易盛那份 12 个月期限的回购方案,执行节奏也值得按月对着成交明细看。




 简体中文
 English