


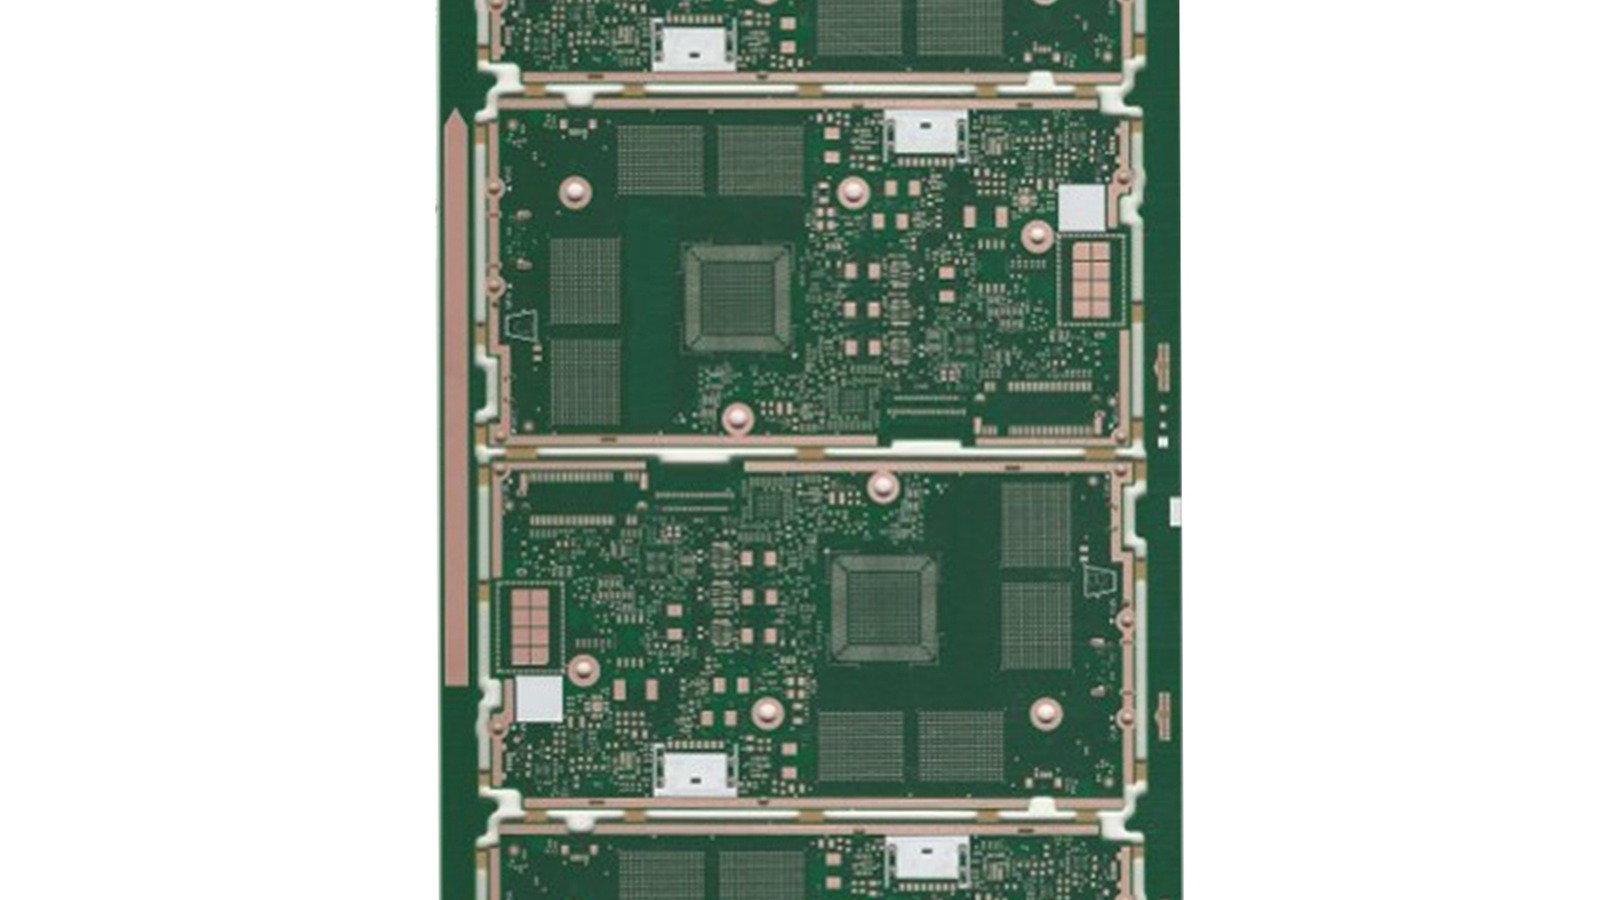
图:欣兴电子官网
一块1.6T光模块用的印制电路板,2026年初均价还在200元人民币左右,现在报到250到300元。涨幅25%到50%,与光模块整机通常的年降走势相反。据台湾《工商时报》11月6日报道,这组数字引自美系外资的调查,机构未具名。
这一轮报价上涨有两个来源:结构升级抬高成本,产能不足托住价格。1.6T对板子的要求比800G高出一档,层数由12到14层升至16到18层,材料从M6级覆铜板换到M8、M9级超低损耗基材,线宽要压到50微米以下。据产业报道,传统减成法在这个精度上侧蚀偏差难以控制,工艺要换成mSAP,也就是半加成法。工艺一换设备跟着换,mSAP的单平米价值量比传统HDI高出约三成。
mSAP的扩产周期是这条链上最紧的一段。据上述报道,设备交期超过两年,部分设备与IC基板产线共用;2027年mSAP总供应1.53亿件,2028年1.99亿件,报道未定义“件”的计量单位。
国内做这块板子的厂,今年中报已经写明进展。深南电路1.6T光模块PCB已量产,规格升到mSAP、材料到M8/M9,上半年数据中心相关订单收入突破20亿元,含多类数据中心产品,未单列1.6T占比;南通十号厂一期产能6000平方米/月。鹏鼎控股的SLP产品切入800G和1.6T并量产出货,上半年光模块板块营收超6亿元,同样未单列1.6T,珠海金湾追加43.88亿元、已建成3条mSAP产线。
另外几家的位置略有差别。胜宏科技在惠州配置了mSAP专用车间,1.6T板已批量交付。沪电股份6月完成1.6T产品认证、进入批量供货,mSAP产能约6000平方米/月。生益电子的1.6T还在打样测试,景旺电子处在验证阶段。
扩产的钱已经在路上。仅四家披露的金额,胜宏180亿元、沪电156亿元、鹏鼎127.3亿元、深南无锡46亿元,合计约509亿元,口径为各公司公告的投资总额,不全是投向1.6T mSAP。其中深南那46亿元投向30层以上多层板、6层以上HDI和M9及以上覆铜板产线,计划2027年上半年量产;其余几家公告未统一披露投产时点。
把这块板子放进1.6T的供给约束里,它是其中一道闸。1.6T的约束不止一处,DSP、mSAP与PCB、MLCC各占一头。产业调研显示,紧缺主角在轮换:今年一二季度缺VCSEL,三季度切到DSP和mSAP,近期重心转向mSAP和MLCC。同一份调研给出的判断是,MLCC有望在2027年一季度缓解,DSP的时间表仍未明确。
缺口要区分口径。工商时报引述的调查称,2027年800G与1.6T合计需求9000万到1亿支,受DSP短缺影响,1.6T实际交付可能只有6000万到7000万支。需求区间含800G,交付只给1.6T,两个数不是同一个集合,相减得不到缺口率。报道称存在明显供给缺口,没有给出可换算的比例。这是外资调查的口径,不是公司披露,也未见第二家机构复现同样的数字。
反过来的风险也在积累。四家合计约509亿元的投资,落点在1.6T与更高速率产品。有产业分析认为,随着行业整体产能持续释放与逐步落地,成熟技术平台的准入门槛或将被摊薄,市场竞争预计加剧,利润空间面临结构性挤压。当前250到300元的报价,建立在产能还不够的基础上。
可以下的判断是:1.6T的价值分布正在从模块组装向PCB这类承载环节移动。看谁的盈利改善能兑现,要盯板厂的产能利用率和分产品毛利率,不能只看光模块厂的出货量。验证的观察点是2027年一季报和半年报,不是2026年报——年报无法区分1.6T占比与涨价月份带来的口径变化。如果分产品毛利率随单价抬升两个百分点以上,说明涨价留在了板厂,这个阈值是本文设定的观察线,不是机构预测;如果毛利率没动,还要再查覆铜板采购价、良率和折旧,才能判断钱被谁拿走了。
 简体中文
 English