


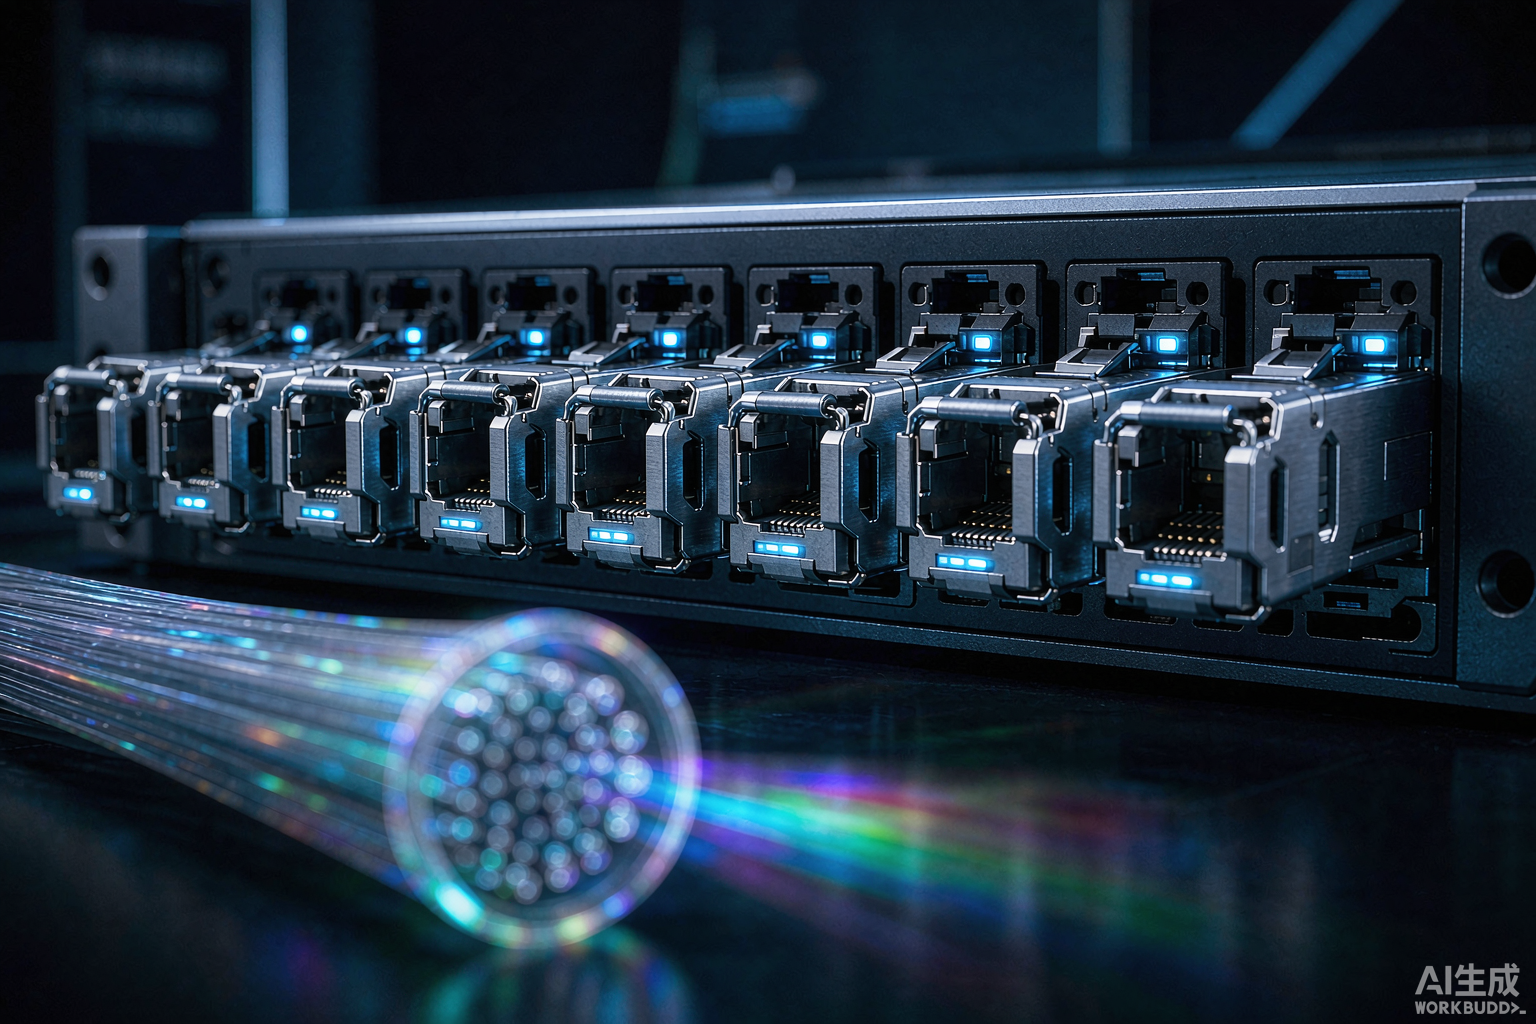
OCP全球峰会进入第三天,中际旭创把一份完整开放光互连路线图摆上了展台:Open CPX、XPO、SDM4三个多源协议方向,外加一款行业首发的USFP单通道400G光收发实物。摩根士丹利现场笔记当天给出定性,认为公司在三个方向的前沿研发“有望帮助公司在下一代AI光解决方案中提升市场份额”,并维持增持评级、H股目标价1385港元。这份路线图值得细读,缘由在时机:本周的圣何塞,CPO与NPO的路线之争吵得最响,英伟达被热议的跨机柜CPO设计还停在概念图上,Lightmatter刚把实物托盘推进机架,NPO的研讨会坐着十几家厂商。而中国光模块龙头给出的回应,不是站队某一条路线,是把三个悬而未决的老问题各自做成一份标准。光引擎坏了怎么办,模块热了怎么办,光纤多了怎么办,三个问题的答案,构成了这份路线图的骨架。
一、第一题:焊死的光引擎,如何拆下来
CPO最大的隐忧藏在封装里。光引擎与交换芯片共封装之后,任何一颗光器件失效,都可能导致整块昂贵的ASIC陪葬,这种故障代价是云厂商迟迟不敢大规模押注的主因。本届峰会上NPO讨论热度骤升、Lightmatter把CPO做成可更换的托盘,都是在给这个问题找出口,背后的逻辑是同一条:把“不可维护”从CPO的词典里删掉。旭创的Open CPX MSA在这个方向上走得更彻底:把可插拔的CPO与NPO光引擎做成带标准化连接器的模块,单端口带宽覆盖6.4T至7.2T,兼顾AI集群scale-up场景对密度、散热与可维护性的要求,同时压低功耗。
换句话说,共封装的集成度收益被保留了下来,而“坏了只能整板报废”的代价被拆解成“换一个标准件”。
连接器一旦标准化,光引擎就从焊点变成了插座,交换机厂商可以混搭不同供应商的引擎,云厂商的备件池也从此有了通用规格。光引擎从焊死走向可插拔,是本周整场路线之争里最具工程意义的细节,它让CPO第一次拥有了与可插拔模块同场比拼运维成本的可能。运维账,从此多了一种算法。
顺带说明MSA是什么。
多源协议,Multi-Source Agreement,由多家厂商共同商定接口与规格的行业共建机制,此前QSFP-DD与OSFP形态之争、800G代际模块规格之争,都由这类机制裁决。它并非官方强制标准,却实际决定了谁的方案能进入大多数客户的采购清单。旭创一次拿出三个MSA方向,等于同时下注三条赛道的规则制定权,押注的底气来自展台上已经摆出的实物,而不是纸面路线。
二、第二题:顶到风冷极限的功耗
第二个问题更物理。
速率迈向12.8T之后,单模块功耗抬升到400W量级,风冷的散热能力在此处见顶,继续堆速率只能更换散热方案。XPO MSA给出的答案是让液冷进入光模块:超高密度可插拔形态、集成液冷散热、单模块支持最高400W功耗,同时兼容全重定时、半重定时与LPO三种工作模式,把不同客户的技术底子都接住。三种模式的并存并非技术炫技,全重定时对应传统部署习惯,半重定时在功耗与时延之间折中,LPO则干脆去掉DSP以换取极限功耗,一条规格覆盖三代客户的迁移路径,减少了标准推行的阻力。
这条规格由Arista、Marvell等企业于今年3月发起,而旭创是第一个把它做成实物摆上展台的厂商,新易盛、华工正源亦有样品展出。按Arista口径,XPO方案相较传统可插拔最多可减少75%的网络机架、节省44%的占地,这是公司口径部署收益测算,实际兑现程度有待规模化验证。但方向已经清楚:液冷正在从服务器蔓延到光模块,散热第一次成为光模块厂商竞争的主战场之一。过去比拼的是谁的DSP集成度更高,往后要比的是谁的热设计更专业,这对习惯了轻资产竞争的模块行业是一个陌生的新赛道。
三、第三题:数不清的光纤
第三个问题最不起眼,也最容易被低估。
集群规模从万卡迈向十万卡,机架之间的光纤数量以更快的斜率增长,布线拥塞、线缆过载正在成为数据中心现场的真实工程灾难,一线工程师面对的往往是数以万计的光纤跳线。SDM4多芯光纤MSA的思路是把多条纤芯装进同一根光纤,用一根线缆承载多路传输,在不增加布线密度的前提下成倍扩容。这个标准由旭创牵头,联合康宁、住友、AFL共同开发,直指scale-up与scale-out架构中的光纤路由拥塞。
值得掂量的是名单的含义。
康宁与住友是光纤光缆领域的百年巨头,AFL是北美布线市场的重要玩家,中国光模块厂商在这个传统上由海外材料巨头主导的领域坐上主驾位置,是本次路线图里产业地位信号最强的一项。布线问题从来不只是美观与否,它是数据中心扩容周期里最耗时的人力环节之一,SDM4若能落地,省下的是实打实的运维工时。同期亮相的USFP单通道400G光收发实物则把单通道速率抬到现有主流的四倍,该规格由英伟达与思科联合定义,旭创的实物亮相意味着它在下一代形态上的技术储备已经就位,按规划2028年启动商业化量产,进度快于行业此前的普遍预期。
四、从卖模块到立标准
把三份答卷放在一起看,旭创在OCP上完成的不只是产品展示,而是位置的迁移。过去十年,中国光模块厂商的竞争力建立在规模制造与成本控制上,标准话语权长期掌握在海外芯片与系统厂手中;这一次,旭创同时在连接器形态(CPX)、散热架构(XPO)与光纤介质(SDM4)三个维度参与规则制定,且每一项都直接对准AI集群当下最痛的工程约束。摩根士丹利模型显示,2026至2028年高端光模块需求的年复合增速在基准情形下达43%,需求的坡道足够长,谁定义形态,谁就更容易在坡道上占位。
当然,MSA的生死从来不由发起方决定,而由愿意跟进的厂商数量决定。
CPX要成气候,需要交换芯片厂与云厂商在连接器形态上达成足够共识;XPO的液冷方案需要整机柜生态配合改造;SDM4的铺开则依赖光纤光缆与连接器产业链的同步跟进。三条线都还处在从标准文本走向规模部署的早段,落地节奏存在不确定性。但方向本身已经清晰:下一代光互连的牌桌上,中国厂商不再只是筹码,开始坐进庄家位。三条技术线能否兑现为订单与市占,未来两年有望逐步见分晓,值得产业持续观察。
 简体中文
 English