


OCP全球峰会正在进行,英伟达在会场上首次展示了CPO scale-up版本的Rubin Ultra NVL576概念图。据与会券商与供应链调研信息,这一面向下一代旗舰平台的互连架构采用共封装光学承担机柜间的NVLink互连,产品详情预计要到明年才会正式发布。这是英伟达第一次在NVLink体系中亮出光互连的整体蓝图,GPU互连域的光进铜退,由此有了一张可对照的官方草图。
光要进来的原因,是铜正在逼近自己的物理边界。铜缆的传输距离与信号速率呈刚性反比,在112Gbps速率下铜背板电缆尚可传输约2.5米,当速率提升至224Gbps,也就是1.6T光模块的单通道速率,这一距离骤降至约1米。博通核心交换集团高级副总裁阿萨德·哈米西此前在一篇博客中写道,铜缆多年来的默认地位正面临硬性物理极限的挑战,机架设计被迫围绕电缆长度“弯曲”,计算托盘置于上下、交换机居于中间的典型布局,缘由不过是电缆只能到达那么远。中信证券在10月12日的研报中给出更直接的判断:“铜互联逼近物理极限,Scale-up光进铜退成为大势所趋。”单机架内scale-up系统的总带宽已达1.04Pbps,更密集的背板将使其翻倍至2.08Pbps,一旦互连域需要跨出机柜,铜缆便无能为力。
NVL576给出的答案是铜光混合。这一架构由8个NVL72机柜组成576颗GPU的互连域,机柜内部的短距离互连沿用铜缆,跨机柜的大带宽互连则全面转向NPO、CPO等光互联方案。据供应链调研信息,其NVLink7 CPO交换托盘单托高度约1.5U,散热需求较NVL72机柜接近翻倍,并配套推出了ZQD标准快接头及对应的机架内、机架级分液器规格;整个系统为承载10T参数量级的模型设计。互连形态的变化直接改写了光器件的用量账本,按中信证券的测算,单颗GPU对应的3.2T光学引擎含量将从约2.25颗增至约4颗,增幅达78%。
过渡的路径也已经清晰。NPO作为比CPO更务实的方案被普遍认为将率先放量,谷歌年初已下单1200万只NPO光模块用于下一代TPU集群,交付周期集中在2026年三季度至2027年二季度;阿里、亚马逊、微软等云厂商也在各自的服务器集群中推进柜内光互联改造。摩根士丹利预计,NVL576将于2027年下半年导入CPO,并在2028年的Feynman世代进一步放量,届时台积电的光子集成电路产能、先进封装与光电测试环节将承接新增需求。
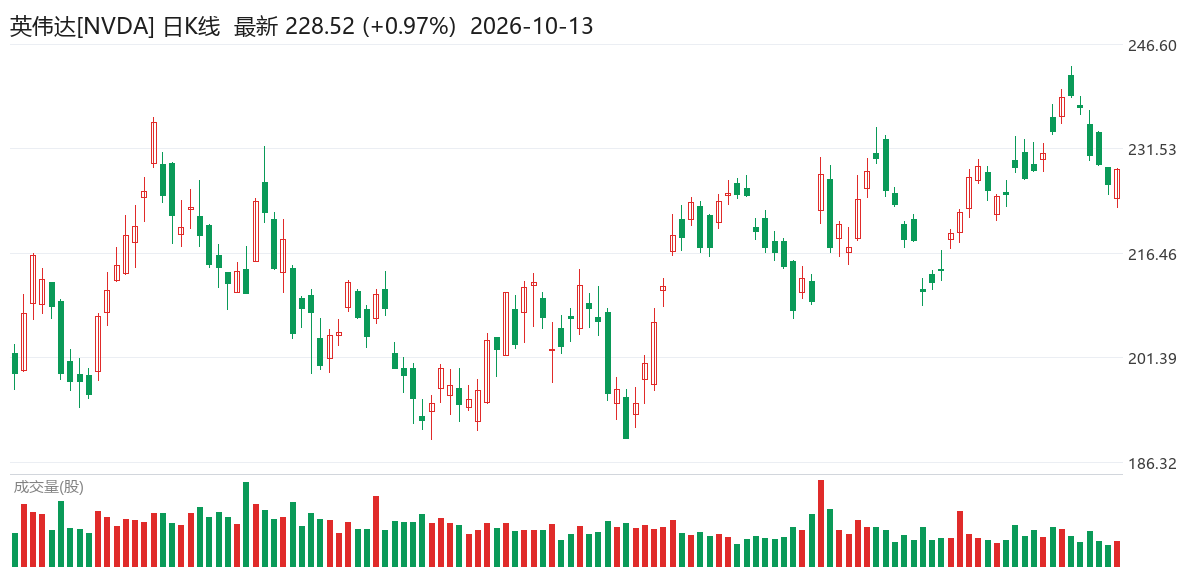
英伟达[NVDA]近半年股价走势(图源:东方财富)
产业链的价值分布随之松动。NPO与CPO共用光引擎、外置光源以及FAU光纤阵列单元、MPO/MMC连接器、光纤柔性板等无源器件,无源物料的用量随光引擎数量同步放大,且从可插拔时代的低价值配件转为影响系统插损与可维护性的核心部件。据弗若斯特沙利文预测(转引自中信证券研报),仅CPO中的光纤连接器、光纤阵列单元与光纤柔性板,2030年的市场总规模就将超过千亿元。
需要厘清的是,NVL576对应的是scale-up场景,即机柜之间的GPU互连域,与跨数据中心的scale-across部署属于两条战线,光在后者中的应用另有节奏。概念图也还不是产品,从草图到货架要等到2027年下半年,英伟达官方的产品细节明年才会揭晓。可以确定的是,GPU互连域的大门已经向光打开,光器件在这一新增量市场中的份额与形态将如何重排,值得产业持续观察。
 简体中文
 English