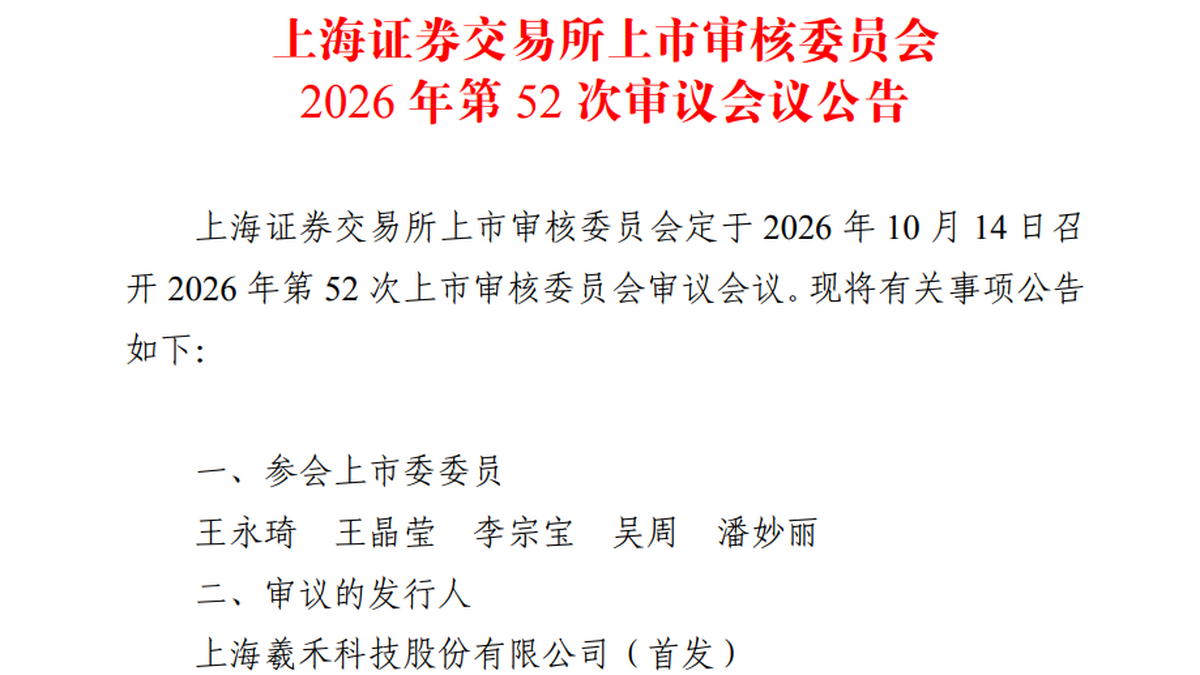
10月14日,上海羲禾科技股份有限公司将接受上交所科创板上市委审议,成为本周A股唯一闯关的“光”字号IPO,公司拟募资18.3亿元,投向AI算力及数据中心硅光集成芯片产业化、下一代硅光芯片研发及研发中心建设。
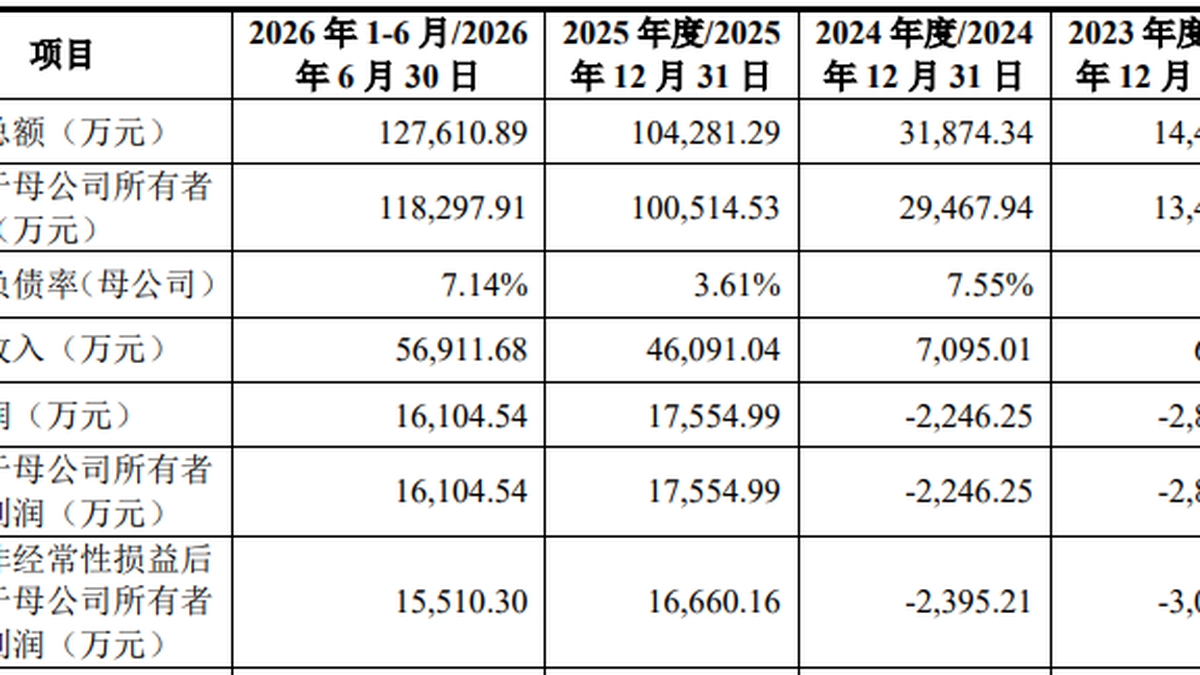
这家成立仅五年的公司交出的是一条陡峭的增长曲线:营业收入从2023年的622.70万元增至2025年的4.61亿元,三年增长超过70倍,其中2025年同比增长549.63%,归母净利润从连续两年亏损转为盈利1.76亿元;2026年上半年营收5.69亿元,已接近去年全年。
据弗若斯特沙利文数据,2025年其硅光集成芯片全球市占率约13%、出货量口径约15%,位列全球第二,在独立第三方厂商中位居首位;截至2026年8月,累计出货突破1200万颗,在手订单金额合计45.51亿元。
支撑这条曲线的是产品代际的快速切换。公司起家于400G硅光芯片,该产品2025年贡献了92.47%的营收;到2026年上半年,800G及1.6T产品收入占比已升至34.17%,其中1.6T产品收入突破1亿元,3.2T/6.4T NPO/CPO收发集成芯片已进入终端客户验证,单通道400G样品完成开发。
不过,曲线的另一面是上会前绕不开的追问。其一,利润与现金流明显背离:2025年公司净利润1.76亿元,经营活动现金流净额仅269.71万元;2026年上半年净利润1.61亿元,经营现金流为-1375.21万元。其二,应收账款三年间从405.78万元增至2026年6月末的2.99亿元,存货同步走高。其三,客户集中度虽降仍高:前五大客户收入占比从100%降至92.26%,第一大客户占比从90.90%降至55.55%。其四,第一大客户A在2024年对其销售仅9.71万元,2025年暴增至2.78亿元,且该客户自身具备硅光芯片自研能力,采取自研加外采的供应策略。其五,供应链一侧,第一大供应商采购占比从2023年的54.54%攀升至2026年上半年的90.08%。
时点本身也有行业含义。市场研究机构预计,2026年基于硅光的光模块销售额将首次超过整体市场的50%,硅光正从可选项变为AI集群互联的主流方案。在Intel、思科等平台厂商与中际旭创、新易盛等光模块龙头自研之外,羲禾科技代表的独立第三方“中立开放”模式,是产业链弹性与多样性的关键一环。此前公司完成最后一轮外部融资时投后估值37.01亿元。
明日上市委的审议结果,将给出国产硅光链条第一个资本市场定价坐标。对这家公司而言,招股书上的数字能否经受住现金成色与客户结构的追问,比数字本身更值得持续观察。


 简体中文
 English