


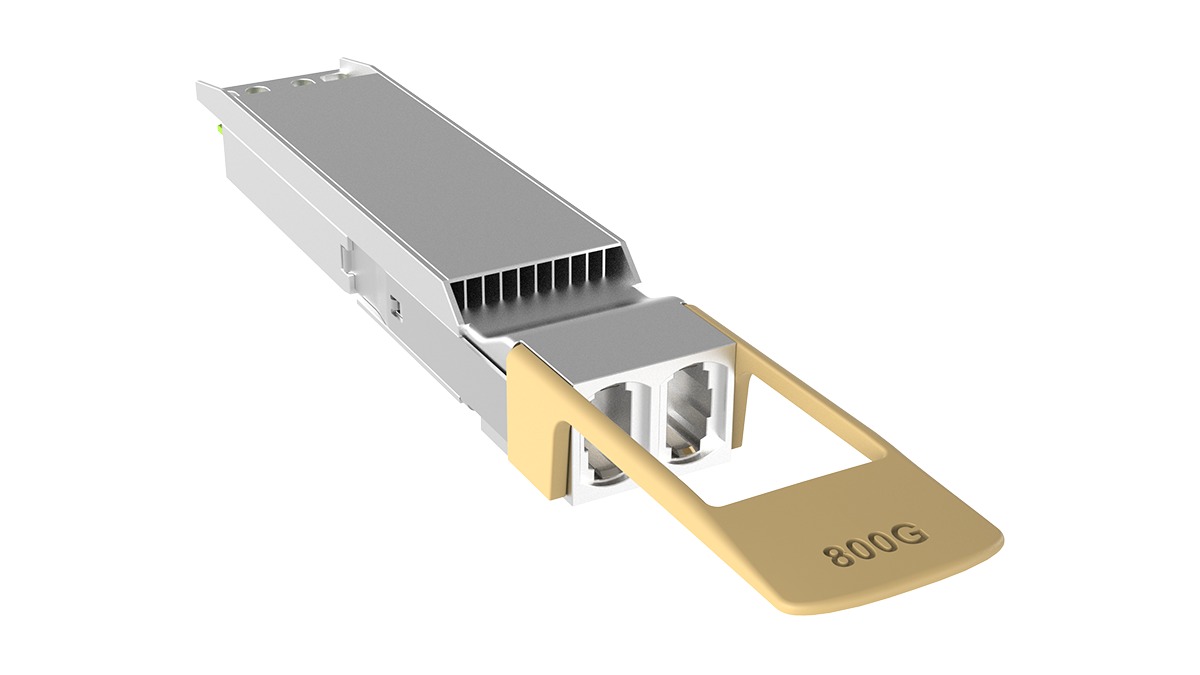
图:新易盛官网 800G OSFP 光模块产品图
新易盛三季度的营收环比少了 13%,存货却多出 58 亿元。两个数字摆在一起,最容易得出的解释是需求走弱,这个解释不需要任何额外假设,所以传播得也最快。
公司在 11 月 16 日的互动易上给了另一个版本:今年三季度部分原材料供给紧张,叠加泰国洪灾影响物流发货,部分收入确认因此跨期。按这个说法,货其实是卖出去了,只是有一部分收入记到了下一个季度。麻烦的地方在于,跨期的这部分到底有多大,连卖方也算不到一起。天风证券 11 月 11 日的测算是 45 亿元,兴业证券的测算是 60 亿元(经腾讯新闻 11 月 16 日转述)。两家分歧的是假设,不是公司口径;也正因为假设不同,这笔账到发稿时还没有一个可以核对的数字。中间差的 15 亿元,就是这件事真正不确定的部分。
一、少掉的 13% 落在了哪里
三季报的账面并不含糊。三季度单季营收 109.40 亿元,同比增 80.30%,环比减 12.98%;归母净利 38.43 亿元,同比增 61.15%,环比减 19.07%;扣非净利环比减 23.47%;单季毛利率 46.27%,比二季度低 1.69 个百分点。前三季累计营收 318.50 亿元、同比增 92.97%,归母净利 113.72 亿元、同比增 79.74%。
按季报数据反推,二季度营收约 125.7 亿元。如果假设跨期的部分本应全部落在三季度,把它加回去,结果分两种:按 45 亿元算,三季度同口径约 154 亿元,环比由减 13% 翻成增 23%;按 60 亿元算,约 169 亿元,环比增 35%。
两个口径指向同一个方向,三季度本来该是环比增长的,分歧只在幅度上,15 亿元对应着 12 个百分点的环比增速差。这不是小数点后的零头,它足够把“小幅回落”和“明显失速”分成两件事,而这两种情形对应的四季度预期完全不同。
二、那 58 亿元存货里没有产线
9 月末存货 174.16 亿元,6 月末 116.6 亿元,两个余额相减多出约 58 亿元,换算成增幅是 49.4%。这两个数说的是同一件事,不能叠加计算。公司在 10 月 29 日的投资者交流里给了结构:其中约一半是库存商品,可以较快实现销售。另一半公司没有拆开说,按一般的会计结构应当是原材料与在产品,这属于常规推断,不是公司口径。
这里有一件事最容易混。存货的增长和产能投入并不是同一笔钱:在建工程 6.33 亿元、较年初增 93.70%,固定资产 50.11 亿元,这两项是厂房与设备,与存货科目并不重叠。所以那 58 亿元里没有产线,全部是货,一半是等发货的成品,另一半是提前备下的料与正在做的半成品。前者是收入的时间差,后者是产能的前置,都不指向“卖不动”,但都占现金:前三季度经营活动现金流净额 14.64 亿元,同比减 68.42%。
三、为什么是 10 月而不是四季度
公司原话是“受影响部分已于 10 月确认收入”,而不是“四季度确认”,这个区别不小。VMI 是供应商管理库存,货放在客户或第三方仓里,客户提货才确认收入。按公司的说法,9 月底部分产品已经发货,卡住的是泰国洪灾之后的物流环节。若 10 月确收的金额接近机构测算的量级,这件事更像时点问题;若远低于测算,需求端解释的权重就得往上调。截至目前,公司没有披露 10 月的实际确收金额。
公司自己在买。10 月 23 日通过 8 亿至 10 亿元的回购方案,价格上限 500 元每股;到 11 月 5 日已回购 421.63 万股、耗资 8.00 亿元,占总股本 0.30%,折合均价约 190 元,高于 11 月 16 日的盘中价,这笔回购目前是浮亏的。
11 月 16 日 14 时 45 分,股价 166.25 元、跌 11.37%,市值 2,319 亿元,市盈率(TTM)15.9 倍,20 个交易日跌 46.02%。当日通信设备板块盘中跌 9.02%,公司无新增公告,互动易的回复里也没有给出金额。
第一个可以看的时间点是 12 月上旬。海关总署 11 月光模块相关税号的出口数据如果环比跳升,说明 10 月到 11 月确实在集中交付。需要说明的是,出口是发货口径、VMI 是提货口径,这个数据只能验证发货的节奏,不能直接验证收入确认。
失效条件有两条。一是四季度单季营收回不到 125.7 亿元以上,那是二季度的水平,跨期若真成立,四季度的起点不该低于它。二是四季度单季毛利率跌破 44%(三季度 46.27%),说明跨期确认伴随了价格让渡,不是纯粹的时点问题。
再往后是 2026 年报(按往年节奏在 2027 年 4 月前后)的存货附注:库存商品那一项降下来、原材料还在涨,是正常节奏;两头顶着一起涨,就不是时点问题。
注:①三季度营收环比减 12.98%、归母环比减 19.07%、扣非环比减 23.47%、单季毛利率 46.27%,均为三季报单季口径;前三季为累计口径,两者不可互换。②二季度营收约 125.7 亿元按三季报单季数据与环比降幅折算,属测算。③45 亿元为天风证券 2026-11-11 测算,60 亿元为兴业证券测算(经腾讯新闻 2026-11-16 转述),二者均为机构测算而非公司口径。④154 亿元与 169 亿元按上述两个机构测算值分别加回折算,假设跨期部分全部落在三季度,属测算。⑤174.16 亿元为 9 月末余额、116.6 亿元为 6 月末余额,“增 49.4%”与“多出约 58 亿元”是同一件事的两种表述,不叠加计算。⑥“约一半为库存商品”出自 2026-10-29 投资者交流活动记录;另一半的构成公司未披露,文中“按一般的会计结构应当是原材料与在产品”为一般会计结构描述,不是公司口径。⑦泰国洪灾为公司所述不可抗力事项,未披露具体损失金额与涉及订单规模。⑧回购均价约 190 元为 8.00 亿元除以 421.63 万股所得,属测算;股价为 2026-11-16 14:45 盘中读数。⑨出口数据为发货口径,与 VMI 提货确认口径不同,仅作节奏参照。
 简体中文
 English