


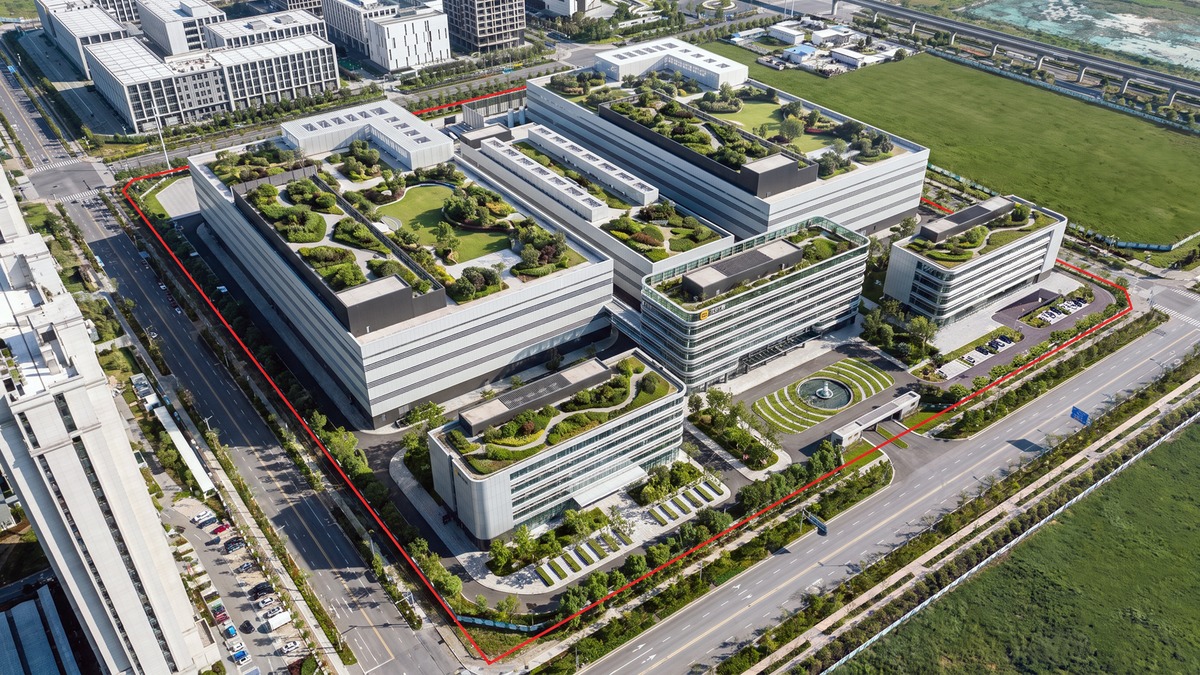
图:源杰科技官网 源杰科技西咸新区厂区航拍(红线为官网原图标注)
11 月 13 日晚间,源杰科技公告签下一笔 17.44 亿元人民币(不含税)的大功率激光器芯片采购订单。当晚比较流行的读法是“利好,但要等产能”,这话本身不算错,只是它把合同里三处要紧的空白当成了脚注,而这三处空白恰恰决定了这份单子究竟是什么性质。
先看清两个分母。17.44 亿元对着前三季度 9 个月累计的 16.09 亿元营收,是 108%;对着三季度单季的 6.84 亿元,是 2.55 倍。一个是九个月的收入,一个只有一个季度,位置不同,得出的印象就差了一倍多,所以下文每次提到倍数,都会先交代分母是哪一个。
市场在下一个交易日给出了回答。11 月 16 日该股低开 3.28%,盘中最高摸到 695 元、涨幅 3.25%,到 14 时 45 分报 621.47 元、跌 7.67%,成交 54.45 亿元。一份约等于前三季度全部营收的订单,换来的最高涨幅只有三个点,随后掉头向下。
一、三个空白凑齐:这是一份产能预订
公告的附加条件值得逐条读。部分产品型号“将视情况可能作相应调整”;履行期限写的是“自订单生效之日起至采购订单义务履行完成”,没有截止日;价格一栏没有披露。还有一行容易漏掉的,履行地点在客户工厂。
型号可以调,意味着买方还能改要什么;交期不写,意味着卖方不承诺哪天交;价格不写,意味着双方没有锁价。单看每一条都能解释得通,三条并排放在同一份合同里,它就不太像锁定价格的销售合同,而更接近一份产能预订:买方先把产线上的位置占住,卖方按自己的爬坡节奏交货,型号与价格留到执行时再填。
公告没有披露交付年度。按公司自己给出的产能节奏推,二期项目在 2026 年底至 2027 年初形成产能,西咸产业园支撑的是 2028 年的产能,这份订单的主体交付大致落在 2027 年。需要说明,这是本文按产能节奏做的推算,公告本身没有写交付年度。
支撑“先占位”这个判断的,是公司自己的动作。年内三个扩产项目同时在推:二期投资 12.51 亿元,首批设备近期进场调试;西咸产业园投资 42.68 亿元,用地约 126 亩,建设期 24 个月;募投的 50G 项目总投资由 4.87 亿元上调到 7.57 亿元,达产时间顺延至 2026 年 12 月末。前两个是新增投资,合计 55.2 亿元。三季报业绩交流里,公司把话说得很直白:产能规划是照着客户订单做的布局,未来两年客户需求的能见度很高。
二、价格战之前:还差一个良率变量
担心价格战不是空穴来风。《证券时报》11 月 14 日引述的机构提示写得很清楚,“随着国内同行扩大 CW 激光器产能,产品价格和毛利率可能面临调整”。国内同行在扩产,这个方向没有什么可争的。
但扩产和稳定交货之间,还隔着一道良率与爬坡的坎。大功率 CW(连续波,光模块里那束持续供光的光源)芯片不是标准件:供 NPO(近封装光学,把光引擎挪到交换芯片旁边)的是 120mW,供 CPO(共封装光学,把光和芯片封在一起)的要 300mW 以上。公司对这两类产品的说法是“验证进展顺利,明年有望批量出货”,眼下显然还没到批量,而当前处在送样、验证还是小批量中的哪一步,公司没有讲,良率与爬坡节奏同样没有披露。良率跑不通,扩出来的就只是账面产能。
2027 年的价格由谁先交货决定,而不是由谁先动土决定。这份合同值得读的地方也在这里:买方在既没有锁价、也没有约定交期的前提下先下了单,说明它怕的是拿不到货,价格反倒排在后面。
三、69.8 倍对 68% 回撤:同一件事的两面
这只股票今年股价一度超过 1,900 元,盘中一度超越贵州茅台,成了 A 股“股王”。11 月 13 日收 673.10 元;11 月 16 日盘中 621.47 元,以 52 周最高 1,968.14 元为基期计算,回撤 68%。当前市盈率(TTM)69.8 倍,20 个交易日跌 37.98%。
69.8 倍对应的,是前三季度 81.7% 的毛利率。同一条产业链上,做模块的新易盛三季度单季毛利率是 46.27%,一个累计口径、一个单季口径,严格讲不能直接相减,但量级上的落差摆在那里,那是链位给的。
11 月 16 日通信设备板块 14 时 45 分盘中跌 9.02%,源杰当日无新增公告。一种解释是,市场并非没看见这份订单,只是不愿意用 2026 年的估值,去为一份连交付年度都还没有写的产能付账。前三季归母净利率 63.6%,这个估值成立的前提,是“未来两年需求能见度高”这句话真能兑现。
往后有三处可以查。第一处是 2026 年报,看三样东西:分产品收入里 CW 占多少、合同负债有没有随订单抬升、存货与在建工程动没动;三样都不动,说明订单还停在纸面上。第二处是 2027 年一季报,单季营收能不能站上 10 亿元。这个数不是凭空的:若订单主体落在 2027 年、分四个季度消化,摊到单季约 4.4 亿元,叠加今年三季度 6.84 亿元的量级,单季营收就应该走到 11 亿元上下,取整按 10 亿元作为观察线(粗算,非公司指引)。站不上,“产能预售”就得改口叫“意向排产”。第三处是单季毛利率,前三季累计 81.7%,若哪个单季跌破 75%,说明这份大单里含了年降,价格战比预想的来得早。如果披露口径有变,代替物是合同负债与存货两个科目。
最近的节点是 2026 年底到 2027 年初,二期 12.51 亿元项目能否按期形成产能。它一动,这份订单的时间表才算有了第一块参照物。
注:①17.44 亿元为订单金额、不含税,不等于收入;收入按会计政策在相应期间确认,以审计为准。②108% 的分母为前三季度累计营收 16.09 亿元(未年化),2.55 倍的分母为三季度单季 6.84 亿元,两者不可互替。③B 客户经涉密信息披露豁免程序未披露,公告未指明身份,本文不作推测。④归母 10.24 亿元、扣非 9.24 亿元、毛利率 81.7% 均为三季报累计口径;归母净利率 63.6% 为归母净利除以营业收入。⑤股价与估值为 2026-11-16 14:45 盘中读数,11 月 13 日 673.10 元为收盘价;68% 回撤以 52 周最高 1,968.14 元为基期,若按 11 月 13 日收盘价计则为 65.8%;“一度超越贵州茅台”指盘中价格,出自《数据宝》2026-11-14 与百度百科词条。⑥“主体交付落在 2027 年”为按公司披露的产能节奏推算,公告未载交付年度。⑦二期 12.51 亿元与产业园 42.68 亿元均为新增投资、合计 55.2 亿元;募投 7.57 亿元为调整后总投资、含原已投 4.87 亿元,与前者性质不同,不相加;三者产能释放期分别为 2026 年底、2028 年、2026 年 12 月末。⑧新易盛三季度单季毛利率 46.27% 为其单季口径,仅作同链量级对照。⑨10 亿元观察线为按订单摊至四个季度的粗算(17.44÷4≈4.4 亿元,叠加现有单季 6.84 亿元),非公司指引。
 简体中文
 English