


1. 云汉芯城三季度净利预增超600%,股价大涨
2. 蓝思科技前三季度营收479.02亿元,归母净利润14.20亿元同比下滑50.06%
3. SFC赴KOSPI IPO:三星显示贡献76%营收,LG化学专利诉讼成变量
4. 科瑞思拟收购宏钢光电100%股份 跨界切入光通信封装赛道
1. 云汉芯城三季度净利预增超600%,股价大涨
10 月 23 日晚间,云汉芯城同步披露股票交易异常波动公告及 2026 年前三季度业绩预增公告,回应市场对公司近期股价大幅异动的关注。公告显示,公司股票在 10 月 22 日、10 月 23 日连续两个交易日内收盘价格涨幅偏离值累计超过 30%,根据深交所交易规则,已触发股票交易异常波动情形。
公告称,经公司董事会确认,公司目前没有任何根据有关规定应予以披露而未披露的事项或与该事项有关的筹划、商谈、意向、协议等。
与此同时,公司披露的业绩预告显示,公司前三季度业绩实现爆发式增长:预计 2026 年前三季度归母净利润为 3.35 亿元—3.71 亿元,同比增幅为 312%—355%;扣非净利润为 3.28 亿元—3.63 亿元,同比增长 328.36%—373.45%。拆分单季度表现,第三季度预计归母净利润 1.78 亿元—1.96 亿元,同比大幅增长 545%—613%,单季度盈利规模已超过前两个季度之和。2026 年第一季度、第二季度,公司归母净利分别为 0.52 亿元、1.14 亿元。
对于业绩高增的原因,公司解释称,2026 年以来全球电子行业整体延续高景气态势,公司作为国内头部电子元器件交易平台,充分受益于行业上行周期,供应链覆盖能力与履约运营效率持续优化,平台注册客户数、活跃交易客户数、订单总量及平均订单金额均实现快速增长;面向中大型企业客户推出的“芯晶采”数智化内采平台、互联网+授权代理体系、国产半导体器件销售赛道及海外业务保持良好发展势头,行业上行周期中平台的规模效应与经营杠杆正在加速兑现,多重利好共同推动公司电子元器件销售收入及盈利水平较上年同期实现较大幅度增长。
公司同时提示,本次业绩预告数据为财务部初步测算结果,最终准确财务数据将在后续正式披露的 2026 年第三季度报告中详细展示,同时提醒投资者注意前期公告中已提示的行业周期性变化风险、汇率波动风险、技术信息安全风险及市场竞争加剧等经营风险。
2. 蓝思科技前三季度营收479.02亿元,归母净利润14.20亿元同比下滑50.06%
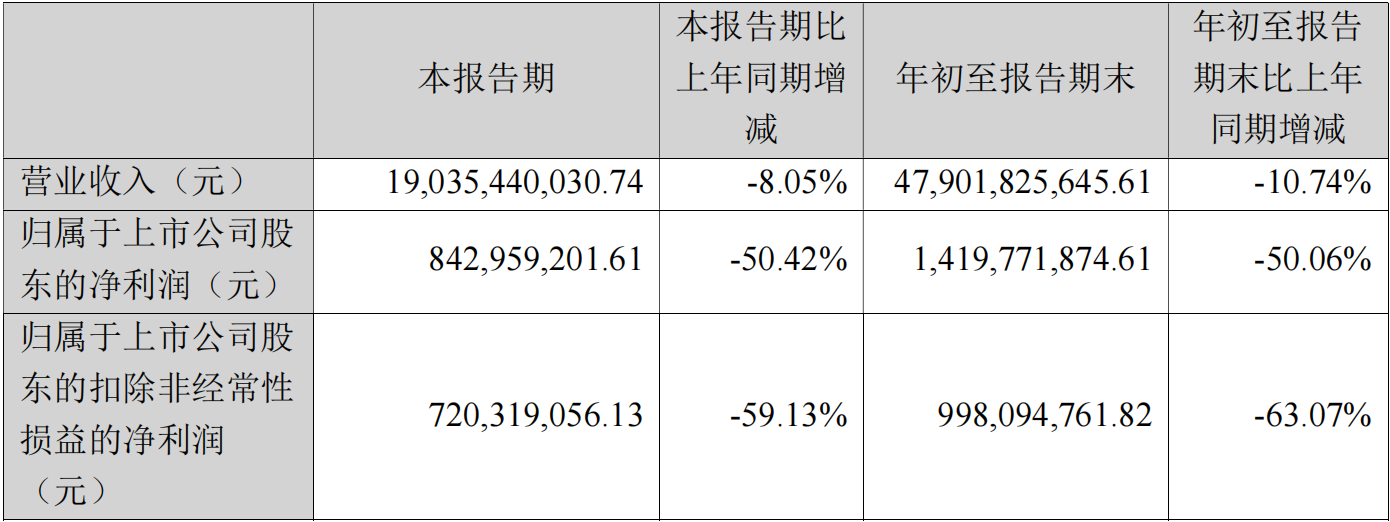
蓝思科技股份有限公司(证券代码:300433)10月25日披露2026年第三季度报告。数据显示,今年前三季度公司实现营业收入479.02亿元,同比下降10.74%;归属于上市公司股东的净利润为14.20亿元,同比下降50.06%;扣除非经常性损益后的净利润为9.98亿元,同比下降63.07%。营收与利润均较上年同期有所回落。
分单季看,第三季度公司实现营业收入190.35亿元,同比下降8.05%;归属于上市公司股东的净利润为8.43亿元,同比下降50.42%;扣除非经常性损益后的净利润为7.20亿元,同比下降59.13%。单季归母净利润占前三季度合计的六成左右,但同比降幅与前三季度整体相当。
报告对利润下滑作出说明,财务费用变动为主要影响因素之一。今年前三季度公司财务费用为7.16亿元,上年同期为-0.74亿元(即财务收益),同比大增1068.19%,主要系本期汇兑净损失增加所致。此外,公司前三季度计提资产减值损失6.20亿元,较上年同期的5.16亿元有所增加;信用减值损失为-0.48亿元,主要系应收款项本期计提的坏账准备增加。
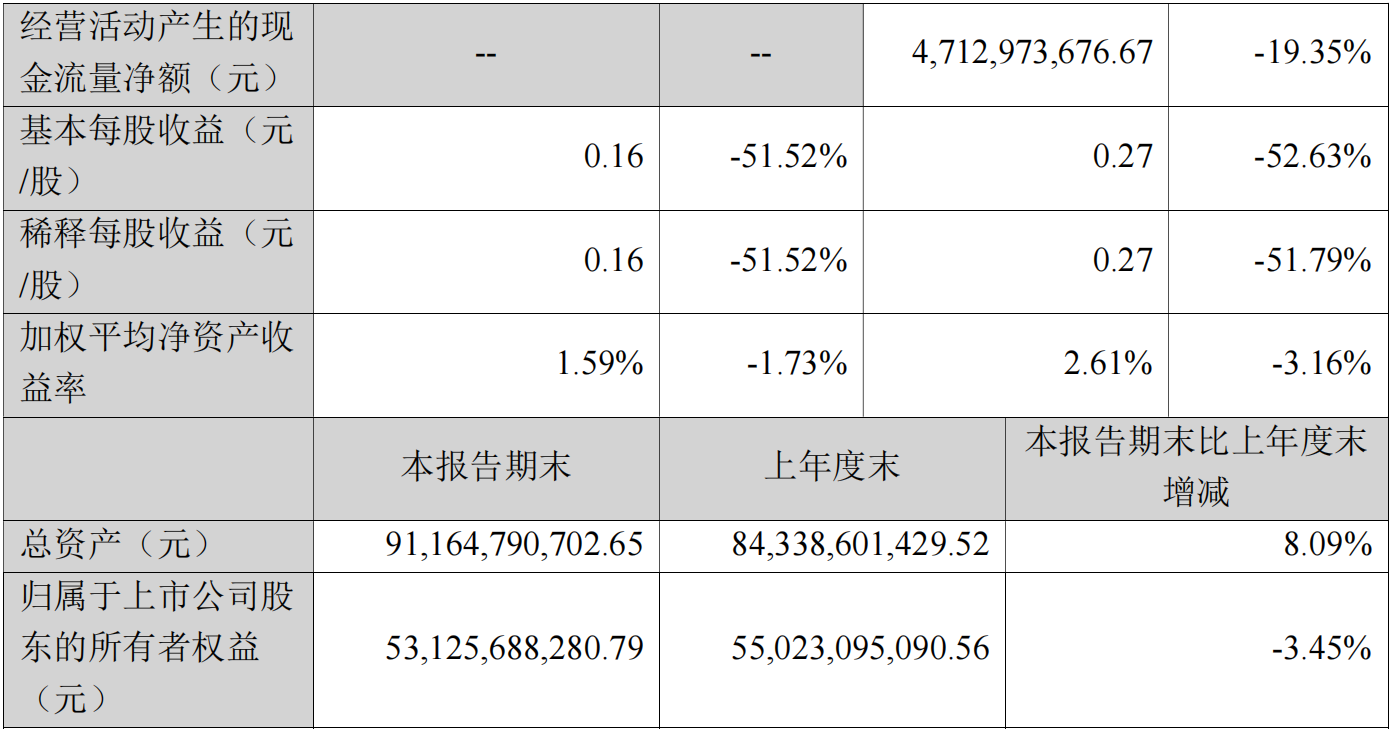
资产负债表方面,报告披露了多组变动及原因。截至报告期末,公司存货为93.60亿元,较期初增长35.02%,主要因下半年为销售旺季、期末备货较期初增加;在建工程为32.77亿元,较期初大幅增长265.11%,主要为蓝思科技东园建设项目投入增加;短期借款为18.24亿元,较期初增长183.35%,主要因期末存货增加、经营周转资金需求增加;长期借款为83.17亿元,较期初增长90.48%,主要因本期投资项目增加、资金需求增加。现金流层面,前三季度公司经营活动产生的现金流量净额为47.13亿元,同比下降19.35%;筹资活动产生的现金流量净额为23.44亿元,上年同期为-26.89亿元,主要为本期银行借款净额增加。
截至报告期末,公司总资产为911.65亿元,较上年度末增长8.09%;归属于上市公司股东的所有者权益为531.26亿元,同比下降3.45%。前三季度公司加权平均净资产收益率为2.61%,较上年同期减少3.16个百分点。
3. SFC赴KOSPI IPO:三星显示贡献76%营收,LG化学专利诉讼成变量
蓝色OLED材料制造商SFC正寻求在韩国综合股价指数(KOSPI)上市。该公司在10月19日提交的证券注册声明中披露,其正在为苹果MacBook Pro所采用的OLED材料体系供应蓝色主体材料。苹果计划于下周发布首款搭载OLED屏幕的MacBook Pro,显示面板由三星显示制造,产自其“IT 8.6代”OLED A6生产线。SFC是三星显示与日本保土谷化学共同成立的合资企业。
SFC表示,过去七年间,公司一直为三星显示用于移动设备的OLED材料体系(M10至M16系列)供应蓝色主体材料和蓝色掺杂材料,并连续七次入选。不过,在专为IT应用设计的“T3”材料体系中,SFC的蓝色主体材料仍被使用,但“Stack 1”和“Stack 2”所用的蓝色掺杂材料已被竞争对手产品取代。这意味着,在用于OLED版iPad Pro的“T2”材料体系中,SFC曾同时供应蓝色主体材料和蓝色掺杂材料;但在用于OLED版MacBook Pro的“T3”体系中,SFC失去了蓝色掺杂材料供应合同,仅保留蓝色主体材料供应。
SFC称,面向IT产品的OLED技术有望推动未来OLED材料需求增长;如果竞争对手产品在这一领域被采用,可能对公司的中长期增长产生负面影响。公司同时强调,每当材料体系更新,供应商都会被重新评估和筛选。
专利诉讼方面,SFC披露,在与LG化学的专利侵权案一审中,法院判决的80亿韩元赔偿金约占其2025年预计营业利润217亿韩元的37%。LG化学于2024年对SFC提起专利侵权诉讼,并于今年9月获得部分胜诉。SFC已提出上诉,并成功申请强制执行暂缓。SFC称,涉案产品ABH1615和ABH1552于2022年和2023年投入量产,属于目前正处于淘汰阶段的旧型号,诉讼结果对公司未来研发及销售活动影响甚微。公司还表示,法院曾指出LG化学并未实际生产或销售基于涉案专利的产品,并要求其补充实际损失证据;9月法院部分支持LG化学诉求,下达生产、转让及进口禁令,责令销毁库存中的成品及半成品,并判令支付80亿韩元损害赔偿金及逾期利息,该判决具有临时执行效力。
此外,SFC还卷入与SK Materials JNC的蓝色OLED材料专利诉讼。SFC作为被告面临两起诉讼,均由SK JNC针对SFC早期蓝色掺杂剂产品发起。专利侵权诉讼一审SK JNC胜诉,但二审改判SFC胜诉,SK JNC已于22日向最高法院提起上诉;损害赔偿诉讼尚未确定庭审日期。SFC也针对SK JNC的蓝色掺杂剂产品提起两起专利诉讼,分别在韩国专利法院和德国慕尼黑上诉法院审理,SFC一审均获胜诉,SK JNC随后提起上诉。
财务方面,2025财年(2025年4月至2026年3月),SFC总营收为1608亿韩元。其中,三星显示贡献76%(1215亿韩元),保土谷化学贡献9%(152亿韩元),两者合计占比达85%。
上市安排方面,SFC计划向公众发行500万股股票。最大股东为保土谷化学,持股52.96%;“SVIC第67号新技术事业投资基金”(99%资金由三星显示出资)持有29.56%;首席执行官Kim Yong-kwan持有7.40%。此次公开发行参考价格区间为每股31,600至36,100韩元,预计最高募资总额可达1805亿韩元。员工持股会认购期为11月18日,机构投资者和个人投资者认购期定于11月18日至19日。未来资产证券担任主承销商,韩国投资证券担任联席承销商。
4. 科瑞思拟收购宏钢光电100%股份 跨界切入光通信封装赛道
停牌筹划多日后,科瑞思的重大资产重组预案正式出炉。10月25日晚间,科瑞思公告称,拟通过发行股份及支付现金的方式,购买李刚等7名交易对方持有的深圳市宏钢光电封装技术股份有限公司(以下简称“宏钢光电”)100%股份,并向不超过35名特定投资者发行股份募集配套资金。公司股票自10月26日开市起复牌。
标的资产:光电子封装领域的“小巨人”
宏钢光电成立于2002年,深耕精密气密封装领域二十余年,是国家级专精特新“小巨人”企业。公司主营激光器封装外壳、光通信封装壳体、混合集成电路封装壳体、功率半导体TO封装外壳以及高功率光纤激光器芯片热沉等产品,广泛应用于工业激光、光通信、航空航天及集成电路等领域。
在客户阵容上,宏钢光电已进入全球激光器龙头IPG Photonics、国内激光器龙头锐科激光、凯普林、大族激光、长光华芯,以及光通信龙头光迅科技、高意(II-VI)、昂纳科技、国际高端光模块代工企业Fabrinet等多家头部企业的供应链。财务数据显示,宏钢光电2025年实现营业收入5.27亿元、净利润3044.69万元;2026年上半年营收2.89亿元、净利润2463.77万元,盈利表现稳健。
战略逻辑:从“传统网络通信”向“光电封装核心部件”升级
从表面看,科瑞思的核心业务——小型磁环线圈绕线服务,与宏钢光电的封装壳体制造似乎分属不同赛道。但科瑞思在公告中明确指出,双方同属通信领域,产品结构互为补充,且在精密制造能力与生产管理上具备良好的协同基础。
更深层的战略意图在于客户资源的复用与延伸。科瑞思的客户攸特电子、铭普光磁等正加速布局高速光模块业务,对光通信封装外壳等配套产品的需求快速增长。通过收购宏钢光电,科瑞思得以切入主要客户的光通信业务供应链,从单一的网络变压器绕线服务商,升级为覆盖“传统网络通信+光通信封装”的综合性通信零部件供应商。
与此同时,科瑞思在自动化设备自主研发制造领域的积累,可反向赋能宏钢光电,助力其提升产线自动化水平与生产效率。这一能力互补未来也可能转化为科瑞思设备业务的新增订单。
行业背景:AI算力驱动光模块迭代,封装外壳价值量持续提升
此次并购的时机,踩在了光通信产业链价值重估的节点上。随着AI算力需求快速增长,光模块正加速向800G、1.6T及以上速率迭代,器件封装对气密性、散热能力和高频信号传输性能的要求同步提升。封装外壳作为光芯片的核心封装载体,单模块价值量随速率升级持续走高。金属管壳在激光器及光通信领域需求持续扩容,而高温共烧(HTCC)陶瓷管壳凭借高气密性、优异导热性能及低介电损耗等特性,正逐步成为高速光模块及高端器件封装的新兴方向。
对于科瑞思而言,此次交易若顺利落地,公司将新增激光器、光通信、混合集成电路等领域的封装壳体及芯片热沉业务,在封装壳体、芯片热沉等相关领域寻求第二增长曲线,加快向高技术、高附加值业务转型。




 简体中文
 English