


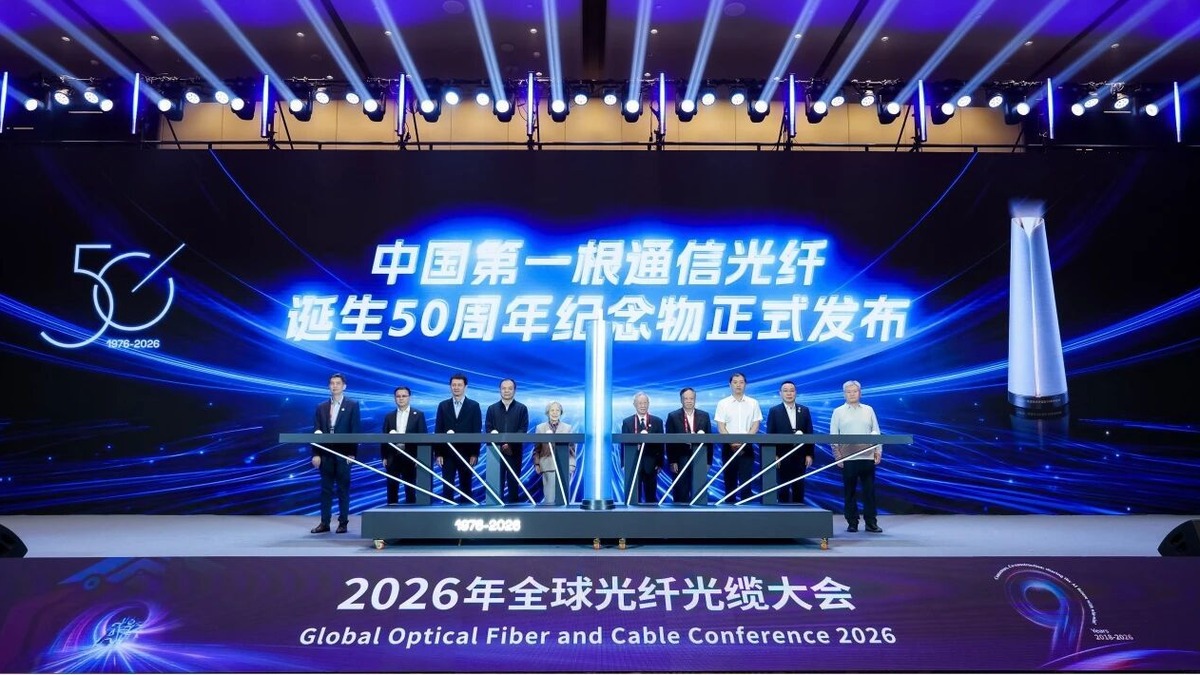
C114讯 10月23日消息 算力规模大约每两年增长3倍,互联带宽的增速却只有约1.4倍。在日前于武汉举行的2026全球光纤光缆大会上,中国信通院泰尔系统实验室副主任韩镝给出的这组对比,被业内称作“带宽墙”。墙的一侧是还在膨胀的算力需求,另一侧是跟不上的数据搬运能力,光互连因此从系统配套升级为决定算力发挥的核心环节。也是在这场大会上,市场机构画出了一张标有年份的路线图,检测机构则列出了另一张逐条记录的短板账单,两张纸放在一起读,产业的真实位置才看得清楚。
韩镝在题为AI算力集群光互连技术发展趋势与挑战的报告中描述了带宽墙的成因:AI大模型参数正从万亿向十万亿量级演进,算力集群从千卡、万卡迈向十万卡,截至2026年6月我国智算规模已达2185 EFLOPS,同比增长177%,但算力规模的膨胀速度持续快于互连带宽,带宽墙正在卡住算力发挥。
需求侧的确定性,让市场机构愿意把时间轴标上年份。LightCounting高级分析师曹丽在同一大会的演讲中分析互连路线图可能的分化时称,未来3年内,200G SerDes(串行器/解串器)与1.6T可插拔光模块将是出货主流;未来3年至5年,400G SerDes将进入普及阶段,NPO、CPO将进入共存阶段;未来5年至8年,行业有望去除高速SerDes,CPO步入成熟期。
不过在这张时间轴旁边,还贴着一张不好看的账单。“当前光模块发展呈现鲜明特点,新型的产品正在从概念走向产品化,每条路线都发展很快,但都面临着如何平衡的工程化难题。”韩镝逐一列举,基于112G SerDes的LPO已实现局部商用,但224G还在样品可靠性验证阶段,面临芯片紧耦合、跨厂商互通难等问题。
NPO的问题出在散热和标准上,散热压力大、接口标准未统一;走到更深的集成度,CPO的维修成本高、热管理难度大、良率有待提升,每前进一步,代价都在变高。
工程短板的背后,是一份越拉越长的需求清单。业内认为,AI算力集群对光互连提出大带宽、高密度、低时延、低功耗四个性能需求,以及低成本、易维护、高可靠三个工程需求,七个维度最终都落在光电转换、光连接、光传输三个环节上,任何一环欠账,都会在整机交付时被放大。
作为标准组织的负责人,中国通信标准化协会理事长闻库在会上把话说得更重:“数据中心内部的‘光进铜退’在AI时代十分紧迫,集群带宽和密度上涨后,铜缆在速度、功耗、散热、布线密度上难以匹配1.6T时代需求,光模块、有源光缆、高密度连接器、机柜内布线‘可能都要重新来一遍’。”
时间轴上的年份,已经成为产业资本开支的坐标。源杰科技在机构调研中披露,公司42.68亿元投建的半导体科技产业园项目预计2027年下半年进行设备导入,为2028年产能释放做准备,未来两年客户需求能见度很高;天孚通信表示正围绕CPO、NPO等新兴技术方向扩产,会持续投入以满足客户需求。配套环节同样在提速,据弗若斯特沙利文数据,预计2030年全球光纤连接器市场规模将提升至1528亿元,复合年均增长率达到63%。
把两张纸对在一起,结论并不复杂。路线图确认了需求的确定性,短板账单则标出了供给的难度,时间轴画的是行业想抵达的位置,抵达的方式却写在良率、散热和互通性的工程细节里。
三家机构在同一个会场上给出的答案互为注脚。至于哪条路线先把账单上的条目划掉,时间轴说了不算,最终或将由产线上的良率给出答案,值得持续观察。
 简体中文
 English