


制图:OI光互连
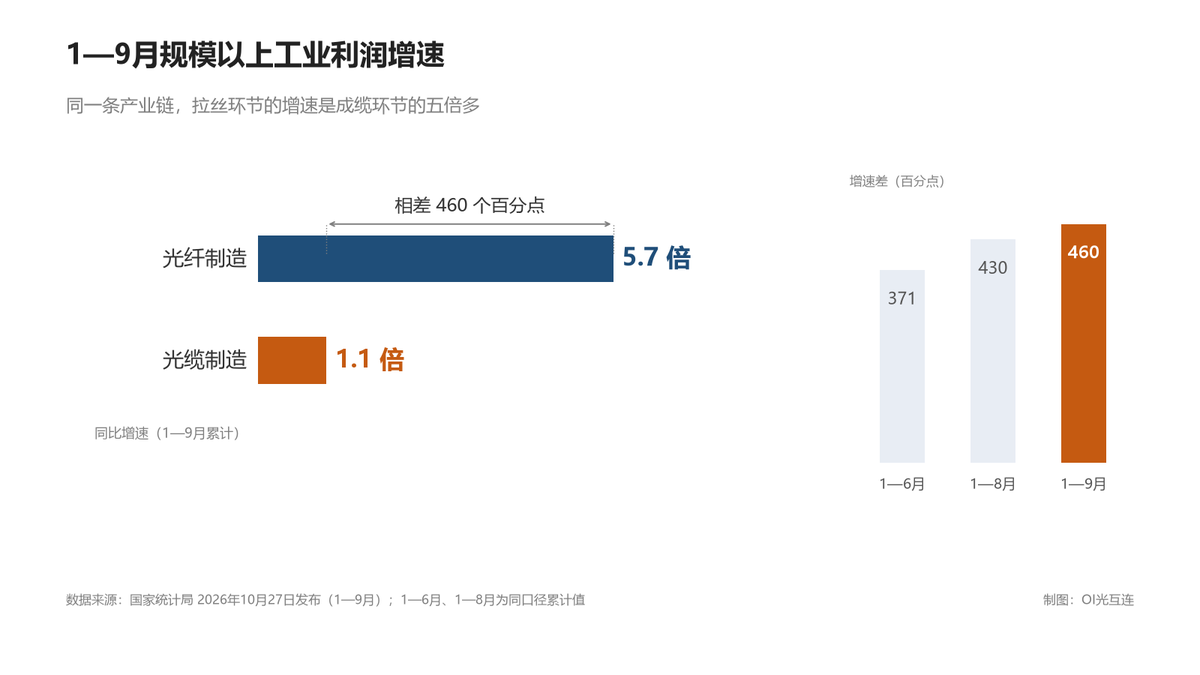
同一条产业链,同样被算力和数据中心建设推着走,拉丝这一段的利润增速却是成缆的五倍多。10月27日,国家统计局工业司首席统计师于卫宁解读1—9月工业企业利润数据时写道:“算力与数据中心建设带动光纤制造、光缆制造行业利润分别增长5.7倍和1.1倍。”
按百分点算,两者差460个百分点,比1—8月的430个百分点又拉开30个;按比值算,5.7除以1.1,与上期5.3除以1.0基本持平。一个说裂口在扩,一个说比例没动,落点却是同一处:光纤增速是光缆的五倍上下。
放在同一段横向比,5.7倍是这批行业里最高:电子专用材料制造2.2倍、计算机外围设备制造2.8倍、计算机整机制造1.7倍,光缆1.1倍排末位。
这事跟不干这行的人也有关。光缆是运营商建网耗材,光纤是光缆原料,AI数据中心每公里光连接,两个环节都要分走一块,谁拿利润,决定下一轮扩产谁出得起钱。
两个行业不是一回事
光纤制造与光缆制造在国民经济行业分类里是并列两行业,实物上却是上下游。光纤是拉出的裸纤,光缆要在裸纤外加护套、加强件和填充,做成能直接埋地的缆。再往上是光棒——拉丝原料预制棒,统计局分行业表没单列,公开数据拆不开。
这层对比要打折:份额前四的长飞、亨通、中天、烽火多为光棒、光纤、光缆一体化企业,集团内光纤与光缆业务间是关联交易,转移定价会影响利润在两极口径的分配,本文拆不开。能确认的只有外部价格,幅度不能全归到价格上。
口径也要交代。这组数字覆盖规上工业企业(年主营收入2000万元及以上),不对应任何上市公司。1—9月是累计口径,统计局不发布分行业单月值,公开数据里也没有这两个行业的利润绝对额,5.7倍里多少来自去年同期低基数,从公开数据判断不了。
为什么差五倍
价格这条线先动。据CRU,2026年3月G.652.D裸光纤现货价83.40元每芯公里,同比涨418%,折算去年同期约16元,这组数距发稿已七个月。经济观察报10月10日报道给出更新报价:9月底国内G.652.D散纤价仍在100元每芯公里以上,已维持一个多月。
运营商买的光缆,价格由集采定:中国移动上一轮限价定在2025年,本轮定在2026年8月,按限价折算,每芯公里从57.4元涨到102.6元,涨幅约79%。
两个涨幅差得远,但对比要加限定:跨度约15个月对上12个月同比,错开约5个月,未做年化;一个是裸纤现货,一个是成品缆限价,不能相减,更不能推利润。能确认的只有一条:涨得更凶的一端,利润增速也更高。
光纤这一端供给是硬的。光棒新线建设、调试与量产要18至24个月,另有2至3年的更保守口径,两条口径分别来自鹿客岛CEO卢克林与盘古智库高级研究员余丰慧。供给跟不上,价格只能由现货定,不由招标文件定。
光缆这边相反。中国移动2026—2027年普通光缆集采,18家中标候选人,四家头部合计38.81%,其余14家分掉六成多;上一轮14家入围、四家合计超60%。参与者变多、头部份额稀释,集采渠道里光缆厂没有定价权。
上市公司中报佐证有限。长飞光纤上半年光传输产品分部毛利率63.11%,综合毛利率53.36%,但公司未单独披露光纤与光缆各自盈利,该分部拆不开,中报口径也停在1—6月。
顶格报价换来了什么
光缆这一端不缺订单,缺定价权。中国移动这轮集采最高投标限价70.998亿元(不含税),18家中标候选人17家报价与限价完全一致,仅一家略低。据C114通信网9月5日报道,招标文件写明“高于限价的投标将被否决”。结果来之不易:7月8日首轮限价65.43亿元,因过低流标;8月10日重启,限价上调约8.5%才落地。
采购量得按月均算。本轮216.18万皮长公里(缆的实际长度)折合6922.20万芯公里,需求周期9个月;一芯公里指一根纤芯铺一公里,多芯缆按芯数累加。上一轮约9884万芯公里,需求周期1年。两数直接相减会得出量降三成,按月均算,本轮769万芯公里、上一轮824万,实际只降约7%。
价的变化清楚得多。两轮限价均为不含税总价,按限价除以采购量折算,本轮约102.6元每芯公里、上一轮约57.4元,涨约79%,两个数都是本文折算,非成交均价。按年化,上一轮56.75亿元对应12个月,本轮70.998亿元对应9个月,折成年94.66亿元,增约67%——机械折算,不代表下轮实际规模。
18家里17家把报价填到限价上,但限价是招标方写进文件的上限。天花板在开标前就定了,剩下竞争只能落在份额。
增量换了一批买家
运营商这轮动作值得单拎:价抬8.5%,需求周期从12个月缩到9个月,月均采购量降约7%。量在收、价在放,从数据看更像控量,不像抢货。
接棒的是数据中心,这判断眼下只有全球口径撑着。长飞光纤在业绩说明会测算称,2025—2030年全球数据中心光纤需求年均增20.74%,电信市场仅2.47%。
据CRU,2025年全球数据中心光纤光缆需求6960万芯公里,2026年预计9160万芯公里,按预计数相减一年增约2200万芯公里(本文折算);这是全球光纤光缆合计口径,比长飞光纤口径更宽。
价格上分成两套,分界在谁来买:运营商集采光缆按招标限价走;市场化需求——含数据中心用的光纤光缆与光纤现货——按市场价走。几组价不能直接相减,一个裸纤、一个含护套加强件的成品缆,含税口径也未统一。
还有时间差:移动这轮集采9月初才公示,按节奏推断,这批价要随交付从四季度起逐步进报表。1—9月那1.1倍大体还是上一轮价格下的成绩,新价还没开始考验它。另一面,1.1倍本身可能含低基数与一体化自供成分,不能全归到价格上。
四季度到明年一季度,是检验顶格报价等不等于利润的第一段窗口。判断放这里:光缆累计增速会往上补一些,但补不到光纤量级,因其价格上限由招标方设定。验证看两个数:光缆与光纤累计增速差有没有从460个百分点收窄,G.652.D散纤现货价能不能守住100元每芯公里。前者看光缆能否多分利润,后者看光纤景气能否延续。




 简体中文
 English