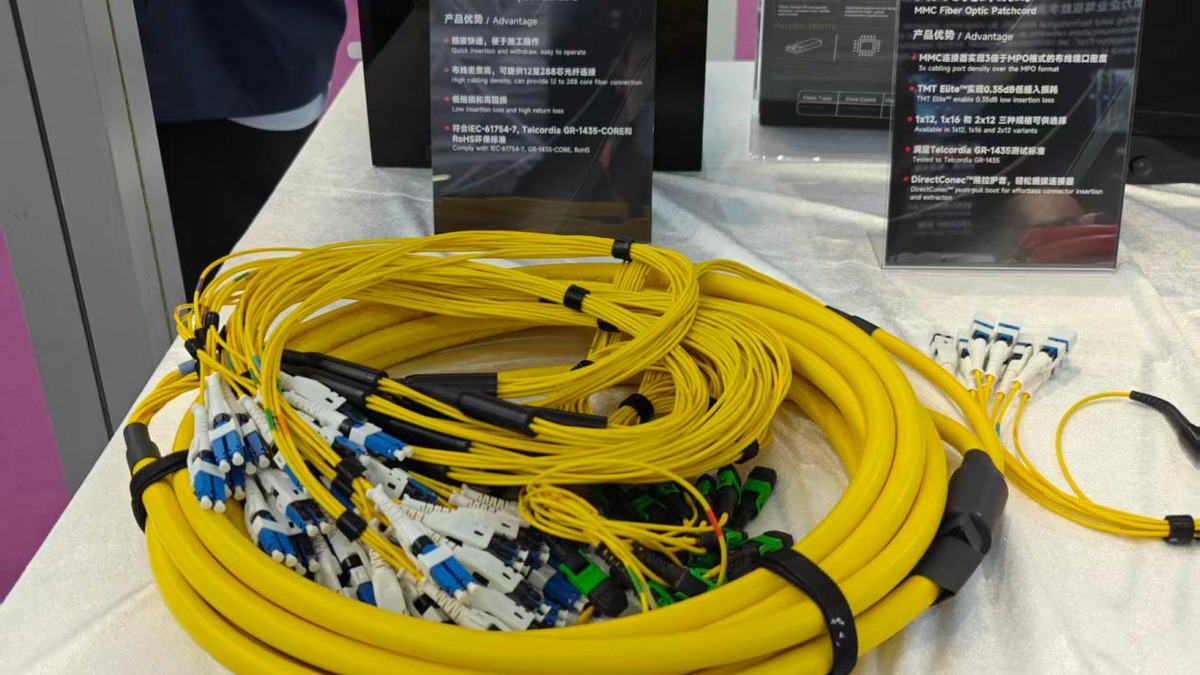
图:杰普特(CIOE 2026 展台)
杰普特10月27日晚披露三季报:第三季度营业收入11.43亿元,同比增长81.86%;归母净利润2.33亿元,同比增长114.15%。前三季度归母净利润4.28亿元,同比增长109.99%。
第二季度归母净利润约0.98亿元,第三季度2.33亿元,环比增长约137%(据两季报数据测算)。这是AI数据中心光连接需求第一次在杰普特的报表上从“订单”走进“收入”。
10月13日,杰普特曾就一笔大单单独发布自愿公告:2026年1月1日至披露日,公司持续收到北美某光纤连接解决方案提供商(客户V)的采购订单,累计约1.63亿美元,折合人民币约11.10亿元(不含税),产品为MPO/MMC光纤跳线(多芯一体的高密度光纤接头)、Shuffle Box连接盒等光连接产品。客户V与公司不存在关联关系,杰普特称主营业务不会因该订单形成重大依赖。
分产品看,光纤器件收入从2025年全年的1.43亿元跃升至2026年上半年的3.99亿元,同比增长560.42%,占主营业务收入的26.81%——增速陡峭,一大半原因是去年基数低。三季报由此成为这笔11.1亿元订单的第一份财务兑现证据。据杰普特定增问询回复,2025年及2026年上半年,公司对客户V的销售金额分别为1.34亿元、3.96亿元,占营业收入比例从6.48%升至26.61%。光连接已从边缘产品线变成营收主引擎之一,三季报的环比高增正落在这条曲线的加速段。
按公告口径,增长由光通信、动力电池及储能电池精密加工、激光器三块下游需求共同拉动,并非只靠光通信。三季报另给出两项剔除口径:年初至报告期末股份支付费用1.20亿元,剔除后前三季度归母净利润为5.48亿元,同比增长168.76%;同时确认汇兑损失4980.53万元,较上年同期的721.38万元增加4259.15万元,对利润形成拖累。
杰普特同时在上交所推进再融资:2026年度向特定对象发行股票申请已于10月14日获审核通过,拟募资不超过13.73亿元,其中7.66亿元投向“高密度光互联产品生产建设项目”,建设期24个月。11.1亿元订单的交付窗口与24个月的产能建设期能否对上,决定这笔订单的兑现节奏。
接下来看两件事:一是三季报是否进一步拆分单季光纤器件收入,二是11.1亿元订单的交付节奏与报表收入能否一一对上。MPO、Shuffle Box这类光连接产品正在成为AI数据中心的“新耗材”,订单是真是虚,最终都要落在杰普特自己的报表上。






 简体中文
 English