


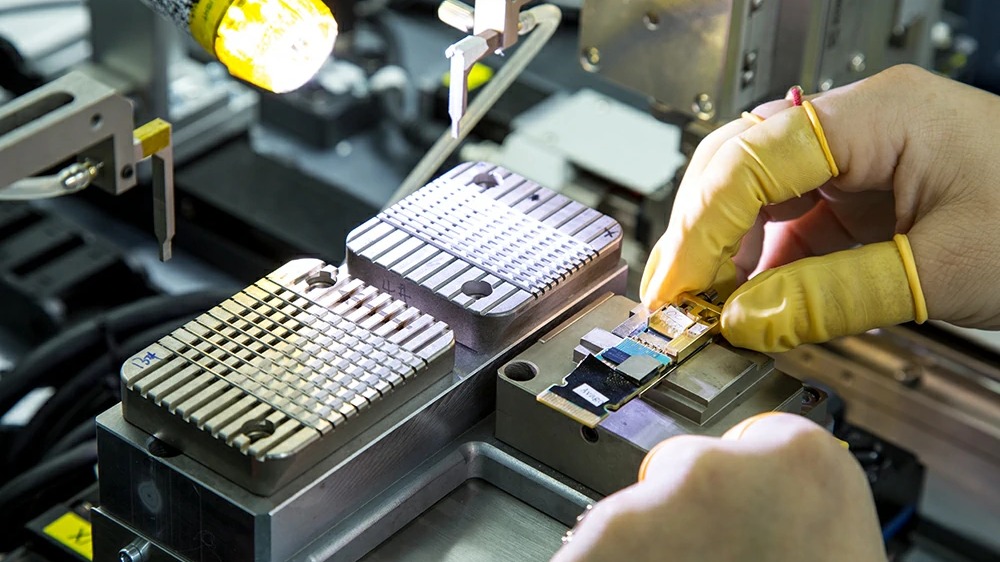
图:中际旭创官网 光模块装配工位(官网「关于我们」页面配图)
189%。这是中际旭创 2026 年第三季度的营收同比增速,按 LightCounting 的口径。比二季度的 192% 低 3 个百分点,比一季度的 207% 低 18 个百分点。新易盛走的是同一条路:116%、109%、92%。两家都没在加速,全行业三季度仍是 125%,与二季度持平。
增速还在三位数,斜率已经掉头。两家龙头不再加速的同时,几家二线在同一个季度抬升,行业增速就停在那不动的 125% 上。LightCounting 自己的说法是:“头部供应商的增速放缓,抵消了其他厂商的加速增长。”
但这只发生在增速上。按单季营收与同比增速倒推,中际旭创三季度同比增量约 175 亿元(277.69 亿元、171.83%),剑桥科技约 9 亿元(22.16 亿元、67.3%);光迅科技单季财报同比未披露,按 LightCounting 的 64% 推约 20 亿元。三家里,绝对增量仍集中在龙头;这里的“追赶”只指增速差。
先把尺子摆正
同一批公司有两套增速,以 2026 年三季度单季营收为例:中际旭创财报口径同比增 171.83%,LightCounting 记 189%;新易盛财报增 80.3%,LightCounting 记 92%;剑桥科技财报增 67.3%,LightCounting 记 77%。三家都是机构口径更高,差 9.7 到 17.2 个百分点。差额怎么来的,LightCounting 没有公开。本文的跨公司增速序列统一用 LightCounting 一套,涉及单季绝对值与毛利率时用财报口径,两者不混用。
那个 125% 是“以太网光模块销售额”增速,不是 A 股板块营收,也不是全部光互连产品;样本与权重机构未披露,方向可比、绝对值不可比;财报数字都取自 2026 年 10 月底披露的三季报。
三道要排查的原因
第一道是基数,而且只对一家成立。LightCounting 原文写:“超过 200% 之后很难再加速。”从上下文看,这句针对的是中际旭创一季度曾到 207%。新易盛的减速发生在 116% 到 92% 这个更低的区间,高基数的解释力有限,公开材料里没给原因。
第二道是供给节奏。同一季度,中际旭创单季营收 277.69 亿元、环比增 24.63%,创单季新高;新易盛 109.40 亿元、环比降 12.98%,归母净利环比降 19.07%,据媒体转述的公司说明,原因是泰国洪水影响工厂出货、原材料偏紧影响交付。两家环比方向相反,但这是单季环比,不能直接解释同比增速的连续回落;订单情况两家都没披露。
第三道是价格,目前还不成立。中际旭创三季度单季毛利率 46.6%,环比升 0.2 个百分点;上半年,旭创光模块产品与新易盛光互联产品的毛利率分别是 46.59% 与 48.46%。价格压力还没体现在报表上,但也不能反过来说价格一定不是原因:成本同步下降时,毛利率同样会不动。
两家龙头的减速形态也不一样:旭创的降幅从 15 个百分点缩到 3 个、那条线已经接近走平,新易盛从 7 个扩到 17 个、还在扩大;这个差别后面还要用到。
二线在同一个季度抬升
同一份笔记里还有四条反向的曲线。AOI 数据中心产品销售额三季度同比增 262%(二季度 140%、一季度 154%);剑桥科技营收增 77%(32%、51%);光迅科技增 64%(前两季 30% 到 35%);Coherent 数据中心与通信业务增 79%(此前几季 40% 到 60%)。
按单季营收体量分,两家龙头在百亿元以上;剑桥科技 22.16 亿元、光迅科技 50.73 亿元,归为二线;AOI 与 Coherent 是美股公司,只披露产品线或分部数据,单列作增速参照,不参与营收横比。这是本文口径,不是行业统一分法。
增速差确实在收窄,但只有 AOI 一家完成了反超。以 AOI 与中际旭创对照:一季度落后 53 个百分点,二季度落后 52 个,三季度反超 73 个,摆动 126 个百分点。同一季度,剑桥、光迅的增速仍分别比旭创低 112、125 个百分点,差距比一季度小了,但没有一家跑到前面。Coherent 的 79% 比旭创低 110 个百分点,属分部口径、体量也不同,只作参照。
AOI 那条序列还得再打个折:全部是数据中心产品口径,不含 CATV 与电信,与旭创的全公司营收不是同一把尺子,这组对比只作方向参照。
二线为什么抬升,剑桥科技的三季报给了一条线索。客户结构正从以网络设备供应商为主,拓展到传统云服务商、新兴云计算及算力基础设施服务商;高速光模块收入已占公司营收一半以上,其中 800G 占出货的绝大部分。800G、1.6T 指的是单只模块的传输速率,每秒 800G 比特与 1.6 万亿比特。
但这条线索只属于剑桥一家,也只能解释已经发生的三季度。公司 11 月 11 日表示,拟在 2027 年底前把高速光模块年产能再扩至少 1000 万支。那是 2027 年的供给,跟三季度的增速没关系。
低基数也要打折扣,只是折扣大小不同:AOI 体量最小,增速被放大到三位数;剑桥前三季营收 49.21 亿元,约为新易盛的六分之一;光迅 116.83 亿元,超过三分之一。剑桥与光迅的基数效应都比 AOI 小得多。
利润没有跟着抬升
增速在追赶,利润没有。三季度单季毛利率:中际旭创 46.6%,剑桥科技 35.99%,光迅科技 25.51%;上半年新易盛光互联产品 48.46%,天孚通信整体 60.87%,后两家为半年报口径,季报未单列该业务毛利。按同期口径,二线与一线之间隔着 10 到 21 个百分点。天孚那个 60.87% 是整体口径,与模块厂的单一产品口径不齐,只作量级参照。
二线现在拿到的是增速,还没拿到利润。这界定了“追赶”在 2027 年只到哪一步:它改变谁有产能、谁有新客户。谁赚钱这一层,短期不动。
还有一处不吻合:按同一套财报口径,天孚通信三季度单季营收 19.23 亿元、同比增 31.5%,前三季增 21.25%,较上半年抬升,绝对水平却远低于剑桥的 67.3%,也低于两家龙头。器件厂与模块厂不在同一链层,这个差距只能说明器件端没有同步加速,不能反推模块端需求。
它不构成结论,但是条可以往下追的线索:需求若真在整条链上扩散,器件厂该抬得更快。
2027 年的分歧在分配
LightCounting 对 2026 年全年的预计是以太网光模块销售额增 115% 到 120%,四季度放缓到 100% 到 110%。对 2027 年的预测是增长 50%,原文在“50%”上自己加了引号。这个预测对应的假设是云厂 capex(资本开支)增速从 2026 年的 70% 降到 50%;作为参照,它统计的前 15 大云厂 2016 到 2023 年 capex 平均增速是 22%。
它还提到,这可能是近两年来首次在 2027 年 1 月更新时不上调预测,甚至在考虑是否需要下调;这句是机构的可能性表述,不是已经发生的事。
如果 2027 年的总量增速真是 50%,这一年的分歧不在“行业还行不行”,而在“50% 分给谁”。头部那条线已经接近走平,二线的弹性刚开始,两者的毛利率差着 10 到 21 个百分点。总量减速的年份,这种结构差会比总量本身更能解释报表。
三个观察点都能查证:2027 年 1 月 LightCounting 年度更新,看它是否把 50% 上调;2026 年报(2027 年初披露),看财报口径下新易盛单季同比能否守住 80%、旭创能否守住 170%;12 月上旬海关 8517795000 项下的出口量,该品目含其他通信器件,只作趋势参照。
 简体中文
 English