


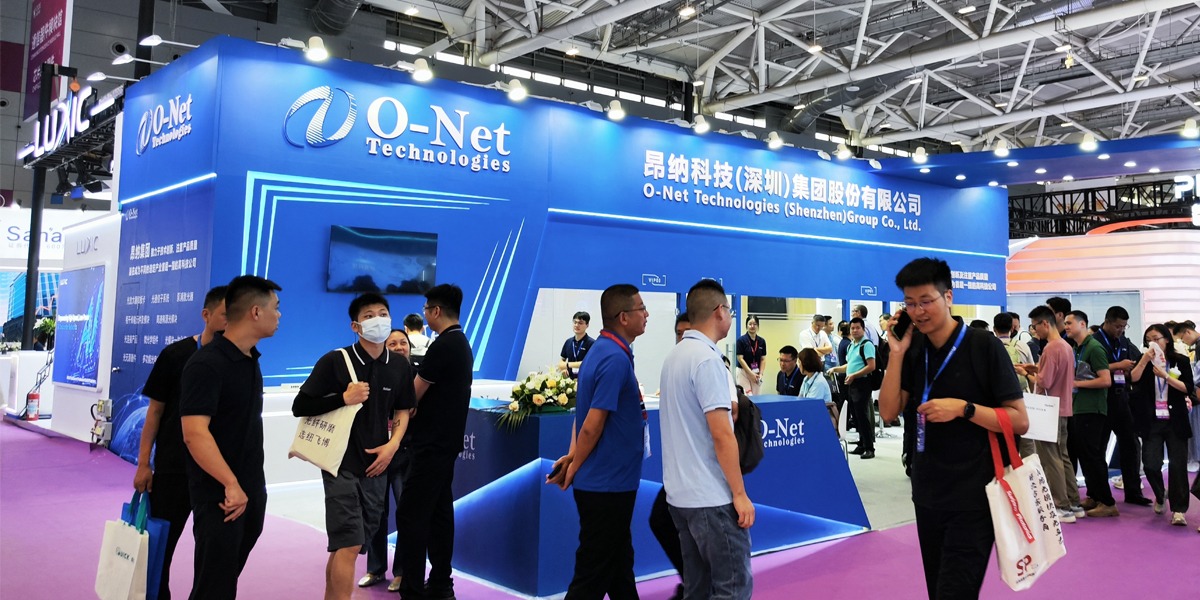
图:昂纳科技官网
11 月 10 日晚,华利集团(300979)公告,拟以不超过 5 亿美元(按公告日汇率约 33.58 亿元)取得 O-Net Technologies Group Limited 不超过 25% 的股权。华利是运动鞋代工厂,客户包括 Nike、Adidas,主业与光通信没有交集。标的公司注册在开曼群岛,正在做股权与组织架构重组,重组完成后成为昂纳科技(深圳)集团股份有限公司的全球控股平台。
昂纳深圳的产品线从光芯片、精密光学元件排到光模块和光传输子系统,2025 年营收 33.98 亿元。
半个月前,昂纳深圳的第二大股东深科技(000021)刚公告,拟把所持昂纳深圳 17.034% 的股权通过深圳联合产权交易所挂牌,底价不低于 22.16 亿元。
一买一卖,两个估值,都还不是成交价。
两个估值怎么来的
深科技的底价是按评估值算的:昂纳深圳全部股东权益评估值 130.1 亿元,乘 17.034%,等于 22.16 亿元。华利的 33.58 亿元按 25% 上限倒推,对应 100% 股权约 134.3 亿元。
一个是下限,一个是上限。130.1 亿元是深科技挂牌底价的依据,评估基准日 2026 年 5 月 31 日;134.3 亿元是华利把两个上限同时用满的结果,本身不是评估值,也没有基准日。
两个边界值相差 3.2%。意思是:华利即使按上限出价,给出的整体估值也只比评估值高 3.2%。
需要说明的是,华利买的是开曼平台的少数股权。按公告,这个平台除昂纳深圳外,还包括美国、加拿大研发中心与泰国、法国生产基地,但公告没有披露平台持有昂纳深圳的比例,两者不是同一法律主体。若平台权益基本等同于昂纳深圳,3.2% 就是全部价差;若还装了别的资产,公告没有说明这部分资产如何作价。
130 亿的来历
同时披露的资产负债表能解释这个数。以基准日计,昂纳深圳资产总额 49.07 亿元、负债总额 44.15 亿元,净资产 4.92 亿元,归母净资产 4.99 亿元,少数股东权益为 -0.07 亿元。资产负债率接近 90%。
130.1 亿元对 4.92 亿元净资产,是 26 倍。公告援引的市场法增值率 2509.64%,分母用的是归母 4.99 亿元;收益法 2309.05%。两个口径差 0.07 亿元,不影响量级。增值率这么高,主要原因是分母薄。
另一半是利润在变。2025 年全年,昂纳深圳营收 33.98 亿元、营业利润 1.99 亿元、净利 2.27 亿元,净利率 6.7%。2026 年前 5 个月,营收 18.35 亿元、营业利润 2.34 亿元、净利 2.35 亿元,净利率 12.8%。两个年度的净利都高于营业利润,公告没有拆分营业外收支。
收入用 5 个月做到去年全年的 54%,利润已经超过去年全年。
按 2025 年净利 2.27 亿元算,130.1 亿元对应 57 倍市盈率;按营业利润算,是 65 倍。按今年前 5 个月净利简单年化约 23 倍,23 倍这一数是算术换算,不构成预测。三个数的差距,就是这半年发生的事。
谁在买,谁在卖
33.58 亿元是上限,占华利 2025 年末所有者权益的 20.67%、今年三季度末货币资金的 60.53%。三季报显示,公司货币资金 55.47 亿元,资产负债率 35.62%。
主业同期在收缩:前三季营收 164.43 亿元,同比降 11.98%;归母净利 15.73 亿元,同比降 35.4%。
公司把这次投资定性为“财务性投资”,不并表,对经营管理决策影响有限,也不构成重大资产重组。公告提示,交易仍处意向及筹划阶段,未签正式投资协议,可能需境内外审批备案,存在延期或终止风险。
昂纳 2000 年由深科技参与创立,2020 年其港股上市主体完成私有化,深科技香港子公司参与了那次私有化。2023 年 1 月,昂纳深圳与国信证券签上市辅导协议,拟上科创板。
到今年 10 月,证监会网站披露了国信证券的辅导工作进展报告(第十五期),其中称公司已建立较为规范的治理结构与财务体系。公司仍在辅导阶段。
深科技在公告里的说法是“进一步聚焦主责主业、优化公司资源配置”。这次拟出让 6402.66 万股,预计带来不低于 20.5 亿元税前利润;按底价与这个利润数倒推,这笔股权的账面成本约 1.66 亿元,高于按 17.034% 净资产份额算出的 0.85 亿元。11 月 12 日,公司将召开 2026 年度第二次临时股东会审议该议案。
一家在辅导第十五期时点拟出让全部持股,一家在重组完成前入场。
57 倍市盈率,对一个 2025 年净利率 6.7% 的光器件公司不算便宜。今年前 5 个月净利率接近翻倍,这个价买的是今年的斜率。
一进一出放在一起,还能看出另一层:两笔都拿 130.1 亿元这个评估值当参照,一个用来定底价,一个用来量上限,中间只差 3.2%。深科技要的是一个有底的价格,华利要的是一张还没上市的票。
接下来看两个节点:11 月 12 日深科技股东会是否通过挂牌议案,决定这 17.034% 会不会真的进入市场;昂纳深圳的辅导验收与申报何时落地,决定这个估值能不能在发行端得到验证。
 简体中文
 English