


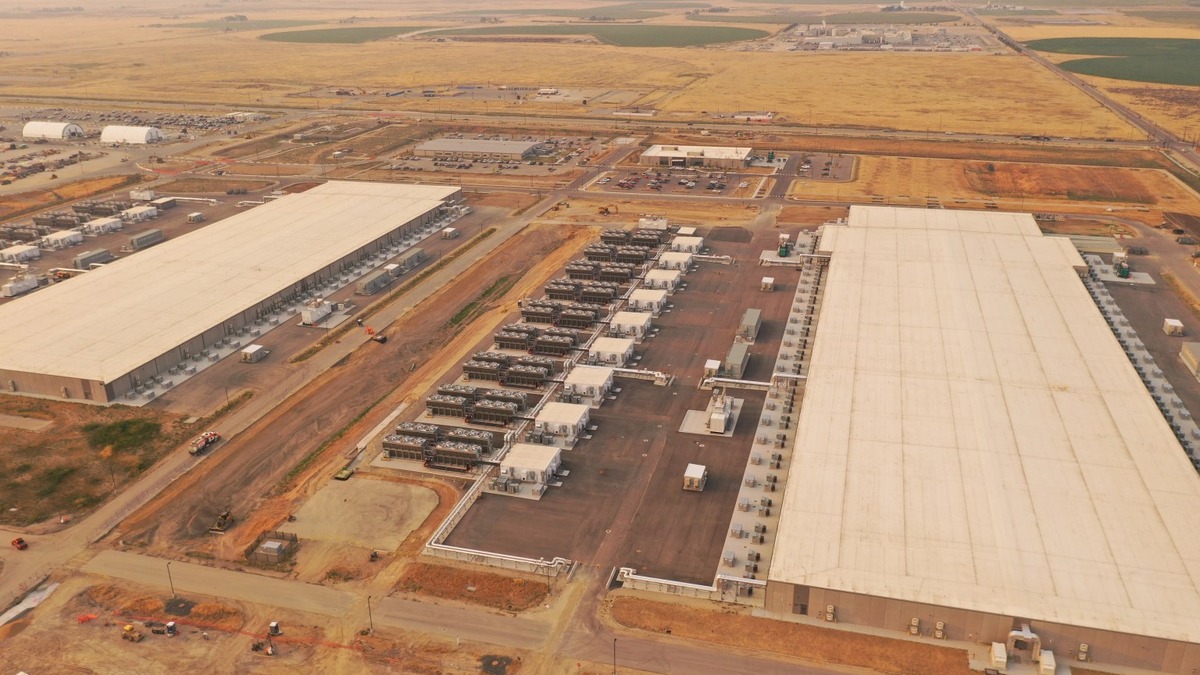
C114讯 10月22日消息 美东时间10月21日盘后,Meta公布2026年第三季度财报,营收646亿美元,同比增长26%,超出市场预期,第四季度营收指引中值同样高于机构预期;同一天,公司自由现金流为负21.2亿美元,上市以来首次转负。现金流转负与预算加码出现在同一张报表上,Meta选择的应对方式,是把2026年资本开支指引下限从1300亿美元上调至1350亿美元,并为这场投入开辟新的融资通道。
账本的细节更能说明开支的陡峭程度。第三季度,Meta资本开支(含融资租赁本金偿付)达到349.1亿美元,超过了同期327.9亿美元的经营活动现金流净额,自由现金流由此转负,而去年同期这一数字还是正106.3亿美元;公司总成本与费用同比增长68%至516.1亿美元,远快于营收26%的增幅,营业利润率从去年同期的40%回落至20%,98.9亿美元的法律和解费用进一步侵蚀了利润表,剔除该影响后每股收益为7.40美元,摊薄后每股收益为3.83美元。
为承接更高强度的开支,Meta在财报中宣布创设无投票权C类普通股,计划以股票股利形式向现有股东每股派发一股,实际效果接近“一拆二”,预计2027年1月下旬开始交易。Meta首席财务官苏珊·李(Susan Li)表示,新股“可用于融资、员工薪酬及收购等”,同时保留现有A类、B类股东的投票权结构;她强调,公司目前没有具体融资计划可宣布,此次派发本身也不直接带来融资现金。
对于2027年的投入节奏,苏珊·李表示,预算及容量计划仍在制定中,公司将继续积极投资,暂未给出量化资本开支指引。
费用端的压力却有增无减。第三方云服务、折旧、数据中心运营及第三方AI模型使用成本的上升,仍在持续推高Meta的费用盘子,公司同时计划将部分Reality Labs投资转向AI,该部门明年营业亏损预计收窄至约150亿美元。
需求的出口,最终还是要落回算力本身。扎克伯格在财报电话会上表示,“公司正在建设未来几年可服务超过10亿人的计算能力”,但他同时坦言,个人AI智能体Muse计算密集度较高,效率和容量仍是扩大覆盖范围的重要限制因素。算力的缺口,正沿着产业链向下传导。据近期业内流传的北美光通信产业调研,Meta 2026年光模块总需求约为850万只,2027年有望增长至1810万只,接近翻倍,供应商格局中中际旭创、新易盛、Coherent位居前列,2027年硅光方案占比预计升至57%左右,Meta约50%至65%的光模块来自中国供应商及以中国为核心的制造体系。
不过,需求锚的兑现并未同步映照在股价上。10月22日A股开盘后,CPO概念板块下挫,截至上午10时许板块跌幅超过3%,主力资金净流出超45亿元,新易盛盘中一度跌逾10%,较年内高点回撤约57%,中际旭创的跌幅达到8%左右,较年内高点回撤约58%。一边是买主把明年预算又抬高50亿美元,一边是供应商股价持续回撤,市场定价与产业数据之间,或许仍隔着一段需要时间弥合的时差。而从Meta的账本看,这场算力投入仍将继续,产业链的定价分歧,有望在此后的财报季里逐步收敛。
 简体中文
 English