


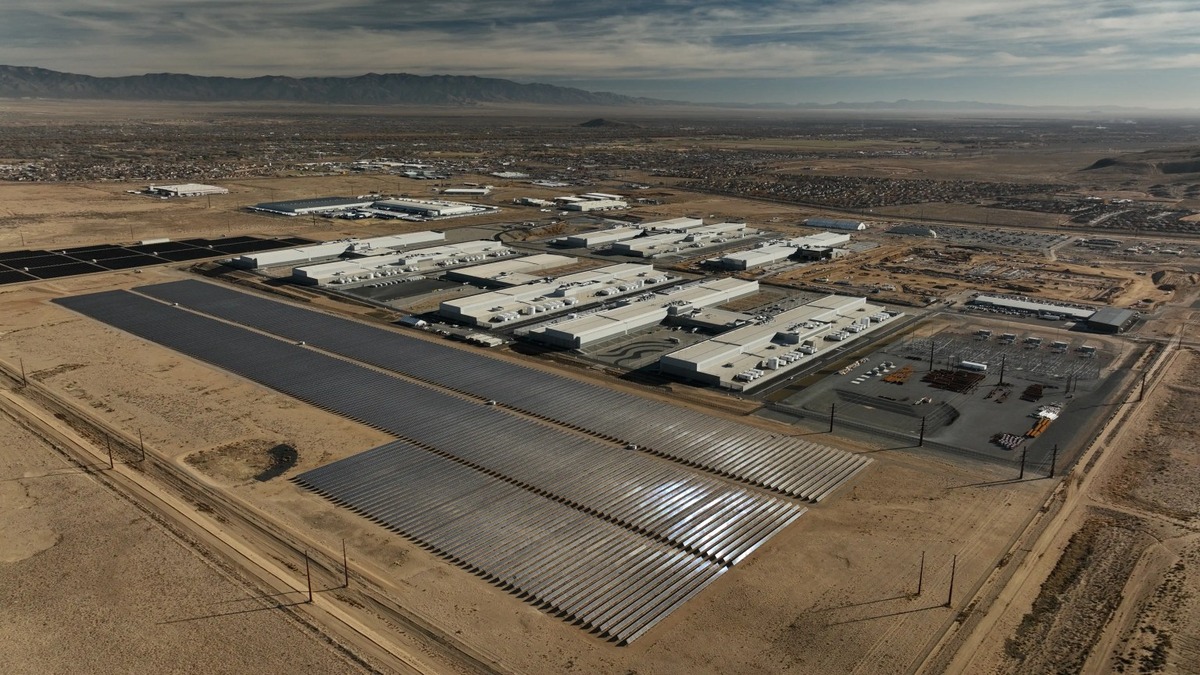
C114讯 10月22日消息 美国联邦通信委员会10月29日公开会议的议程已经公布,七项议题里没有针对中国光模块的禁令,围绕“替代中国光模块”的讨论却并未停歇。替代的可能性有多大,政策文本给不出答案,产能地图可以给出答案,这张地图上的中美产能差距,比多数讨论更具体。
先看地图上扩产最激进的一站。美国本土光模块制造商AAOI在二季度电话会上给出的扩产计划,被管理层概括为“接近10倍”:800G和1.6T产品的合计月产能,从一季度末的约10万只,增至当前接近20万只,今年年底将达到65万只以上,2027年底目标超过93万只,其中超过一半来自得克萨斯州。支撑这场扩张的是大规模厂房建设,大休斯顿地区制造面积已从一年前的不足6.5万平方英尺,扩大至超过160万平方英尺。公司首席财务官斯特凡·默里表示,“我们现在才刚刚开始800G的产能爬坡。”即便跑出这样的速度,AAOI二季度1.919亿美元、同比增长86%的营收背后,管理层仍在电话会上反复强调,客户需求比其供应能力高出20%至40%。
再看另一站。据行业信息,中际旭创泰国基地专供北美客户,高端光模块月产能已达50万只,2026年将占到其高端产能的30%以上;其马来西亚基地是全球最大的单一光模块生产中心,截至一季度,海外产能出货占比达84.87%,全部北美订单中东南亚产能出货占比约为90%至95%。新易盛泰国工厂一期、二期已投产,三期在建,销往北美的产品里泰国出货占比接近100%,2025年境外收入占比升至96.16%。天孚通信泰国厂区A栋于2024年投产,B栋在2025年建成放量。
两站之间的差距,是这张地图最核心的信息:全美国扩产最快的AAOI,现在的月产能还不到中际旭创一座泰国工厂的一半。而这只是产能规模上的差距,研究机构Counterpoint指出,西方供应商在12至24个月内缺乏承接这一体量所需的洁净室产能、自动化封装基础设施与良率规模,中国厂商目前控制着全球约三分之二的光收发器供应。摩根士丹利的判断更直白:要替代中际旭创与新易盛相当一部分的供应,需要经历大规模、持续多年的产能建设,现有美国供应商短期内没有这个能力。
更现实的一层约束在于,这条供应链本就无法按地域切割。中际旭创、新易盛们既是独立的光模块供应商,也是博通、Marvell、Lumentum、Coherent等美国上游芯片厂商的最大客户群;切断下游的组装环节,上游美国芯片同样会失去最大订单来源。产能地图与客户地图重叠处,正是各方反复掂量的筹码。
10月29日的会议议程说明,政策在产业现实面前退了半步,但围绕下一代产品的博弈并不会就此收场。产能转移是以年计的工程,从厂房封顶到良率爬坡,每一步都无法用行政节奏压缩,“替代”的时间表最终由产线和良率决定,而不是由政策日历决定。10月29日之后,无论议程如何变化,这张地图上的产能差距,都将是替代议题绕不开的第一页,值得持续观察。
 简体中文
 English