


Waymo 最近的动作似乎有些分裂:一边拉着丰田要在日本和英国造 Robotaxi,一边又确认要在 2028 年把 Uber 踢开、自己单干。
但把这两件事和近两个月 Waymo 的密集布局拼在一起,一个清晰的战略轮廓就浮出来了:Waymo 正在从一家“自动驾驶技术公司”,加速蜕变为一家“全球出行平台”。
它不仅仅想只卖里程,它想拥有用户。
丰田不只是代工厂,是一张全球门票
先看丰田这笔交易。
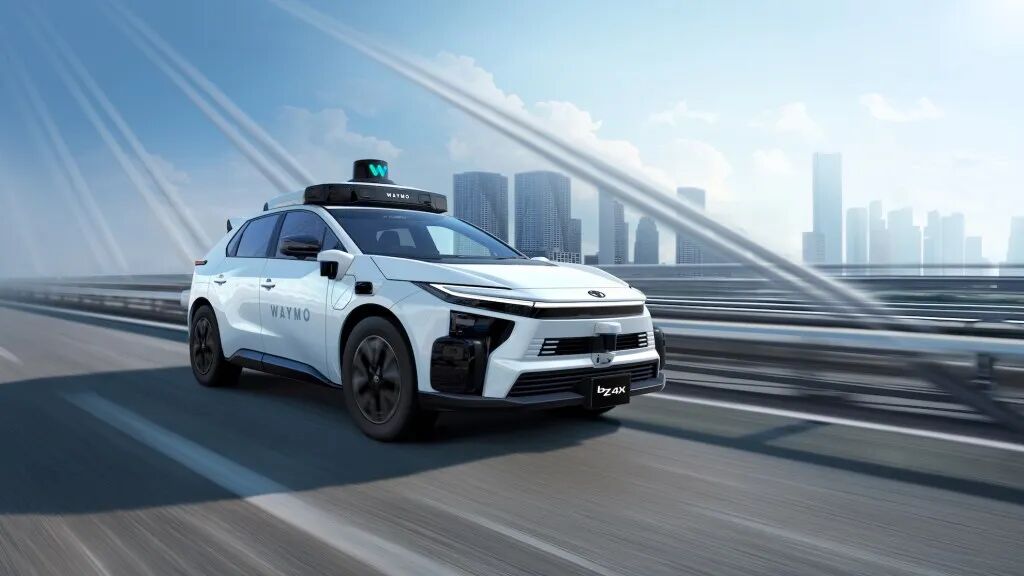
10 月 30 日,丰田和 Waymo 正式宣布扩大合作。核心信息很硬:丰田将在日本高冈工厂生产搭载 Waymo 自动驾驶系统的 bZ4X,2027 年在日本开始测试运营,随后推向英国等右舵市场。
这里有几个细节。
第一,不是简单的“买车改装”。丰田的产线直接整合 Waymo 的硬件,从组装到集成“一条龙”在同个工厂完成。这等于 Waymo 的自动驾驶套件开始进入真正的量产车制造流程,而不是像早期那样小批量手工改装 Jaguar I-Pace。
第二,选择日本和英国,逻辑极其精准。两地都是右舵驾驶,道路规则、交通密度、城市形态与美国截然不同。Waymo 在美国跑了 270 万英里以上的安全数据,但右舵市场是全新的考卷。丰田在日本的主场优势、对本地法规的理解、以及英国已有的测试基础(Waymo 在伦敦已经用 I-Pace 测了好几个月),构成了 Waymo 出海最省力的路径。
第三,丰田要的不只是代工。双方明确表示会继续探索将 Waymo 技术引入个人拥有的丰田车辆。这句话的想象空间比 Robotaxi 大得多。如果 Waymo 的 Driver 最终能装进消费级丰田车里,那才是真正的规模化。
简而言之,丰田帮 Waymo 解决了“车从哪来、怎么造、怎么出海”的问题。Waymo 需要做的,是把自动驾驶系统做得足够便宜、足够可靠。
甩开 Uber,是迟早的事
再看 Uber 这边。
11 月 4 日,Waymo 联席 CEO Tekedra Mawakana 确认:2028 年 1 月起,Waymo 将在奥斯汀和亚特兰大结束与 Uber 的独家合作,转而通过自有 App 直接服务乘客。
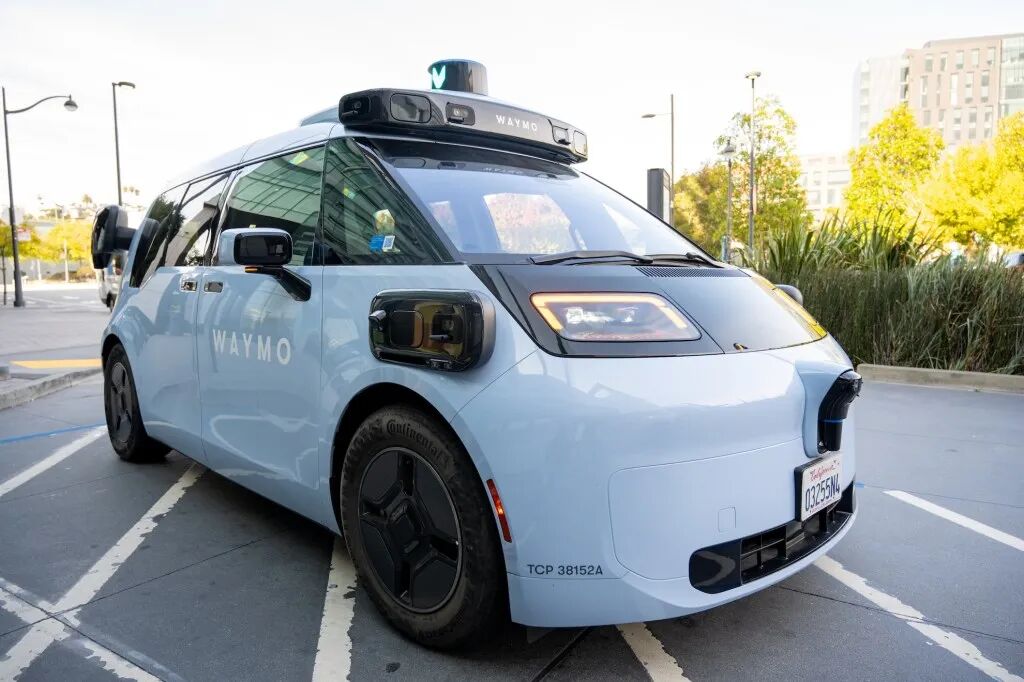
Mawakana 的解释很直白,甚至有点嫌弃:“用户通过 Uber 叫车时,根本不确定来的是 Robotaxi 还是人类司机,体验像‘碰运气’。”她还补了一刀:“和乘客建立直接关系对我们很重要,这是乘客反馈给我们的。”
这话翻译过来就是:Uber 这个渠道,获客成本也许低,但品牌是 Uber 的,用户数据是 Uber 的,体验控制权也在 Uber 手里。Waymo 花了几年时间在美国多个城市用自有 App 跑通了模式,凤凰城早就和 Uber 散了,现在奥斯汀和亚特兰大只是最后两步。
更微妙的是时间点。合同原本 2028 年 5 月到期,Waymo 选择 1 月就启动自有 App,提前了四个月。这意味着在合同结束前的过渡期,两个平台会并行运行。Waymo 显然不想等,它要尽快把用户迁移到自己的池子里。
不知道刚刚宣布和曹操出行合作的吉利看到这段会怎么想?一直与 Uber 深度绑定的小马智行又会怎么想?
Uber 那边的回应也很有意思:是 Waymo 自己不愿意在 Uber App 里加一个“专门呼叫 Robotaxi”的入口。换句话说,Waymo 连让用户多一步选择都不愿意给 Uber,它要的是独占的品牌认知。
近两个月的真正底牌:钱、地盘、规模
把镜头拉远,你会发现丰田和 Uber 这两条新闻只是冰山尖。
10 月 8 日,Waymo 完成了 50 亿美元债务融资,这是它历史上第一次债务融资。一家 Alphabet 旗下的公司去借钱,说明什么?说明扩张的资本开支已经大到不想全让母公司掏了,也说明 Waymo 开始用“规模化企业”的财务逻辑来运转自己。
10 月中下旬,Waymo 几乎是以周为单位扩张地盘:10 月 21 日圣安东尼奥、圣迭戈、坦帕三城开放;10 月 27 日拉斯维加斯机场接入;10 月 28 日一周内五个城市扩区近 250 平方英里。9 月它还宣布了新加坡和多伦多,马德里也在路上。
9 月的安全报告则是在为这一切铺路:覆盖 270 万英里全自动驾驶运营,严重受伤事故比人类驾驶员少 95%。这份数据是 Waymo 拿去和各国监管机构谈判的硬通货。
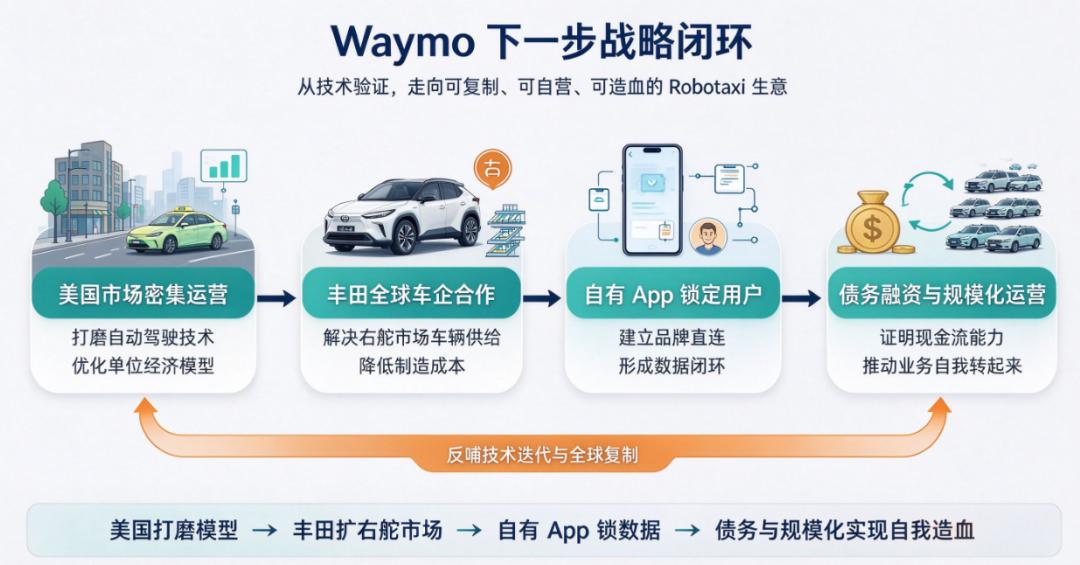
把这些串起来,Waymo 的路线图就非常清楚了:
用美国市场的密集运营打磨技术和单位经济模型 → 用丰田这样的全球车企解决右舵市场的车辆供给和制造成本 → 用自有 App 锁定用户品牌和数据闭环 → 用债务融资和规模化运营证明这是一门能自己转起来的生意。
预判:Waymo 下一步会做什么
基于上述逻辑,未来 6 到 12 个月,Waymo 大概率会做这几件事:
第一,公布更多“车企+市场”的配对。 丰田 bZ4X 解决了日本和英国。下一个悬念是:欧洲左舵市场用什么车?现代 IONIQ 5 已经在测试中,但 Waymo 需要的是能进量产线、能铺量的合作方。马德里和新加坡的落地时间表会倒逼它尽快敲定第二或第三个全球车型平台。
第二,自有 App 的国际化会提前。 Waymo 现在在美国以外还没有直接面向消费者的品牌存在。如果 2027 年日本测试启动、英国等待监管放行,Waymo 极有可能在这些市场从一开始就用自己的 App,而不是再走一遍“先上本地平台”的弯路。Uber 的教训它不想吃第二次。
第三,成本数据会开始被拿出来讲故事。 50 亿债务融资意味着有还款压力,Waymo 需要向资本市场证明单均成本在下降。丰田的量产车、第六代 Driver 的传感器套件精简(Ojai 平台已经减到 4 个 LiDAR、6 个雷达、13 个摄像头),都是降本的抓手。下一步很可能会有关于“每英里成本”或“车辆制造成本”的主动披露。
第四,和 Uber 的关系会变得更“纯粹”的竞争。 奥斯汀和亚特兰大之后,Waymo 在美国不会再有平台独家合作。Uber 会拉拢其他 AV 公司来填坑,但 Waymo 已经不在乎了——它的目标是让用户因为“这是 Waymo”而打开 Waymo 的 App,而不是因为“这是 Uber 叫来的车”。
说到底,Waymo 用了七八年时间证明自动驾驶能安全地跑起来。接下来它要证明的是另一件事:一家自动驾驶公司,能不能同时成为一家有人愿意打开、愿意信任、愿意直接付钱的出行品牌。
丰田帮它造车,Uber 帮它上过课。现在,它想自己走了。
 简体中文
 English