


1.A股半导体零部件三季报透视:六企业营收全线增长,盈利分化加剧;
2.壁仞科技荣膺观察者网ESG“科创先锋奖”:以硬核创新定义绿色智算新标杆;
3.纳芯微车载SerDes荣膺第二十一届“中国芯”优秀技术创新产品奖;
4.中科蓝讯AB13X荣获第二十一届“中国芯”优秀市场表现产品奖;
5.云英谷科技VTDR6135摘得“中国芯” 优秀技术创新产品奖;
6.国科微GK7206V1荣获2026“中国芯”优秀市场表现奖
1.A股半导体零部件三季报透视:六企业营收全线增长,盈利分化加剧
2026年10月下旬,A股半导体零部件板块2026年三季报披露收官。恒运昌、珂玛科技、富创精密、高凯技术、臻宝科技、超纯应材六家覆盖射频电源、精密金属结构件、先进陶瓷、特殊涂层、非金属一体化零部件等核心环节的企业悉数交卷。从关键财务数据看,六家企业前三季度营收全部实现同比增长;利润端则明显分化——富创精密净利大增522%,超纯应材、高凯技术、臻宝科技保持双位数增长,珂玛科技归母净利润同比下降38.07%、恒运昌利润微降。在半导体行业整体景气回升的大背景下,零部件作为设备产业链的“地基”环节,正在经历一轮需求红利与竞争洗牌并存的分化周期。
营收全线增长:下游景气传导至零部件环节
根据申万统计,截至10月31日,已披露的2026年前三季度半导体上市公司实现营收8958.04亿元,同比增长33.84%;归母净利润2470.07亿元,同比增长168.97%。其中,芯片设计、半导体设备板块前三季度净利润分别同比增长82%、25%。国内先进逻辑及先进存储产能持续扩张,晶圆厂资本开支维持较高强度,带动半导体设备及零部件国产替代加速。
这一轮景气正沿着“晶圆厂—设备整机—零部件”的链条逐层传导,六家零部件企业的三季报印证了这一点。前三季度,超纯应材营收4.90亿元,同比增长40.93%;富创精密营收38.00亿元,同比增长39.19%;臻宝科技营收7.94亿元,同比增长32.13%;高凯技术营收5.28亿元,同比增长28.10%;科玛科技营收9.39亿元,同比增长18.27%;恒运昌营收4.47亿元,同比增长11.29%。
六家企业营收增速全部超过10%,超纯应材(40.93%)、富创精密(39.19%)、臻宝科技(32.13%)位居前三,增速梯队与下游晶圆厂扩产、设备订单释放的传导节奏基本吻合。
单季度维度,六家企业第三季度营收全部同比正增长,且多家增速较上半年明显加快:恒运昌第三季度营收1.68亿元,同比大增73.00%;富创精密第三季度营收14.82亿元,同比增长47.31%;臻宝科技第三季度营收3.11亿元,同比增长32.37%;超纯应材第三季度营收1.84亿元,同比增长30.01%;珂玛科技第三季度营收3.47亿元,同比增长26.78%;高凯技术第三季度营收2.01亿元,同比增长17.70%。
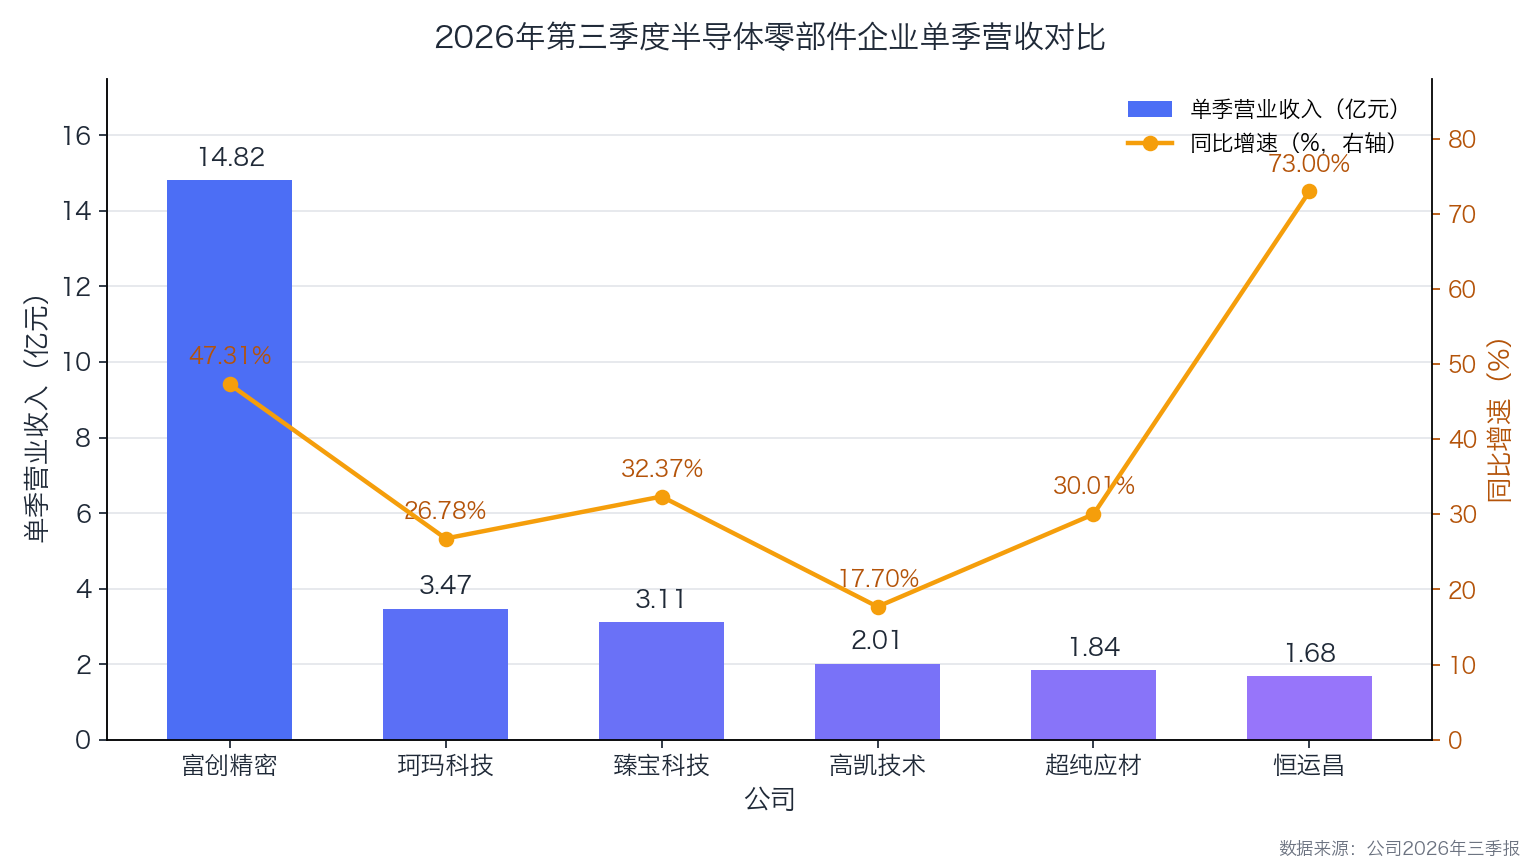
富创精密单季营收体量断层领先,恒运昌以73.00%的增速成为单季弹性最大的企业,六家企业单季营收全部实现两位数同比增长,零部件环节景气度在下半年明显升温。
下半年以来,零部件环节增速普遍高于上半年,一方面缘于上年同期低基数,另一方面也表明设备端订单正在加速向零部件环节释放。臻宝科技在公告中将其业绩驱动归结为“下游半导体制造行业高增长态势延续且产线稼动率持续维持高位,叠加零部件国产化进程持续推进”;超纯应材亦表示,收入与净利润增长主要系客户需求增加、收入规模增长所致。
现金流、存货与订单能见度
现金流分化同样明显。超纯应材前三季度经营活动现金流净额2.72亿元、同比+340.01%,公司称系销售商品、提供劳务收到的现金大幅增加,现金流与净利润匹配度较好;富创精密经营现金流1.93亿元、同比+263.35%,但单三季度经营现金流为-0.93亿元,转负。珂玛科技经营现金流1.80亿元、同比-1.21%,高凯技术0.91亿元、同比-3.62%,均小幅下降。
存货端,六家普遍较年初上升。富创精密存货由年初10.48亿元增至14.43亿元,珂玛科技由3.33亿元增至3.94亿元,超纯应材由0.58亿元翻倍至1.30亿元,高凯技术由2.01亿元增至2.96亿元。存货增加既可能是备货应对下游需求,也可能是周转放缓,需结合后续季度验证。应收账款同样在扩张,富创精密由年初13.52亿元增至20.45亿元,珂玛科技由4.96亿元增至6.12亿元。
市场最关心的在手订单,六家公司三季报均未披露具体金额。从合同负债这一可观察的间接指标看,截至2026年9月30日,超纯应材0.753亿元,较年初0.487亿元增加;高凯技术0.711亿元,基本持平于年初0.698亿元;富创精密0.335亿元,较年初0.062亿元明显抬升;其余三家合同负债金额都在千万元级乃至以下。整体看,各家合同负债绝对额不大、口径差异明显,只能作为预收款与订单节奏的旁证,不足以外推全年收入。
细分赛道:龙头各有千秋
恒运昌:单季强势反弹,客户集中隐忧待解。作为国内等离子体射频电源龙头,恒运昌前三季度营收4.47亿元,同比增长11.29%;归母净利润9151.07万元(约0.92亿元),同比微降0.07%;扣非净利润8603.87万元,同比增长0.80%。分阶段看,公司上半年营收2.78亿元,同比下降8.45%,归母净利润5235.05万元,同比下降24.51%;而第三季度营收1.68亿元,同比增长73.00%,归母净利润3916.02万元,同比增长76.17%,单季强势反弹。公司将三季度高增归因于来自半导体行业的收入上升及上年同期营业收入基数较低。前三季度公司自研产品收入3.93亿元,同比增长19.43%,第四代Cedar系列等离子体射频电源已有部分机型实现小批量交付。行业层面,2025年中国大陆等离子体射频电源市场规模约71亿元,国产化率仅13%,恒运昌以5.1%的市场份额居中国厂商首位。不过,招股书报告期内公司第一大客户拓荆科技收入占比达62.06%,客户集中度风险仍是其成长叙事中最大的不确定性。
珂玛科技:营收稳增,研发费用率超三成侵蚀利润。珂玛科技前三季度营收9.39亿元,同比增长18.27%;归母净利润1.51亿元,同比下降38.07%;扣非归母净利润1.47亿元,同比下降39.73%。第三季度营收3.47亿元,同比增长26.78%;研发投入1.09亿元,同比大增47.43%,单季研发费用率高达31.45%;扣非净利润5037.48万元,同比下降30.96%。拉长看,公司上半年营收5.92亿元,同比增长13.80%;归母净利润9824.70万元,同比下降42.83%。利润承压的核心原因是研发投入大幅加码,公司在先进陶瓷材料及功能模块上的高强度投入正处于“以利润换未来”的阶段。
高凯技术:盈利质量领先,单季利润微降。高凯技术前三季度营收5.28亿元,同比增长28.10%;归母净利润1.60亿元,同比增长46.66%;扣非净利润1.51亿元,同比增长44.33%,净利率约30%,在六家企业中盈利质量突出。不过,第三季度公司营收2.01亿元,同比增长17.70%,归母净利润5369.42万元,同比微降1.60%,扣非净利润5245.28万元,同比增长2.31%,单季增速有所放缓。
臻宝科技:非金属一体化放量,IPO后资产规模翻倍。臻宝科技前三季度营收7.94亿元,同比增长32.13%;归母净利润1.81亿元,同比增长14.96%;扣非净利润1.72亿元,同比增长11.38%;经营活动现金流量净额1.91亿元,同比增长19.96%。第三季度营收3.11亿元,同比增长32.37%;归母净利润7401.79万元,同比增长2.26%。公司走“硅、石英、碳化硅、陶瓷”非金属零部件一体化路线,产品已进入14纳米及以下逻辑制程、200层以上3D NAND和20纳米以下DRAM产线。截至三季度末,公司总资产34.34亿元,较上年度末增长112.17%,主要系年内完成科创板首次公开发行、募集资金到位所致。
超纯应材:特殊涂层隐形冠军,增速与质量兼备。超纯应材前三季度营收4.90亿元,同比增长40.93%;归母净利润约1.86亿元,同比增长50.96%;经营活动现金流量净额2.72亿元,同比大增340.01%;扣非净利润1.84亿元,同比增长27.10%。公司是国内极少数能够供应5nm及以下制程半导体刻蚀设备核心零部件的本土厂商,2024年在中国大陆半导体设备特殊涂层零部件本土企业中市场份额5.7%、排名第一,近三年产能利用率持续满负荷,2025年达99.99%。第三季度公司营收1.84亿元,同比增长30.01%;扣非净利润7126.76万元,同比增长15.86%;研发费用率13.05%。
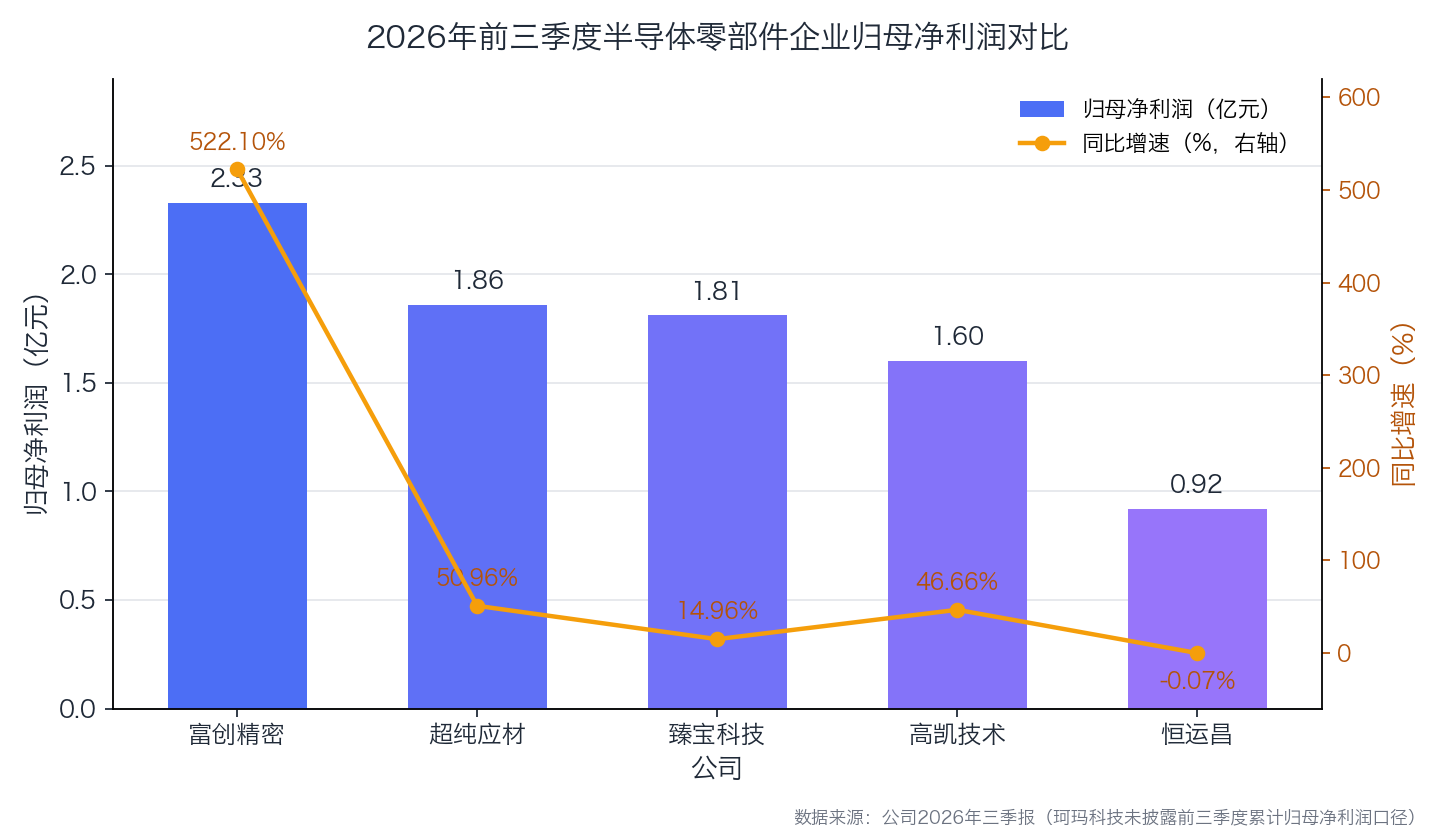
富创精密以2.33亿元的利润体量和522.10%的增速领跑,超纯应材、臻宝科技、高凯技术净利润均超1.6亿元且保持正增长,恒运昌基本持平。科玛科技归母净利润同比下降38.07%,降幅为六家中最大。
盈利分化背后的三个逻辑
第一是需求传导节奏的差异。富创精密、臻宝科技、超纯应材直接受益于晶圆厂资本开支与设备厂商订单释放,收入弹性率先兑现;恒运昌、珂玛科技的收入确认与下游设备商的采购节奏、产品验证导入进度高度相关,上半年仍在消化周期波动,第三季度才开始放量。
第二是研发投入策略的分化。珂玛科技第三季度研发费用率达31.45%,超纯应材为13.05%,富创精密为6.72%——不同的投入强度短期直接影响利润表,长期则决定高端品类突破的速度。零部件行业技术壁垒高、认证周期长,当下的研发开支实质上是下一轮产品升维的“入场券”。
第三是基数与产品结构的扰动。恒运昌第三季度73.00%的营收增速中包含上年低基数因素;高凯技术单季利润微降亦与费用节奏相关。剔除基数效应后,板块真实的增长中枢需结合在手订单与合同负债观察——富创精密三季度末合同负债同比增幅明显,是订单储备最直接的信号。
隐忧与展望
繁荣之下亦有隐忧。其一,客户集中度偏高是板块共性风险,恒运昌招股书报告期内第一大客户收入占比超过六成;其二,全球半导体零部件市场2024年规模已超1600亿元人民币,海外巨头在技术积累与极端工况下的长期可靠性上仍占优势,国产替代任重道远;其三,多家公司股价已计入较高增长预期,业绩兑现节奏稍有不及预期,估值波动可能放大。
展望四季度及2027年,随着国内晶圆厂扩产持续推进、AI驱动的新增需求释放,零部件作为设备产业链中具备耗材属性的环节,需求具备持续性。申万半导体行业前三季度归母净利润增速(168.97%)远高于营收增速(33.84%),产业链利润正在向上游高壁垒环节迁移。对零部件企业而言,能否在高研发投入与盈利释放之间取得平衡,将决定分化格局中谁者胜出。
2026年三季报勾勒出A股半导体零部件板块的清晰面貌:收入端全线增长确认景气拐点,利润端分化揭示竞争位势。富创精密的规模效应兑现、超纯应材的高端制程卡位、臻宝科技的一体化模式,代表了国产零部件突围的三条路径;而恒运昌、珂玛科技的短期承压,则提示国产替代并非坦途。板块整体正处于“需求向上、格局重塑”的关键窗口期。
2.壁仞科技荣膺观察者网ESG“科创先锋奖”:以硬核创新定义绿色智算新标杆
10月29日,上海国际可持续活力周在静安区启幕。在此次可持续活力周上,观察者网发布“2026观察者网·可持续发展典范企业榜单”,壁仞科技荣获“科创先锋奖”。
据悉,该奖项旨在表彰用心推动技术升级,通过技术的使用与更新迭代减少能耗与排放,从而为可持续发展做出卓越贡献的企业,“算电协同”在评审中予以重点关注。在人工智能算力需求激增、数据中心能耗问题日益凸显的当下,这一奖项的颁发,既是对壁仞科技以硬核技术创新驱动绿色发展的充分肯定,也彰显了业界对“以更低能耗释放更大算力”这一发展路径的高度认可,为中国高科技企业探索可持续发展提供了鲜活样本。
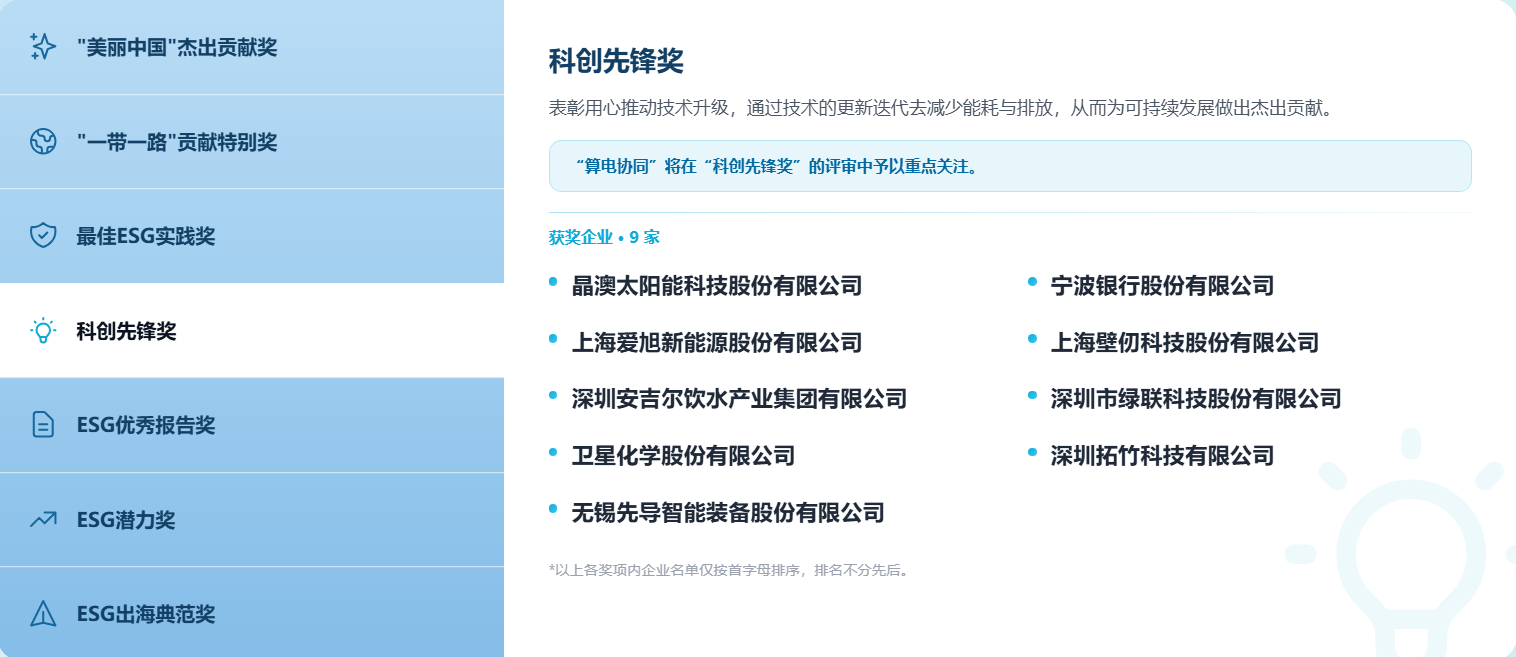
绿色算力标杆
一直以来,壁仞科技依托芯片架构、硬件模组、网络互联、散热系统的一体化能效设计,通用GPU产品算力能耗比处于行业领先水平,以实际行动践行“绿色计算”理念。
在智算基础设施领域,壁仞科技联合曦智科技、中兴通讯打造“分布式OCS全光互连芯片及超节点应用创新方案”——光跃LightSphere X。该方案采用分布式光交换(dOCS)技术替代传统电互连架构,突破了传统网络带宽密度与能耗效率的物理边界。
2026年7月,壁仞科技进一步推出下一代NPO光互连、分布式解耦架构超节点方案:最大支持单个超节点1024卡Scale-up扩展;自研BLink™ 2.0互连协议,实现1024卡统一内存空间的内存语义共享;集群已实现大模型训练性能30%以上提升。
在绿色低碳方面,光跃LightSphere X超节点系统融合冷板式液冷技术,将服务器系统PUE控制在1.15以内,大幅降低数据中心制冷能耗;壁砺™ 106L与166L液冷OAM模组集成动态调频、分级门控等精细化节能技术,可根据实时算力负载动态调节功耗,有效避免算力空载带来的能源浪费;下一代超节点方案采用GPU节点与交换机节点物理分离部署、光纤灵活互连的分布式解耦架构,GPU节点采用标准机形态,摆脱传统定制高密整机柜束缚,进一步提升部署灵活性与能效水平。
壁仞科技持续将低碳理念嵌入产品研发全生命周期,推动光互连、液冷等先进绿色算力技术规模化落地,助力数据中心节能降碳。
构建可持续发展人才生态
人才是产业发展的第一动力。壁仞科技构建了以“千帆计划”“壁仞公开课”“飞翔杯大赛”“百校开放计划”为核心的系统化人才培育体系,与清华大学、上海交通大学、复旦大学、浙江大学等数十所高校共建联合实验室或开展专项科研合作,五年来完成科研课题近50项。
2026年4月,壁仞科技作为首批国产GPU企业入驻教育部“启悟学习社区”开源平台,上线全套课程及实训平台,并配套算力向全国师生免费开放;同年5月,联合模力方舟推出AI技能认证体系,建立三级认证标准,为行业输送标准化人才评价机制。
2025年,壁仞科技交出了一份亮眼的“社会价值成绩单”:员工公益服务累计165人次、1025小时;举办公开课50余场;达成产学研横向课题38项;发表高水平论文100余篇。凭借扎实成果,公司成功入选信通院《2025年人工智能+行业标杆案例》。
面向未来,壁仞科技将继续以科技创新为引擎、以社会责任为底色,携手产业链上下游伙伴,共建开放、绿色、可持续的智能计算生态,为智能时代贡献中国算力方案。
3.纳芯微车载SerDes荣膺第二十一届“中国芯”优秀技术创新产品奖
11月2日,2026集成电路产业促进峰会暨第二十一届“中国芯”颁奖仪式在珠海隆重举行。本次评选中,纳芯微车载高速SerDes接口芯片组NLS911x系列(加串器)、NLS924x系列(解串器)在信号链领域中脱颖而出,荣获“优秀技术创新产品”奖。“中国芯”优秀技术创新产品奖主要表彰在技术创新与产品研发方面表现突出的集成电路产品,重点关注产品的技术创新性、核心性能、关键技术突破及产业应用价值,鼓励企业持续提升自主创新能力,推动集成电路产业技术进步与高质量发展。
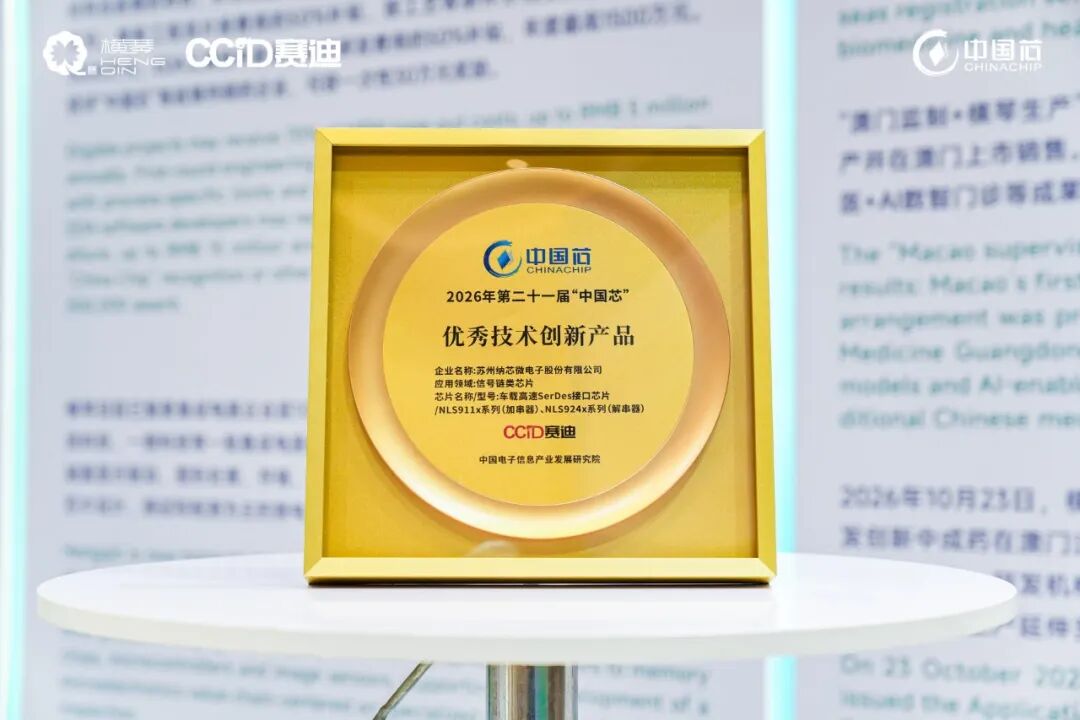
纳芯微车载高速SerDes接口芯片荣获“中国芯”优秀技术创新产品奖
随着智能驾驶与智能座舱加速渗透,车载摄像头、显示屏、激光雷达与域控制器之间的高清视频数据实时传输,已成为智能汽车的核心需求。SerDes芯片凭借高带宽、低延时、低功耗、线束少等优势,成为ADAS与智能座舱视频链路的重要传输方案,被业内视为智能汽车数据传输的“高速公路”。
以技术创新突破
打造高性能车载视频传输方案
此次获奖的纳芯微车载高速SerDes芯片组NLS911x系列与NLS924x系列基于全国产供应链打造,采用中国自主制定的HSMT公有协议,不仅实现与其他厂商相关方案的互联互通,为客户提供更灵活的芯片选型空间,还在提升系统开放性的同时兼顾了性能与供应链安全。在产品性能与可靠性方面,NLS911x系列与NLS924x系列芯片的接收机容限较主流国际厂商产品大幅提升,并具备更强的AEQ(自适应均衡)能力,有助于优化线缆布局、降低布线成本;内置丰富的诊断功能,帮助工程师更快定位问题。此外,产品在带电8kV静电接触放电(ESD)测试中实现图像传输无误码,在EMI/EMC性能上对标国际头部厂商,有助于缩短整车厂的系统测试验证周期,助力客户加速产品上市。
推动HSMT协议互联互通
共建开放SerDes产业生态
纳芯微是国内率先发布基于HSMT协议SerDes芯片的公司之一,也是HSMT协议的主要参与者之一。目前,纳芯微已联合行业头部智驾方案商、整车厂与零部件客户,启动基于HSMT 协议SerDes 芯片的量产导入及系统性测试验证,各项工作进展均符合预期。NLS911x系列与NLS924x系列预计将于2026年年底正式量产装车,助力国产车载SerDes向规模化应用迈进。
在推动HSMT协议落地方面,SerDes加串器、解串器的器件解耦、互联互通是打破封闭生态、提升产业协同效率的关键。纳芯微NLS911x系列和NLS924x系列是业内率先完成芯片级协议互联互通测试的国产SerDes方案,和其他厂商HSMT协议的SerDes方案完成了图像数据流和控制业务流的打通和寄存器互操作,真正实现了加串器与解串器的解耦,使得客户可灵活选择不同供应商的芯片组合,得到了国内头部智驾客户的高度认可。
除推动产品互联互通外,纳芯微也积极参与行业协同与标准建设。2026年北京车展期间,吉利汽车、国家新能源汽车技术创新中心、中国汽车芯片联盟共同发布了《吉利汽车SerDes白皮书》。纳芯微作为联合发布单位之一,深度参与了白皮书编制工作。白皮书聚焦SerDes技术路线、标准协同及生态建设展开,为相关技术的协同发展与产业化应用提供参考,进一步推动车载SerDes产业朝着开放协作、互联互通的方向发展。
关于“中国芯”优秀产品评选
“中国芯”评选由国家工业和信息化部指导、中国电子信息产业发展研究院举办,自2006年创办以来,已成为国内集成电路领域最具影响力和权威性的评选之一,旨在展示我国集成电路领域的产品创新、技术创新和应用创新成果。
凭借在汽车电子领域的持续深耕,纳芯微已连续六年荣膺“中国芯”奖:
2021年,优秀技术创新产品:车规级MEMS绝压压力传感器晶圆NSP163x系列
2022年,优秀市场表现产品:高可靠性隔离式双通道栅极驱动器NSI6602系列
2023年,优秀技术创新产品:高压半桥栅极驱动NSD1624
2024年,优秀技术创新产品:高集成式双相双极步进电机驱动器 NSD8381
2025年,整车芯应用卓越产品:全集成嵌入式电机控制芯片NSUC1610-Q1QNR;优秀技术创新产品:汽车级集成式耐腐蚀绝压传感器NSPAS5系列
2026年,优秀技术创新产品:车载高速SerDes接口芯片组NLS911x/NLS924x
4.中科蓝讯AB13X荣获第二十一届“中国芯”优秀市场表现产品奖
11月1日-2日,2026年"中国芯"集成电路产业促进大会暨第二十一届"中国芯"优秀产品征集结果发布仪式在横琴天沐琴台会议中心隆重举行。会议期间,2026年第二十一届"中国芯"优秀产品征集结果正式揭晓!深圳市中科蓝讯科技股份有限公司(股票代码:688332)旗下数字音频芯片AB13X凭借突出的市场表现、成熟的产业化落地能力,成功获评"优秀市场表现产品"。这是公司自2019年起持续蝉联该项荣誉,多年深耕,屡获行业肯定!
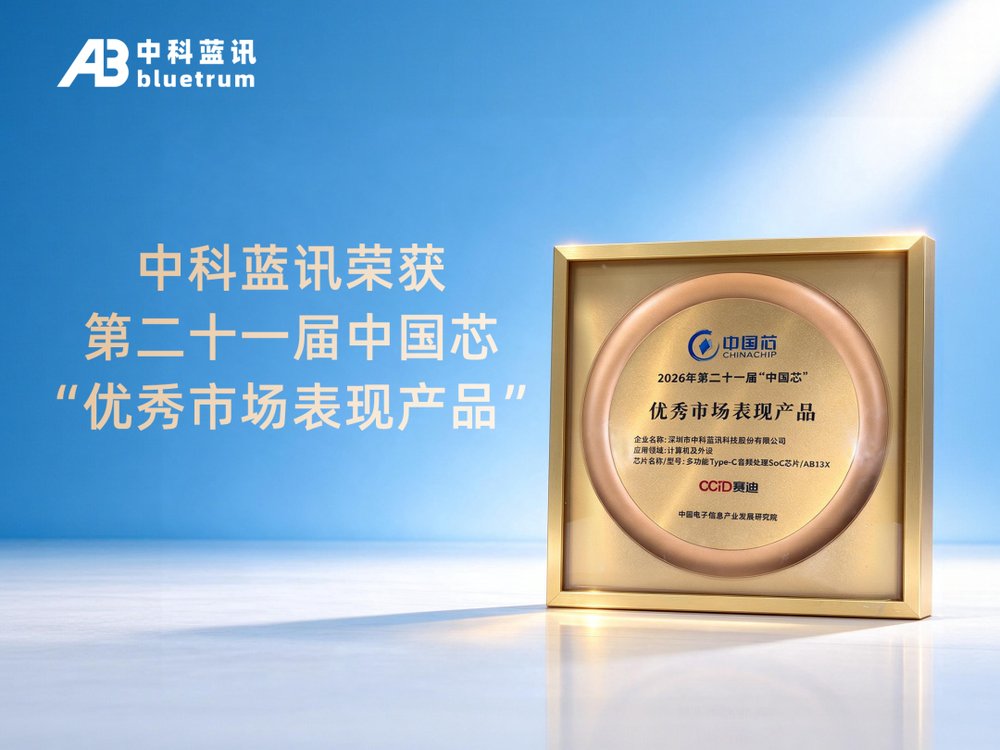
本届"中国芯"优秀产品征集共有273家企业申报、364款产品参与。在众多参评产品中,AB13X能够获评"优秀市场表现产品",是行业对产品市场落地情况的一份肯定,也激励我们继续在无线音频与数字音频芯片赛道上踏实做好产品、持续投入研发。
研发筑基,产品矩阵持续拓宽
作为科创板上市的芯片设计企业,中科蓝讯始终将研发视为核心竞争力。2026年前三季度,公司研发投入合计1.31亿元,同比增长14.82%,研发投入占营业收入比例为9.05%,持续保持高强度研发节奏。公司以市场需求为导向推进产品立项与迭代,聚焦核心产品研发进程,不断提升研发投入的转化效率。在OWS、耳夹类产品领域,公司保持技术领先,倍思、漫步者、1more万魔、QCY、SANAG等品牌耳夹产品多个项目采用公司方案。
AB13X:数字音频赛道的扎实落子
此次获奖的AB13X是公司面向数字音频领域的专用处理芯片,采用带自研DSP指令的32位RISC-V核心,主频125MHz,集成16 bit立体声DAC与单声道ADC,支持8kHz至192kHz采样率。芯片内置EQ调节引擎与DRC动态范围压缩,支持AEC回声消除与ANS环境噪声抑制,并具备OMTP/CTIA协议自动识别能力,由此实现Type-C与Lightning双接口平台的通用设计。
"优秀市场表现产品"的评选,核心在于产品是否经得起市场检验。AB13X已在Type-C数字耳机、音频dongle、智能音频线控等品类实现规模化落地,服务客户涵盖Realme、倍思、绿联、熙彼儿等品牌厂商。经过终端产品的批量导入验证,AB13X的性能与成本优势获得下游厂商充分认可,累计出货量已超7亿颗,这也从市场层面印证了该奖项的分量。
以"芯"为始,持续深耕
从无线音频到数字音频,中科蓝讯的产品边界始终围绕"声音"与"连接"的核心能力展开。此次AB13X获评"优秀市场表现产品",是行业对公司产品定义能力与产业化落地能力的一次鼓励。
未来,中科蓝讯将继续以RISC-V架构为核心技术底座,围绕无线连接与数字音频等关键方向持续投入,以更高性能、更高集成度的芯片产品服务全球客户。
5.云英谷科技VTDR6135摘得“中国芯” 优秀技术创新产品奖
VTDR6135再度折桂
11月2日,2026年度中国集成电路产业促进大会暨第二十一届“中国芯”优秀产品征集结果在珠海横琴揭晓。云英谷科技AMOLED显示驱动芯片VTDR6135脱颖而出,斩获“优秀技术创新产品奖”。
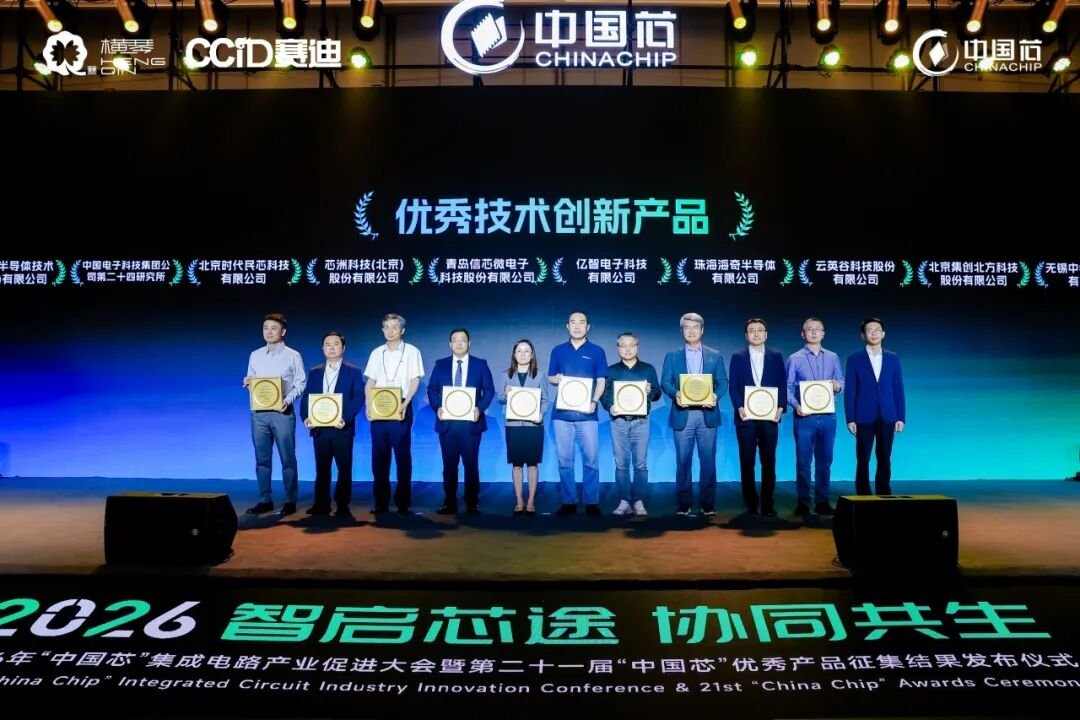
被誉为中国集成电路产业“奥斯卡”的“中国芯”评选,自2006年启动以来见证了行业技术创新与产业突破。本届“优秀技术创新产品”类别共有133家企业、151款产品申报奖项。
据了解,云英谷科技的VTDR6135在显示规格与制造工艺实现了双突破:它是国内首颗采用28nm工艺支持1.5K Real RGB的AMOLED驱动芯片,推动国产显示驱动芯片在高端手机显示画质上从跟随到并跑;以更高集成度和能效基线承载高频时序、多路电压输出与复杂补偿运算,配合APDBI超低功耗技术,VTDR6135在保持高分辨率与高刷新率的同时,将由此带来的功耗增加和续航压力控制在可接受区间。
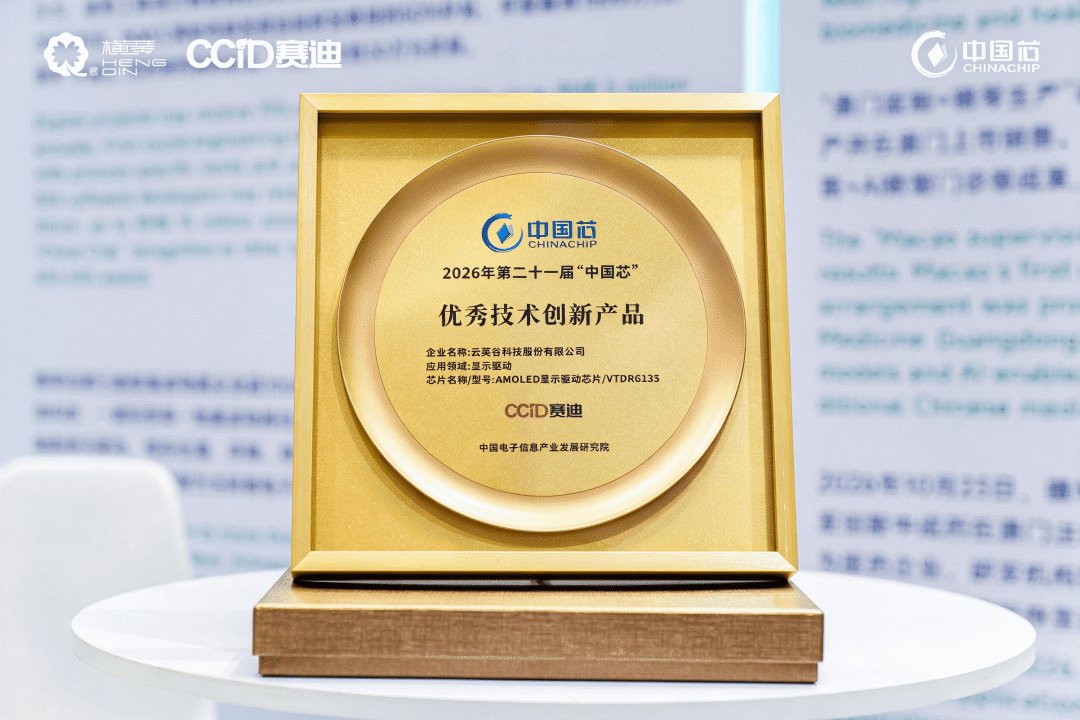
此外,VTDR6135加强了在刷新率、LTPO适配、寿命补偿和算法层面的系统性能力,将AMOLED显示驱动的高速时序能力推到移动端电竞屏所需档位,让高刷流畅与低刷省电在同一套驱动架构内完成无缝切换。更具分量的是,VTDR6135已成功量产并应用在国内高端品牌手机中。
从2019年VTDR6110摘得“中国芯”优秀技术创新产品奖,到VTOS6203、VTOS6205、VTDR6130A相继获奖,再到此次VTDR6135的脱颖而出,云英谷科技在“中国芯”舞台上的持续亮相,勾勒出一条持续突破的技术进阶轨迹。
6.国科微GK7206V1荣获2026“中国芯”优秀市场表现奖
11月2日,2026年“中国芯”集成电路产业促进大会在珠海召开,第二十一届“中国芯”优秀产品征集结果同期揭晓。国科微旗下黑光AOV视觉处理芯片GK7206V1凭借在低功耗AOV、AI ISP等技术领域的突破创新,并已在轻量级端侧AI市场实现规模化商用,荣获“2026中国芯优秀市场表现奖”。这一荣誉既是对国科微视觉AI技术实力的权威认可,也标志着公司在端侧视觉AI赛道的持续深耕再获行业肯定。
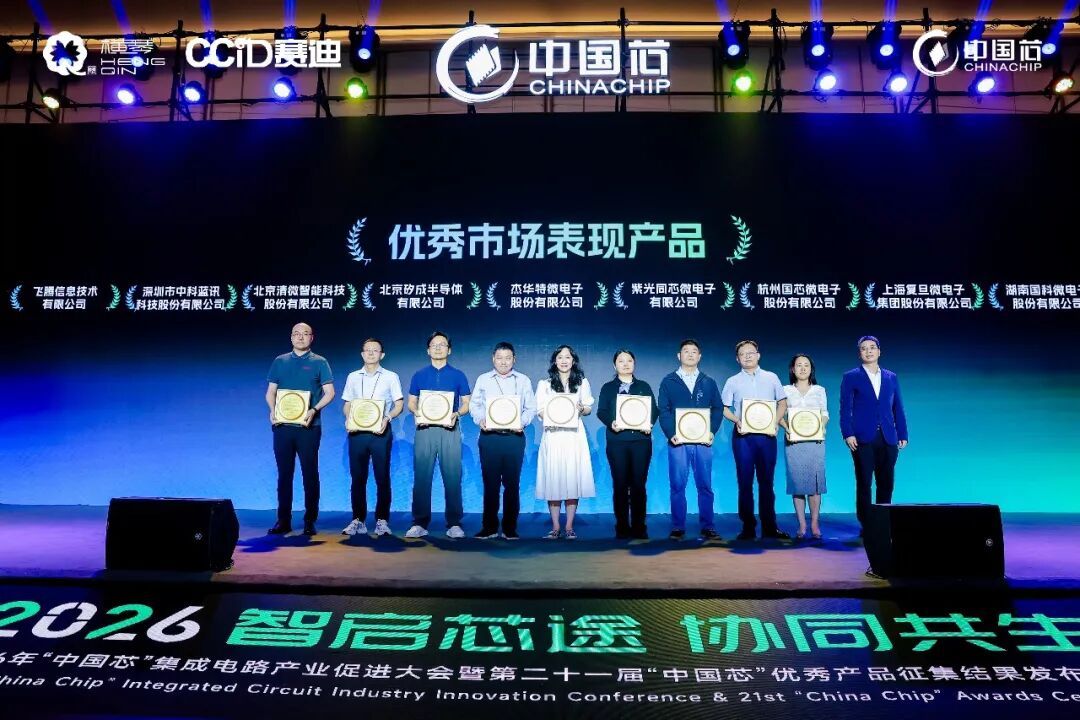
中国芯”优秀产品征集活动始于2006年,由工业和信息化部指导、中国电子信息产业发展研究院主办,秉承“以用立业、以用兴业”的方针,对国内集成电路领域在产品、技术和应用方面的创新成果进行表彰。GK7206V1系列此次获奖,正是其产品创新与应用落地综合实力的集中体现。
GK7206V1系列采用低功耗设计,搭载圆鸮AI ISP引擎,支持AOV和快速启动,为用户提供高画质、低码率、低内存、低延时、低功耗的解决方案,广泛应用于安防监控、低功耗电池摄像头、行车记录仪、无人机图传、可视门铃门锁等场景。
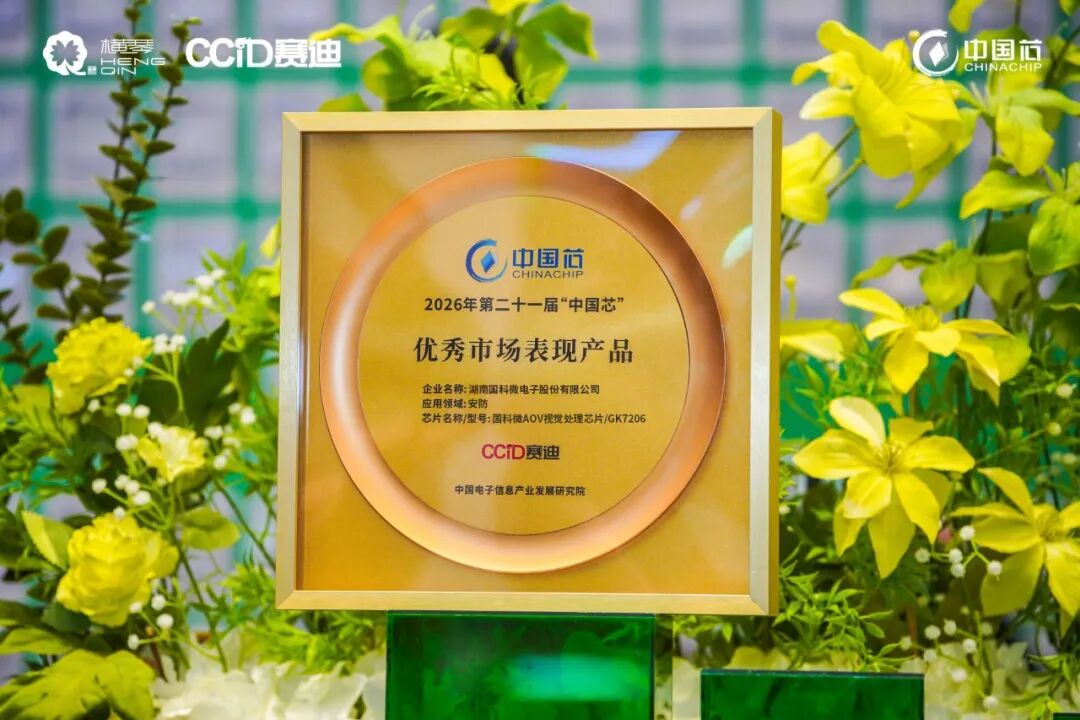
该系列集成1.0T@INT8 NPU,仅需0.5T算力即可实现4M@15fps的AI NR降噪,叠加传统ISP双3DNR降噪技术,大幅提升降噪性能。经用户反馈,得益于圆鸮AI ISP强大的AI NR性能,GK7206V1系列黑光全彩效果出众,在同类产品中处于领先水平。
GK7206V1系列依托成熟的STR待机技术,充分释放AOV低功耗优势,实现场景应用的深度突破。该系列在支持AOV的同时,夜间结合圆鸮AI ISP,无需补光即可保持成像清晰,显著降低整机功耗,延长机器续航。
市场表现方面,GK7206V1系列自推向市场以来,凭借低功耗、黑光全彩与端侧AI能力的差异化优势,快速获得市场广泛应用,上市60天即实现规模量产,一年内出货量突破千万级。目前,该系列客户导入持续加速,出货规模稳步攀升,已在多个细分场景实现规模化量产落地,成为国科微AI视觉芯片产品矩阵中重要的增长引擎,市场认可度与品牌影响力持续提升。
除GK7206V1系列外,国科微已形成完整覆盖高端、普惠、轻智能市场的产品布局:4K AI视觉芯片GK7606V1系列面向高端专业安防与工业视觉场景;轻智能视觉芯片GK7203V1系列精准适配轻量化智能视觉终端需求;最新发布的新一代黑光AOV芯片GK7205V1系列采用先进制程工艺,搭载全新升级的NPU架构,应用于消费类安防、低功耗视觉感知场景。
目前,国科微正以扎实的产品矩阵构建起AI视觉芯片的市场优势。未来,随着AI视觉应用边界不断拓展,国科微将继续以技术创新为驱动,围绕低功耗、高画质与端侧AI能力持续演进,携手产业链伙伴推动视觉芯片在更多场景落地生根,以“中国芯”推动千行百业的智能化发展。
 简体中文
 English