


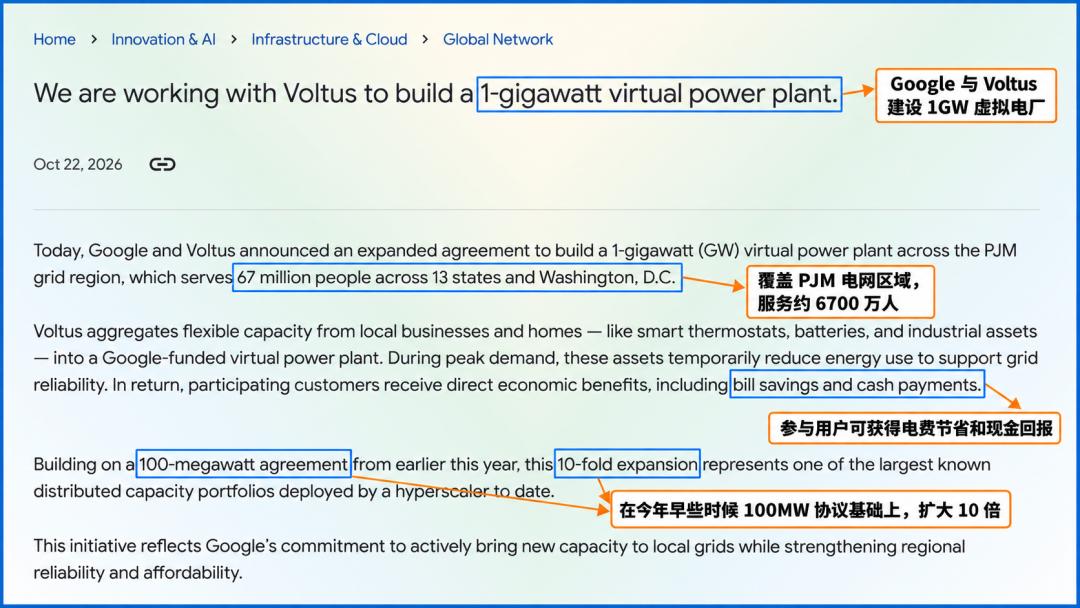
2026年10月22日,谷歌宣布扩大与能源技术公司 Voltus 的合作,计划在美国 PJM 电网区域打造约1GW规模的虚拟电厂。
这笔交易值得注意的地方在于:谷歌不是简单地购买更多电力,而是出钱整合家庭和企业的灵活用电资源,在电网最紧张的时候,让这些用户少用一点电,从而腾出更多可用容量。
为什么AI数据中心越来越缺电,谷歌却开始花钱让别人少用电?
因为现在的问题,不只是美国缺多少电,而是数据中心需要电的时候,电网能不能及时提供足够的容量。
这对美股投资者很重要。AI电力投资的机会,可能不只在核电、天然气和发电设备,还包括储能、电网管理,以及能够提高现有电网利用效率的公司。
为什么电力容量越来越贵?
先看美国最大的批发电力市场之一——PJM。
2025/26年度容量拍卖的总成本,从上一轮约22亿美元升至147亿美元;单位容量出清价格也从每兆瓦每天28.92美元,升至269.92美元。
到了2028/29年度拍卖,出清价格又达到每兆瓦每天325美元的监管上限,获得的容量仍比可靠性要求少约6,831兆瓦。
这组数据说明,电力市场面临的压力已经不只是电价上涨,还有能够在关键时刻稳定供电的资源不足。
为什么会这样?
AI数据中心需要大量电力,而且不能轻易中断。但建设新的电厂、变电站和输电线路需要时间。即使科技公司有钱,也不能直接跳过审批、施工和电网接入流程。
与此同时,老旧电厂退役、极端天气和输电瓶颈,也在影响电力供需。因此,谷歌现在面对的是一个很现实的问题:新电源还没建好之前,能不能先从现有电网里挤出更多可用容量?
虚拟电厂就是其中一种办法。
谷歌买的不是电,而是调节能力
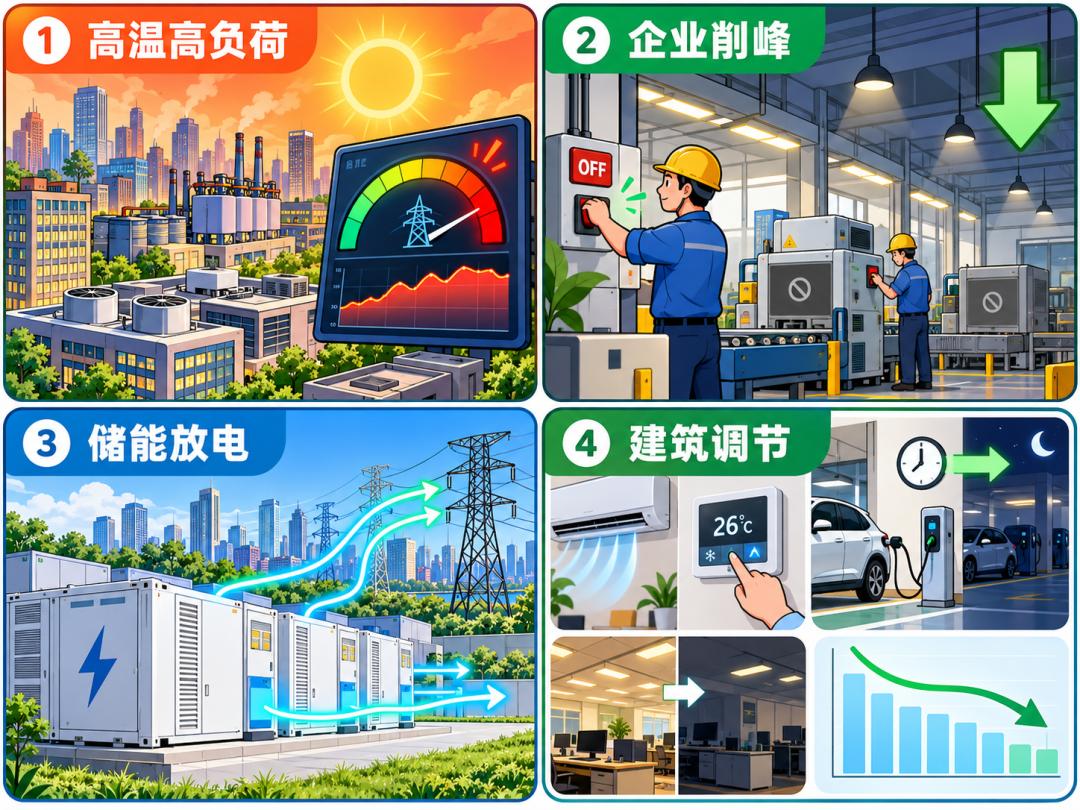
虚拟电厂(VPP)并不是真的发电厂。它通过软件,把分散在家庭和企业里的储能电池、可调节用电设备和其他能源资源组织起来,在电网需要时统一调度。
比如,电网负荷接近上限时,一些商业建筑可以暂时降低空调负荷,部分工厂可以调整非紧急用电任务,储能电池也可以释放电力。
单个用户能腾出的容量有限,但如果把大量资源整合起来,就可能形成可观的调节能力。参与者获得补偿,电网缓解高峰压力,谷歌则多了一种争取电力容量的办法。
双方今年6月的初始合作规模为100MW,此次协议涉及新增1,070MW的灵活容量,目标相当于扩大约一个数量级。根据相关披露,项目预计在未来3至4年逐步达到满容量。
这里有一个关键区别:1GW是项目的目标容量,不等于谷歌已经获得1GW全天候、稳定可用的电力。
虚拟电厂主要帮助电网应对特定时段的负荷压力,不能替代数据中心所需的持续供电。
但它有自己的优势:不必等一座新电厂建成,就有机会利用现有资源缓解部分电力瓶颈。
这也是谷歌愿意投入的原因。对于急着扩张AI基础设施的公司来说,能否更快获得可用电力,本身就有经济价值。
需求响应已经开始变成一门生意
这并不只是谷歌的一笔特殊交易。
根据PJM独立市场监察机构的数据,2025年PJM需求响应业务收入达到5.236亿美元,同比增长240.6%。其中,紧急需求响应占总收入约88%。
不过,这个增幅很大程度上受到容量市场价格上涨推动,并不代表实际削减的用电量也增长了240%。
但它至少说明了一件事:当电网越来越紧张,能够在关键时刻调整用电的能力,也开始获得更高的市场定价。
这对Voltus这样的公司有利。它们通过聚合分散的能源资源、管理参与者并协调需求响应,把原本零散的用电能力变成可以出售的服务。
Voltus目前仍是私人公司,没有可直接交易的美股代码。公司近期完成了2.25亿美元D轮融资,私募市场平台Forge给出的投后估值约为15.2亿美元。
对普通投资者来说,更值得研究的是:这类模式能否复制到更多电网区域,收入能否形成长期合同,以及扩张后能否保持合理的利润率。
美股公司看谁?
如果要沿着这条产业链研究美股,我会分成两个方向:一个是建设电力系统所需的设备,另一个是能够提供稳定电力的发电资产。
第一类:GE Vernova(GEV),电网设备与发电设备供应商。
虚拟电厂可以提高现有电网的利用效率,但它不能替代所有电网投资。数据中心持续扩张,仍然需要变压器、开关设备、变电站和输电基础设施。
GE Vernova的业务覆盖电气化设备、燃气发电设备及相关服务,因此有机会从多个环节受益。
根据你提供的公司数据,GEV在2026年第二季度新增订单达到242亿美元,期末积压订单达到1,760亿美元;上半年电气化业务的数据中心相关订单超过50亿美元。
这些数字说明,AI电力需求已经不只是市场叙事,而是开始转化为设备订单。
但投资者还要看另一面:订单能否按时交付,利润率能否维持,以及积压订单什么时候真正变成现金流。订单多,不代表所有收入都能立刻兑现。
第二类:Constellation Energy(CEG)、Vistra(VST)和Talen Energy(TLN),现有发电资产运营商。
谷歌与Voltus合作,解决的是部分时段的电力调节问题;与Constellation达成的核电合作,则是另一条路线。
根据双方公布的安排,谷歌签署了涉及核电扩容和现有发电能力的长期协议。其中,核电扩容涉及890MW,另有2,700MW现有发电能力的长期安排。
这两部分合计3,590MW,但只有890MW属于新增发电能力。这个区别很重要:长期购电协议可以锁定电力供应,却不意味着所有签约容量都是新建出来的。
对谷歌而言,长期合同能够提高未来电力供应的确定性;对发电商而言,合同则有机会为现有机组和扩容投资提供更清晰的收入预期。
CEG已经与谷歌达成明确合作,因此有直接的交易依据。VST和TLN同样值得研究,但不能仅凭它们拥有发电资产,就认定它们会获得类似合同。
接下来要比较的是各家公司的可用发电容量、合同电价、尚未锁定价格的电力比例,以及新增投资和债务成本。
真正值得投资的,是谁能把需求变成现金流
把谷歌的两条路线放在一起看,逻辑就清楚了。
一边与Voltus合作,利用需求响应和储能资源缓解电网高峰压力;另一边与Constellation签订长期电力协议,并推动核电扩容。
前者争取更灵活地使用现有电网,后者保障更长期的电力供应。它们不是互相替代,而是在解决不同的问题。
对投资者来说,这意味着AI电力产业链不应只盯着发电量,还要研究电网设备、储能调度和长期供电合同。
但也不要把行业需求增长直接等同于美股上涨。
GEV需要兑现订单,CEG需要管理好合同和资产回报,VST和TLN则需要证明自身发电资产能够带来足够的利润和现金流。估值如果已经提前反映未来多年增长,即使行业方向正确,也可能买得太贵。
美股投资网判断是,谷歌这笔交易最重要的意义,不是证明虚拟电厂可以解决美国的电力短缺,而是证明科技巨头已经愿意为提高电网灵活性付费。
未来AI基础设施的竞争,不只是GPU和数据中心的竞争,也是电力供应、接入速度和使用效率的竞争。
对美股投资者而言,与其追逐每一个AI电力概念,不如盯住三件事:订单是否真实落地,项目能否按期交付,以及最终能产生多少自由现金流。
因为真正能长期受益的,不是故事讲得最大的公司,而是能够把AI带来的电力需求,持续转化为利润的公司。




 简体中文
 English