


三星电子与SK海力士拒绝韩国电力公社25万亿韩元五年电费预付方案,电力成本首次以对价形式摆上芯片巨头谈判桌。台积电一家约占中国台湾9%的发电量,2030年半导体业占比将升至24%;美国数据中心2028年面临49GW电力缺口。稳定电力正取代税收优惠,成为全球芯片招商的核心筹码。
核心观点
1、电,第一次被当成"对价"摆上了芯片巨头的谈判桌。韩国电力公社提出让三星电子与SK海力士预付五年合计25万亿韩元的电费、为电网建设筹资,被两家公司以现金流风险和投资挤占为由拒绝。当负债累累的公用事业开始向客户伸手要钱,电力短缺已不是新闻背景板,而是摊在桌面上的真金白银。
2、先进制程正在把晶圆厂变成"电老虎"。EUV光刻机单台一年耗电超过1100万度,台积电2025年全年耗电量达287.7亿度,一家公司约占中国台湾9%的发电量;台电已计划对半导体等耗电大户单独涨价15%至20%。
3、美国的算力扩张正在撞上电网的天花板。摩根士丹利测算,2028年美国数据中心将面临49GW电力缺口;监管层已介入并网规则,联邦层面的停电风险警报在2026年被拉响。高盛的判断很直白:AI算力的尽头是电力。
4、电力保障正在取代税收优惠,成为芯片招商的核心筹码。晶圆厂和数据中心可以选址,电网却难以搬家——谁能给出稳定且可扩张的电力方案,谁就能赢得下一座晶圆厂。
从首尔的一张账单说起
2026年9月14日,一份来自韩国电力公社(KEPCO)的提案占据了韩国财经媒体的头条:这家韩国唯一的电网运营商希望三星电子与SK海力士预付未来五年的电费,合计25万亿韩元,约合186亿美元,用意是为庞大的电网建设筹措资金,同时避免继续推高自身的债务。韩电的处境不难理解:AI驱动的半导体扩产与数据中心热潮正让韩国的电力需求曲线快速上扬,而电网投资是典型的重资产、长周期生意,靠举债硬撑难以为继。
但两家芯片巨头几乎不约而同地说了“不”。理由被媒体概括为两点:五年预付带来的现金流风险,以及可能挤占本已高企的必要投资支出。BusinessKorea的报道点出了企业的顾虑——五年之久的不确定性无法接受。对三星和SK海力士来说,此刻正是AI存储“超级周期”的红利期:三星刚刚把平泽P5基地从双层晶圆厂加码为三层晶圆厂,SK海力士位于龙仁园区的新厂也全部采用三层结构;甚至有大客户开出“投资专属生产线、出资购买光刻机”的前所未有报价,只为锁定产能。在这样的扩张节奏下,把数十亿美元量级的现金提前锁进电费账单,显然不是一笔划算的买卖。
这桩看似局部的商业谈判,其实是个信号:当电力从“随时可得的公用商品”变成“需要提前锁定、甚至需要董事会级决策的战略资源”,半导体产业的游戏规则正在被改写。
电老虎:先进制程重写晶圆厂的电力账本
半导体是出了名的“电老虎”,先进制程把这个属性推向了极端。以EUV光刻机为例,单台功率约1.3兆瓦,一天耗电约3万度,一年下来超过1100万度。台积电目前拥有约200台EUV,2025年全年耗电量高达287.7亿度,其中约一半直接用于芯片生产。这还只是光刻环节,若把整个生态算进去,电力曲线的斜率只会更陡。
电力供需的天平正在倾斜。据中国台湾媒体报道,台电已酝酿针对AI半导体及数据中心等耗电大户单独调价,涨幅在15%至20%之间,而民生与小商业用户电价保持不动,原因是天然气、石油价格大涨已推高发电成本约60%。更能说明问题的一组数字是:半导体产业目前占台电发电量的17.71%,约520亿千瓦时,预计2030年升至24%、2035年升至30%;其中仅台积电一家,就约占台电发电量的9%。
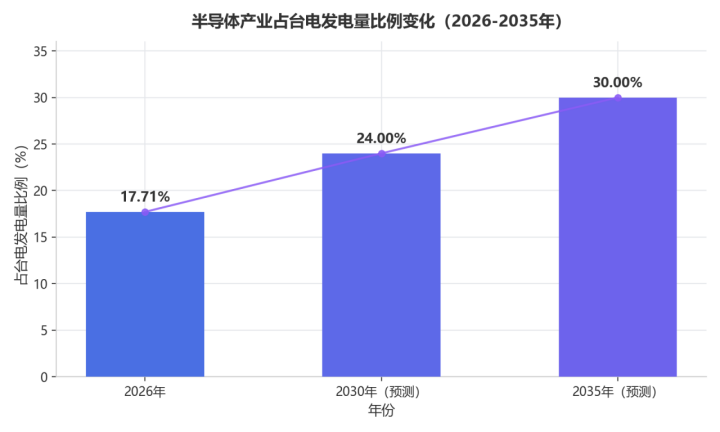
图表的走势一目了然:五年之后,中国台湾每四度电就有一度流向半导体,十年后逼近三成,涨价与保供的压力只会同步放大。需要说明的是,不同机构的统计口径存在差异:S&P Global按用电量口径测算,台积电目前约占中国台湾整体用电的8%,到2030年可能升至近24%;也有媒体给出10%的当前占比。口径虽有出入,方向却完全一致——单一产业乃至单一公司,正在逼近一座中型经济体的电力体量。
连锁反应已经写进价格。AI用电导致功率半导体缺货,中国台湾功率器件厂商正酝酿年内第三轮涨价,非合约产品涨幅10%至15%,而上半年相关产品均价已上行15%至20%;国际IDM大厂的部分功率元件交期拉长到30周。芯片本身不够用,让芯片运转的电力元件也开始不够用。
中国台湾的天花板:与电网赛跑的扩产
把镜头拉回中国台湾。台积电正在经历一场史无前例的扩产:仅岛内就有13座晶圆厂同步在建,海外另有5至6座,全球在建总数接近20座,是过去同期水平的约5倍。设备采购预估在短短半年内从1倍上调至1.9倍,台积电高级副总裁侯永清坦言,这是他30年来从未见过的增长速度,而真正的瓶颈并非单一企业是否愿意扩产,而是整个供应链与产业生态能否承受如此快速的扩张。与之对应,台积电资本支出从2024年的297.6亿美元跃升至2025年的409亿美元,2026年指引更是上调至600亿至640亿美元,两年内接近翻倍。
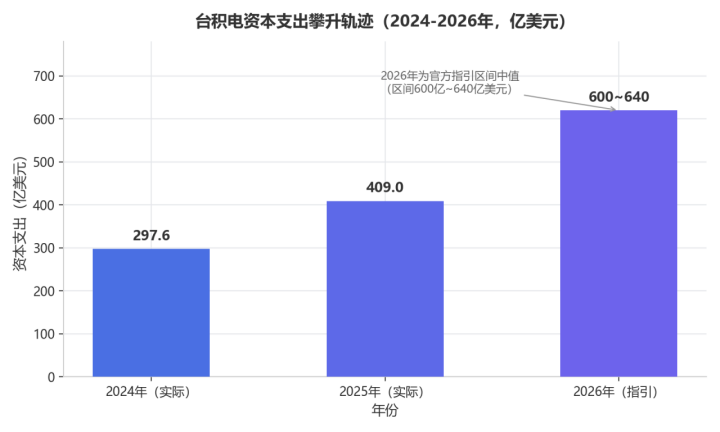
资本支出的陡峭曲线背后,藏着最朴素的约束:买得到设备,还要买得到让设备转起来的电。
问题在于,岛内的电力系统并没有同步扩容。中国台湾高度依赖进口化石燃料,最后一座核电站即将退役,可再生能源建设进展缓慢,能源危机的警告早已见诸报端。Business Insider援引的分析认为,中国台湾电力供应的“迟缓增长”将直接考验台积电乃至整个半导体产业的成长上限;“缺电、缺水”更被业界列为台积电面临的头号风险。台积电先进封装研发处处长陈彦铭直言,AI系统目前面临两大关键瓶颈——供电与散热。
这种紧张关系已经跨过太平洋。台积电亚利桑那厂的投资额从最初的120亿美元一路膨胀至1650亿美元,且有报道称当地电网稳定性问题曾干扰生产、造成晶圆报废。对一家习惯在电网密集区高效运转的代工巨头来说,海外工厂的电力课,学费不菲。
美国:数据中心开始被电网“限流”
美国的故事更像是这一切的前传与预演。哈佛贝尔弗中心观察到,超大规模数据中心的建设热潮,正在系统性推高美国的用电增速。高盛在报告中说得更直白:释放AI潜力的最关键障碍并非资本,而是电力——数据中心首次成为电力行业增长的主要驱动力,预计到2030年全球数据中心电力需求较2023年扩张约175%,相当于凭空增加一个“全球前十耗电大国”的负荷。需要指出,高盛不同批次报告的口径存在差异,此前版本给出的增幅约为160%——上修的轨迹本身,就是需求失控感的一部分。
Gartner的最新预测同样陡峭:全球数据中心电力需求将从2025年的104GW增至2030年的290GW,用电量突破1200TWh。
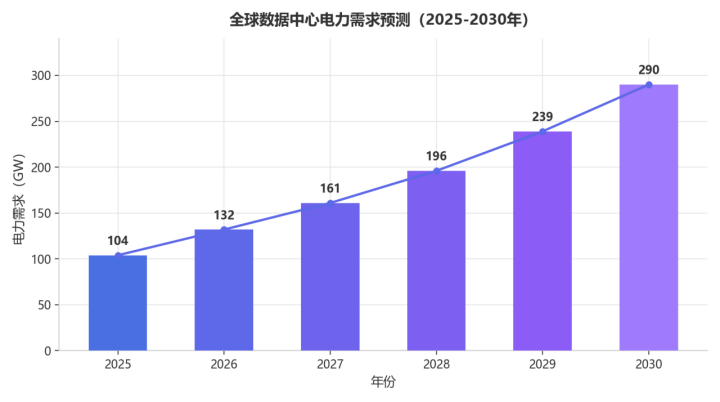
五年时间,需求接近三倍——这不是电网按部就班能够追上的速度。
供应侧的窘迫更具体。摩根士丹利测算,到2028年美国数据中心需要74GW电力,而届时可获得的容量只有25GW,缺口高达49GW。美国电网的平均使用年限已达40年,新建一座天然气电厂的并网周期长达5至7年,变压器等关键设备的交付延迟进一步拉长工期。监管层已经坐不住了:2026年6月,美国联邦能源监管委员会(FERC)全票通过决议,命令全国六大电网运营商限期说明如何加快AI数据中心的并网速度,逾期不达标将被强制改写接入规则;2026年联邦层面罕见的停电风险警报因此被拉响。数据中心目前已占美国总用电需求的约6%,而对这座以“电力无限”为前提建设的科技帝国来说,“限电”正在从陌生词汇变成日常议程。
电力即筹码:招商逻辑正在重写
当电力成为稀缺品,它就从成本项变成了筹码。EY测算,2025至2030年全球数据中心投资将高达7万亿美元,其中仅电力设备建设就将新增约1855亿美元;高盛预计到2030年美国电网累计资本开支约7900亿美元。这些钱流向哪里,产业就落地在哪里。
地区 | 核心矛盾 | 关键事实 |
韩国 | 电网投资缺口与芯片巨头现金流的博弈 | 韩电25万亿韩元五年预付方案被拒 |
中国台湾 | 扩产提速与电力供给迟缓的赛跑 | 半导体占台电发电量17.71%,2030年达24% |
美国 | 数据中心并网需求与老化电网的冲突 | 2028年电力缺口达49GW |
供需两端都在用脚投票。供给端,高盛预计2030年美国为满足数据中心需求的新增发电产能中,天然气调峰约占51%、太阳能约27%、联合循环燃气轮机约12%、风电约9%,并把小型模块化反应堆(SMR)视为数据中心可靠基荷电力的长期解方。需求端,数据中心正在推动一场供电架构革命:英伟达牵头转向800V高压直流架构,英飞凌坦言传统54V架构已触及容量瓶颈;业内甚至断言,电力正从数据中心的“配套”变为“前置瓶颈”。
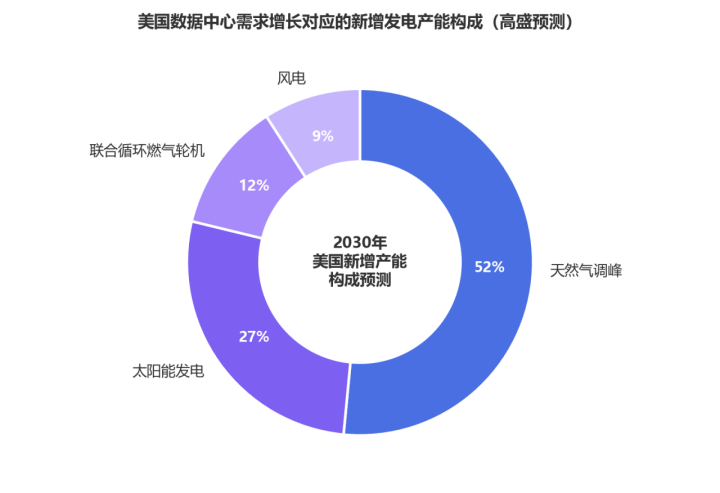
化石燃料仍在扛大旗,而核电与绿电的博弈,将决定十年后AI产业的电力底座。
对中国台湾、韩国这样的产业聚集地而言,电力早已是招商的硬约束;对美国亚利桑那这样的新兴承接地来说,“能不能给出稳定且可扩张的电力方案”正在取代“税收减免几个百分点”,成为选址谈判的第一个问题。这也正是韩电那纸预付方案的深层含义:公用事业想让芯片巨头分担电网投资,芯片巨头想要的是电力承诺与价格稳定——双方都在重新计算“电”这笔账。
结语:
韩电的预付方案被拒,并不意外。让现金流正当其时的芯片公司,为负债累累的电网预付五年电费,风险分配明显失衡。但这纸被拒的方案留下了一个真问题:当耗电以百亿度计的工厂不断落成,电网投资的缺口终归要有人来填——靠对耗电大户涨价、靠长期购电协议、还是靠某种风险共担的新契约,全世界还没有标准答案。
可以确定的是,电力与半导体的绑定只会越来越深。电力正在从背景条件变成前置变量,从成本项变成筹码。下一轮半导体版图的争夺,很可能不在光刻机旁,而在电网图上。
 简体中文
 English