


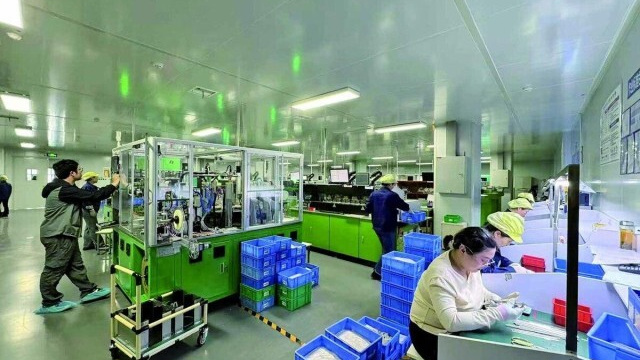
图:新湘潭(华声在线湘潭频道) 湘怡电子钽电容生产车间
11 月 9 日晚,宏达电子披露 10 亿元定增预案:5.3 亿元建片式高分子聚合物钽电容产线,4.7 亿元建陶瓷薄膜电路与单层陶瓷电容产线。两个项目总投资 10.83 亿元,按募资上限测算,名义差额 8307 万元由公司自筹。
这份 54 页的预案有一处空白:两条产线建成后新增多少产能、带来多少收入,全文没有数字。两个项目的效益分析都只有一句,“经可行性论证及项目收益测算,本项目具有良好的经济效益”,没有达产收入、内部收益率和投资回收期。
宏达电子的主业是高可靠元器件,用在军工、航天这类领域。2026 年上半年,民品收入 2.96 亿元,同比增长 118.99%,占营业总收入 32.56%;高可靠产品收入 6.02 亿元,同比下降 15.65%。高可靠仍占营收六成六,但增量已经不在那里。陶瓷薄膜电路与单层陶瓷电容按合并口径收入 1.57 亿元,增长 183.12%,占营收 17.29%;钽电容合计 2.84 亿元,仍是第一大品类,同比下降 6.86%。
预案说这两块产能不够用了:“受益于下游需求的高速增长,公司相关产品产能已趋于饱和,现有产能已无法满足公司持续快速发展的业务需求。”紧跟着还有一句自我定位:主要客户以高可靠领域用户为主,对 AI、光通信等新兴产业领域客户的覆盖程度相对较低。按这个逻辑,现有产能对应高可靠客户,新增产能要去接新客户。
钽电容:赌一个新品类
项目实施主体是湘怡电子,湘君电子的全资子公司,地点在湖南湘乡,建设周期 36 个月,总投资 5.81 亿元。片式高分子聚合物钽电容走的是另一条工艺路线,阴极用导电高分子材料替代二氧化锰,等效串联电阻更低,纹波电流能力更强。预案称这类产品“单颗价值高于普通钽电容器产品,属于钽电容器行业内的高价值赛道”。
它要进的是 AI 服务器。预案引高盛预测,2025 到 2030 年 AI 服务器市场规模从 3000 亿美元升到 1.24 万亿美元,年均复合增长 33%;AI 服务器的钽电容单位用量是传统服务器的 30 倍。供给端相反,全球 AI 算力级聚合物钽电容产能约九成集中在 KEMET、AVX、松下、Vishay 四家手里。
预案称公司产品“已导入国内服务器、存储等领域的头部厂商,完成样品验证并实现批量供货”。点名的客户是服务器和存储厂商,没有点名光模块厂商,也没有披露聚合物钽电容的收入数字。
薄膜电路:扩产兼做新品开发
另一个项目由宏达电子自己实施,地点株洲,建设周期 24 个月,总投资 5.02 亿元。它对应上半年增长 183% 的业务,但不是单纯扩产。预案写这个项目要解决的是,“受产能规模限制,无法满足 AI 数据中心与光通信领域新产品类别的开发和规模化生产需求”。
陶瓷薄膜电路是基板,承托光模块里激光器和探测器的封装;单层陶瓷电容(SLC)是器件,用在 800G、1.6T、3.2T 光模块的射频前端线路上,做耦合、滤波、旁路和匹配。预案称这个赛道“仍以日本、美国等外资企业为主导”。
客户阶段是另一回事。公司“已与多家国内知名通信行业龙头公司国产化项目组对接,部分送样产品已通过客户可靠性实验室综合认证”。
口径:合格供应商不是批量供货
预案里关于客户进展有两句话,强度不一样。
一句在可行性分析里:“公司持续将核心技术与产品向光通信产业相关领域拓展,已成为多家国际头部光模块厂商合格供应商,具备扎实的市场和客户基础。”另一句是送样产品通过认证。
合格供应商是准入资格,指进了名录、有资格接单;批量供货是另一回事。预案对钽电容用的是“完成样品验证并实现批量供货”,对光模块这条线只说到合格供应商和送样认证,没有给量。
时间:募资落地与产能落地之间
测算摊薄影响时,公司假设本次发行于 2027 年 5 月末完成,此前还需取得国防科工局审查批准,并经股东会审议、深交所审核、证监会同意注册。
按 2027 年 5 月末往后推,24 个月的薄膜电路项目到 2029 年年中建成,36 个月的钽电容项目到 2030 年。这两个时点是稿件按预案披露的建设期推算,不是公司表述;达产和爬坡时间预案未披露。
而预案里光模块需求测算的落点,是 2026 年:2025 年数通市场 800G/1.6T 光模块 100 亿到 150 亿美元、约 2400 万只;2026 年需求有望近 9000 万只,市场规模约 450 亿美元,同比增长约 272%。预案自己写了一句,“2026 年是 1.6T 光模块集中部署之年”。
用 2026 年的紧缺,论证 2029 年的产能,中间隔着一代产品。它押的不是明年后年的供货紧张,是 3.2T 及下一代光模块的供应格局里还有没有新进入者的位置。
资本:先分红后融资
截至 6 月末,公司资产负债率 10.3%,短期借款、长期借款、应付债券三栏为空。最近三年现金分红合计 7.82 亿元,其中 2025 年度分红 4.12 亿元,占当年归母净利润 4.01 亿元的 102.66%。按募资上限算,三年分给股东的钱是本次募资额的 78%。
没有银行借款,分红超过当年利润,扩产靠股权融资。这不违规,但结果是新股东分摊资本开支;这个选择是主动还是被迫,预案没有解释。
上一次定增是 2021 年,募了 9.94 亿元。到今年 6 月末,生产建设项目累计投入 5.45 亿元,进度 87.96%,达产时间从 2025 年底推迟到 2026 年底,理由写在半年报里:“行业需求复苏不及预期,市场竞争与成本压力加剧。”
判断:确定性不在一个层级
这次定增要看的不是 10 亿元这个数字,是两个项目不在同一个成熟度上。
薄膜电路和 SLC 那条线对应上半年增长 183% 的业务,客户走到合格供应商和送样认证,4.7 亿元花出去,24 个月建成。钽电容那条线是把工艺复制到一个新品类,客户点名的是服务器和存储厂商,已批量供货,光模块客户未被点名,36 个月才建成,拿的钱却更多。前者风险主要在需求,后者主要在良率爬坡和客户认证,确定性不在一个层级。
要盯的有三处:问询回复与募集说明书里会不会补出产能和效益测算;2027 年半年报里这条线能不能维持三位数增长,掉到两位数,2029 年产能消化的假设就要下修;国防科工局审查与股东会的时点,一旦推后,2029 和 2030 年的推算也要跟着推后。
 简体中文
 English