


“欧莱雅在寻找创新机会时,会重点挖掘消费者未被满足的需求与潜在市场空间,再匹配能够承接这些需求的前沿技术,在需求与技术的交叉点上完成布局。”欧莱雅CEO Nicolas Hieronimus表示。
落地到现实则是,日前欧莱雅中国旗下上海美次方投资有限公司,完成对深圳市“潜在独角兽企业”、深耕重组贻贝粘蛋白赛道的深圳柏垠生物科技有限公司的投资。工商信息显示,美次方对柏垠生物持股比例为7.133109%,对应注册资本认缴出资额13.6209万元,该金额并非实际投资总额。
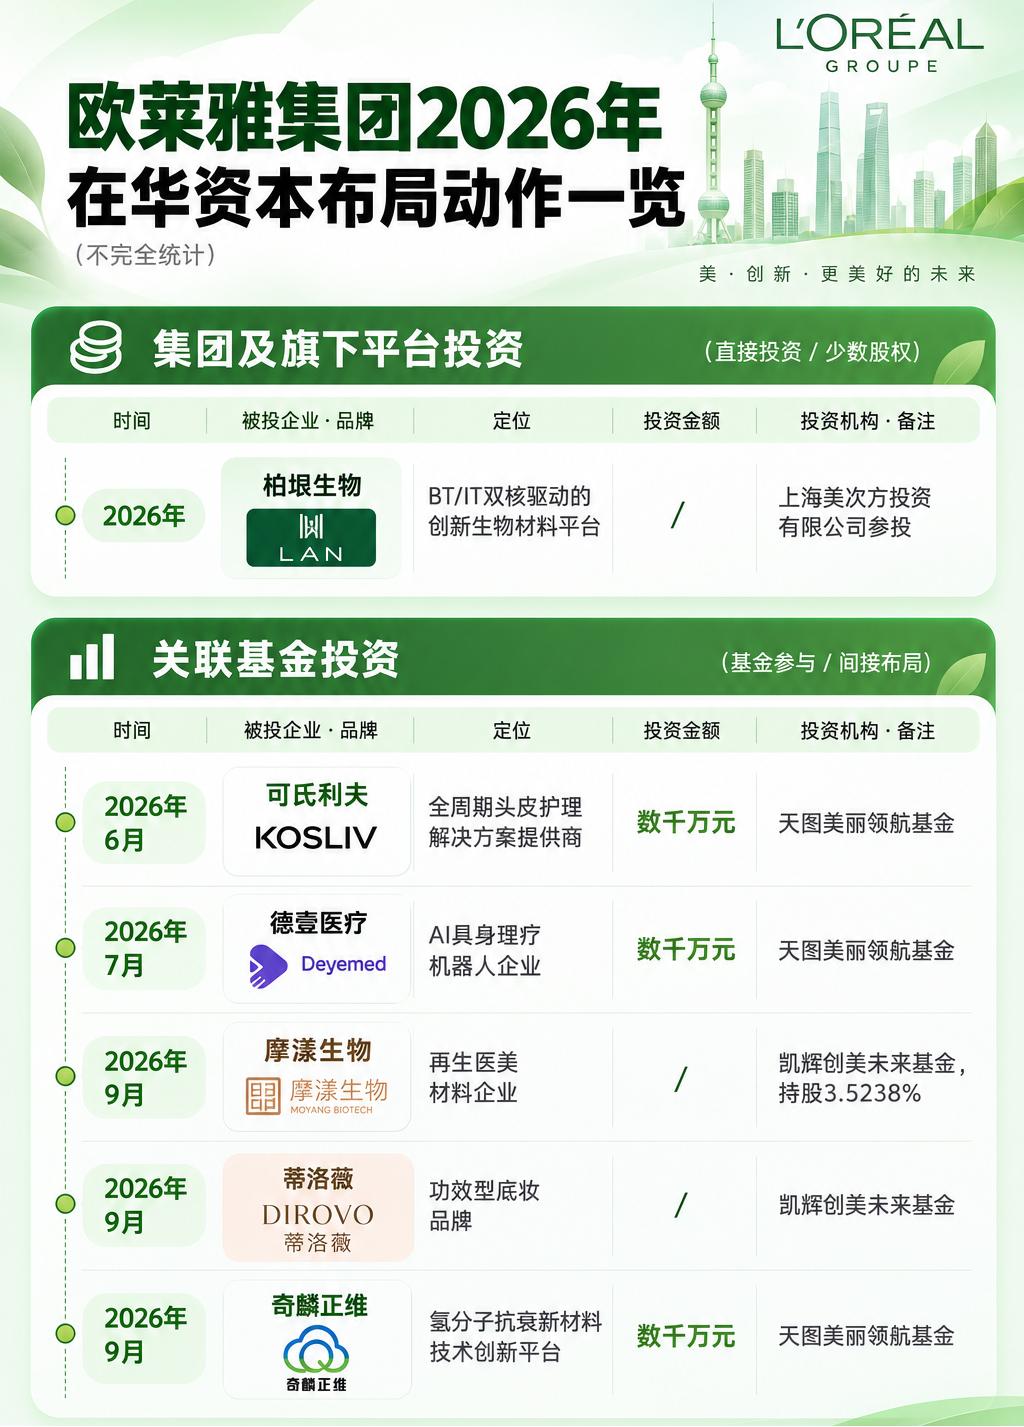
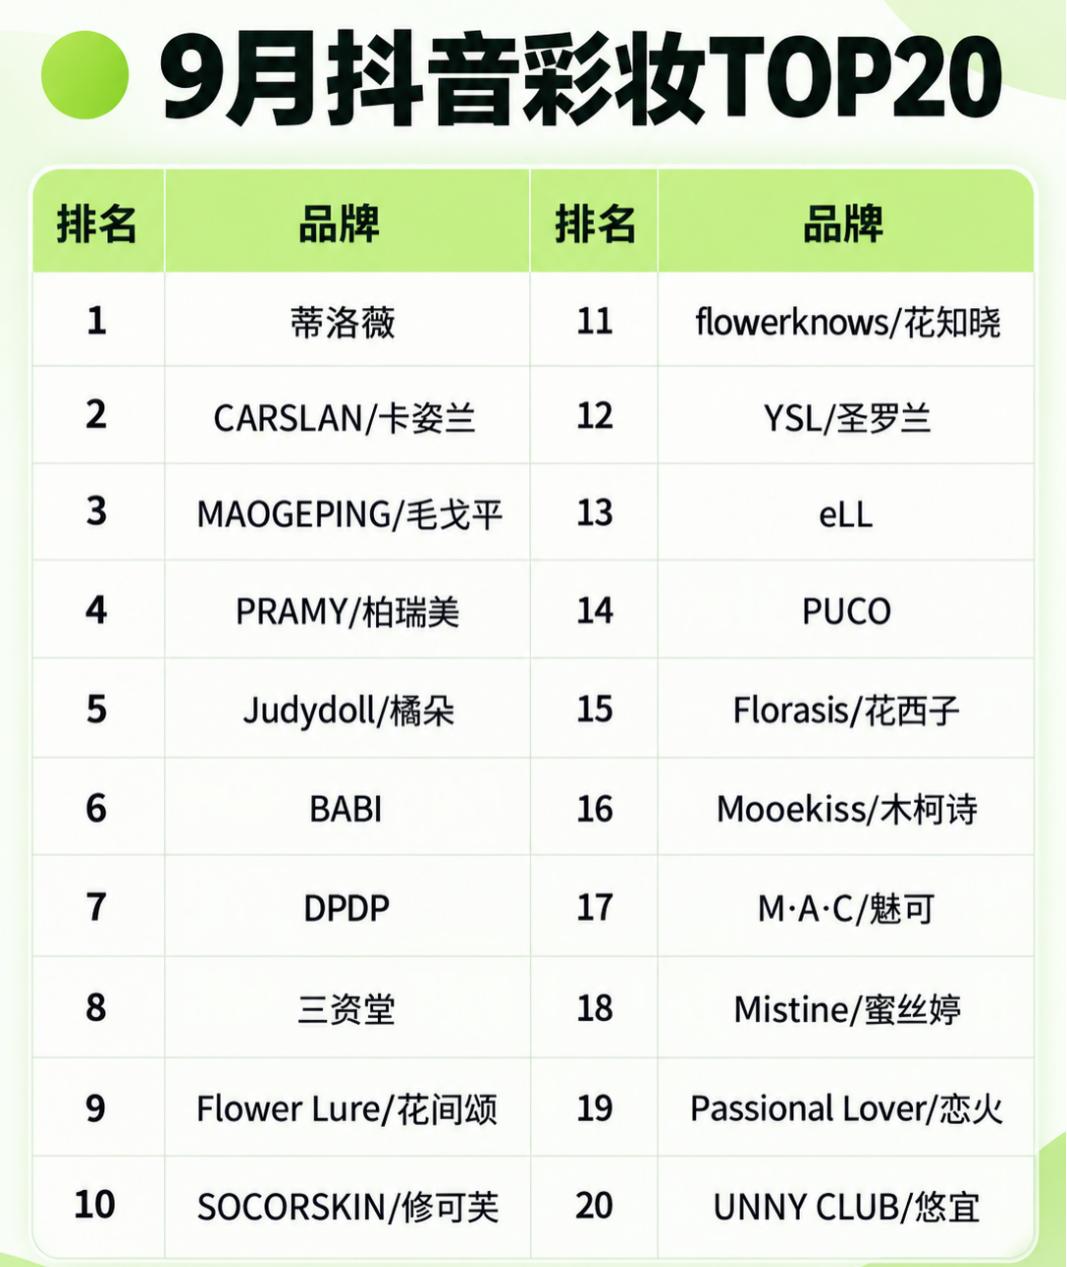
除柏垠生物外,今年以来,欧莱雅通过旗下美次方,以及出资设立的凯辉创美未来、天图美丽领航等多支产业基金,先后完成对多家企业的投资:全周期头皮护理解决方案提供商可氏利夫、AI具身理疗机器人企业德壹医疗、再生医美材料企业摩漾生物、功效型底妆品牌蒂洛薇、氢分子抗衰新材料技术创新平台奇麟正维。其中,凯辉创美未来投资蒂洛薇的当月,蒂洛薇便登上抖音彩妆类目TOP1。
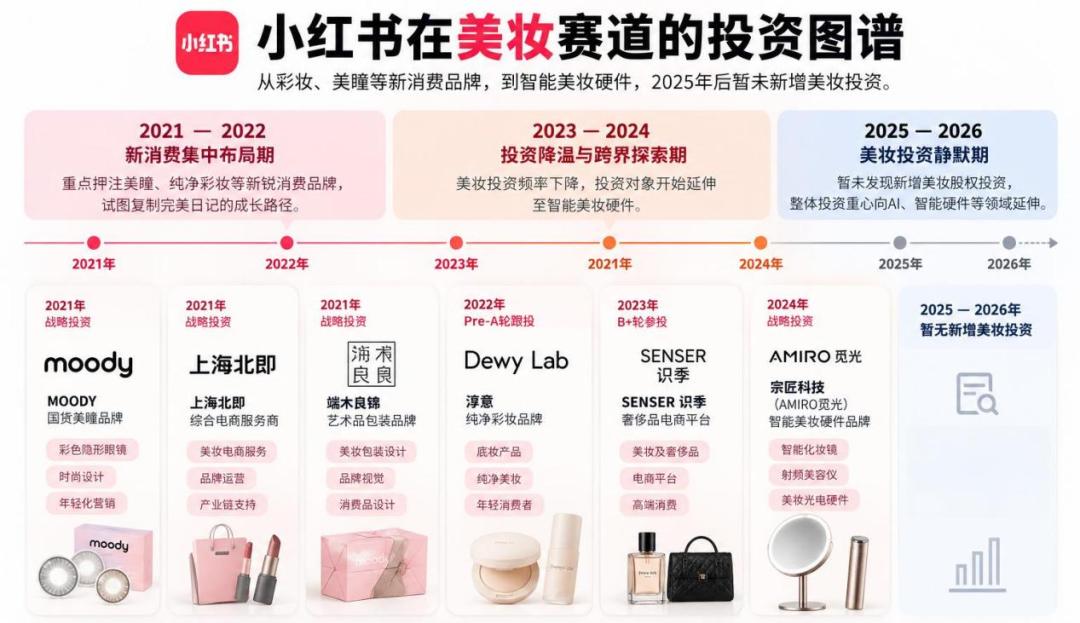
与欧莱雅在华持续扩张美妆版图形成鲜明对比的是,坐拥超4亿月活、作为美妆种草核心阵地的小红书,上一笔美妆赛道投资停留在2024年7月对AMIRO觅光的战略投资,近两年几乎进入静默期。
为何小红书不再出手美妆投资?美妆行业投资是否已经进入产业资本时代?
01
密集出手,寻找更多“完美日记”标的
2016年成立的完美日记,为何能在2020年11月在美股敲钟上市?
小红书无疑是推动完美日记上市的功臣。与当时美妆品牌采用“线下铺货+传统社媒广告”模式不同的是,完美日记的崛起在于抓住了社媒崛起的流量红利,以至于其在招股书中,花费大量篇幅介绍KOL、KOC、素人全面带货的优势。
在小红书平台上,完美日记更是疯狂种草提高品牌知名度,触达更多消费者。36氪未来消费统计显示,截至2020年8月,小红书上种草笔记高达29万+。作为对比,卡姿兰、玛丽黛佳也就只有3万条。完美日记招股书则显示,截至2020年9月30日,完美日记已经与近15000个KOL进行了合作,其中有800多个是百万粉丝级的。
海量种草笔记中如何避免内容同质化?如何触达不同圈层用户?单篇内容架构如何搭建才能实现最大化曝光?如何从海量达人中挑选适合完美日记的达人?在这些问题上,小红书团队多少都会给到完美日记团队相应支持。
完美日记的成功上市,既让当时市场看到了小红书的种草价值,又让市场看到“小红书种草→天猫承接转化”的交易链路。这种价值,更是催生了以“郑州帮”为代表的小红书种草流量极致化打法:拆解产品关键词进行SEO优化+大量矩阵账号+内容批量生成。
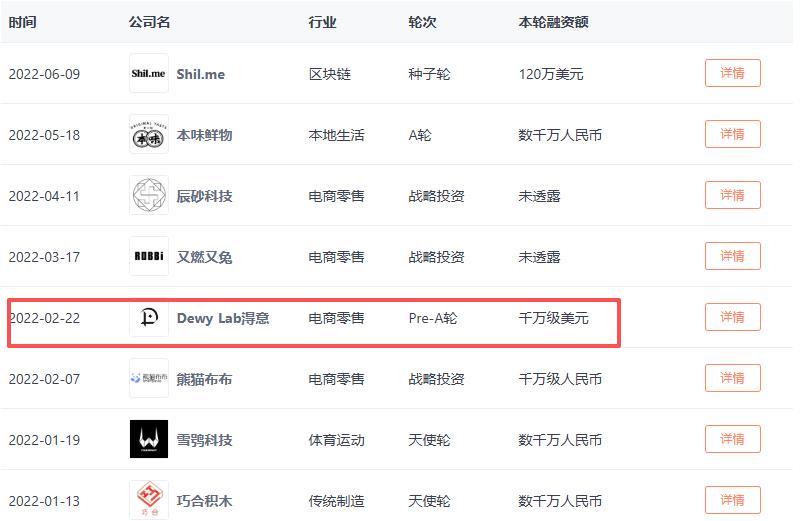
完美日记给小红书带来的社区和商业化价值,让小红书试图通过投资寻找更多“完美日记”标的。2021年,小红书通过战略投资,先后布局新国货美瞳品牌MOODY、综合电商服务商上海北即、艺术品包装品牌端木良锦;2022年小红书在PreA轮跟投淂意。
小红书为何频频加码美妆?
原因在于当时资本市场正上演新消费的狂欢。据IT桔子不完全统计,2021年1月—12月,国内新消费行业共发生了826起融资交易事件(不包括IPO、定向增发),披露的融资交易总额达831亿元。
火热的融资行情之下,是资本争抢项目的盛况,甚至标的企业反向选择投资机构。英诺天使基金消费合伙人王晟表示,某家消费品牌在融资时,甚至要求投资人写篇小作文,写完才有机会跟创始人聊。这波狂欢之下,市场甚至总结出新消费崛起的公式:新品牌+3000篇知乎笔记+500篇小红书笔记+网红直播带货爆单。
但在狂欢之下,小红书挑选美妆标的有着自己的想法。一方面,标的项目既需要符合平台调性,又需要兼具差异化和美学价值。华创资本合伙人王道平曾提出,纯净是美妆行业的普适性消费主题,底妆赛道具备孵化长期大单品、建立稳定纯净心智的基础。小红书战投团队则判断,淂意对95后、00后新消费群体拥有深度用户洞察,有能力持续向年轻客群输出差异化品牌价值与消费体验。
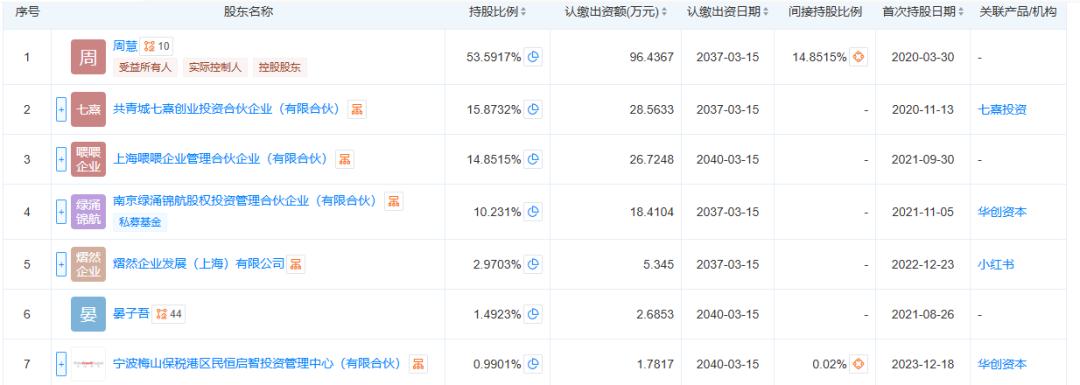
另一方面,小红书多以战略投资、参与早期轮次融资的方式入局,不对标的企业设置控股要求,留给企业更高的经营自主权。以淂意主体公司成都大喂科技发展有限公司为例,天眼查显示,小红书持股仅2.9703%,创始人周慧持股53.5917%,掌握企业控制权。
这种路径的抉择,在于小红书更看重被投标的企业,能否给平台带来生态协同价值。借助被投品牌沉淀的用户反馈,反向验证平台广告产品、社区内容运营规则的有效性。
事实证明小红书的这条路径,在当时得到了正向反馈。大量品牌入驻小红书开展种草,持续释放平台商业化潜力,带动广告业务稳步增长,也为小红书后续盈利打下基础。据《金融时报》报道称,小红书于2023年实现盈利,此后其收入和利润迅速增长,其中大部分收入来自广告。
02
从追逐“完美日记”到转向AI
进入2023—2024年,小红书在美妆领域的投资逐步降温。2023年B+轮参投奢侈品电商平台SENSER识季,2024年7月战略投资AMIRO觅光,保持着一年仅出手一次的极低频率。
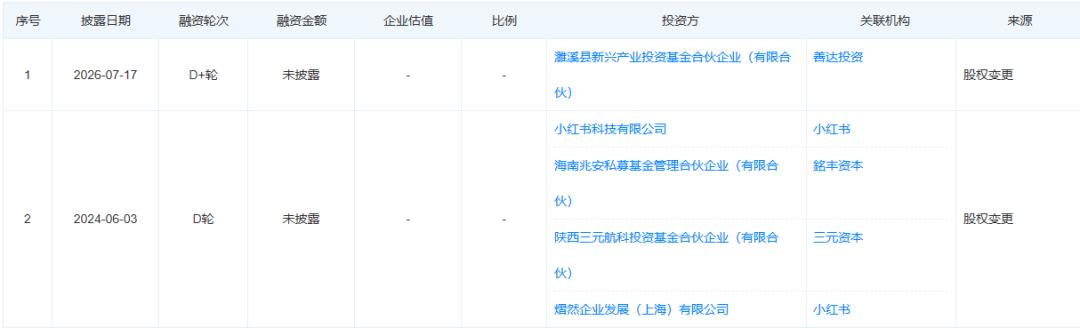
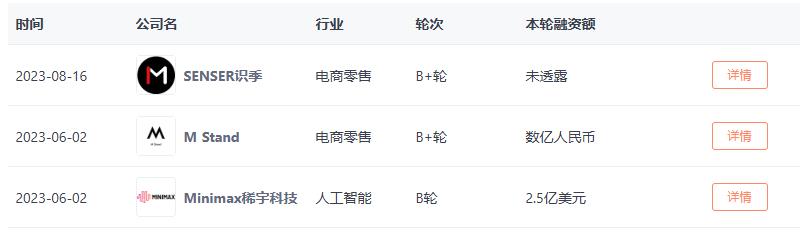
让小红书在美妆领域的投资“变脸”如此之快的直接原因是,新消费品牌接连暴雷、亏损、资金断供,行业加速进入去泡沫化时代。其中,完美日记股价从发行价10.5美元/股跌至2022年3月约2美元/股,市值缩水超八成,这既让资本市场对新消费加速回归理性,也让市场意识到美妆新锐品牌的增长,不能只依赖种草,还需要扎实的产品与供应链能力。
更关键的是,大型美妆集团的投资或收购,目的或是补全供应链短板、形成多品牌矩阵、复用供应链做大规模、抓住新成分趋势等,进而持续做大集团规模。凯辉创美未来投资蒂洛薇,补齐的是欧莱雅在抖音原生电商、平价养肤底妆赛道的短板。
但对小红书来说,这套逻辑并不适用。而且随着小红书逐渐跑通广告商业化,种草逐渐成为美妆品牌的“标配”,其借助被投标的企业获取生态协同的价值逐渐被弱化。海外研究机构Sacra测算,仅美妆品牌,就贡献了小红书2024年广告收入的约50%。
广告虽吸引了大量美妆客户,代价却是小红书对广告业务依赖过重。广发证券数据显示,2022年广告收入约占小红书总营收的80%,2023年占比维持在70%—80%。
而市场多年来频频传出小红书IPO的传闻,小红书若想上市,自然需要探索更多商业化模式,摆脱对单一广告业务的依赖。原因在于,除巨量引擎的广告分流、客户年度营销预算不确定性外,小红书用户以女性群体为主,对3C数码、男装等面向男性客群的广告主吸引力有限,这让其广告收入能否持续增长打上问号。
那么小红书是如何拓展更多商业化路径?
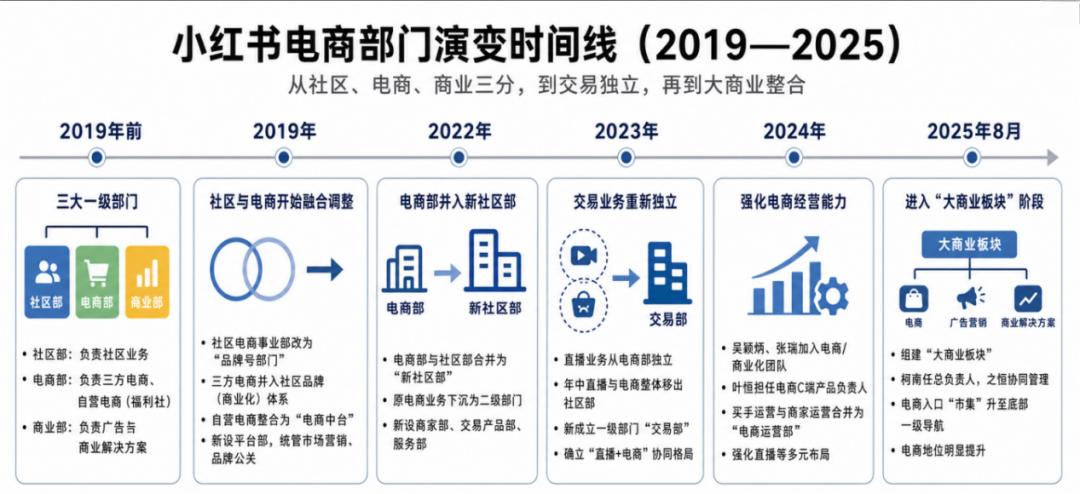
一方面持续发力电商,其电商先后历经自营跨境电商、买手电商、直播等不同模式,且多年来围绕电商频繁调整组织架构,尤其2022年至今,更保持每年调整一次的节奏,其目的就是试图打通站内“种草→交易”闭环,不再给其他电商流量平台作嫁衣。这种布局之下,小红书也诞生了董洁、章小蕙等超头部带货达人。
另一方面,小红书的投资重心逐渐向AI转移。2024年3月,小红书对月之暗面完成10亿美元A轮投资,金额大幅超过此前美妆相关标的的投资规模。
另据多家媒体信息,2024年年底今日资本合伙人戴丽丹加入小红书、出任首席战略官,直接向CFO章子琦汇报,牵头搭建全新的战略投资团队;同时小红书从字节创投团队挖走大量人才。
03
流量叙事落幕,美妆投资回归价值本身
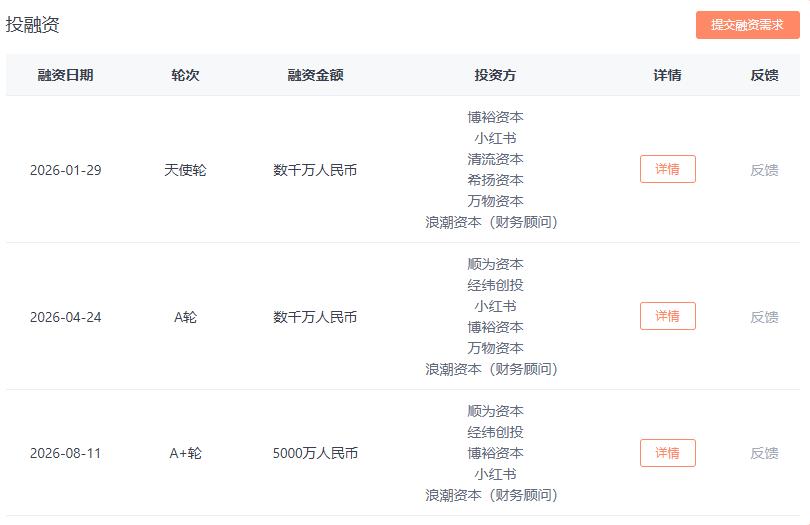
戴丽丹的加入,推动2025至2026年小红书在AI领域的投资驶入快车道。其中,小红书连续通过天使轮、A轮、A++轮加码AI便携电子纸品牌阅星曈。一边是对同一标的连续三轮加注,另一边却是小红书对美妆赛道的投资按下了暂停键。
这并非个例。据IT桔子官网显示,近两年字节跳动、快手等互联网平台,对美妆赛道的投资同样进入沉寂期,纷纷将投资重心转向AI、硬科技赛道。
为何这些平台不再热衷投资美妆?
“最重要的、首要的事情,就是要把投资做好,要赚钱。”赛富投资基金创始管理合伙人阎焱曾说道。但落到小红书的美妆投资盘面上,这些项目能否带来可观的财务回报存疑。
天眼查显示,2021年11月,MOODY完成C轮融资后,投后估值达到12.31亿美元。但几年时间过去,资本市场对MOODY的估值预期持续回落。今年3月,《彭博社》援引知情人士报道称,MOODY正考虑出售,潜在交易估值约10亿美元,较C轮投后估值缩水约18.7%。
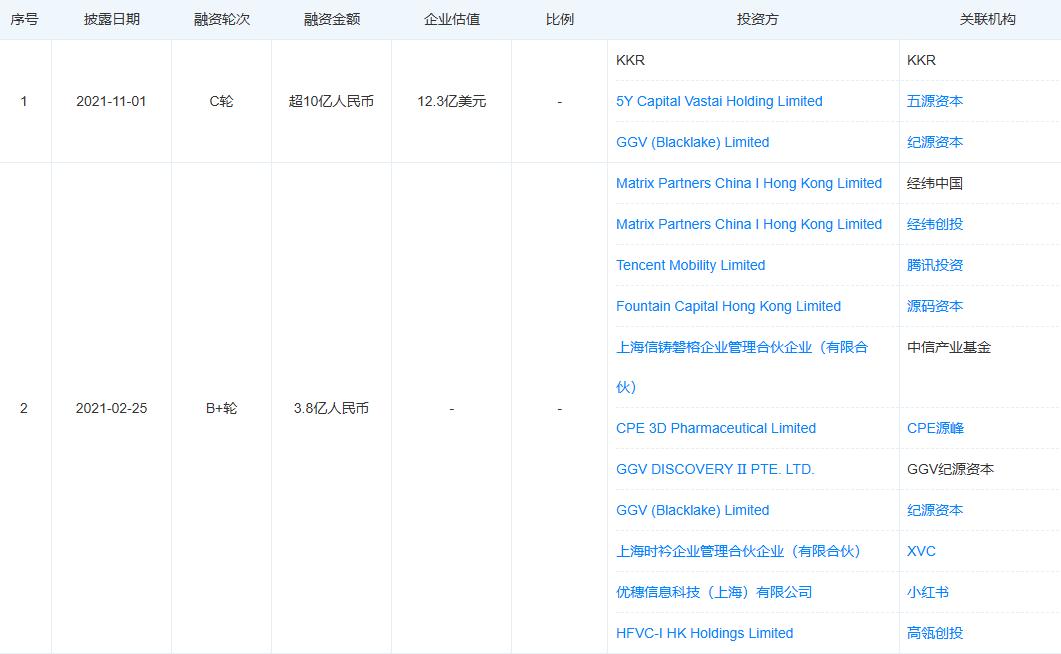
估值下滑意味着,对于小红书这类早期投资人而言,即便后续退出能够实现账面盈利,但漫长的资金占用、持续股权稀释与退出成本,最终的实际收益大概率远低于最初预期。
不同于MOODY的估值回调,觅光的营收则经历了一轮过山车行情。公开数据显示,2021年觅光销售额仅4亿元,2022年飙升至20亿元,2023年依旧保持50%以上的高速增幅,全年销售额突破30亿元,攀上品牌业绩巅峰。
但家用美容仪赛道竞争白热化叠加行业监管趋严,高增长难以持续。久谦数据显示,觅光线上销售额随后持续萎缩,2024年回落至2.55亿元,2025年进一步跌至0.70亿元。伴随营收大幅下滑,品牌一度传出裁员、经营承压的传闻。
MOODY估值下行、觅光营收滑坡的背后,是美妆赛道正从增量市场转入存量博弈,资本市场也在对美妆资产重新定价。2026年以来,包括珀莱雅、巨子生物在内的多家美妆上市公司股价持续震荡。
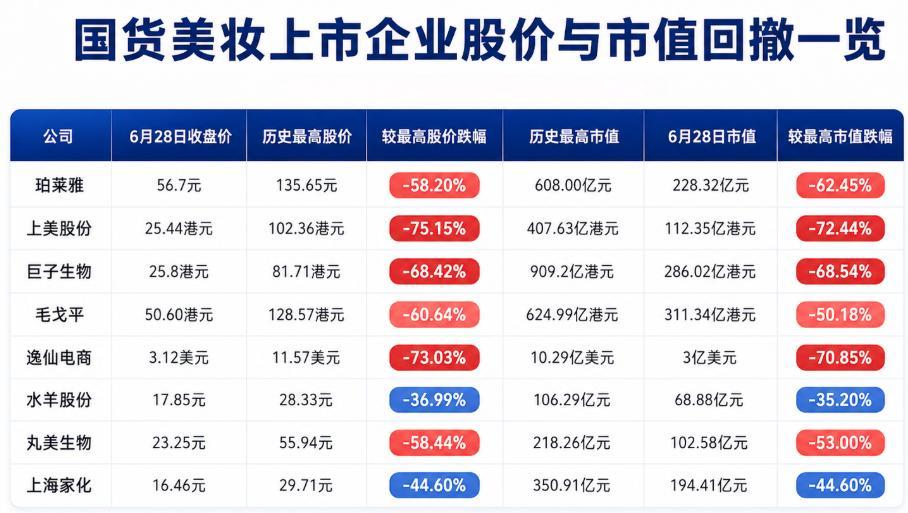
(图源:基于雪球公开信息整理)
与美妆资产估值承压形成反差的是,硬科技板块行情走强。寒武纪、海光信息、中际旭创等算力芯片、光模块企业获得资本追捧,市场资金的偏好,正从可复制的新消费流量故事,转向具备技术壁垒的硬核科技赛道。
更关键的是,小红书自身估值持续走高。据《彭博社》报道,2025年9月一笔老股二级市场交易中,小红书估值达到约310亿美元(折合人民币约2100亿元);另据《国际金融报》报道,2025年底的一笔老股转让交易,对应的估值高达500亿美元(折合人民币约3500亿元)。
站在投资回报的视角权衡,小红书自然会把更多筹码押向硬科技赛道。正如启明创投创始主管合伙人邝子平所言,“选择创新赛道,注定失败率更高,但成功的回报足以覆盖所有试错成本。”
虽说平台对美妆的投资愈发沉寂,但这并不意味着赛道投融资真正停摆。只是在存量市场博弈之下,赛道投资的重心正在发生偏移。
一方面,不管是欧莱雅通过BOLD基金布局美妆科技初创企业、依托BIGBANG计划推动创新技术落地业务,还是投资人不再追逐单纯的品牌增长故事,转而重点关注产品功效、研发差异化、消费者留存及规模化经营能力。可以预料的是,未来美妆投资将会走向产业化。
正如毕马威在《2025年中国美妆市场行业报告》中指出,行业资本运作正从传统股权融资、并购和IPO,延伸至产业链整合、科技赋能与产业资本协同,企业之间的合作也在从业务合作向股权绑定深化。
另一方面,手握硬核技术壁垒的企业,仍是资本的宠儿。天眼查显示,柏垠生物在获得美次方投资前,分别在2025年11月和2026年4月完成Pre-A+轮和A轮融资。
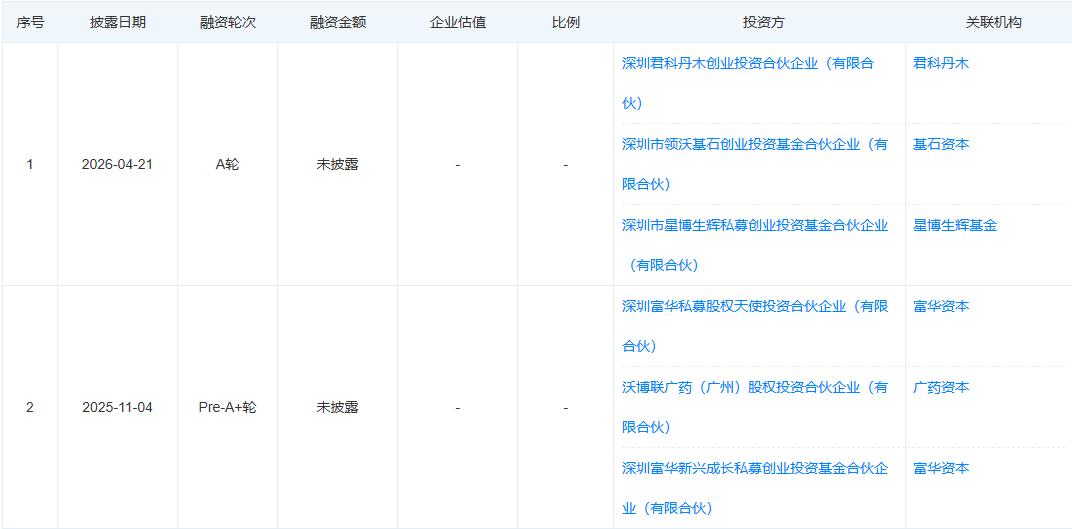
(图源:天眼查)
与柏垠生物处在同赛道的绽妍生物,是国内首家实现重组贻贝粘蛋白规模化生产的企业,于2025年6月申报新三板,3个月后顺利挂牌;2026年1月启动IPO辅导,至5月底即告完成。整个辅导期不足5个月,且仅一期便顺利验收,推进十分顺畅。
资本对美妆的估值、投资方式会改变,但美妆企业若想在大浪淘沙中站稳脚跟,不变的始终是产品力、技术壁垒、品牌力和长期竞争力。
 简体中文
 English