


C114讯 9月23日专稿(蒋均牧)2026年的光通信行业,经历了一场前所未有的变革——过去,市场的冷暖系于运营商集采的周期律动;而今,AI算力基建狂潮彻底改写了需求曲线的走向。
9月9日,第27届中国国际光电博览会在深圳国际会展中心启幕,规模与热度远超以往。与之对应的,是多个环节光通信产品的量价齐升:以线缆为例,央视财经公开数据显示,2026年行业主流G.652.D单模光纤价格较2025年底实现400%以上增长,适配算力场景的G.657.A2抗弯光纤价格涨幅更是达到650%。国家统计局数据披露,上半年国内光纤制造、光缆制造行业利润同比增幅达410.4%,产业红利持续释放。
从运营商集采目录里的“通信耗材”,变成算力基建中的“核心血管”,光纤的价值正因智算中心(AIDC)光互联而被重估。展会期间,远东通讯执行总经理兼首席运营官向德成接受了C114专访。就在半个多月前,远东股份AIDC用全合成光纤预制棒制造项目主体刚刚封顶,总投资约19.88亿元,这家低调耕耘多年的企业,由此走到聚光灯下。
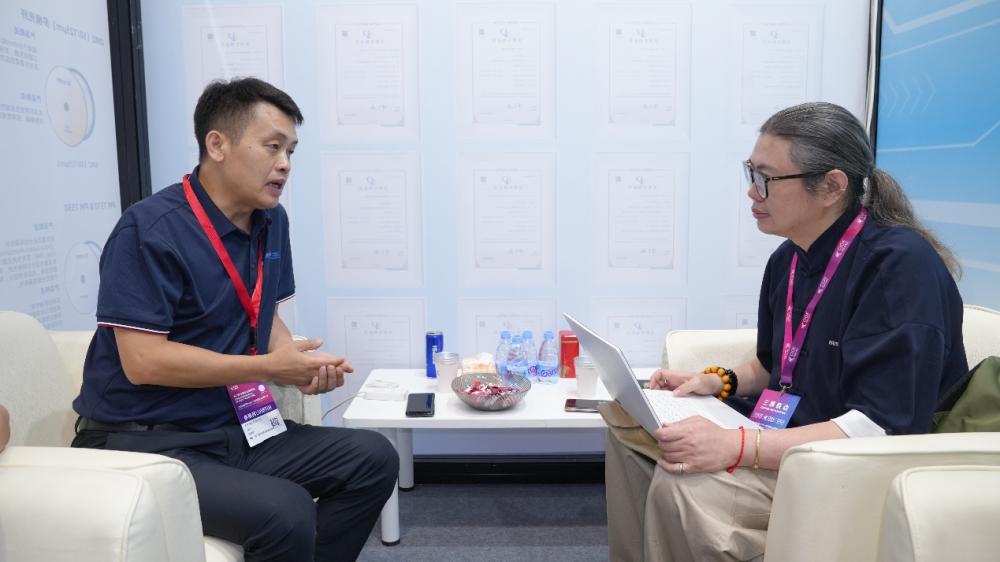
远东通讯执行总经理兼首席运营官向德成接受C114通信网首席记者蒋均牧采访
结构性长景气:从“光纤到户”到“光纤到GPU”
谈行业大势,向德成给出的第一个判断是:这轮涨价不是简单的周期性反弹,而是AI算力重构传输底座带来的结构性长景气。
本轮供需错配,主要来源于供需之间的“信息不对称”。AI厂商过去把主要精力放在计算与存储上,认为光连接不会成为瓶颈;光通信行业则习惯于运营商集采的周期律动,低估了AI算力基建的需求强度——等需求冒头,产能已来不及转身。
理论上,单座万卡智算中心的光纤消耗量是传统数据中心的5到10倍。从市场数据看,腾讯光纤采购量从2025年的约200万芯公里增至2026年前三季度的约800万芯公里,2027年预计达2000万芯公里;阿里近18个月采购规模也在2000万芯公里量级。CRU数据亦显示,2026年全年光纤光缆总需求预计达到5.77亿芯公里,有效供给仅3.97亿芯公里,缺口高达1.8亿芯公里,缺口率约为16.4%,远超2017~2018年上一轮上行周期约4.8%的缺口高点。
向德成指出,光纤预制棒作为上游核心材料,从项目建设到产能爬坡直至实现满产,周期通常需要18-24个月。“光棒扩产跟光伏不一样,设备要一台一台调,需要很强的技术团队”,存在明显的时间周期约束,这也形成了当前行业供给紧平衡的客观现实。
产能结构也在分化。AI算力场景的高密度布线,对光纤规格提出了区别于传统通信网络的要求。除普通G.652.D之外,市场对G.657.A2抗弯特种光纤需求旺盛。而特种光纤工艺复杂、部分产品拉丝产出效率更低,在光棒整体产能约束之下,会形成结构性的供需传导。
向德成去年曾用自建数据模型预测2026年光纤价格,得出了看涨的结论,尽管实际行情超乎预期,这促使远东 在2025年6月行业低谷期拍板扩产事宜,成为业内最早启动本轮扩产的企业之一。他认为,新增产能规模释放要到2028年下半年,此前紧平衡难以根本改变;但同时也指出,这一轮周期不会重蹈以往“一涨就扩、一扩就亏”的覆辙——核心壁垒除产能规模外,还有技术认证,云厂商对特种光纤的认证周期极长,新进入者短期内无法形成有效的高端交付。换言之,这轮行情上半场拼谁有货,下半场拼谁有资质。
20亿落子:把产业链命门握在自己手里
远东通讯成立于2018年,2019年项目奠基,是行业内少有的、早早布局“光棒-光纤-光缆-光组件”全产业链的企业。只是过去数年,远东埋头于产线建设与技术迭代,外界对其各方面能力所知有限。
“如果说光通信是数字经济的‘高速公路’,光棒就是这条高速路的‘路基’。”向德成说,“我们从一开始就锚定‘全产业链自主可控’的目标,致力于把核心技术牢牢掌握在自己手里。”
远东通讯执行总经理兼首席运营官向德成接受采访时侃侃而谈
今年8月18日,总投资约20亿元的AIDC用全合成光纤预制棒制造项目主体顺利封顶,核心生产设备如全合成 VAD+OVD 沉积系统、高精度拉丝塔等已进场安装调试。用向德成的话说,其意义在于打通产业链命门、锚定AIDC新赛道、实现产能数量级跃迁,标志着远东从“线缆制造商”向“光通信核心材料商”的实质性跃升。
他算了这样三笔账:首先是“命门账”,光纤预制棒聚集了产业链约70%的利润,是产业链的核心关键环节。一期项目投产时,远东采用行业主流的VAD芯棒搭配进口RIC套管工艺,形成300吨的光棒年产能,但外包层材料依赖外购,供应链风险始终存在。AIDC全合成光纤预制棒项目将落地VAD+OVD全合成工艺,实现从芯棒到包层的全流程自主气相沉积,降低对外购套管的依赖,进一步夯实产业链核心环节的自主可控能力。
其次是“成本与效率账”,依托宜兴本部基地,远东与灵谷化工形成产业协同,工业气体可通过管道直供厂区;生产产生的稀盐酸副产物,可供给下游环保企业用作净水原料,构建闭环式循环经济模式。伴随近年高纯四氯化硅原料市场环境向好,全合成工艺的综合成本优势将逐步释放。
最后是“定制账”,智算中心的布线需求,与传统通信网络存在显著差异。完整掌握光棒制备与光纤拉丝全链条能力,令远东可以针对AI机柜高密度场景快速完成工艺迭代,稳定量产G.657.A2特种光纤;同时开展空芯反谐振光纤、保偏光纤的研发与产业化推进,匹配800G、1.6T光模块的新一代应用需求。从而能够直接从源头材料端进行响应,而不是在低端标准光纤市场里和头部企业打价格战。
“不谋全局者,不足谋一域”,这20亿的投资不是简单的产能叠加,而是远东在AI算力需求大爆发前夜,重仓押注上游核心材料、重构自身行业身位的关键落子。随着项目建设持续推进,预计到2027年年中,其整体光棒产能将提升至每年2100吨。依托这一产能规模,远东将跻身国内光通信行业第一梯队,具备为国内外头部云厂商、AI算力企业提供稳定规模化供货的硬核实力。
技术储备与长期主义:做算力时代的“互联伙伴”
面向下一代技术,空芯光纤是绕不开的方向,远东亦将之视作战略性前沿储备。
向德成判断,空芯光纤主要面向AIDC超算、GPU集群互联、DCI数据中心互联高端增量市场,规模化的需求拐点预计出现在2028年前后。他尤其看重DCI场景——大模型训练走向多数据中心协同,空芯光纤可压缩约三成传输时延,最终反映为集群算力利用率的提升。
据介绍,该公司重点布局反谐振空芯光纤技术路线,依托全产业链底座,打通裸光纤、光缆及预连接组件一体化能力,并紧跟云厂商验证节奏优先送样与试点,待需求拐点到来即可快速导入。此外,其保偏光纤布局同样行业靠前,针对CPO架构外置高功率光源需求,2025年即启动研发,已开始小批量交货;多芯光纤则与连接器厂商协同推进,一根光纤集成四个纤芯,应对布线密度攀升的痛点,构建起“当下商用+未来储备”的完整产品梯队。
谈及自身定位,向德成的表述是“面向全球AIDC算力中心的全链路光互联解决方案伙伴”,避开传统通信红海赛道,聚焦AI高速互联增量市场打造全方位竞争力,面向全球云厂商提供稳定供货、定制开发与技术预研支持,助力客户应对800G-3.2T及后续迭代的带宽与时延挑战。
“我们将坚持需求牵引、稳健产业化路线,跟随客户技术演进持续迭代产品,从物料供应商成长为长期战略互联合作伙伴;同时深度参与行业标准建设,为全球AI算力基础设施贡献中国光互联方案。”向德成如是展望道。
 简体中文
 English