


进入AI时代,马斯克将焦点转向Robotaxi、AI和机器人,汽车反而成为一个略显落后的话题。但10月份,特斯拉的国内销量,把淡出舆论焦点的特斯拉汽车,重新拉回了车圈争议的中心。
根据懂车帝排行,2026年10月特斯拉国内零售销量仅8817辆,同比下滑66.1%,为2022年7月以来最低单月,且连续第5个月同比下滑。Model Y零售7807辆,较9月的50359辆减少逾4.2万辆,排名从全车型第1位跌至第66位;Model 3仅1010辆。
全新Model Y高性能全轮驱动版,也因产品升级诚意不足遭到了一些老粉的质疑。
作为新能源汽车赛道的绝对权威,特斯拉的汽车业务似乎不再光鲜。2025年特斯拉全球交付汽车163.6万辆,同比下降约8.6%。2026年三季度,特斯拉总营收为280.46亿美元,同比微降0.2%,环比二季度下降0.7%。
其中,汽车业务收入205.6亿美元,同比下降3%,大大拖累了营收。
企业方向调转固然是一方面,但归根到底,车圈延续多年的特斯拉“崇拜”开始落幕。
01.消费者祛魅了,但造车者还没有?
对于10月份的销量下滑,特斯拉官方归咎为销售节奏。
据悉,特斯拉中国每个季度的第一个月(1月、4月、7月和10月)通常是出口集中月,主要往国外发货,最后一个月才全力冲刺国内市场,而且年底冲销量,大量交付计划都在11月和12月。
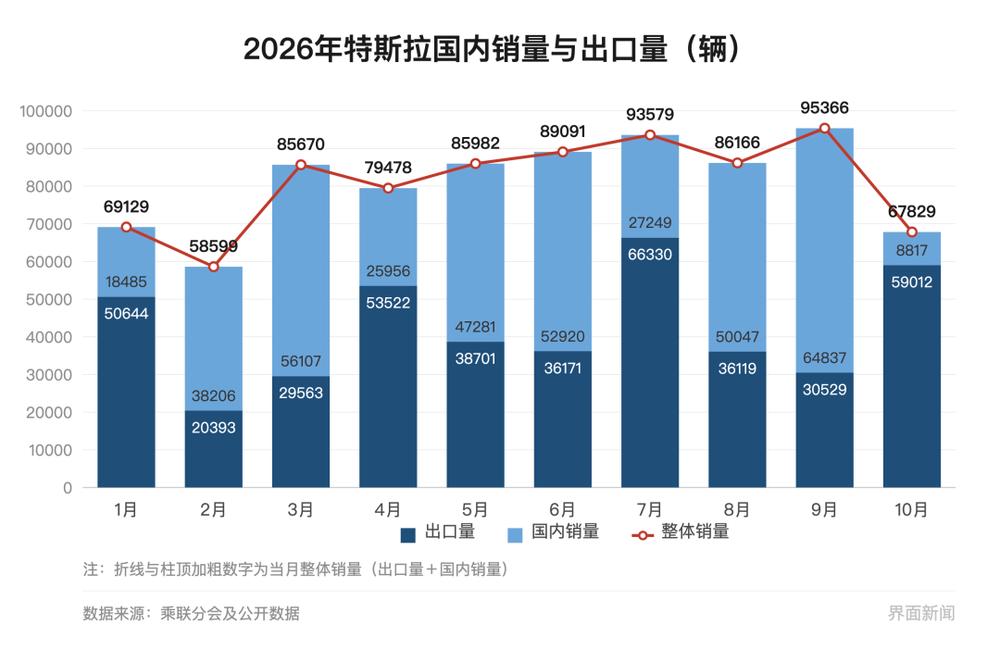
但从消费者的角度来看,我国车圈的特斯拉“崇拜”的确在加速消逝。
遥想当年,特斯拉在广大车主心目中一直是高端、科技、极客的代表。
2014年,首批我国特斯拉交车仪式上,共15位用户里不乏曹国伟、李想、俞永福这类业界大佬。根据盖世汽车网的调查,当年特斯拉用户画像,IT业者、演艺工作者以及金融业者是主体,三者所占比例分别为26%、25%和22%。
后来,即便是面向大众市场、意在走量的Model 3登场,在特斯拉车主身上,依旧保留着一种独有的身份骄傲,与当年瞧不起安卓党的苹果信徒一样,他们自认是新技术的先行者,是看懂时代趋势的少数派。
但如今,这份圈层优越感所剩无几,特斯拉已经褪去身份光环,回归为一台满足日常出行的普通汽车。按照腾易研究院发布的《特斯拉市场竞争力分析报告(2026版)》,2025年特斯拉有接近70%的新购用户将上下班通勤,作为首要购车原因。
从标榜身份,到日常通勤,特斯拉似乎在消费市场走完了一场自上而下的价值沉降。
这导致“特粉”的忠诚度大幅度下降,腾易研究院发布数据显示,2023-2025年,特斯拉的意向忠诚度仅30%,有高达七成用户有流出意向。问界、蔚来、理想等我国新锐高端品牌,吸引了近50%的特斯拉意向流出用户,成为特斯拉再购机遇的最大受益者。
2025年,基于M9、M8和M7,问界位居特斯拉意向流出品牌排行的榜首,占比近9%。
这两年,特斯拉一直在苦苦寻找下一款能撑起科技光环的先锋产品。
可现实屡屡落空:
11月份,Cybertruck宣布2027年停产,颠覆性的外形并没转化为市场竞争力。第二代Roadster的飞天表演秀在全球范围内引发了一次久违的话题讨论,可何时落地、何时商业化的问题又把特斯拉推到了一个尴尬处境。
有意思的是,尽管消费者一再减弱对特斯拉的崇拜,但造车者这边,依然喜欢通过对标特斯拉来抬高品牌定位、汽车价值。今年年初,胡润研究院发布的《胡润中国品牌榜》中,特斯拉的品牌价值在我国市场依旧居首。
也正因如此,“对标特斯拉”始终是国内车企心照不宣的营销捷径,并且要在销量、客户群、外形、价格、参数、配置上逐项对比。目前,一大批车企高管对特斯拉汽车业务的关注度甚至比马斯克本人都高。
以雷军为例,事实上,2025年,小米SU7在我国市场已经超越了Model 3,且交付量高出大约29%。但到了2026年,根据“虎嗅汽车组”的统计,仅在上半年,雷军就至少在三个场景中再度提及了特斯拉汽车。
哪怕“界面新闻”报道,有外媒预测,2026年小米汽车在国内销量有望超过特斯拉。
消费者对特斯拉祛魅了,但造车者还没有。
又或者说,汽车业务大不如前的特斯拉对整个造车圈的“威胁”并没有彻底消失。
2026年7月30日 ,特斯拉成为全球首家累计整车产量突破一千万辆的纯电动汽车企业。交付数据显示,特斯拉2026年上半年全球车辆交付总量超过83万辆,截至今年二季度末,在手待交付订单规模创下2023年以来最高值。
截至6月末,Model Y全球累计销量突破500万辆;Model 3全球累计销量超300万辆。CleanTechnica统计数据显示,2026年1—5月,Model Y以40.8万辆的销量位列全球新能源车型销量榜首,Model 3同期销量16.4万辆,排在全球榜单第三位。
信徒散去,标尺仍在,对照之下,本土车企只能踩着旧偶像,奔赴属于自己的远方。
02.如何进一步“打败”行业偶像?
当前,特斯拉在全球汽车赛道里的地位依然难以撼动。Clean Technica发布的统计数据显示,今年上半年,全球电动汽车销量仅同比增长4%,达到941万辆。品牌层面,比亚迪和特斯拉牢牢占据销量榜前两位。
但比亚迪之外,奇瑞、吉利、长安等头部品牌也已经将全球市场当作对冲国内存量时代的核心手段,上半年出口数据集体高增,长安的海外业务在总销量中的占比提升至约33.6%。这就意味着国内车企要研究如何进一步“打败”特斯拉。
就目前来看,国内车企一面坚持技术攻坚,一面加快新品迭代速度,希望通过高频推新来刺激消费欲望。例如,特斯拉FSD成为汽车销售关键卖点后,比亚迪也有天神之眼、吉利有千里浩瀚、长安有天枢智能。
同时,「性价比」战略始终是我国车企走向全球市场的重要手段。
英国汽车网站Carwow的调查显示,49%的受访驾驶者将我国品牌纳入购车候选,首要理由就是性价比。在同级别车型对比中,一款我国品牌的电动汽车的欧洲市场起售价为2.7万欧元,比同级欧洲车企的车型便宜3%。
另一方面,特斯拉的战略重心偏移与产品迭代断层给国产车企一个绝佳的突破机会。
5月份,特斯拉问世14年的Model S车系,以及问世11年的Model X 车系停产,新一代候补车型迟迟没有真正成功。我国车企不仅保持一个高频推新节奏,还在分市场设计新产品,来稀释特斯拉曾经靠产品先锋感在全球市场建立的心智优势。
例如,比亚迪专为欧洲市场开发的海豚G;红旗专为欧洲买家设计的Global SUV;小鹏MONA L03从设计、研发到验证,锚定全球市场审美与使用标准,智能座舱体系推出海外版座舱操作系统XOS 6。
目前,这一系列举动带来的直接反馈十分正向。
根据欧洲汽车制造商协会(ACEA)统计的欧洲新车注册数据,2026年二季度,比亚迪、上汽、吉利、奇瑞和零跑合计注册43.59万辆,较2025年同期增长71.8%,占欧洲新车市场约11.7%,首次在季度合计超过日本品牌。
今年4月以后,除了比亚迪和上汽外,吉利、奇瑞、零跑3家我国车企也被纳入ACEA的主流车企榜单。当然,我国品牌在欧主力车型集中在中低价位段,品牌溢价能力与特斯拉、豪华品牌有明显代差,向上突破的心智壁垒未完全打开。
但旧偶像真的已经落幕。
特斯拉全球销量还没到令人焦虑的地步,但全球范围内的声誉、推荐度、信任度、炫酷度已大不如前。尤其马斯克的形象口碑在下降,第三方统计显示,2025年马斯克的负面报道比例高达96%。
在欧美成熟消费市场,企业创始人形象与品牌声誉高度绑定,消费者会将管理者的公众言行与价值立场,转化为对品牌的信任与好感判断。英国品牌估值机构品牌金融(Brand Finance)的报告显示,2025年特斯拉在欧洲、加拿大市场发生了一些关键指标上的显著下滑。
在美国,特斯拉的“推荐评分”也跌至历史新低,仅4.0分(满分10分)。
而该指标在2023年一度高达8.2分。
从本土蔓延至全球的合围,固然还消解不了特斯拉的销量与技术壁垒,但它盘踞在全球车圈的偶像光环已然黯淡。商业世界没有非赢即输的爽剧,只有公允的宿命:所有开拓时代的先行者,终将被自己开启的时代抛下。
它塑造了赛道,养大了对手,最终在行业走向更成熟的节点,褪去了所有神格。
03.是时候结束特斯拉“依赖症”了?
如果用一句话来形容当前造车圈与特斯拉的关系,“光环已灭,阴影犹在”最生动贴切。
4月份,“虎嗅汽车组”发表文章《特斯拉,在中国沦为“明星背景板”》指出了一个荒诞的现象:车企们不断拿特斯拉进行对比的行为,既是在为自己“赋能”,也是在不断强化特斯拉“标杆”的身份。
这段话的另外一层含义是:
国内车企的产品决策、研发评审、营销叙事乃至资本市场估值,都深度绑定在特斯拉这把标尺之上,打败它的产品容易,可摆脱对“先行者”的路径依赖,至少现在已经成功“超越”特斯拉的车企大都还做不到。
这到底是为什么?
除却品牌声量与市场地位,核心原因在于,特斯拉始终扮演着车圈叙事定义者的角色,总能在上一轮产业风口落幕前,亲手开启新的想象空间。
例如,当汽车的科技红利逐步见顶、全行业陷入存量内卷时,特斯拉率先切入AI赛道,用人形机器人、Robotaxi 重新划定了车企的增长边界,证明汽车公司可以跳出整车制造的天花板,成为覆盖移动出行的广义AI科技企业。
截至2026年6月上旬,特斯拉静态市盈率约332-388倍(TTM口径),动态市盈率约200倍。而长城汽车、上汽集团等传统车企PE仅约14倍,华创证券测算某头部自主品牌PE已降至6.8倍。
这种持续制造新风口的能力,拉开了估值体系的断层,也让车企们坚定了继续“跟随”特斯拉的决心。
正如“盖世汽车”观察到的行业趋势:从立项时锚定 Model 3/Y 做参数对标,到智驾赛道集体以FSD为技术靶心,再到跟进布局人形机器人、Robotaxi 业务,本土品牌正一步步复刻特斯拉的成长路径。
未来,无论车企在销量上有没有击败特斯拉,都很难结束造车者对特斯拉的崇拜与依赖。
因为他们对特斯拉念念不忘,在某种程度上,是在向往一种超越产品的叙事跟随。
短期来看,是想借标杆的认知势能降低市场教育成本、快速抬高品牌身位,例如小米。
长期来看,是想复用其验证过的“汽车+ AI”叙事,撬动估值溢价,例如小鹏。2026年6月10日,何小鹏宣布亲自挂帅机器人业务,小鹏港股应声涨近7%。同时,包括小鹏在内的18家主流车企集体押注人形机器人。
连摩根大通也在报告中明确表示,马斯克对于人形机器人、自动驾驶、芯片、AI的愿景,是资本市场最看重的“预期故事”。这更启发了国内造车者,要学习特斯拉搭建远期科技叙事,打开长期估值的想象空间。
然而,依赖越深,危险越深。
目前,很难说哪家新能源车企生长出了独立于特斯拉之外的全新范式。
比如,华泰证券、摩根大通等机构的行业估值模型均显示,当前全球智能车企的定价框架,以特斯拉的SOTP分部估值法为基础模板,将企业价值拆分为汽车硬件、软件订阅、远期AI期权三部分。
在资本市场里,大部分车企也要被放进这套标尺下审视。
当全行业都活在同一套标准答案里,再出现创新的几率还有多少?
消费者的祛魅只需要一次销量下滑、几款竞品车型,但一个行业,诸多车企需要漫长的探索与试错。真正终结特斯拉崇拜的,不是谁谁谁打败了 Model Y、Model 3,而是整个行业终于敢回答那个问题:如果没有特斯拉,新能源车企本该是什么样子。
只是在那之前,所有追赶者都要先承认:我们赢了销量,还没赢得定义未来的资格。
 简体中文
 English