


最近的市场情绪有点低迷,尤其是大热一波的具身智能赛道,一些人会觉得“要降温”“凉了”。我们从数据来看下到底怎么回事——
IT桔子数据显示,2026年2月,红杉中国参与了6笔具身智能融资;到10月,这个数字降至1笔。高瓴创投也慢了下来:4月参与7笔,10月没有出现在融资名单中。
头部机构确实出手少了,人形机器人整机的融资节奏也确实放缓了。但如果因此认为具身智能已经不受资本关注,就看窄了。
根据IT桔子数据,2026年前10个月,具身智能领域发生668笔融资,2025年同期为287笔,同比增长约133%。项目仍在拿钱,只是热度并不平均地落在每一家机构、每一个方向上。
人形机器人是具身智能的一种形态,不是这个赛道的全部。当投资者讨论机器人能不能走进工厂、家庭或其他真实场景时,要看的不只是机器人的外形,还有让它看懂环境、理解任务、完成操作的软件和技术。这条路比造一台人形机器人更宽,也需要更长时间去走。
头部机构慢下来了,这不是错觉
先看10家活跃投资机构的出手记录。2026年下半年截至11月15日,这10家机构在具身智能领域的月均参与次数,都低于上半年。
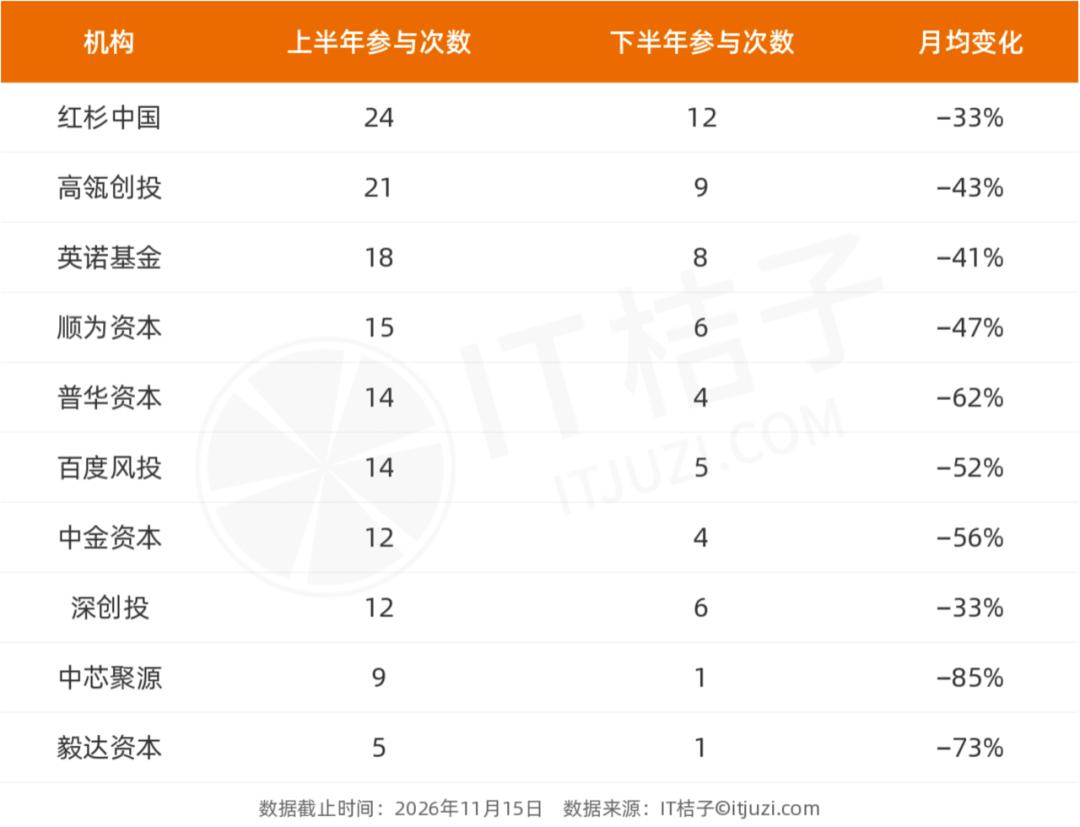
上半年按6个月、下半年按约4.5个月折算。红杉中国从每月参与4笔降至约2.7笔,高瓴创投从3.5笔降至2笔。不是某一家机构偶尔歇了一阵:这10家机构的出手频率都降了。
但「出手变少」和「撤出赛道」是两回事。这里统计的是机构参与新融资的次数,不是它们卖掉了多少已有持仓;10家机构也不能代表全部投资方。至少从这组样本看,头部机构正在放慢新项目投资的节奏,而不是数据已经证明它们离场了。
把镜头拉远,情况又不一样。具身智能上半年共发生365笔融资,下半年截至11月15日为333笔。换算成月均,反而从约60.8笔升至74.0笔。
几家头部机构慢下来,不等于市场里的投资活动都慢下来了。
融资还在发生,只是没有一路往上
2026年前10个月,具身智能领域的668笔融资,已经超过2025年全年的403笔。从这个角度看,说资本「全面撤离」并不符合数据。
但融资活跃,也不意味着每个月都比上个月更热。8月发生87笔融资,是2026年截至10月的单月高点;9月和10月分别回落至72笔、69笔。投资热度有起伏,不能把两个月的回落直接理解为整个赛道收缩,也不能把过去的增长当作今后必然延续的趋势。
人形机器人融资少了,不等于整机都冷了
相比赛道总量,更明显的变化发生在人形机器人身上。
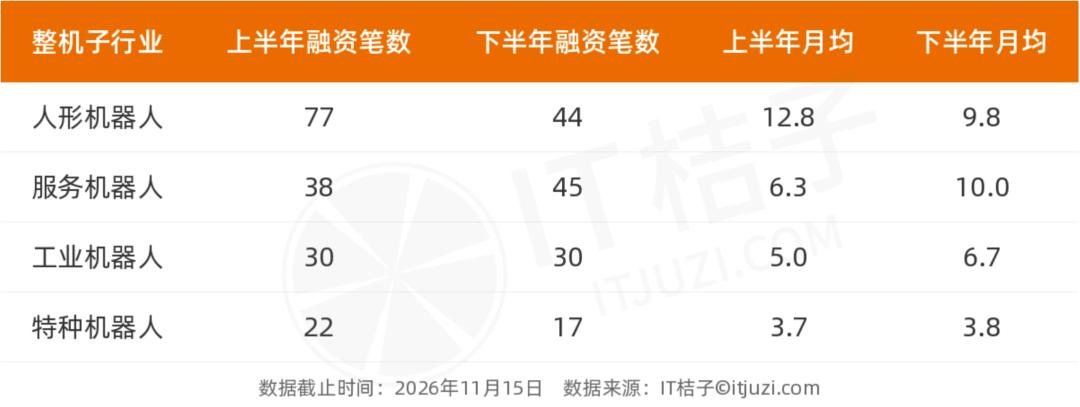
按不同阶段的时长折算,人形机器人月均融资笔数下降约24%。这不是只拿3月的高点和某一个低谷相比:把上下两个阶段放在一起看,放缓同样存在。
但机器人整机并没有跟着一起降温。服务机器人从月均约6.3笔增至10笔,工业机器人也有所增长。合起来看,表中四类整机的月均融资笔数从约27.8笔增至30.2笔。
这说明,投资机器人,不一定都要投外形像人的机器人。服务机器人、工业机器人同样是具身智能进入现实场景的方向。人形机器人少了几笔融资,不能代表其他形态也失去了机会。
具身智能不止造本体,机会还在往外延伸
要让机器人真正完成一件事,光有能动的身体还不够。它要识别周围的环境,理解要做什么,再把判断变成动作。围绕这些问题,软件和AI相关项目也是融资市场的一部分。
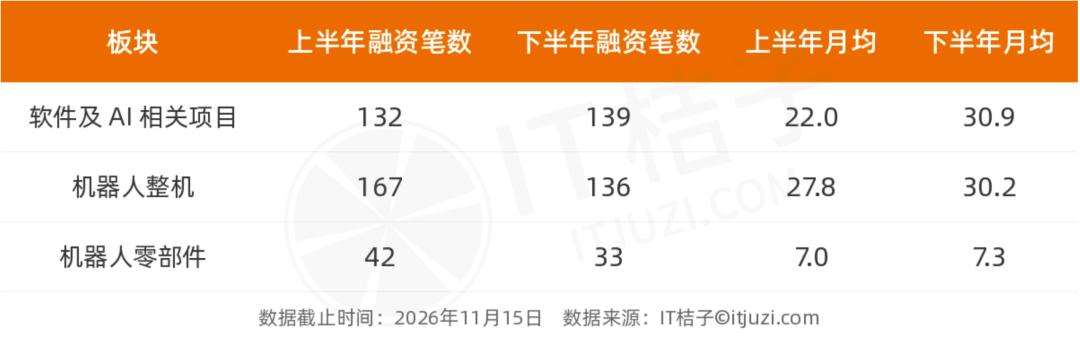
按数据库子行业归并,软件及AI相关项目的月均融资笔数增长约40%,快于整机和零部件。它们涵盖机器人软件、AI技术层和AI基础层,说明这份样本中的融资机会并不只集中在人形机器人本体上。
当然,笔数多不等于拿到的钱更多,也不能据此断定资本已经从本体全面转向软件。部分公司的业务本就同时涉及软硬件,数据库分类也不完全等同于产品边界。
但这个变化提醒我们:观察具身智能,不能只盯着台上那台人形机器人。机器人的不同形态、软件和底层技术,都可能是这个产业继续发展的组成部分。
头部机构慢了,路没有走窄
把这些数据放在一起,答案并不复杂:部分头部机构出手放缓了,人形机器人融资也少了;与此同时,具身智能的整体融资活动仍然活跃,其他机器人形态和软件及AI相关项目还有人在投。
具身智能的路还很宽,是因为它不只有一种机器人、一个环节;路也很长,是因为从技术走到不同真实场景,还要持续解决感知、理解和执行等问题。融资笔数证明不了这些问题何时能被解决,但它说明,当下的探索并没有停在某一个热点上。
 简体中文
 English