


11月18日,腾讯发布2026年Q3财报,晚8点照例开了业绩电话会。
这次的大数谈不上好看:收入2073亿,增长8%,低于市场预期的2102亿,Non-IFRS经营利润681亿,下降6%。
但电话会的信息量比前两个季度都大:
我把电话会实录和财报全文盘了一遍,结合个人体会,照例写几点我的观察与思考,希望能提供一些增量信息——
一、WorkBuddy披露收入
Q1和Q2我都吐槽过,腾讯从来不披露
这次不同,鹅厂公布了多个数据:
日活超1000万,日均Token消耗超100万亿,Q3收入是Q2的5倍以上,中国前100强企业里60%成了它的客户。
刘炽平还说——
“
5亿美元,按7.1的汇率粗算大约35亿人民币,3月份上线,8个月跑到腾讯会议两倍以上的体量,可以滴。
有两个细节值得留意:
第一,ARR口径是“过去七天”年化稍微有点微妙,刚好在Hy4发布、
第二,英文原话用的是gross revenue(总收入)。
所以5亿美元里有是自己部署的,有多少是通过API采买要付给模型厂商滴,鹅厂木有说。
嗯,用户、收入都有了,利润还在路上。
二、WorkBuddy的打法
这次刘炽平花了很长的篇幅解释,为什么腾讯过去对中国企业软件市场一直谨慎,现在却改了看法。
他的理由有两条——
“第一,AI服务规避了软件盗版问题。第二,
然后他拿网游做了类比——
“当年云端联网同样遏制了盗版,而道具付费模式让消费能够沿需求曲线向上扩展,从而打开了大得多的收入池。”
这个类比我认为是有价值滴。
刘炽平说——
“我们已经看到有用户每月花高达4万元人民币购买Token。这与中国过去的SaaS业务非常不同,过去只能按订阅收取固定费用。”
每月4万,我很好奇这类用户具体拿它来做什么。
我个人体会是,Workbuddy的产品迭代的确很快,最近做的浏览器插件(相当有用,推荐)和Buddy One都是很有实用价值的更新。
摩根大通的Alex Yao问了一个略犀利的问题:
“便宜的Flash模型大量进入
刘炽平答:Flash是获客模型,强模型是变现模型。
嗯,在我看来,这个回答很腾讯。
三、美国新规,混元下一版大概率要等一等了
三天前(11月16日),美国商务部BIS发布《限制远程获取先进半导体》临时最终规则:
海外数据中心向中国企业提供超过1200万TPP的算力需要许可。
所以,海外训练、国内推理这条路基本被堵上了。
伯恩斯坦的Robin Zhu第一个问题就问了这个。
刘炽平的回答还是比较直接滴(这也是我愿意听腾讯财报会的原因,相比某些公司满口外交辞令,每次都打太极,鹅厂管理层通常不藏着掖着,有信息增量):
“我会说这很遗憾……它让中国的所有人都倒退了……训练会受到影响。对于下一个版本,短期内我们可能需要更长时间才能推出。”
这是整场最重要的增量信息之一。
自2月重建基础设施以来,混元平均两个月一个大版本:4月底Hy3 preview,7月Hy3正式版,8月28日Hy4 preview,11月4日Hy4正式版。
按这个节奏,市场本来预期Hy5在年底明年初。
现在看,要延后了。
有意思的是James Mitchell对推理的表述——
“我们现在已经到了这样一个阶段:用数量出奇有限的国产芯片就可以非常有效地跑这些推理。”
所以,现在的现实是,训练受影响,推理和云收入不受影响。
不仅仅是鹅厂,国模接下来要集体过一阵苦日子,望梁圣带领
还有一个容易被忽略的细节:
James说部分已经预付的算力合同“我们正因为最近的变化而退出”,未来某些季度预付款甚至会回流。
四、腾讯账上变成了净负债
把三个季度的数字摆在一起——
Q1末净现金1469亿;Q2末净现金582亿;Q3末净负债137亿。
半年时间,一干六百多亿没了。
钱去哪了?
主要是算力预付款。腾讯把预付款放在了经营现金流里,所以Q3经营现金流只有26亿(Q2还有527亿)。
自由现金流-691亿,剔除预付款后是+169亿。
借款方面,总额从年初的2510亿涨到3801亿,10月腾讯又发了18亿美元和260亿人民币票据。
当然,腾讯还有上市公司股权市值5054亿、非上市股权账面价值3972亿,这个净负债完全谈不上风险。
但从客观上,那个过去几年一直大手笔回购的腾讯,开始借钱买算力了。
当然,James也表态——
“第二、第三季度是异常高的水平,我们现在已经签订了我们想要的长期合同,所以预付款流出将会下降。”
第一波抢算力的高峰,大概率过去了。
五、AI新产品单季亏了152亿
老规矩,算账。
Non-IFRS经营利润681亿,剔除新AI产品(混元、元宝、CodeBuddy、
833减681等于152亿。
Q1是88亿,Q2是105亿,Q3是152亿,环比一下子加了47亿。
上个季度我说腾讯每天在AI新产品上烧超过1个亿,现在是每天约1.7亿。
当然,还有另一个数:剔除新AI产品后,毛利是1180亿,而集团毛利是1159亿。
也就是说,新AI产品在毛利层面只亏了20亿左右。152亿的亏损里,大头在研发。
这和费用结构对得上:研发开支324亿,同比增长42%(Q2是+35%)。
销售及市场推广121亿,同比只增长6%(Q1是+44%,Q2是+26%)。不含研发的行政开支仅+2%。
所以,尽管我们依然看到
挖人,训模型才是最花钱的啊,也是最要紧滴,鹅厂深刻理解:模型跑不到前边,底气就不足。
六、小微日活3000万,全量开放的成本比元宝低
小微第一次披露数据:互动日活3000万,触点扩展到朋友圈、公众号、视频号等30多个。
3000万对比14.49亿月活,大概是2%。
小微还在很早期。
刘炽平同时说——
“即使小微向全部14亿微信用户开放,我们预计小微的季度成本仍会低于今年早些时候元宝的季度成本。”
Q2的说法是“小微的成本会小于过去一年元宝的投入”,这次是一个季度的成本都比元宝年初一个季度低。
能做到这一点,靠的是WeLM这个小大模型(尺寸较小的大模型)。
刘炽平还提到,未来部分推理可以放到手机端跑,成本还会降。
微信的模型团队很低调,但很务实,我觉得后续端出一些超预期的模型也是有可能滴,大家可以继续关注。
此外,在财报会上也第一次对AI对微信收入的加成提出了具体预期:
“如果你看微信目前的收入流,把所有东西加起来,每年是数千亿元人民币的量级。那么在此基础上增加10%或20%将是一个非常可观的数字……我们觉得在未来6到12个月内我们会非常清楚地看到这一点。”
七、小微最终要对标Muse:故意做弱
瑞银的Kenneth Fong(就是上季度问“用户用爽了不看广告怎么办”的那位),这次拿Meta的Muse和小微做对比。
刘炽平的回答很坦然——
“很多人拿它和Muse比,会说它没有Muse那么强大,确实如此,这是有意为之。”
腾讯的路径是先让所有14亿人都能用上一个够用的助理,再靠算力效率每年成倍提升,把能力一
刘炽平给的时间是一年或18个月,小微会和Muse一样强。
这个打法和微信过去做产品的哲学是一致的:先覆盖,再迭代,很少先让少数人付费尝鲜。
我倒是希望小微能够更激进一些,步子迈得更大一些,在我看来,国内Personal Agent,最终还得靠小微,毕竟我们的很多信息都在微信上。
但我多少也能理解,从微信产品团队的视角,正因为我们很多信息都在微信上,微信才不得不谨慎。
好在小微已经在做一些尝试,比如这个“和朋友小微聊天”我觉得就挺新颖。
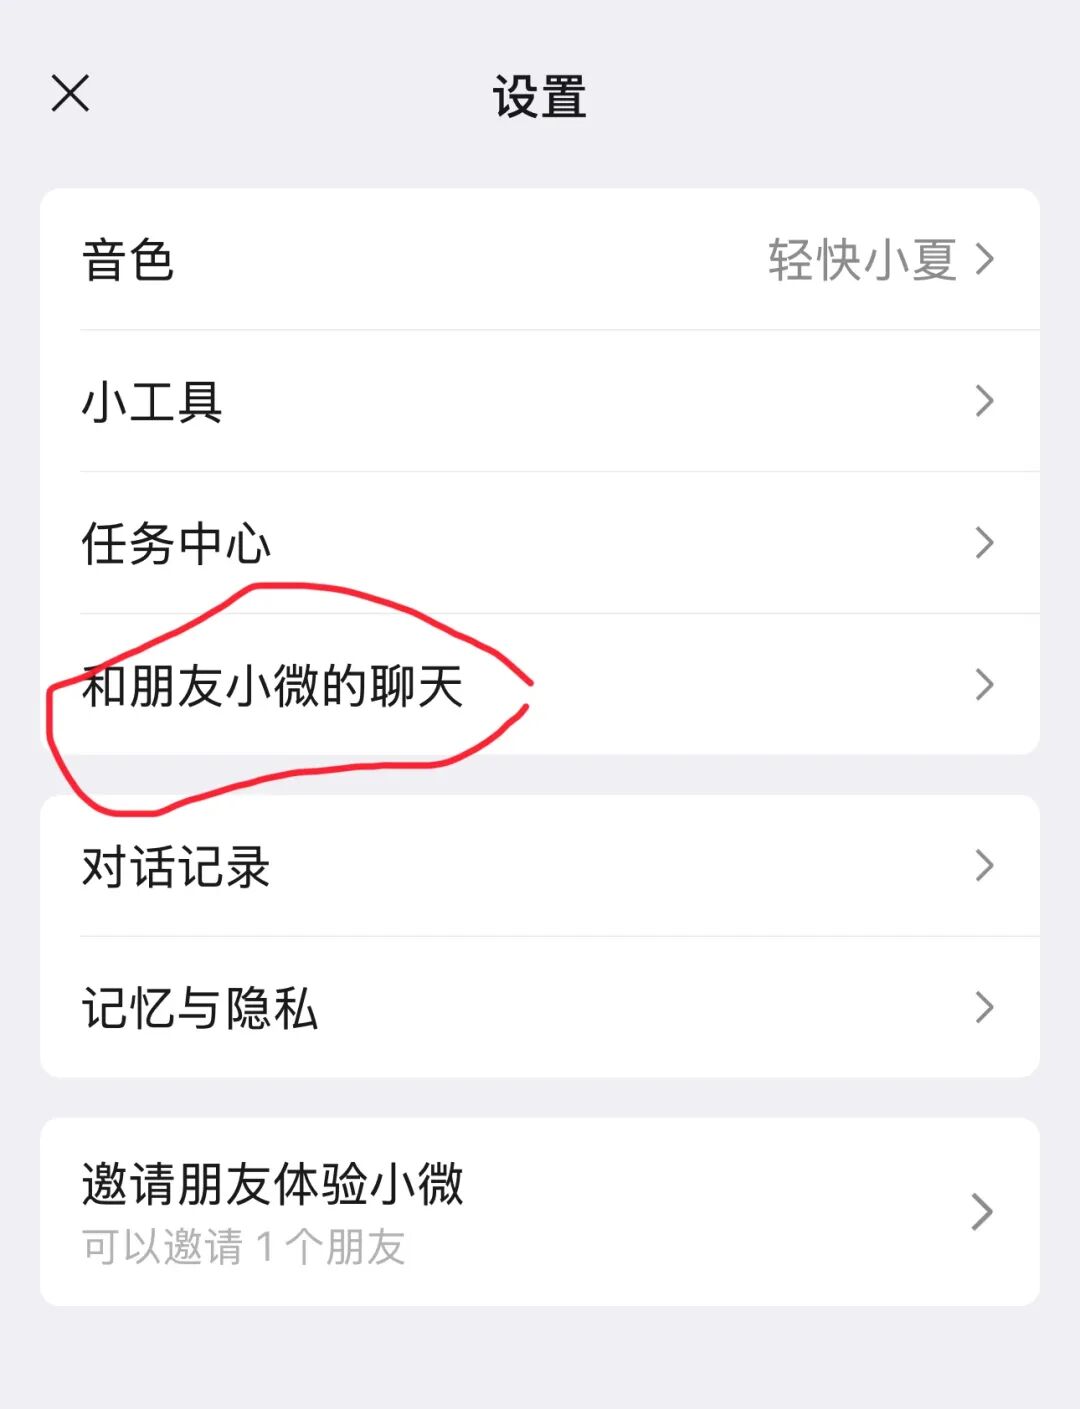
另一个增量信息是刘炽平提到的新变现方式:向商家和服务商收取“智能体与智能体之间的撮合服务费”。
这其实就是Agent时代的佣金。
小微替你去找美团、瑞幸的小程序下单,微信就有理由收一笔导流费了。
还记得Q1管理层说的“Agent对电商公司影响更大”吗?
现在,鹅厂也要往这个方向转了。
八、短剧是这个季度广告的最大变量
营销服务收入430亿,同比增长19%。
回看这条曲线:去年Q4 17%,今年Q1 20%,Q2 22%,Q3 19%。
三连加速断了,环比还下降了1%。
上季度James就提醒过“不建议对任何单季增速做线性外推”。
果然,应验了,这也能看出鹅厂还蛮实在滴。
再看James的这句——
“如果没有短剧带来的超预期惊喜,我们的广告收入增长会更慢。”
短剧的入口绿泡泡(红果果,绿泡泡,哈哈哈),免费看、靠广告变现,内容里有阅文小说改编的短剧。
腾讯的AI广告插播方案已经支撑了短剧方约80%的广告变现。
这和10月上旬微信小程序主页的改版是对得上的:顶部搜索框,常用小程序,往下是小游戏、短剧、生活服务、AI服务分类。
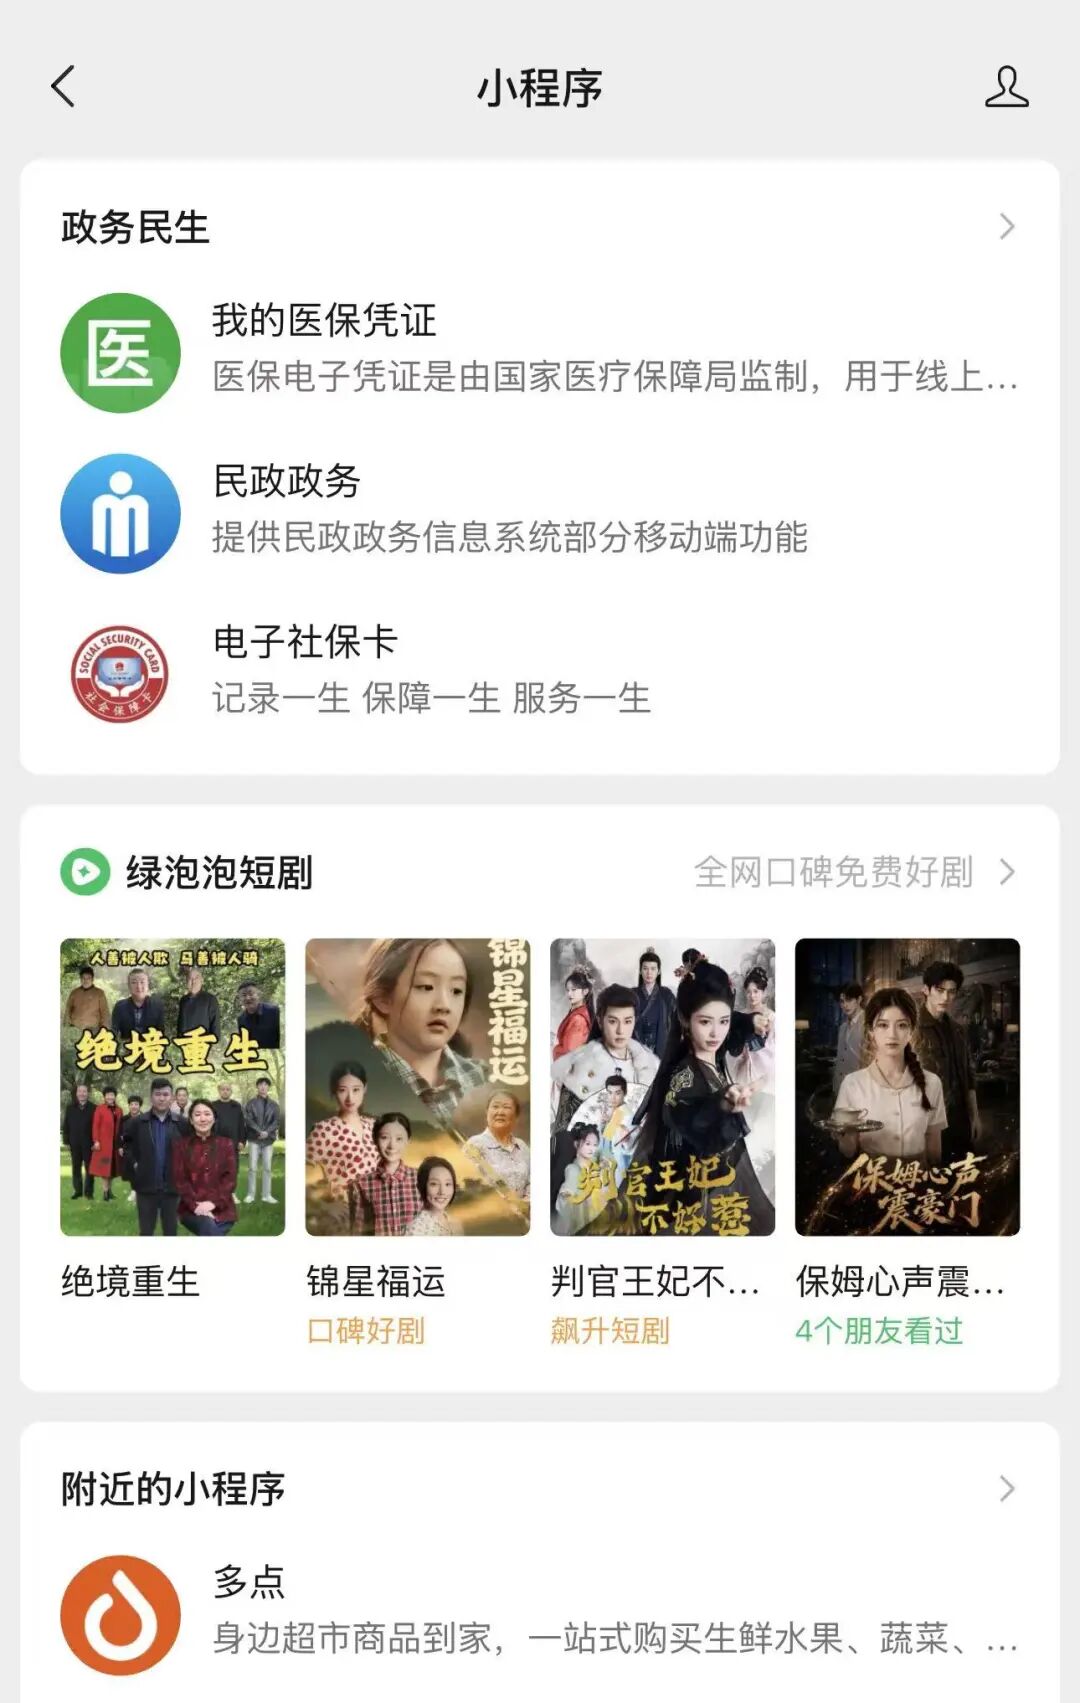
十年前张小龙说微信不做小程序商店、不做分类和排行,现在短剧已经坐上了独立的分类位。
广告的毛利率从去年同期的57%掉到了52%,Q2还是57%。原因是AI运营成本,加上“为建设短剧服务产生的内容成本”。
James解释说:腾讯在鼓励一批独立短剧工作室把内容放进来,这些内容“在我们主要竞争对手的应用上是看不到的”。
红果有木有闻到一
这也意味着腾讯广告的商业模式悄悄变了一点:
过去视频号和朋友圈的广告几乎没有内容成本,现在短剧广告带上了类似长视频的内容采购成本。
九、视频号广告曝光+50%,时长不到对手一半
视频号这季有两个数值得看:
一是广告曝光量同比增长超过50%,驱动力是播放量和广告加载率。
Q1管理层说视频号加载率只有4%到5%,还在控分,现在看,学霸也开始提分了。
二是James主动披露的——
“视频号用户总使用时长同比增长超过20%,我们认为仍有进一步增长空间,因为我们的人均使用时长仍不到行业领先者的一半。”
腾讯在财报电话会上大方承认自己的人均时长不到抖音一半,这在以前不多见。
我在《视频号和抖音的差距到底有多大?》里估算过,视频号和抖音的播放量差距在3.3倍到6.6倍之间。
三年过去,差距确实在缩小,但还在。
James这话挺艺术滴,你以为他是谦虚,他其实是像市场说:视频号的时长和广告库存都还有一倍以上的向上空间。
当然,能不能做到还得看龙哥。
十、云增速35%,腾讯开始大方地卖算力了
云服务收入增速从Q2的21%加速到Q3的35%,而2025年全年都在百分之十几。
管理层把驱动力拆成了三块:
这里有一个很有意思的变化。
Q2电话会管理层说,几个月前预付的算力如果转手能赚30%以上,但腾讯不会这么干。
这个季度,马化腾开场就说“我们将更多算力分配给模型即服务和GPU租赁”,刘炽平也说要把新增算力“的一部分提供给外部付费客户”。
从不卖到卖一部分,这个转弯我理解和两件事有关:
一是市场对AI投入回报的焦虑,腾讯需要尽快让算力产生收入。二是推理效率提升后,算力有了富余。
James的原话是“最近几个月,固定算力或GPU产能所能生成的Token量取得了变革性的进步”。
Hy4 Flash比Hy4便宜95%,就是这个变化的缩影。
代价也是有滴,金融科技及企业服务毛利率环比从52%降到50%。
云增长越快,这个板块的毛利率可能越受压。
Q2我建议腾讯把云单独披露,这次腾讯至少把云的增速和三大驱动力讲清楚了。云的绝对规模和毛利率,还是没有说。
十一、“用更少的人”第一次上了财报电话会
11月11日腾讯28周年司庆,总办讲话提到了“生死存亡”“陆军变海军”“核心业务一半人负责守住,另一半人去打新的战役”,还点名要打破“山头主义、地盘意识”。
11月12日网上传“裁员50%”,腾讯辟谣。
美银的Alex Liu这次就问了这个。刘炽平的回答——
“如果我们能用更少的人运营现有业务,并把这些人重新部署去为现有业务打造新的增长引擎,以及去建立新业务,那我觉得这就是理想状态。”
他举了两个例子:混元团队从零重建,不到一年做到中国第一梯队。
对比一下Q1:那时刘炽平在股东大会上说“肯定没有大裁员计划,腾讯跟硅谷公司不太一样”。
这两句话其实并不矛盾:不大裁,但要大转岗。
看数据:季末员工119,398人,比Q2末的约11.6万又多了3000多人,同比增长3.8%。
但员工福利开支326亿,去年同期324亿,只增长了0.6%。
人数涨了3.8%,总薪酬几乎没动。招进来的AI人才很贵,那其他人的平均薪酬大概率是在下降的。
Q1我就吐槽过“其他人稍微受点委屈”,这个趋势还在继续。
十二、元宝:“没有预期的辣么成功”
刘炽平说:
“首先我们投资了元宝,你可以说:元宝没有我们预期的那么成功。……我们已经大幅削减了在元宝上的支出。”
现在元宝的定位是:不再追用户规模,专注能力。
最新动作是AI搜索,而且元宝搜索已经作为服务,开放给其他互联网公司调用了。
我在Q2的观察里写过,元宝或许会成为腾讯的实验田。
这个季度会更进一步,10月底腾讯云CTO王慧星说元宝将转向专业领域的个人助理。
11月16日发布的总办讲话笔记里,元宝被定义为“每个人决策和资讯的参谋”。
元宝这一年的变化,大概是腾讯在AI上交的一笔学费。
探索哪能木有成本,看元宝接下来如何重新拼一条路出来。
其他值得说的一些增量信息
微信及WeChat合并月活14.49亿,同比增长2%,高于市场预期的14.3亿。QQ移动端月活5.33亿,同比增长3%。
增值服务付费会员2.53亿,同比下降5%,社交网络收入318亿,同比下降1%,原因是头部内容少,长视频订阅下滑。
短剧在赚钱,长视频微跌,此消彼长,这就是整个行业的缩影。
回购明显收缩了。
Q2腾讯回购了约169亿港元(3738万股),Q3只有约70亿港元(1587万股),降了六成。
算力和回购抢的是同一笔钱,这个季度算力赢了。
联营公司贡献的Non-IFRS利润从去年同期的103亿降到88亿,官方解释是“中国互联网行业某家联营公司利润下降”,大家可以自己猜是谁。
腾讯为来华外籍人士推了一个支付App TenPayGo,支持境外卡和钱包、乘车码、退税和AI翻译。
入境游这两年很火,这个产品来得不算早。
关于AI做游戏,刘炽平说了这么一句——
“游戏行业并不缺游戏……关键在于你如何分发、如何持续地吸引大量用户。”
AI让做游戏变便宜了,但便宜的是供给,稀缺的是注意力和分发,而分发,恰恰是腾讯最不缺的。
此外,内存涨价,让腾讯的核心业务成本也上升了,James的原话是——
“很多元器件价格在去年底暴涨,比如DRAM在今年年初同比上涨了约400%……不仅是新AI产品,我们的核心产品也在消化……投入价格跳涨带来的传导影响。”
这么kan,全球都在交内存税啊!
结语
Q1我说,腾讯的AI战略往好了说是稳,换个说法就是慢。
现在腾讯很明显更快了,快的甚至有些激进了,毕竟开始借钱投AI。
剩下的悬念也很清楚,鹅厂自己定了时间表——
“未来6到12个月,小微能不能给微信每年数千亿的收入再加上10%到20%?”
卫夕和大家一起拭目以待。
 简体中文
 English