


最近阔折叠是真的火,尤其是 Duo,刷几个视频就能看到好几条。不过看下来,大家吐槽最多的还是软件适配。
老狐自己也用了段时间 iPhone Duo,咱说实话,适配这块真的是一言难尽....
想买的朋友不妨过段时间再蹲蹲二手,现在的二手价格真是太美丽了。
但其实不止阔折叠,现在阔直板也卖的也不错啊。
昨晚果子就带大家看了 799 元的“阔手机”,虽然形态跟风了但是配置没跟上,给家里老人用用还不错。
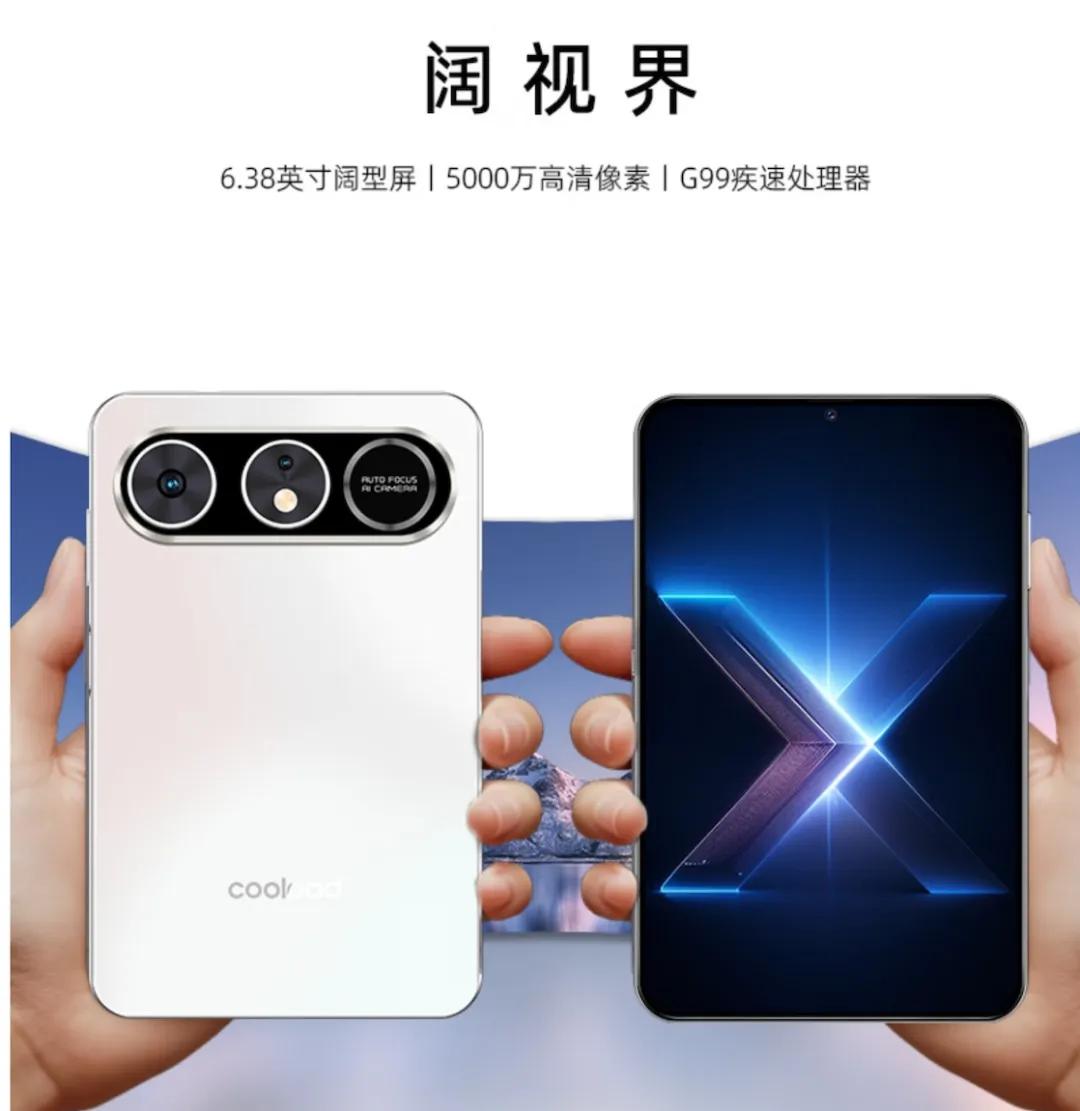
正经用还是得它,大家伙应该对这个阔直板还有点印象吧?
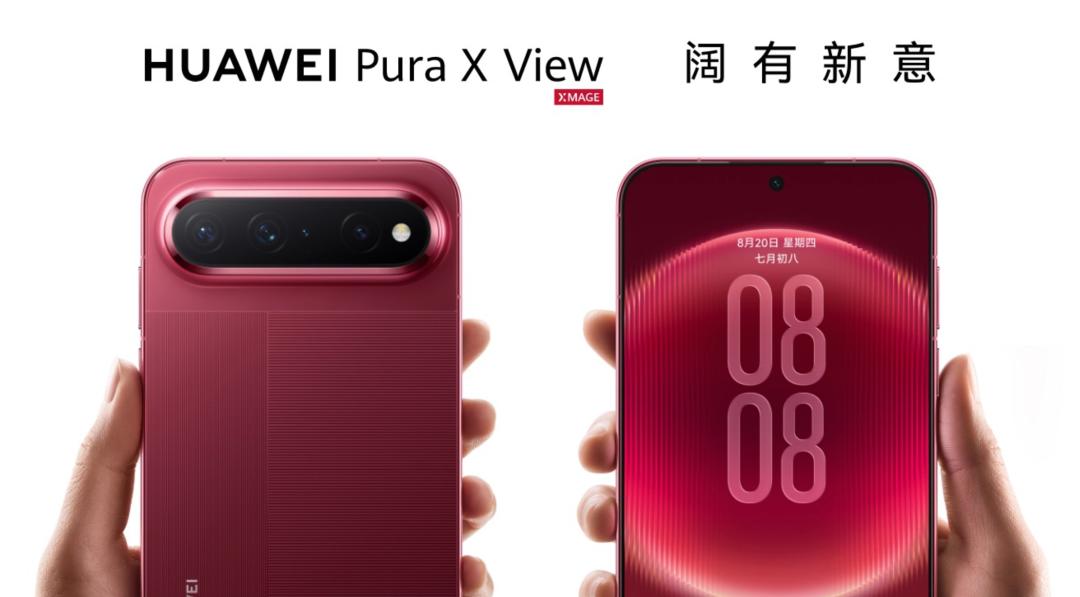
但最近,网上又传出了另一条消息:华为似乎正在筹备一个名为“ 星芒 ”的子品牌。首款产品很可能是一款阔直板手机,主打线上性价比路线,线下也会有所兼顾,最快有望在今年四季度亮相。
当然,目前这件事还没有得到官方确认。
不过从市场布局来看,荣耀独立之后,华为确实需要在主品牌之外,补上一个更偏向线上市场、主打性价比的产品线。如果“ 星芒 ”的传闻属实,或许就是华为在这方面的一次新尝试。
华为“星芒”?
其实网传华为即将推出“星芒”品牌不是空穴来风,微博上已经有很多博主对相关信息做了爆料,老狐带大家一一吃瓜。
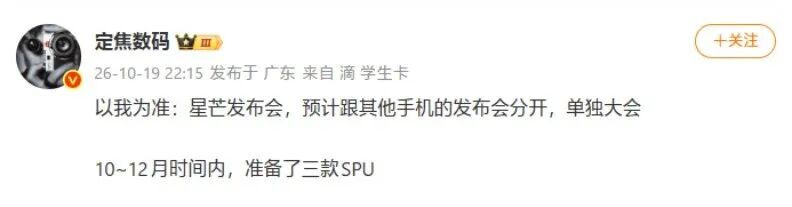
早在 10 月 19 日,博主@定焦数码爆料到:星芒产品已经规划了三个 SKU,也就是三个版本。预计今年第四季度亮相;与华为现有的 Mate、Pura、Nova、畅享不同,星芒可能单独办发布会,而不是挂在别的旗舰后面当配角。
此外,数码博主“数码闲聊站”也发文透露,华为旗下“星芒”手机目前定位并非线上品牌,线上线下都会在原有华为体系里售卖。
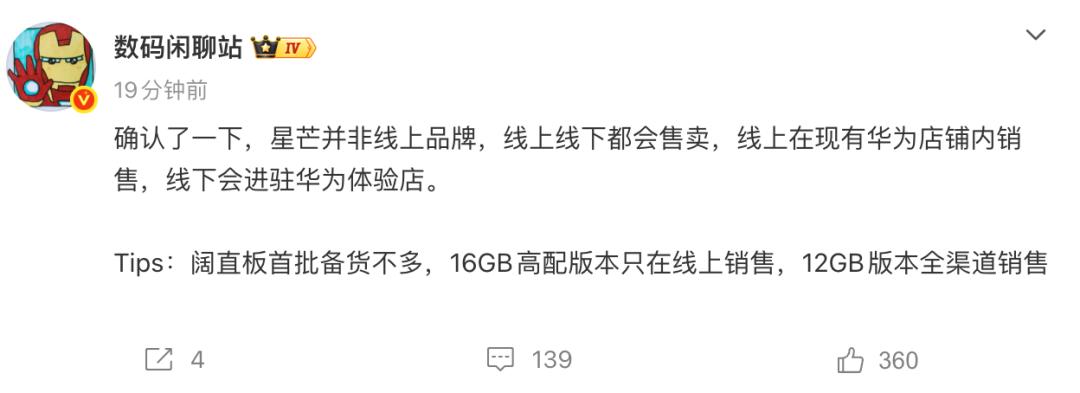
据称,“星芒”系列目前已规划多款手机新品,其中一款将搭载主动散热风扇,甚至还有“整活儿”机型。
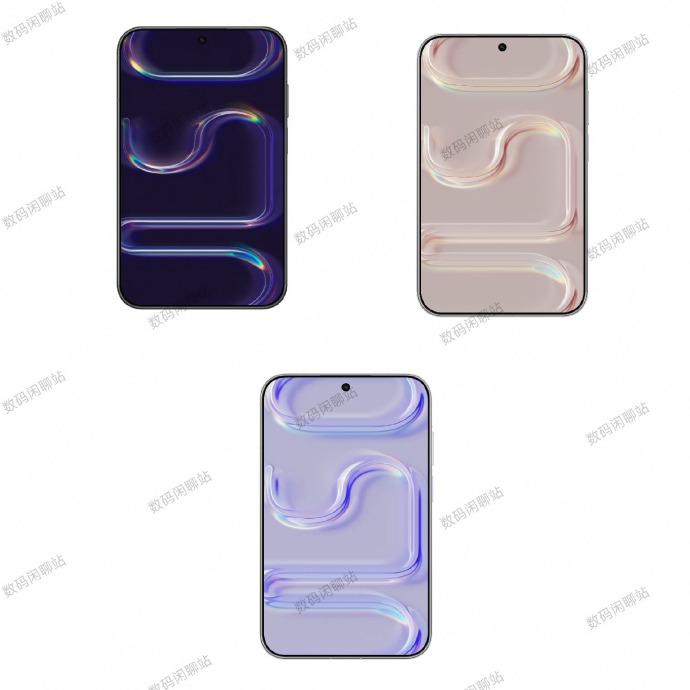
11 月,有关产品的细节信息被相关人士进一步爆出。网传两款 OSTA 机型分别为直板机和阔直板机型,均具有大屏旗舰向设计质感,视觉视野大,主打纯粹大屏体验。这些传闻又给市场猜测留下新变量。
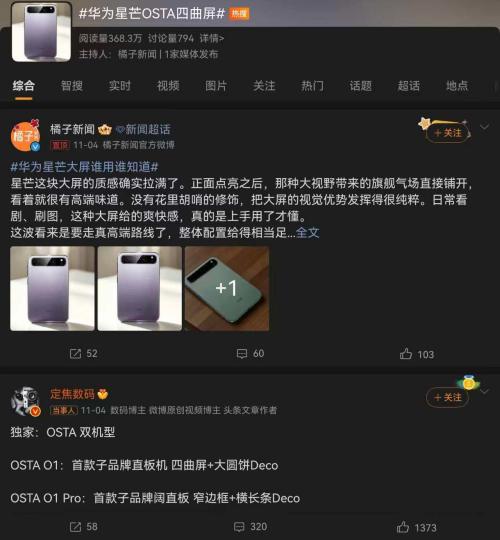
据博主@郭丶静的爆料似乎更加详细。
据悉,在硬件规格方面,标准版 OSTA O1 配备 UFS 4.1 闪存,屏幕峰值亮度达到 4000 尼特,影像系统采用 1300 万像素、5000 万像素与 1200 万像素的三摄组合。
而且,该机内置 Z 轴线性马达与双扬声器。
定位更高的 OSTA O1 Pro 同样搭载 UFS 4.1 闪存,影像硬件保持 1300 万像素、5000 万像素与1 200 万像素组合,但屏幕局部峰值亮度提升至 6500 尼特,配备定制 X 轴线性马达与双扬声器,并可能采用规格更高的金属中框。
而 OSTA O1 采用四曲屏设计配圆形后置镜头模组,而 OSTA O1 Pro 为阔直板机型,配备 6.39 英寸极窄边直屏与横向跑道镜头模组,提供最高 16G+1TB的存储组合。
要知道,哪怕是华为 Pura 正统阔折叠,运存也没给到 16G 的选项,这重视程度不一般啊。
抛开爆料之外,从整体品牌定位来看,星芒系列被业内视作华为对标早年独立出去的荣耀的全新产品线,传闻旗下产品都会搭载麒麟 8 系或者 9 系的自研芯片。
无独有偶,商标层面的动作,又让它多了几分扑朔迷离之感。
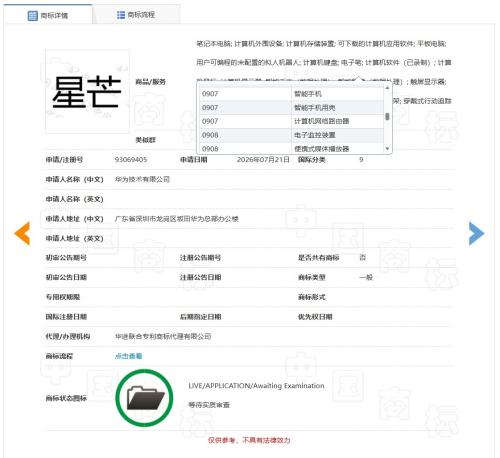
公开资料显示,华为其实早在 2019 年就尝试提交过“星芒”商标申请;2023 年2月申请注册“华为星芒”,同年 9 月就完成了注册公告;2026 年 7 月,华为又提交了一次“星芒”商标申请,覆盖智能手机与芯片品类,状态是“注册申请中”,这种慢功夫的举动不太像临时起意。
还有一个细节,自 2020 年荣耀独立后,华为在手机市场的中低端赛道存在感有限,线下也一度靠智选机型填空。
虽然自 2023 年 9 月 Mate 60 系列面世起,供应堵点得以不断打通,精力却大多仍压在 Mate、Pura、Nova、畅享几条主线上。
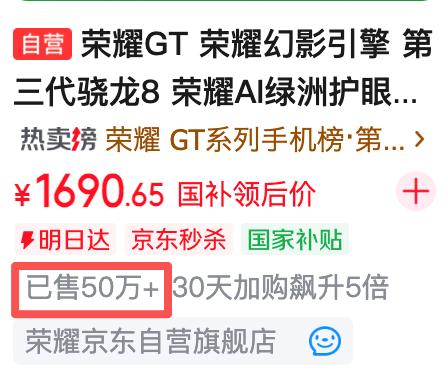
主攻互联网线上渠道的子品牌持续空白。但反观友商,无论是红米、一加还是此前的荣耀 GT 系列,都已经在线上市场持续扎根。
坦率地讲,目前关于星芒手机的发布时间、具体型号、芯片规格和定价,均无来自华为的官方信息。
但如果把时间线拉长来看,这件事倒也并非毫无讨论价值。五年前,华为亲手送走荣耀;五年后,假如真的要重新打造一个面向线上市场的性价比品牌,华为手里还有多少筹码?
子品牌条件落地是否已成熟?
理论上,手机厂商要推子品牌,先得主品牌根基稳固,同时具有在供应链层级的体量优势。
回过头来看华为,这两年最明显的松绑,就在供应端。
自 2023 年以来,华为前几年芯片受限、产能吃紧的被动局面的确日渐成为历史。
如今,新麒麟芯片的量产节奏趋于稳定。比如今年 9 月,麒麟 9050 Pro 正式面世,高性能芯片能稳稳装进旗舰机型,意味着华为本身的高端品牌有了供应支撑。
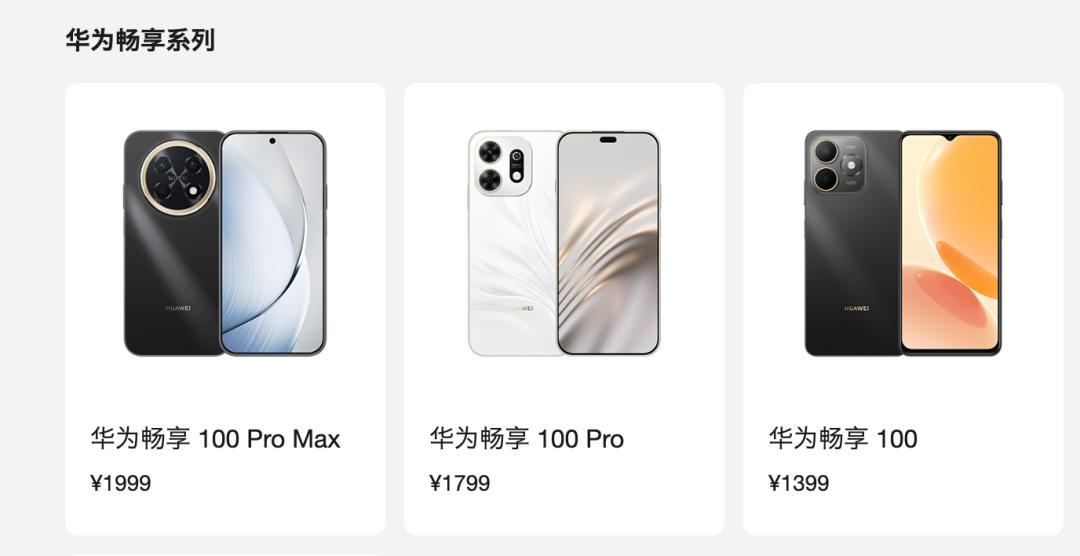
与此同时,其中低端方案也在持续迭代放量。前段时间刚刚上市的畅享 100 Pro Max 搭载麒麟 8020,进步不小。
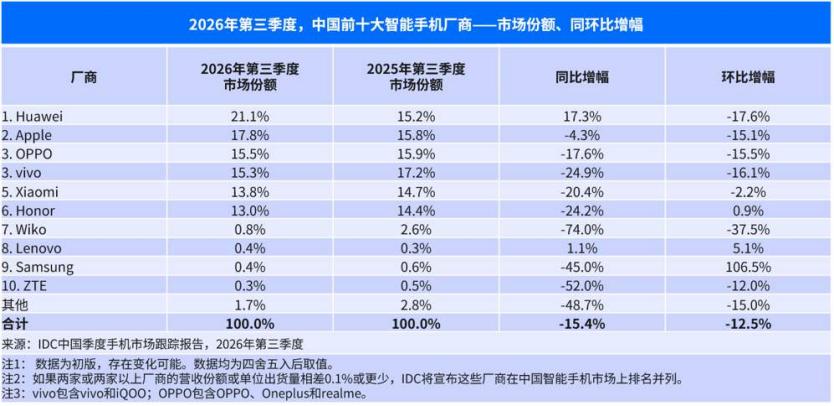
而在供货端,Counterpoint Research 统计显示,2026 年第三季度华为手机出货同比增长 19%,市占率以 21.3% 位居第一。
同样,来自 IDC 的数据则显示,华为以 21.1% 的市场份额位居国内第一,出货量同比增加 17.3%,是国内主流手机厂商中唯一实现增长的。
加之今年以来,畅享系列、Nova 系列、Mate 系列在多价位段同步热销,全价格带几乎一起放量。
能同时把几条产品线跑起来,本身就说明多矩阵运作的能力已经具备。
也就是说,得益于供应的恢复,华为的主品牌根基已经相对比较稳定。在具有国内第一份额地位以及强势出货能力背景下,即使内存等元器件依旧有成本压力,华为依旧可以通过大规模分摊成本。
此外,比硬件更难复制的是生态。原生鸿蒙的设备装机规模即将迈入亿台级别,全场景互联、AI 服务、跨设备流转逐渐形成闭环。
对星芒来说,假设传闻为真,反过来这又是其区别于所有互联网性价比选手的独家壁垒:同一套生态下,硬件才能发挥最大作用;已经用着华为手表、平板、智慧屏的人,换手机时天然多一层倾向。而这一年,是当年荣耀还是子品牌时,并不具备原生操作系统的优势。
当然,反过来讲,市场机会成熟是一回事,而市场给不给位置,则是另一回事。
智能手机行业还容得下一个子品牌吗
对于华为而言,倘若真推出子品牌,按照其目前增长势头,有机会在线上和线下市场带来增量,进而为整个品牌的市场份额带来利好,同时也意味着其他国产品牌会在白热化竞争更加承压。
不过,就当下市场环境而言,智能手机行业还容得下一个子品牌吗?
Omdia研究显示,2026 年第三季度中国大陆手机出货 5930 万台,同比下滑 12%,创下 2013 年以来新低。这样的行情,对任何即将推出的新品牌算不上好消息。
成本侧的风更冷。2026 年存储芯片价格高企,全行业被迫提价,而性价比机型利润最薄、对成本最敏感。
传闻中星芒落地的时间点,刚好踩在这条赛道历史上成本环境最差的时候。
别人涨价保利润,星芒要压价抢份额,赌的是华为供应链的纵深能不能消化掉这轮全行业都喊疼的成本。逆周期里做极致性价比,打的不是顺风仗。
对内,还有一道自家人的难题。新品牌主打什么,与 Pura、Nova、畅享乃至现有智选机型的价格带会不会重叠?是绕不开的疑问。
如果往外看,红海实际上也早就挤满了强势的友商,它们在互联网上的实力不容小觑。比如,之前荣耀 WIN 系列以 2699 元起售入市,首发当日即打破荣耀历代机型首销纪录,线上爆发力可见一斑。
iQOO 的路子更早,2019 年 3 月发布首款手机,上市第一年就跻身国内手机品牌销量第七;据快科技报道,截至 10 月初,iQOO 16、iQOO 15 Ultra、iQOO Neo 11 系列、iQOO Z11 系列四款合计销量约 437 万台。成熟的定价能力、成熟的流量打法、成型的粉丝社群,这些东西不是靠一场发布会就能追平的。
这也点出星芒真正的底牌,它手里握着的不是价格,是鸿蒙生态和华为的供应链纵深。子品牌的命,不靠出身,靠母品牌愿不愿意持续往里灌资源。
如今的手机行业告别增量扩张,每一份新份额都得从对手的存量里抠。
还在传闻中的星芒能否落地仍具有不确定性,能确定的是,在大盘不振的大环境下,智能手机玩家之间的厮杀会更加激烈。
雷军此前表示,从长期看,中国的七家要想都活下来,是不太可能的。
子品牌入局的机会无论大与小,发展路上都将充满荆棘。
 简体中文
 English