


存储芯片危机持续冲击全球智能手机市场。
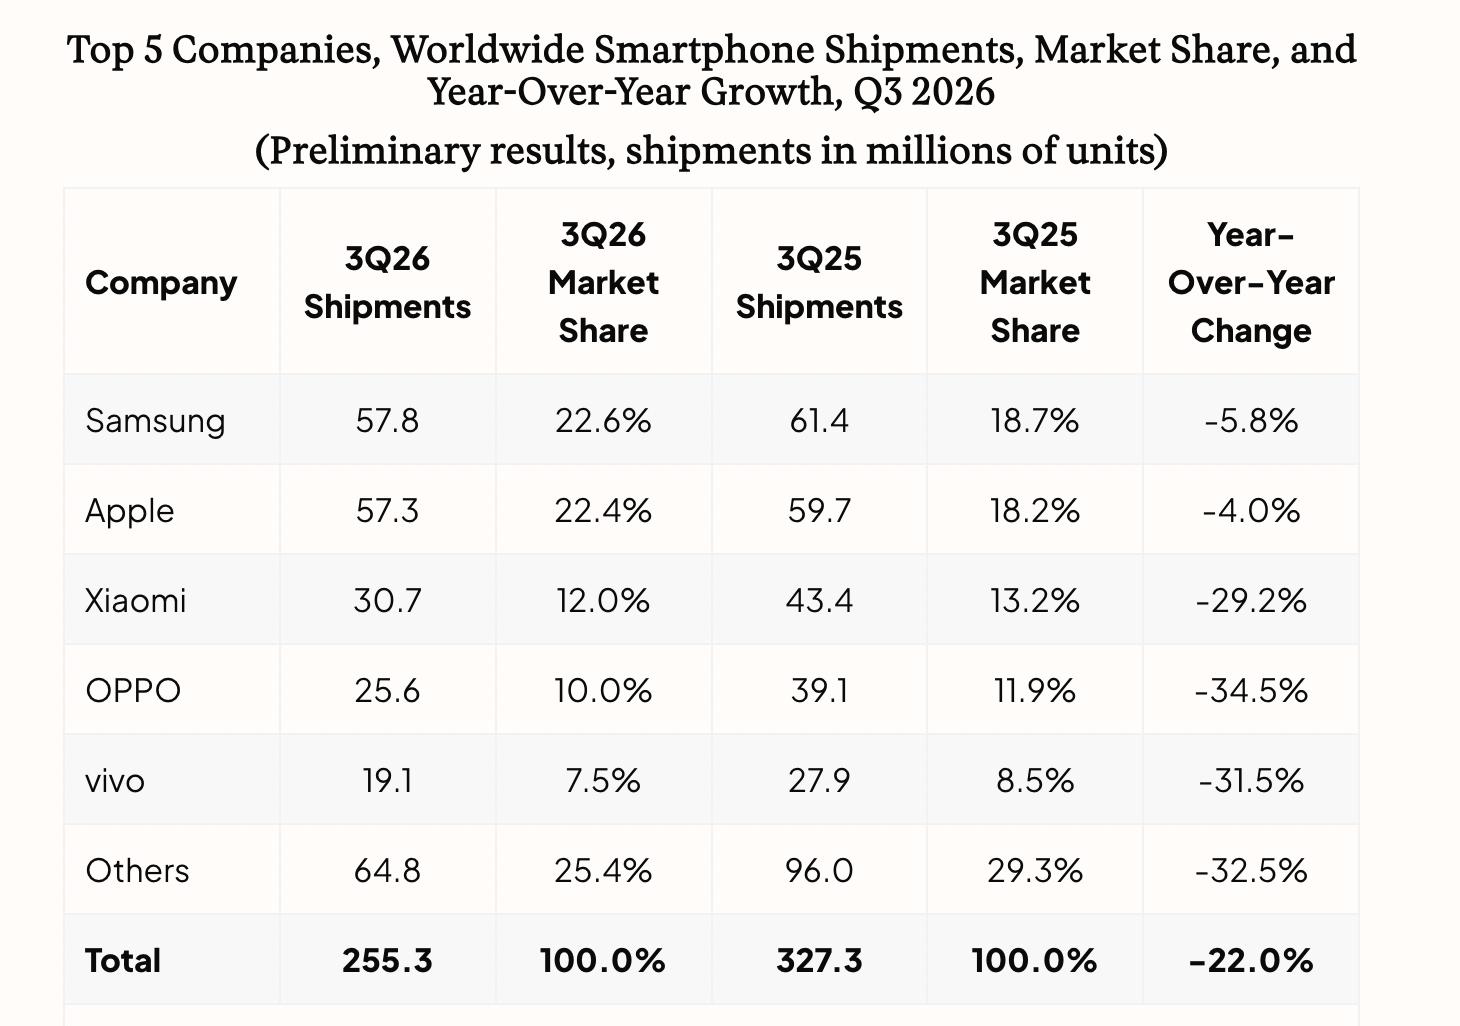
当地时间10月15日,国际数据公司(IDC)发布《全球季度手机追踪报告》初步数据称,2026年第三季度全球智能手机出货量降至2.553亿部,同比萎缩22.0%,创下有纪录以来季度同比最大降幅。
IDC研究人员表示,各项指标表明,市场尚未触底。存储芯片成本较去年上涨了约350%,而且仍在继续攀升,给厂商的利润率和出货量带来巨大压力。尽管存储芯片价格涨势开始放缓——第三季度环比涨幅降至较低的两位数百分比,此前几个季度的环比涨幅约为50%至100%——但其他关键零部件的成本依然居高不下,进一步加剧了行业困境。
随着上游价格传导至零售终端,许多消费者选择延长现有设备的使用时间,导致手机销量下滑明显。IDC数据显示,今年三季度,在全球智能手机出货量中,前五大品牌出货量同比均出现下滑,OPPO、vivo同比降幅均超过30%。
从市场份额来看,今年三季度,在全球智能手机出货量中,三星、苹果、小米、OPPO、vivo排名前五位。其中,三星、苹果的市场份额相较去年继续增长,分别达到22.6%和22.4%;小米、OPPO、vivo的份额分别为12%、10%和7.5%,同比略显下滑。
来源:IDC官网
IDC预计,市场增长将持续受限至2027年,复苏至少要推迟到2028年。报告表示,越来越多的原始设备制造商意识到,行业成本结构正面临永久性结构性转变。
IDC研究人员称,尽管销售疲软,但一些供应商在明年零部件供应预期收紧之前提高了生产计划。如果需求仍然疲软,这可能会导致2027年的库存增加,带来进一步的下行风险。
今年第三季度,中国市场的智能手机出货量也呈现大幅下降。
近日,数据机构Omdia发布的2026年第三季度中国大陆智能手机统计数据显示,本季度国内智能手机总出货量5930万台,同比下滑12%,创下自2013年以来同期最低出货水平。市场格局出现明显分化,前五品牌中只有华为与苹果实现正增长。
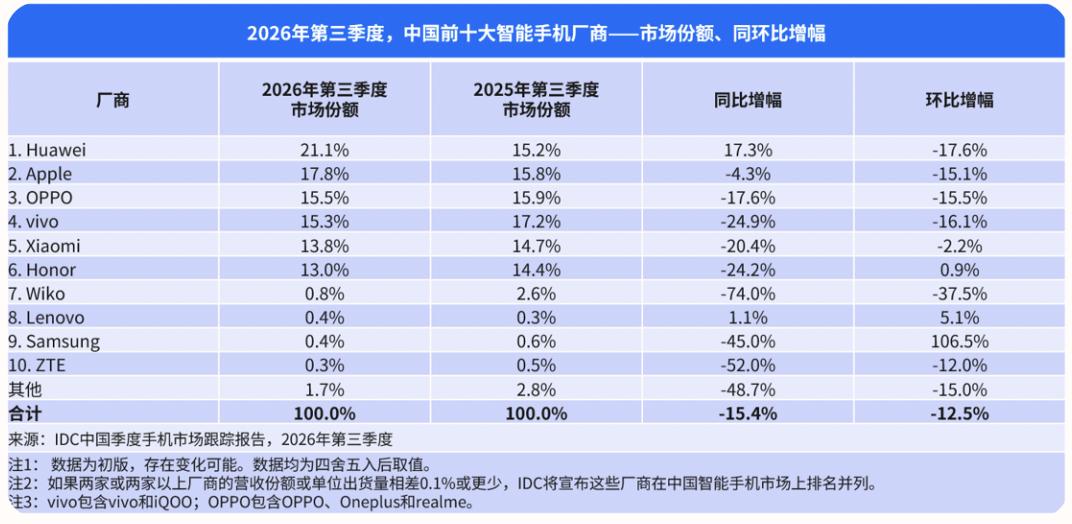
IDC发布的中国智能手机出货量数据报告则显示,第三季度国内智能手机市场出货量约为5790万台,同比下降15.4%。华为是头部厂商中唯一实现同比双位数增长的品牌。
来源:IDC中国官网
IDC表示,相较上半年约4%的同比降幅,下半年中国整体市场规模下滑速度进一步加快。存储及其他元器件成本大幅上升所引发的终端价格上涨与产品配置方案调整,已开始明显抑制消费需求,其中安卓厂商与长尾品牌承受的压力尤为突出。
在IDC看来,第三季度中国市场呈现“量跌价升”的典型特征。上游成本压力持续向终端传导,导致新品定价普遍上浮,同时厂商不得不调整产品配置组合以平衡成本。消费者面对价格上涨仍需时间适应,换机周期进一步拉长,直接拖累整体出货表现。这一趋势表明,成本压力已成为当前影响中国智能手机市场走势的关键变量。
据该机构预计,存储及其他物料成本将在未来几个季度依然处于高位,手机产品价格将继续保持增长趋势。大部分消费者对价格上涨仍需接受与适应的时间,换机周期恐进一步拉长。因此,即便有大量各档位新品集中发布,预计2026年第四季度中国智能手机市场表现依然承压。甚至到2027年大部分时间,成本压力仍将存在,市场预计仍将延续明显下滑趋势。
Omdia则预测,2026全年,中国大陆智能手机出货量同比将下滑约7%。该机构表示,在存储成本高企的大环境下,厂商需要平衡研发投入、硬件成本与终端定价,只有把AI能力转化为可落地的高频实用场景,才能够真正撬动存量市场的换机需求。
相关新闻
关键词:智能手机- 消息称三星正开发全新 Galaxy OS 系统,预计于 2028 年随 Galaxy S28 系列手机亮相
- 【一周数据看点】SEMI:全球300mm晶圆厂设备支出预计2029年达2270亿美元;英伟达在华AI加速器上半年出货暴跌44%,份额降至34%;Q3全球智能手机出货量同比下降20%,创14年来同期新低……
- 蒲得宇预估 2026 全球手机出货量降 14.2%,苹果成唯一增长的主要手机厂商
- 存储器、E-Glass 双面夹击成本,传三星 MX 2027 年智能手机业务计划悬而未决
- 消息称某厂中端新机评估风扇、骁龙 8 Gen6 芯片,预计 iQOO 旗下
- 全球智能手机市场出货量创历史最大单季跌幅,但仍未触底
- 小米 REDMI Turbo 6/Max 手机曝光:内部代号 sofia / denver,有望 2027Q1 发布
- 全球智能手机出货量,暴跌
 简体中文
 English