


字节跳动拟到2030年每年投入千亿元采购封装基板,这块藏在GPU之下的”隐形地基”正成为AI算力最紧的瓶颈。ABF载板交期拉长至12至14个月,2028年缺口或超四成,上游膜材被味之素垄断逾95%。基板与光刻机、HBM并列为三大瓶颈,且扩产最慢,国产替代窗口就此打开。
一则采购计划,暴露出算力链最软的腹部
2026年9月,供应链传出消息:字节跳动计划到2030年,每年投入1000亿元人民币用于大规模采购芯片封装基板,以配合其自研AI芯片项目走向量产。业内人士形容这一目标“规模惊人”——即便基板厂商重启扩产,现有供应能力也难以消化如此庞大的需求。华为海思、海光信息、字节跳动以及主要封装测试企业,正在同一条供应链上争夺同一批产能。
这块让千亿元资金排队等待的基板,全名ABF载板——以味之素堆积膜(Ajinomoto Build-up Film)为绝缘介质的高密度封装基板。它从不出现在任何发布会上,却决定着每一颗高端GPU能否走下产线。先进封装是AI芯片、HBM存储生产过程必经的加工工序,而ABF感光载板正是先进封装的核心基材。业内称其为AI算力的“隐形骨架”——没有它,再强的芯片设计也只是空中楼阁。
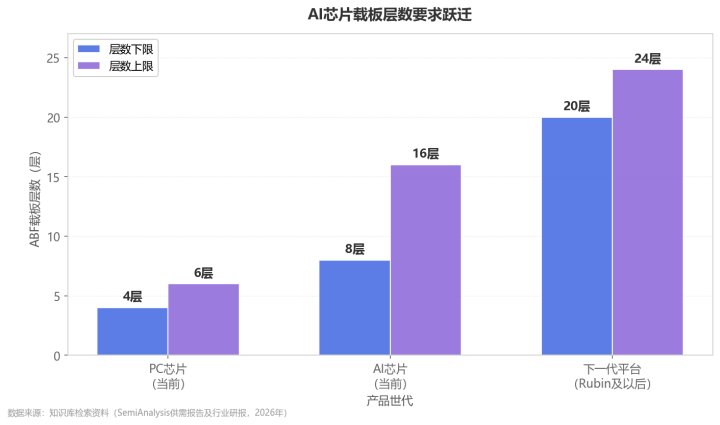
载板之缺,缺的不是产能,而是工艺极限下的良率。传统PC芯片只需4至6层载板,高端AI芯片需要8至16层,下一代平台将拉高至20至24层,载板面积最高可达14000平方毫米。层数与面积的跃升,意味着单颗芯片消耗的ABF材料是传统处理器的5至10倍,而良率损失随工序难度呈指数放大。
膜材垄断,决定了这场博弈的议价权归属。全球90%以上乃至95%的ABF增层膜由日本味之素一家供应,其部分产能已被预订至2027年,交期超过6个月,2026年三季度新订单定价上调约30%。英国激进投资机构Palliser测算,ABF材料成本占高端GPU售价不足0.1%,却丝毫不妨碍味之素握有提价30%的话语权。
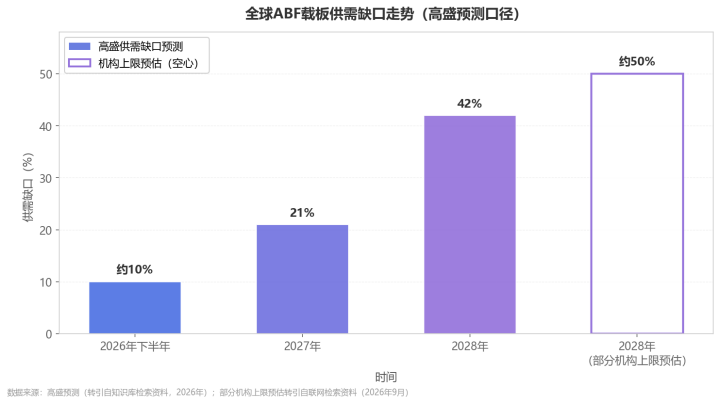
三大瓶颈之中,基板是扩产弹性最差的一环。高盛预测全球ABF载板供需缺口2026年下半年约8%至10%,2027年扩大至21%至34%,2028年上看42%至51%。载板扩产周期普遍长达2.5至3年,新增有效产能要到2028至2029年才能落地,而上游膜材的新工厂要到2032年才投产。
千亿元采购的本质,是从“抢产能”升级为“锁产能”。英伟达等大型客户已通过长期合约锁定大量产能,部分基板厂商要求客户预付最高相当于产能价值50%的款项,或以共同扩产作为供货条件。当算力竞争的胜负手从“买得到GPU”变成“锁得住基板”,供应链权力的重心已经悄然转移。
一块载板,为何比GPU更难
先进封装基板处在芯片与印制电路板之间,承担高密度互联、高速信号传输、芯片保护与散热支撑等职责。相较普通PCB,封装基板具有更高的布线密度和制造精度,按介质材料可分为BT载板和ABF载板,其中ABF载板主要用于CPU、GPU、ASIC等高性能计算芯片,是AI算力升级的核心受益方向。有券商研报直接将其称为“AI时代的咽喉材料”。
AI对载板的改造是量级层面的。传统个人电脑芯片仅需4至6层ABF基板,当下的AI芯片需要8至16层;新一代ASIC与GPU平台随着先进封装芯片体积持续放大,载板最高可达9000至14000平方毫米,层数拉高至20至24层。以英伟达新一代Rubin GPU为例,其所需载板面积较前一代Blackwell增加达123%,单颗芯片占用产线时间显著增加。每颗AI芯片消耗的ABF薄膜数量,达到传统PC处理器的5至10倍。
难度的另一端是线宽。ABF载板以超高密度布线著称,线宽/线距小于5微米,已逼近有机基板材料的物理极限。国内能够稳定量产10微米级极限线路的深南电路,已属mSAP工艺的技术标杆。行业消息人士指出,先进封装基板仅靠对传统制造工艺的渐进式改良已触碰物理极限,业界被迫评估玻璃核心、陶瓷核心等下一代材料路线;日本新光电气已在玻璃基板两面各堆叠11层、合计22层铜布线,验证了高层数堆叠的技术可行性。
工艺极限直接翻译成交期。SemiAnalysis报告显示,ABF载板供应链已无余量,2026年六家主要ABF基板供应商的产能已全部预定完毕,整体交期从2025年初的约6至8个月拉长至12至14个月,接近翻倍。Prismark分析师Terry Wang警告,大尺寸、高层数的FCBGA基板将是未来短缺的重灾区,尤其是用于2.5D先进封装、尺寸超过50×50毫米的产品。
全球产能版图:一张被提前锁定多年的名单
封装基板的全球格局曾一度分散。根据Prismark数据,2020年封装基板市场中,中国台湾的景硕科技、欣兴电子分别占17%、15%,日本揖斐电占11%,韩国三星电机占10%,京瓷、南亚电路、新光电气、信泰、大德、日月光材料分食其余份额。
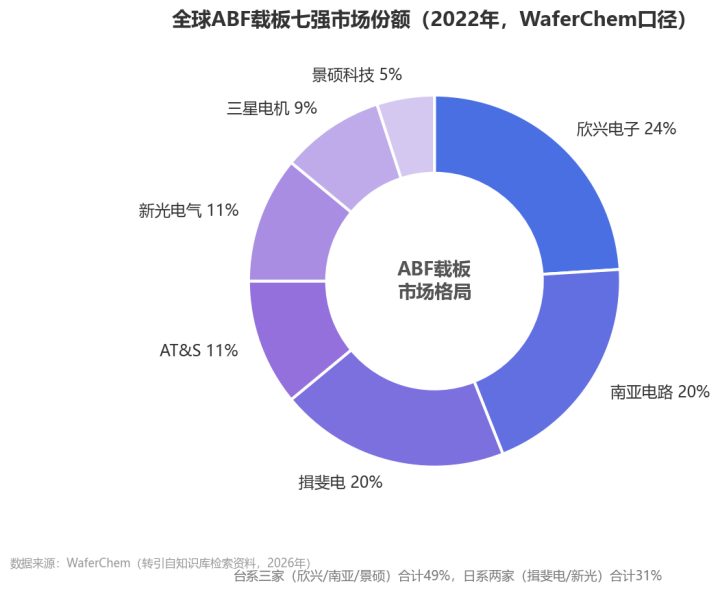
到了高端ABF载板环节,格局骤然收敛。WaferChem数据显示,全球ABF载板主要由七大供货商把持:欣兴电子24%、南亚电路20%、日本揖斐电(Ibiden)20%、奥地利AT&S 11%、日本新光电气(Shinko)11%、三星电机9%、景硕科技5%。中国台湾、日本厂商合计拿下九成以上份额,中国大陆厂商全球产能占比仅约14%,且集中于中低端产品。
扩产正在发生,但速度追不上需求。看好AI对载板的需求成长,IBIDEN宣布在日本岐阜县新工厂投资2500亿日元,量产后总产能将较2019年提升2.2至2.3倍;味之素计划在日本岐阜县建设第三座ABF膜工厂,但预计2032年才能竣工投产。西部证券估计,封装载板的产能扩张周期普遍长达2.5至3年,头部供应商集中于2026年的资本开支,新增有效产能要到2028至2029年才能落地。
于是出现了一种罕见的买方困境:需求方手里有钱,产能方手里没有货。2026年六大主要供应商产能全部预定完毕后,部分二线供应商已开始通过竞标方式拍卖剩余产能——这是供需极度失衡的明确信号。机构最新研究亦显示,头部厂商2026年产能已全部预定完毕。基板厂商同步提高合作门槛:要求客户预付最高相当于产能价值50%的款项,或以共同扩产作为供货条件。业内人士称,欣兴电子旗下群策科技、南亚电路昆山厂,以及臻鼎科技旗下先益电子,正是AI算力芯片厂商希望争取的基板供应商。
与光刻机、HBM并列:三大瓶颈的不同质地
当全球目光聚焦英伟达GPU和台积电CoWoS产能时,真正的瓶颈藏在AI供应链更深处——多家研究机构共同判断,AI供应链的瓶颈正在从晶圆制造和高带宽存储器(HBM)转向ABF基板。
三大瓶颈并称,但质地截然不同。
瓶颈环节 | 约束性质 | 扩产与缓解周期 | 当前状态 |
光刻机 | 设备禁运,有钱买不到 | 无明确时间表 | 地缘政治决定供给 |
HBM存储 | 产能爬坡中 | 存储三巨头持续扩产 | 设备零部件交期从12个月拉长至18个月,方向趋于缓解 |
ABF基板 | 材料垄断叠加良率爬坡 | 载板2.5至3年,膜材新厂2032年投产 | 2026年产能全部订完,交期12至14个月 |
光刻机的约束是“买不到”,稀缺与努力无关;HBM的约束是“爬坡中”,存储巨头产能仍在扩张,零部件交付周期虽然拉长,但缓解方向明确。基板的约束则是“扩不动”,同时踩中三个限制条件:扩产周期长(载板2.5至3年)、上游材料垄断(味之素掌握95%以上份额)、良率爬坡慢(层数与面积同步膨胀)。
缺口的数字一年比一年惊人。高盛预测,ABF基板供需缺口2026年下半年约10%,2027年扩大至21%,2028年攀升至42%;摩根士丹利将2030年全球高端ABF基板缺口预测从15%大幅上调至22%,并预计到2030年AI GPU、AI ASIC及网络类芯片将占高端ABF基板总需求的近75%。行业机构最新预估甚至给出2028年供需缺口扩大至50%的判断。多家国际投行预测,这一紧缺周期至少延续4至5年。
注:高盛口径为2026至2028年当期供需缺口,大摩口径为2030年长期均衡缺口,统计口径不同,故并列呈现。
价格与议价权同步转移。美资投行预计ABF基板价格2026年上涨15%至20%,2027年涨幅将超20%;该机构维持欣兴电子“买入”评级,目标价新台币1225元,南亚电路板上调至1275新台币,臻鼎科技上调至570新台币。Palliser的测算点破了味之素的底气:ABF材料成本占高端GPU售价不足0.1%,涨价30%对终端成本几乎没有实质影响,却足以重塑整条产业链的利润分配。
国产替代:窗口开了,天花板也在
味之素的一纸通知,让替代从“备选项”变成“必答题”。2026年8月初,味之素告知中国大陆客户,将削减30%的ABF膜供货量,而中国大陆ABF类薄膜材料的国产化率不足5%。供给收缩与需求放量的剪刀差,为国产材料腾出了罕见的验证窗口。
政策与产业早有铺垫。2022年国家发改委、工信部牵头关键材料攻关,本土企业分别形成CBF、NBF、GBF等差异化产品路线,以规避海外专利壁垒。
材料端进展最快的是华正新材:联合深圳先进电子材料研究院,采用改性环氧树脂搭配硅微粉路线的CBF膜产品线宽达5微米,性能对标ABF膜;一期产能300万平方米/年,良率超85%,已通过兴森科技、深南电路验证,并向长电科技、华为昇腾小批量供货。另一路玩家选择资本切入:2026年4月,主营味精业务的莲花控股通过旗下子公司以约1.03亿元收购深圳纽菲斯新材料51%股权——后者年营收仅约650万元,这笔交易与其说是买成熟产能,不如说是买入场券;纽菲斯手握相关专利,与浙江大学合作研发新型NBF薄膜,是国内少数接近ABF类材料量产阶段的企业。
载板端的进度同样清晰。深南电路作为国内高阶IC载板核心企业,具备10微米级极限线路量产能力,持续扩产FCBGA封装基板产能,面向AI算力芯片布局高阶基板,并深度参与国产膜材上机验证。兴森科技布局ABF、BT、玻璃基板多条先进封装技术路线,2024年FCBGA项目整体费用投入7.34亿元;到2025年三季度,其单季营收19.47亿元、同比增长32.42%,归母净利润同比增长300.88%,前期高投入开始进入收获期。A股产业链上,深南电路、兴森科技的认证与量产推进,已被视为国产替代提速的核心标的,华正新材、深南电路、兴森科技等构成的全产业链图谱亦被市场反复梳理。
天花板同样必须写清楚。华正新材的低Df高端型号仍在迭代,HBM超高阶型号仍在攻关,大规模放量需等待客户批量导入;高端客户的认证周期以年计,从“能做”到“批量做”之间,隔着良率、交付与信任三道门槛。国产膜材目前主要在中低阶产品与验证线导入,距离最高端的8至16层AI载板规模化供货仍有距离。
结语:从买GPU到买产能
字节跳动千亿元采购计划之所以“规模惊人”,不在于金额本身,而在于它承认了一个事实:算力竞争的稀缺资源,已经从芯片设计能力转移到封装材料产能。Prismark预测,全球封装基板市场到2030年将达到296亿美元,2026年对先进FCBGA基板产能的大规模投资势在必行。
三年之内,缺口难以弥合;五年之内,格局难以撼动。对中国大陆产业链而言,真正的机会不在复制一条同样的产能曲线,而在材料、载板、设备三个环节同时卡位——膜材配方、精密涂布、mSAP工艺、玻璃基板,每一个环节的突破,都在为这枚“隐形卡脖子”的螺丝松一圈扣。等到2032年味之素新工厂投产时,全球ABF版图上是否写进中国大陆的名字,答案将在未来两三年的验证窗口里揭晓。
 简体中文
 English