


AI圈的规则就是用来打破的,市场变化之快,让公司们经常猝不及防。
月之暗面就是其中一个。
手拿爽文剧本的月之暗面,曾经靠长文本跑出媲美
但最近,月之暗面出牌速度“密集得反常”,甚至略显焦虑。
9月,月之暗面先拉起了模型和产品的节奏。
先是在模型侧,月之暗面于9月11日宣布K2.8 Preview全量上线,用接近K3的能力、一半的价格补上自家模型的“性价比”缺口;产品侧,
同时,月之暗面也在加快探索自身商业化的上限。
9月10日,月之暗面官宣启动“登月计划”,与五家系统集成商共同合作FDE模式;9月18日,月之暗面的
密集动作的弦外之音,是一个行业级的问题:市场对AI模型公司的要求,变了。
2026年,大模型公司们除了要追求智能上限,还需要讲出更多产品落地的可能性。
这背后是AI模型早就走过了“智能即价值”、“模型即产品”的阶段。当所有头部公司都能把模型智能做到足够高,性价比就成用户/客户看重的关键。“既要又要”就成了当下评价AI模型公司最重要的体系。
2026年的市场要的是“可用”——模型要便宜也要强大,公司研发既要追求聪明,也要落地工程化能力,产品要懂用户,还要够好用。To B和To C的逻辑也不一样:B端要稳定、可控、能落地,C端要简单、好上手。
面对市场复杂多元的需求,大模型公司想要只靠一个强模型横推碾过去,在当下已经不可能。
月之暗面是这股浪潮中的一个样本。作为一家依然能在大模型第一梯队的公司,它正在用行动给公司补上更多曾经错过的课,跟上当下市场的要求。
从今年开始,市面上频频传出月之暗面筹备上市的消息。9月,甚至有消息源指出它已秘密递交上市计划。提交招股书,意味着月之暗面将不得不揭开“面纱”。
在AI圈,“好”不够,要比一批聪明的头部公司更好。
这就需要月之暗面必须把产品、商业化摊厚,才能讲出更精彩的故事。从极致性能转向性价比、从C端独大转向拓展B端,这家公司正在加速补上自己的“月之暗面”。
比起聪明,“性价比”更刚需
大模型行业有一个共识正在形成:模型够聪明是门槛,但人们更愿意为性价比模型花钱。
用户要的是用得“爽”,除了模型聪明,还要更便宜、响应要快、能解决实际问题。这一转变,在模型端和产品端同时发生。
于是,2026年AI模型就有了Flash模型的爆发。
对比国内开源模型,
模型层面,月之暗面仍然站在第一梯队。K3的发布证明了这一点。但K3也暴露了一个尴尬的现实——足够聪明的模型,不一定是用户用得“舒服”的产品。
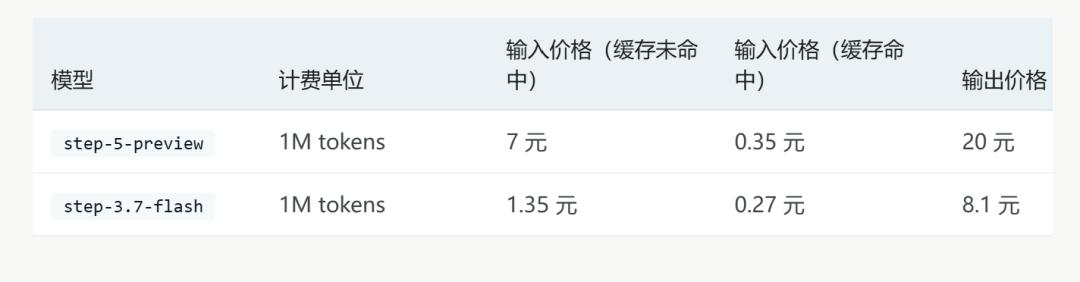
从价格看,K3把API价格定在每百万Token输入3美元、输出15美元,虽然定价相当于Claude Opus 5的一半,但后发者的“砍价”来得更快。比如最近阶跃星辰的旗舰模型Step 5 Preview,已经把价格砍到Claude Opus 5的八分之一。
为什么
意识到“性价比模型”的缺失,月之暗面的动作很快。它先向下做了一个更具性价比的“Flash”版K3模型。
9月11日,K2.8 Preview上线,随后全量接入
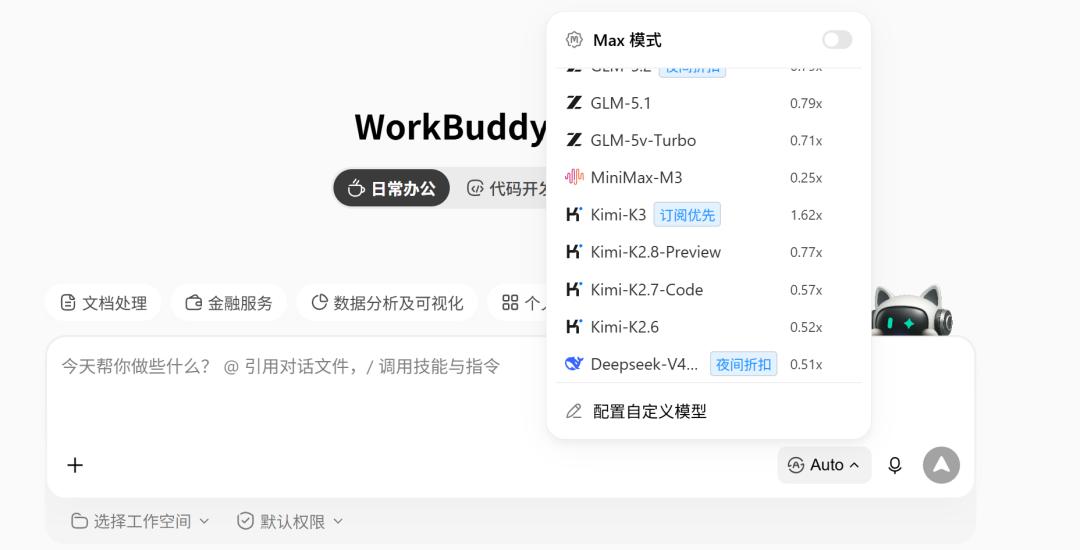
所谓性价比,就是把旗舰的本事,打到人人用得起的档位。
同时,月之暗面的新模型承担起了追求智能上限的任务。9月18日,
K2.8守成本、K3.1冲能力,月之暗面当下模型侧的战略十分清晰,它要朝着体验更好的方向“纠偏”。
模型纠偏的同时,产品侧,月之暗面也在打一场硬仗。
先从今年2026年竞争最激烈的AI办公赛道说起。月之暗面的
这是大厂在办公赛道上能后来居上的原因。
字节有飞书的全场景沉淀,腾讯有企业微信和文档生态,用户的工作场景本来就长在它们的产品里。此外,大厂和诸多企业的合作沉淀,让它们能够快速接入一些专业工具的能力,比如财务数据处理、CRM系统接入等等。
在设计上,
以插件和Skill等技能生态为例,
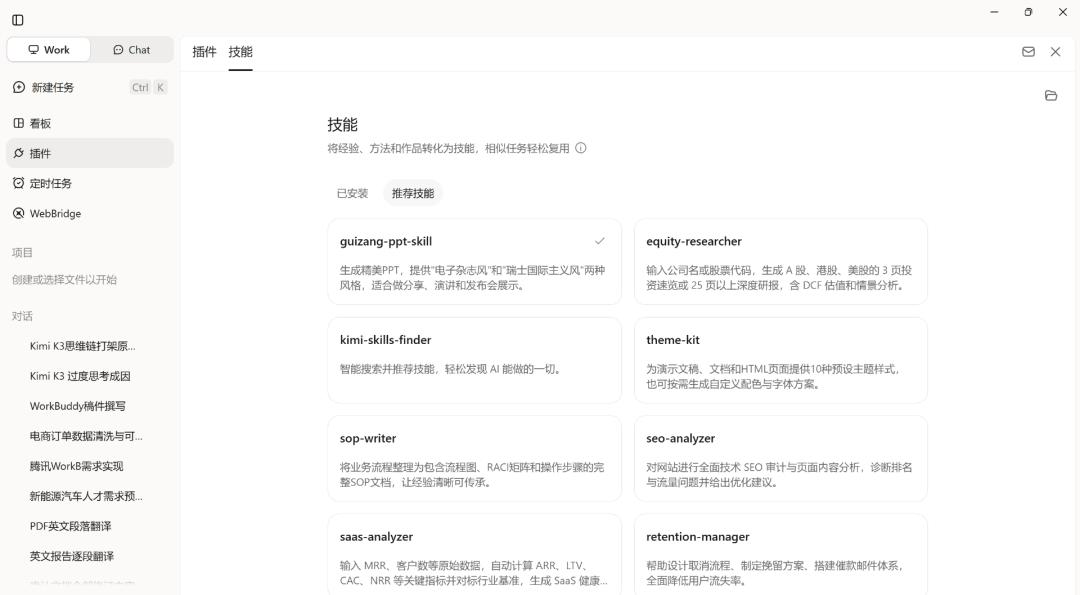
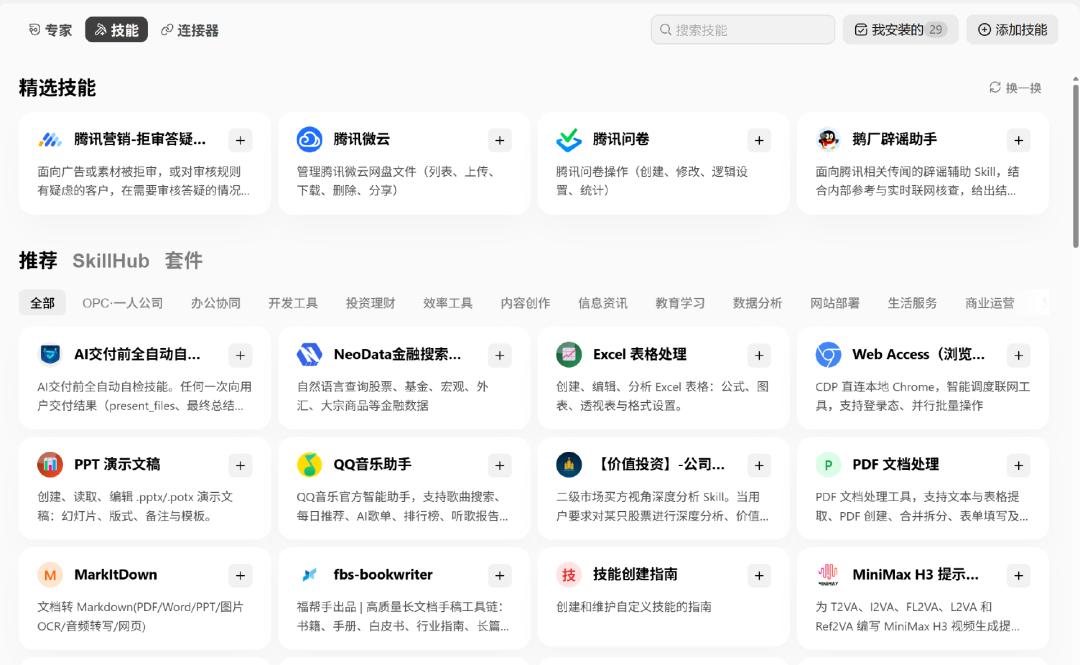
从上到下分别是
大厂的优势体现在哪里?以“专家”功能为例,这个功能
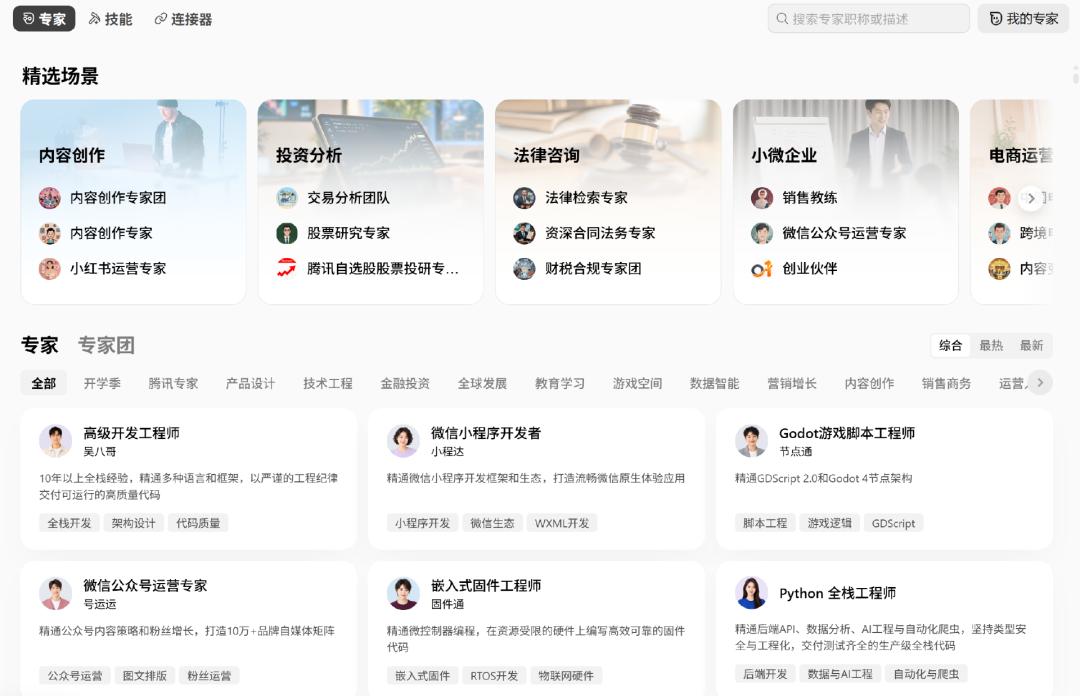
大厂设计这一功能的逻辑很简单——不需要用户明白Agent怎么发挥最大能力,需求和场景本身就是最好的“说明书”。“想要什么就点什么”,AI就能把活干明白。
不过,
它原生接入同花顺、天眼查等数据源,覆盖股票、期货、指数等金融数据和学术资源——相当于把专业流程、数据源和合规要求,直接嵌进Agent的能力里。可以说,月之暗面比同行更早意识到了行业knowhow的价值,并把它沉淀成了产品里的插件和Skill。
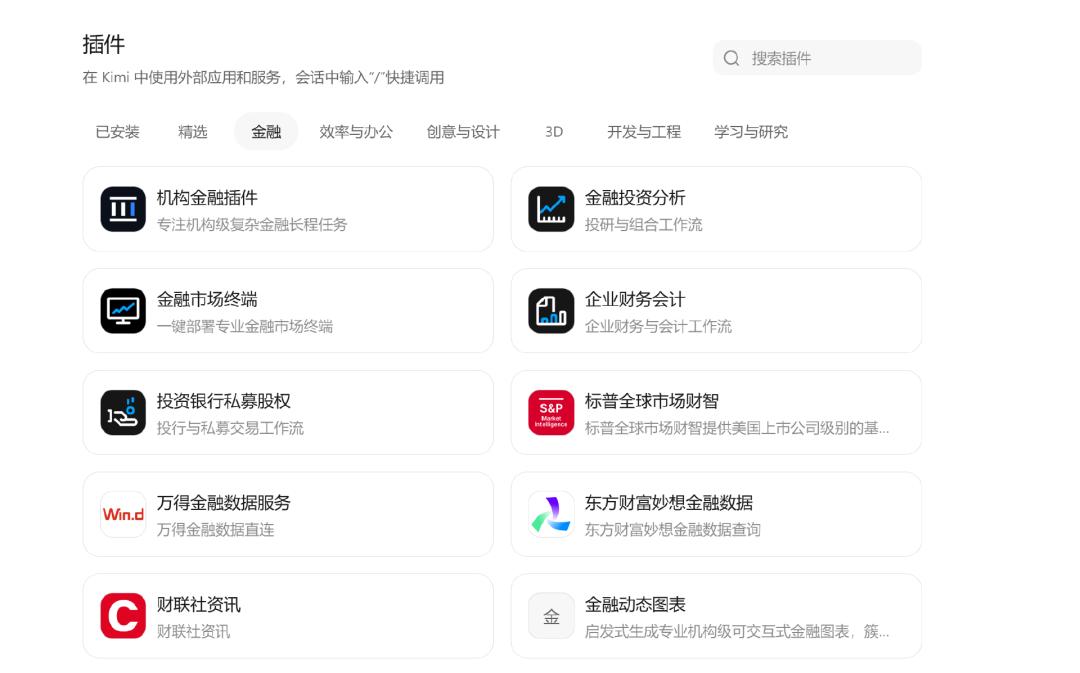
但knowhow筑起的墙,挡得住同行,挡不住生态。大厂正在靠密集更新追平垂类场景,而生态恰恰是它们的拿手好戏。所以模型公司靠行业 knowhow筑起来的优势,没人知道能守多久。
在C端领域的竞争,说白了,月之暗面打得是一场不对等竞争。它要用产品对抗大厂的生态,用knowhow对抗大厂的流量。这里的收入和想象空间,长期是一场硬仗。
真正有机会的场景,月之暗面看向了AI Coding。
因为这类产品的体验于模型和自家产品的配合相关。大模型厂商能够靠模型加产品的优化,积累专业开发者用户——这类人也是Token消耗最大、付费意愿最高的用户。
9月21日,
一个耐人寻味的细节是,它和把Work、Chat集成在一起的
无论这些战略最终进展如何,起码从模型和产品上,月之暗面今年已经把版图铺开了。接下来,就是商业化验证成果的时刻。
补齐商业化,把吆喝变成收入
比拼模型的同时,随着Token经济的爆发,大模型公司们开始把ARR(年化经常性收入)挂在嘴边。
Token是AI时代的“电费”,当模型能力从“能不能用”跨越到“好不好用”的及格线之后,市场关注的重点自然也在向商业化倾斜。收入,自然成了外部判断AI模型公司实力最直观的指标。
从营收来看,当前在国内大模型公司中,月之暗面处在中游水平。据内部披露,月之暗面的ARR从3月的1亿美元飙升至6月的3亿美元,8月突破10亿美元。据彭博社援引知情人士消息,年底有望达到20亿美元。如果预期成立,这是一条一年二十倍的曲线。
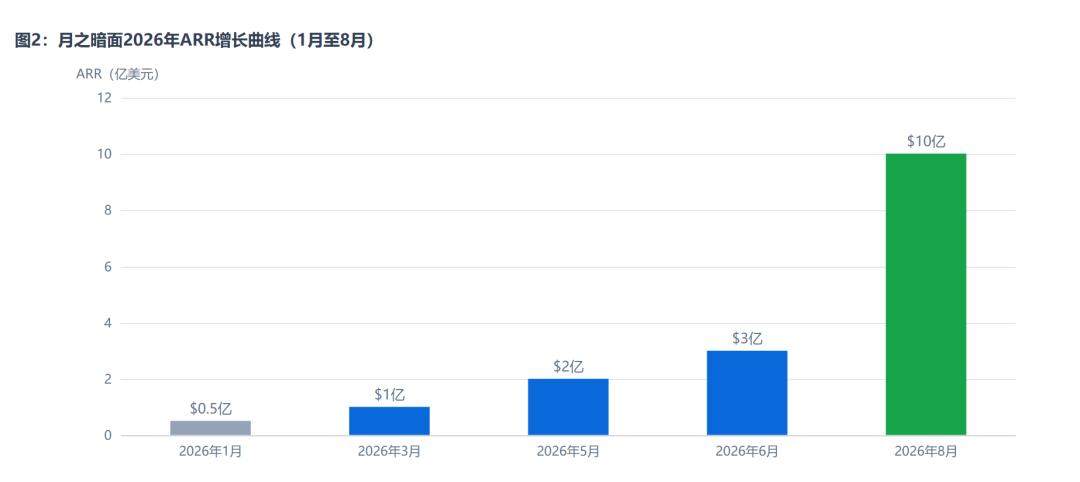
但跟同行一比,差距就出来了:智谱8月ARR已达20亿美元,月之暗面年底的目标是智谱的当下;
技术在第一梯队,收入在第二梯队。这个位置,配不上月之暗面的技术地位。差距的根源不难理解——此前月之暗面的商业化只迈了一条腿。
从业务结构看,此前月之暗面的布局更多聚焦于C端,相对“没那么功利”。对比来看,智谱有私有部署业务和轻量化模型双轮驱动,
随着K3模型能力的提升,月之暗面的策略带来了收入跃升——ARR从3亿美元到10亿美元的陡增,是K3发布后才发生的,这证明了智能可以直接变成钱。但现状同时也证明,只靠智能变现的天花板不够高。
为了改善商业化渠道,近一段时间可以确认,月之暗面新增了大量项目。同时,月之暗面知道避开AI 1.0时代定制化的坑,把收入结构从一条腿变成三条腿——开源收租、FDE、行业方案。
首先,开源收租依然是AI时代“模型即产品”的思路。月之暗面试图通过修改开源协议,和云厂商进行分成合作的模式,从而让开源从赚吆喝变成一门能有收入的生意。
从K3开源起,月之暗面在模型的开源协议中加入新规则,若使用方以MaaS方式对外提供推理或微调业务,且企业及关联方连续12个月总收入超过2000万美元,需与月之暗面另行签署商业协议。据悉,月之暗面还在与微软、亚马逊、谷歌谈判K3相关服务收入分成,最高可获得30%分成。据第一财经报道,月之暗面此前已和阿里云百炼达成了类似协议。
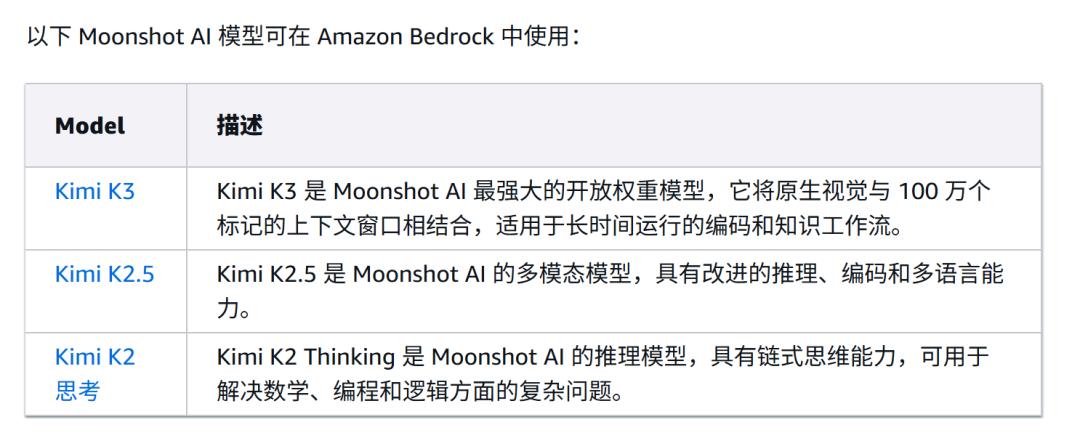
图片:9月18日,
现在,月之暗面和智谱都已经传来了协议分成顺利落地的消息。AI的智能,有了“收租”的变现渠道。
聚焦到企业合作上,月之暗面开始试水FDE(前线部署工程师)模式。9月10日,月之暗面正式启动“登月计划”,以FDE模式与行业系统集成商共建前置部署队伍,首批签约中软国际、金山云、华胜天成、亚康股份、亚信科技等。
需要注意的一点是,FDE模式看似跟AI 1.0时代的定制化项目类似,都是直接面对用户需求。
其中区别是月之暗面做得更轻:只提供技术和产品支持,剩下的工作交给合作商来完成。
这意味着,月之暗面不需要像定制化任务一样事事“亲力亲为”,过往,驻场、定制、交付、验收,公司被“人天”拖重,导致人员规模膨胀,成本飙升。这样的模式,能让月之暗面继续保持当前300-400人的团队规模。毕竟在软件领域里,“人效”代表着一家公司能用人力杠杆,撬动多少倍收入。
但“轻”也有“轻”的代价。只提供技术,相当于议价能力取决于模型是否领先。而在模型竞争激烈的情况下,“领先”很难是一种常态。
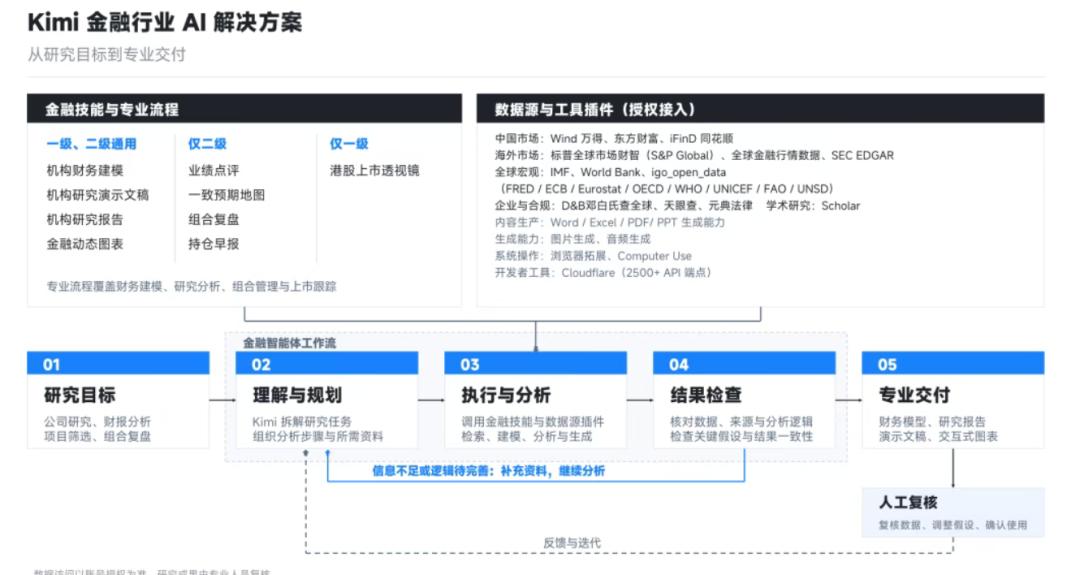
企业AI的场景上,月之暗面的行业解决方案正在落地。它的思路是把场景做深,从而靠垂类积累的专业skill、插件优势,和大厂办公类的通用产品拉开差距。
这是一个模型深度产品化的路线。对标大厂卖的是“什么都行”,月之暗面主打的就是“这块我最懂”。
9月17日,月之暗面发布金融行业解决方案,整合10+权威数据源、9项金融技能、5项安全合规措施,覆盖持仓早报、财报点评、项目筛选、深度研究、组合复盘等场景,首批落地客户包括工商银行、中信建投。
诚然,收租、FDE、行业方案这三条路线可能都不能算是“商业模式创新”。但对于月之暗面而言都是有力的变现手段:把智能变成B端的收入。这也是AI领域所有玩家的初衷——用技术加速人类世界的发展。
冲刺IPO,把技术的船票尽早兑现
把视角先切到资本市场。
当下,AI标的正在从稀缺走向泛滥。智谱、
资本市场的变化,只用了一年的时间。
往前推一年,国内市场上能叫得出名字的大模型公司,几乎全在一级市场。投资人想押注AI,可选标的屈指可数,人人都只求份额。月之暗面就是在这种氛围里,把估值从2025年底的43亿美元一路推到了500亿美元。
但到了2026年下半年,情况不一样了。二级市场上,投资者能选的AI标的越来越多。稀缺性一消失,估值的泡沫就开始被挤压。
挤泡沫的过程,在已上市公司的股价走势上格外明显。智谱上市初期,市场把它当“中国版Anthropic”来炒,市值一度冲破万亿元。
但热度退去之后,当市场把目光落回财报表现上,智谱和
以智谱为例,财报显示,智谱上半年营收同比增长420%,但净亏损反而扩大了85%,原因很直接:算力成本吃掉了收入的大头。到9月中旬,智谱的股价已经从高点跌去了56%,市值蒸发超过600亿港元。
这些账一算,答案就变得清晰了——AI商业化的兑现周期,比市场最初预想的要长得多。股价的回落,本质上是市场从技术回归到财报表现。
这就是月之暗面选择在这个节点冲刺IPO的大背景。
2025年底,杨植麟还在内部公开信里说“不缺钱”。“相比于二级市场,我们判断还可以从一级市场募集更大量资金……所以我们短期不着急上市,也不以上市为目的。”——月之暗面创始人杨植麟在内部公开信中写道。
可就是这样一家不差钱、也说过不着急的公司,9个月后却启动了VIE架构拆除,9月初以保密形式向港交所递交了申请。核心原因只有一个:当窗口期收窄,留给它膨胀估值的时间不多了。
月之暗面需要在技术状态最好的时候,通过IPO,拿到持续兑换留在第一梯队的支票。而这张支票,最终要兑换成算力,让自己持续站在第一梯队。
智谱的管理层算过一笔账:约300亿元人民币投入,相当于10万P(PFLOPS)算力,其中40%是训练、60%是推理——大模型公司当下的融资额,大部分投入在算力上。
K3发布后48小时请求量逼近集群承载极限,导致官方暂停C端订阅。旗舰模型的推理需要海量算力,训练下一代模型同样需要算力。
为了避免被算力“卡脖子”,智谱开始通过自研、和收购国产算力芯片等方式加码算力,实现把单位Token推理成本较年初下降80%,单位算力对应的收入提升14倍。
月之暗面也面临着一样的问题,此前,它大量租赁云厂商的算力,但K3之后开始加速自购。但自购芯片是一条长线投入,短期不可能一蹴而就。
所以,月之暗面缺的不是钱,而是一条能持续、低成本兑换算力的资金通道——企业AI的故事要讲,下一代模型的算力要囤,而一级市场的钱只会越来越挑剔。
这就意味着月之暗面必须赶在K3的技术红利窗口关闭之前,把IPO这个故事推向高潮。
上市之后,一切都会轻松许多。就像是智谱在股价腰斩之后,转头又融了50亿美元。毕竟,没有投资者愿意看到,一家技术实力足够强的公司“变得窘迫”。
月之暗面的IPO冲刺,不是缺钱的信号,而是抢时间的动作。它要在AI标的还没泛滥、估值泡沫还没完全挤干、技术红利窗口还在的时候,把自己送到二级市场的牌桌上。
智能上限的竞赛还在继续,但正如行业所展现的那样,模型强只是入场券。
不过在商业化和产品还刚刚起跑的阶段,月之暗面要让“暗面”也发光。
编|刘俊宏
 简体中文
 English