


一家被出口管制卡了十年的中国存储芯片公司,突然成了全球最会赚钱的芯片厂。
但故事没那么简单。
近日,全球经济调查分析平台QUICK FactSet更新了一组数据。2026年二季度,长鑫存储的息税前利润率达到82%,超过SK海力士的76%、三星电子半导体业务的70%、美光的80%,成为当期全球盈利水平最高的存储芯片厂商。
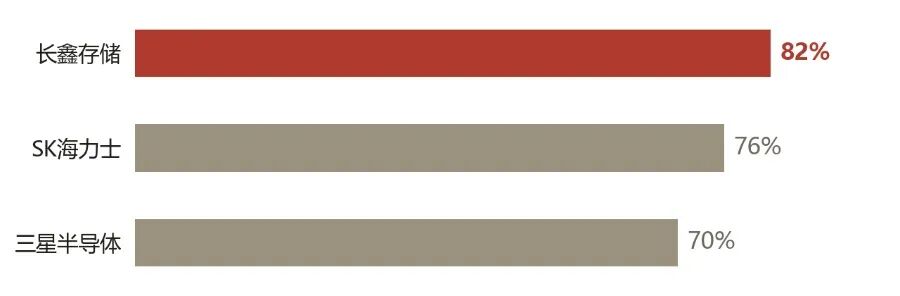
2026年第二季度息税前利润率(数据:QUICK FactSet)
一年前,这家公司还在亏损。
一年后,它把全球三大存储巨头全部甩在了身后。
从科创板IPO到半年赚776亿元
长鑫科技成立于2016年,核心业务是DRAM存储器的研发、设计、生产和销售。
公司在合肥、北京拥有三座12英寸DRAM晶圆厂,产品覆盖DDR4、DDR5、LPDDR4X、LPDDR5及LPDDR5X等方向。
2025年12月,公司向上交所递交科创板上市申请,拟募资295亿元。此后,随着业绩和市场环境变化,发行规模进一步扩大。
2026年7月,公司以每股8.66元发行,实际募资约579亿元,7月27日在科创板上市,股票代码688825,成为A股市场最受关注的存储芯片企业之一。
IPO完成后,公司披露的2026年半年报更加吸引眼球:营业收入1503.10亿元,同比增长873.64%;归属于上市公司股东的净利润776.05亿元,上年同期为亏损23.32亿元;扣除非经常性损益后的归母净利润为787.93亿元;主营业务毛利率达到84.84%。
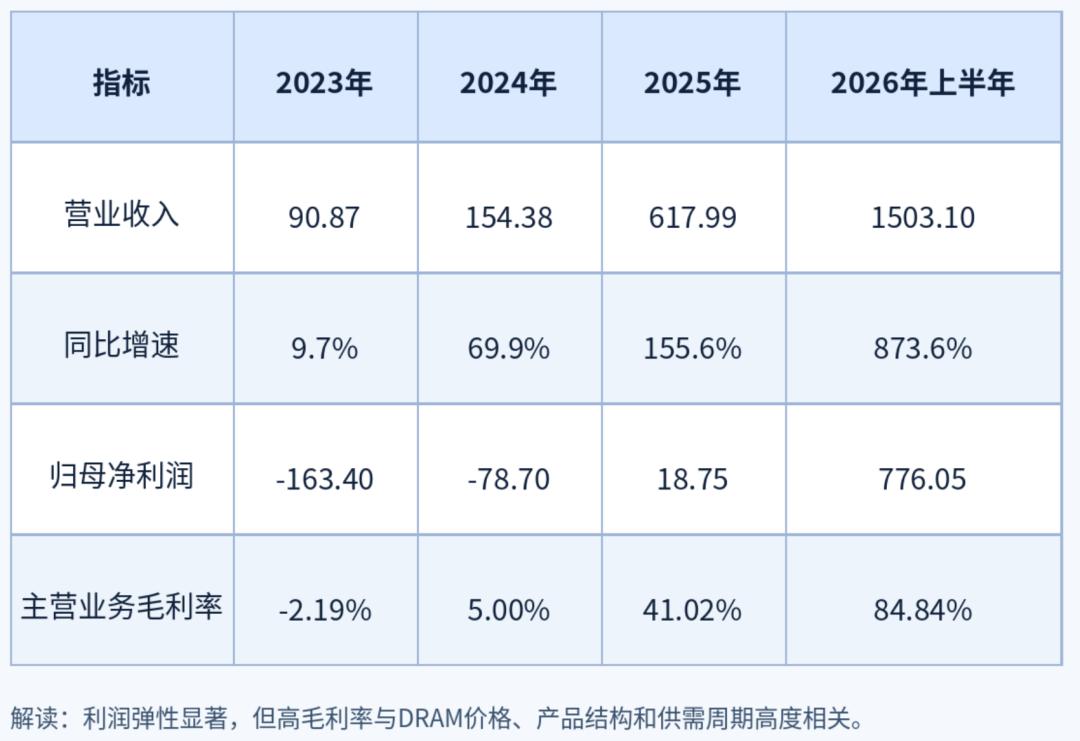
从数字上看,长鑫科技已经从连续亏损,快速切换到高收入、高利润、高现金流状态。
不过,半年报的高利润率并不等于公司永久拥有超高利润率,更不能简单推导出“全球利润率第一”。
目前公开资料并没有一个由统一机构、统一口径发布的全球DRAM企业利润率排名。
更严谨的说法是,长鑫科技在2026年上半年处于全球DRAM厂商利润率的头部区间。
利润暴增背后,三股力量
第一股力量来自行业价格。DRAM价格受供需变化非常影响很大。
2025年下半年以来,全球算力需求增长,三星、SK海力士等厂商将部分产能转向HBM,通用DRAM供给阶段性收紧。
长鑫科技在招股书中披露,2024年和2025年主要DRAM产品销售单价同比变动幅度分别为55.08%和33.69%。
第二股力量来自规模效应。存储芯片是重资产制造业,折旧、设备和研发成本需要由更大的出货量分摊。
当产能利用率提高、良率改善之后,单位成本会明显下降。长鑫科技营收从2023年的90.87亿元增长到2025年的617.99亿元,规模扩张带来的成本摊薄十分关键。
第三股力量来自产品结构变化。DDR5、LPDDR5X以及服务器相关产品,对稳定性、速度、功耗和客户认证要求更高。
长鑫科技从DDR4、LPDDR4X向DDR5、LPDDR5及LPDDR5X升级,产品结构改善提高了销售单价。
这三件事叠加在一起,才形成了半年报中的利润爆发。单独看其中任何一项,都不足以解释776亿元利润。
真正的经营策略,是“跳代研发”加规模化量产
长鑫科技采取的技术路线并不是在每一代产品上完全追随,而是通过工艺平台迭代和产品升级,努力缩短与国际主流厂商的差距。
公司已经实现多代工艺平台量产,并持续推进DDR5等产品。
这条路线的价值,在于存储行业拼的不只是实验室技术,更是从设计、晶圆制造、封装测试,到客户验证和持续供货的完整能力。
芯片可以做出来,不等于能够稳定量产;能够量产,也不等于能够在大客户供应链中持续供货。
长鑫科技的优势主要有三点。
其一,拥有本土化的DRAM研发和制造体系,能够服务中国手机、PC、服务器和消费电子客户。
其二,产能规模已经进入全球主要厂商视野,按照Omdia相关数据,2025年第四季度公司DRAM销售额市场份额约为7.67%,位居全球第四。
其三,国内终端市场规模大,客户导入和产品迭代具有较好的本土场景。
但公司也有短板。与三星、SK海力士和美光相比,长鑫在累计出货规模、全球客户覆盖、HBM经验和周期管理方面仍有差距。
AI服务器市场的竞争焦点已转向高带宽、高可靠性和先进封装,公司还需要用更多认证和交付证明自己。
全球DRAM市场,仍然是寡头垄断的生意
根据Omdia相关数据,2025年按销售额计算,SK海力士、三星电子和美光科技合计占据全球DRAM市场九成以上。
三家厂商拥有长期工艺积累、庞大资本开支和稳定客户关系,市场集中度极高。
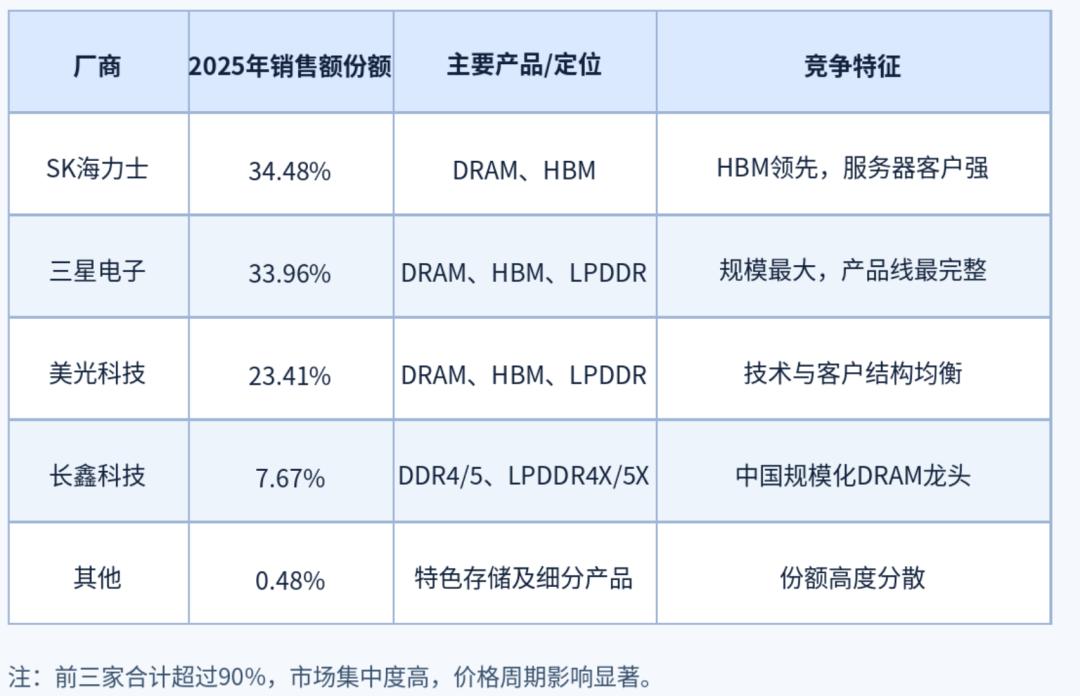
DRAM市场空间大,手机、PC、服务器、汽车电子、数据中心和人工智能都离不开内存。随着大模型推理、云计算和数据中心建设推进,服务器内存和高带宽存储仍有增长空间。
DRAM市场的难处也很明显。
行业周期强,供给释放后价格可能回落;资本开支门槛高,新产能建设需要多年时间和大量资金;先进设备、材料、工艺、知识产权和客户认证共同构成壁垒。
从竞争趋势看,未来市场可能出现两条线并行。
一条线是通用DDR和LPDDR,核心是成本、良率、规模和客户覆盖。
另一条线是HBM、服务器高端内存及先进封装,核心是技术协同、客户认证和供应链能力。
长鑫科技如果想真正跻身全球第一梯队,不能只看通用DRAM的产能,还要在高端产品和全球化客户方面继续突破。
295亿元募资,用来做什么?
长鑫科技IPO原计划募资295亿元,主要用于晶圆产线改造升级、DRAM存储器技术升级和前瞻技术研发。
实际发行规模扩大后,公司获得了更充足的资本弹药。
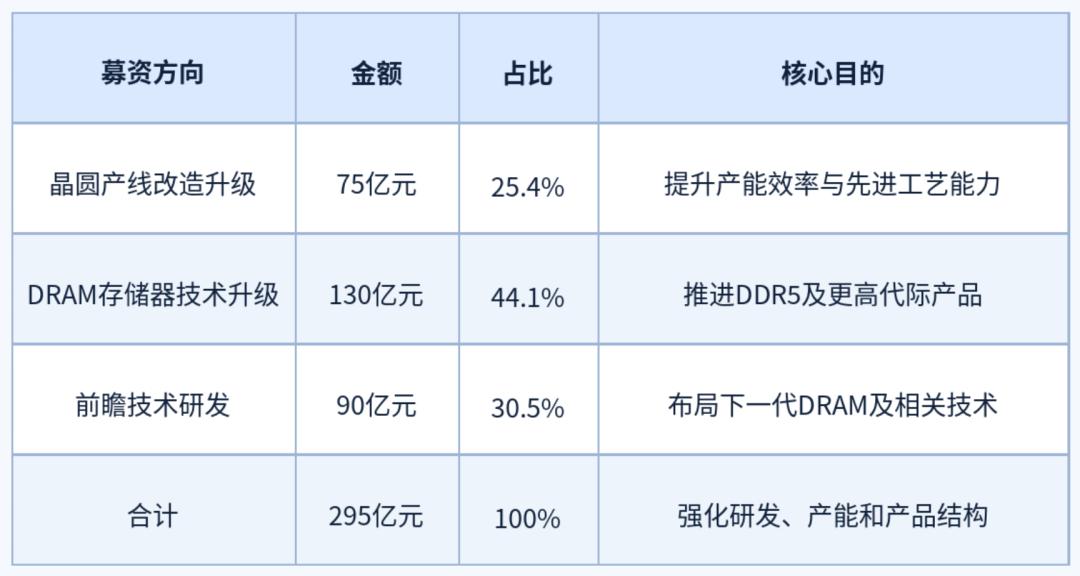
这笔资金的使用逻辑很清楚:提升现有产线效率,推进DDR5等产品升级,投入下一代技术。对于存储企业来说,研发和扩产缺一不可。
没有先进产品,产能可能只能换来低价竞争;没有规模化产能,先进产品又很难形成稳定收入。
资本市场真正需要观察的,是募资之后公司能否做到三件事:第一,产能扩张不能牺牲良率和现金流;第二,高端产品收入占比能否持续提高;第三,研发投入能否转化为客户认证和规模化订单。
对投资者来说,最重要的不是“利润率第一”
长鑫科技半年报给市场的最大启示,是国产存储已经从“能不能做出来”,进入“能不能大规模做、持续赚钱、进入高端市场”的新阶段。
但投资者也要保持一份冷静。84.84%的主营业务毛利率,既体现了企业技术、规模和产品结构的进步,也深受存储价格上涨影响。
历史经验表明,DRAM行业的高毛利率往往具有周期性。价格回落时,固定成本、折旧和库存压力会重新显现。
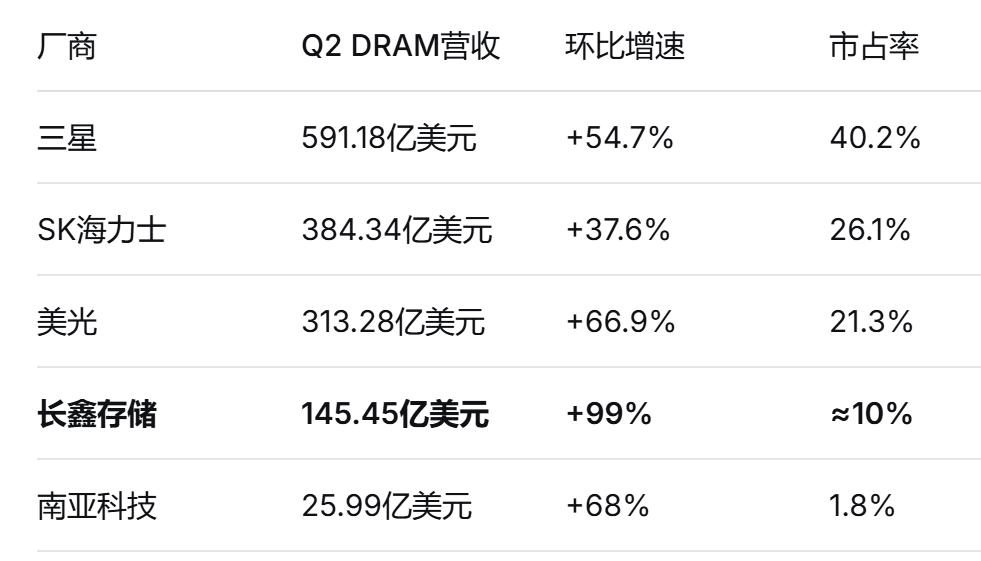
因此,判断长鑫科技的长期价值,不能只看单个季度的利润,而要看穿越周期的能力。
笔者认为,真正有含金量的指标包括:先进制程进展、DDR5及更高端产品放量、产能利用率、单位成本、客户结构、经营现金流,以及价格下行周期中的盈利底线。
我的判断是,长鑫科技已经完成了从国内替代到全球竞争的关键一步,但距离全球存储巨头仍有一段需要用时间和产品证明的路。
它最值得期待的地方,不是某一个季度的利润率,而是能否把本轮景气周期赚到的钱,转化为下一轮技术周期的门票。
存储芯片是一场长跑。
 简体中文
 English