


2026年8月,中国资本市场上演了历史性的一幕:宇树科技登陆科创板首日暴涨460%,市值突破3400亿元——这一数字超过了美国Figure AI的390亿美元估值。一家成立仅八年的中国公司,用“出货量”这个最朴素也最硬的指标,向全球展示了中国在人形机器人产业日益增强的市场竞争力。
而宇树只是冰山一角。据Counterpoint Research 2026年8月报告,2026年上半年全球人形机器人出货量突破2.2万台,同比增长近300%,前五名全部为中国厂商,合计占据全球86%的市场份额。智元机器人以约9700台出货量登顶全球第一,宇树以超7000台紧随其后,银河通用、优必选、乐聚分列第三至第五位。
从“demo炫技”到“万台量产”,从“概念炒作”到“真金白银”,2026年已成为中国人形机器人产业的分水岭。13家头部玩家——包括千亿市值的巨头、估值超百亿的独角兽群,以及垂直赛道的坚守者——共同构成了中国人形机器人的竞争版图。
双巨头的“量”与“价”
人形机器人的竞争,本质上是“量产能力”的竞争。在这个维度上,宇树科技与智元机器人已经与所有对手拉开了身位。
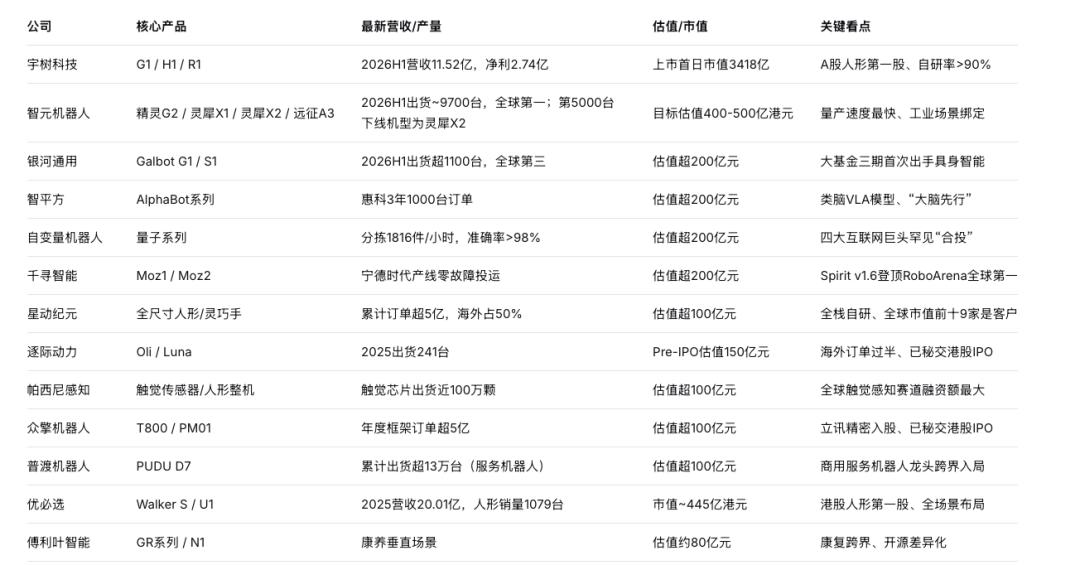
宇树科技是这轮浪潮里最像“中国制造名片”的公司。今年8月19日登陆科创板,首日市值3418亿元,创下A股人形机器人板块的最高纪录。支撑这个市值的,是实打实的出货量——2025年人形机器人出货超5500台,全球第一;2026年上半年营收11.52亿元,净利润2.74亿元,实现扭亏为盈。核心零部件自研率超90%,四足机器人累计销量超3.3万台全球第一,截至2026年7月双足人形累计下线约1.8万台。宇树的打法验证了一个行业定律:人形机器人最先跑通的,不是最“聪明”的那台,而是最“皮实、便宜、好修”的那台。
智元机器人是双巨头中“跑得最快”的那个。2026年上半年以约9700台出货量登顶全球第一,市场份额超43%。营收轨迹从2023年的30万元飙升至2025年的10.5亿元,2026年一季度单季已超10亿元。智元定位工业场景,与龙旗科技、均胜电子深度合作,已在消费电子和汽车零部件产线实现集群部署。已启动赴港上市,目标估值400-500亿港元。如果说宇树代表了“硬件派”的极致性价比,智元则代表了“具身智能派”的数据飞轮想象力。
双巨头的共同点是:都跨过了“万台级”出货门槛,都实现了规模化交付,都以中国供应链为底座。而两者的差异在于——宇树从运动控制向上延伸,智元从AI向下渗透;一个像机器人公司做AI,一个像AI公司做机器人。
百亿级独角兽群:八条路径,各显神通
在双巨头之下,中国已形成至少八家估值突破百亿元的人形机器人独角兽。它们或许出货量尚不及宇树、智元,但在技术路线、场景选择和资本布局上各具特色。
银河通用:国家队加持的“融资冠军”
银河通用成立仅三年,累计融资70亿元,估值超200亿元。2026年3月的融资中,国家人工智能产业投资基金(大基金三期)首次出手具身智能赛道,释放了明确的产业政策信号。出货方面,2026年上半年累计出货超1100台,排名第三。Galbot G1已在宁德时代产线实现7×24小时作业,进入上汽、北汽、博世、现代等制造企业。银河通用的路径是“融资—验证—再融资—扩产”的经典工业打法。
智平方:“大脑先行”的技术派
智平方2026年6月完成近50亿元融资,估值突破200亿元,成为粤港澳大湾区首家估值破200亿元的具身智能企业。核心资产是自研的类脑VLA模型NeuroVLA——已对外开源,可将机器人运动抖动降低75%以上。商业化上,与半导体显示巨头惠科签约3年1000台订单,金额近5亿元,被摩根士丹利认定为“全球生产力型机器人最大单一订单”。智平方的差异化在于:先卖“大脑”再卖“身体”,技术壁垒比产能壁垒更难逾越。
自变量机器人:四大互联网巨头罕见“合投”
自变量机器人今年连续完成多轮融资,估值从100亿迅速突破200亿元。投资方覆盖美团、阿里、字节跳动、小米——中国四大互联网巨头在同一家公司上“合体”,这在创投史上极为罕见。此外还有红杉中国、IDG资本、中国移动等超30家机构入局。产品端自研“世界统一模型”WALL-B架构,全自主物流分拣效率1816件/小时,准确率超98%,超过美国同行45%。据8月报道,该公司已秘密提交港股上市申请。
千寻智能:三个月融资吸金超45亿
千寻智能今年三个月连续完成三轮融资,累计超45亿元。股东阵容同样豪华——顺为资本(雷军)与云锋基金(马云)罕见“同框”,宁德时代、京东、TCL创投等产业方深度入局。真正让千寻智能脱颖而出的,是技术层面的硬实力:自研的具身基座模型Spirit v1.6在北美具身智能“奥林匹克”RoboArena基准测试中综合得分全球第一,成为首个登顶该平台的中国具身模型。产品端已形成Moz1工业人形与Moz2商用服务双产品线,全球首条人形具身智能产线已在宁德时代中州基地投运。
星动纪元:全栈自研的“清华系”代表
星动纪元2026年3月完成10亿元战略轮融资,4月再获超2亿美元,累计融资近25亿元。投资方包括三星、阿里巴巴、吉利、顺丰等产业巨头。星动纪元的护城河在于“全栈自研”——从“大脑”到运动控制、本体、关节模组、灵巧手全链条自主,是行业中少数具备此能力的企业。商业化方面,累计订单突破5亿元,海外占比50%;全球市值前十科技企业中有9家是其客户,顺丰跨境物流具身智能查验解决方案已“上岗”海关。2026年Q2开启千台级批量交付。
逐际动力:超50%订单来自海外的玩家
逐际动力2026年7月完成近2亿美元Pre-IPO融资,估值150亿元;8月秘密提交港股IPO。差异化在于“墙内开花墙外香”——全产品线数千台订单中,过半来自海外。本轮融资近70%资金来自欧洲、中东及北美机构,在国际资本市场上被视作“中国具身智能的国际化标杆”。2025年整机出货241台,基数虽小但增速可期。
帕西尼感知科技:从“触觉”切入的底层玩家
帕西尼是这份名单中最特殊的存在——不先从整机做起,而是从触觉感知这个底层技术环节往上打。创始人许晋诚师从全球首款人形机器人WABOT-1发明者加藤一郎的弟子菅野重树教授,技术血统纯正。2026年8月完成10亿元战略轮融资,累计融资35亿元,为全球触觉感知领域融资额最大。本轮由全球消费电子与半导体万亿级巨头、中银国际投资、鲲鹏基金等联合领投,估值超100亿元。自研触觉芯片近一年出货近100万颗。比亚迪和京东先后从客户变成股东。帕西尼的长期愿景是成为“Physical AI时代的物理交互数据基础设施”。
众擎机器人:以“前空翻”出道,用“量产”正名
众擎机器人2026年4月完成2亿美元B轮融资,立讯精密战略入股,估值突破百亿元。2025年年度框架订单超5亿元,覆盖巡逻巡检、导览导购、工业制造三大场景。T800定价18万元起,PM01定价8.8万元,在“价格战”上率先亮剑。其深圳、郑州基地首批T800已量产下线。据6月报道,该公司已秘密提交港股IPO申请,
跨界者与坚守者——从服务机器人到康养场景
普渡机器人:“跨界者”的代表
普渡机器人从商用服务机器人起家,累计出货超13万台,覆盖80多国、每年超5000万小时实景运行数据,成为普渡向类人形延伸的核心资产。该公司今年上半年E轮融资后,估值超100亿元。2026年6月其发布工业级类人形PUDU D7。普渡的逻辑是:人形机器人的竞争,最终是场景数据和迭代速度的竞争。
优必选:港股“人形机器人第一股”
优必选公司2025年营收20.01亿元,全尺寸人形销量1079台。2026年上半年排名全球第四,交付量达千台级别。管理层已将全年出货指引上调至5000台。市值约445亿港元——虽然被宇树、智元在出货量上反超,但“先发上市”的品牌溢价和跨场景验证能力,仍是后来者难以速成的无形资产。
傅利叶智能:走“康养垂直”路线
傅利叶估值约80亿元,其生态位在一众机器人独角兽中最独特——从康复机器人跨界到人形,GR系列已落地医院、养老院,用“康养+开源”避开正面走量,守住自己的利基市场。
一张表看懂十三家公司
从“双巨头叙事”到“版图竞争”
2026年的中国人形机器人产业,已经从“宇树智元双寡头”的简单叙事,演变为“双巨头领跑、独角兽群追赶、多家垂直玩家坚守”的立体版图。
这是一个典型的“中国式产业爆发”路径:先有两家龙头靠极致性价比和量产能力冲开市场,再有资本蜂拥而入催生一批百亿级独角兽,同时供应链底座迅速成熟、成本曲线急速下探。Counterpoint Research预计2026年全年全球人形机器人出货量将突破5万台——这个数字在2024年还不到3000台。
但繁荣之下,分化已经开始。宇树和智元已经跨过了“万台出货”和“规模化交付”的门槛,而大多数百亿级玩家仍在“千台级”甚至“百台级”徘徊。真正的考题在于:当资本热潮退去,谁能率先证明“量产即盈利”?谁能在工厂里连续跑满2000小时不宕机?谁的良率能撑起万台级的BOM成本?
些问题的答案,有待时间检验。但一个事实已经不可逆转:在“谁能先把人形机器人送进工厂”这场竞赛中,中国已经抢跑了整整一个身位。
 简体中文
 English