


“超过50家具身智能公司,正在港股IPO排队。”来自某媒体报道。
上周,梅卡曼德创始人的两条朋友圈,以及银河通用的两个声明,把具身智能行业从“集体抬轿”的蜜月期,推入了“拆台+掀桌子”的乱战期。
一家刚上市8天的具身智能公司,股价跌破发行价,创始人不去安抚投资者,反而在朋友圈手撕同行。
实际上,这是一场精心策划的公关战。
今天的文章略长,8000+字数,希望对你有收获,尤其是这个行业处在:老板基本不懂公关+外界关注度极高。
大叔试图探讨5个问题:
1、梅卡曼德,为什么在破发后“开炮”?
2、银河通用,为什么成了“完美靶子”?
3、银河通用的危机公关,算及格吗?
4、为什么说具身智能进入“公关乱战”?
5、具身智能的“叙事”策略,该怎么调?
逐一展开。
1、梅卡曼德,为什么在股价破发后“开炮”?
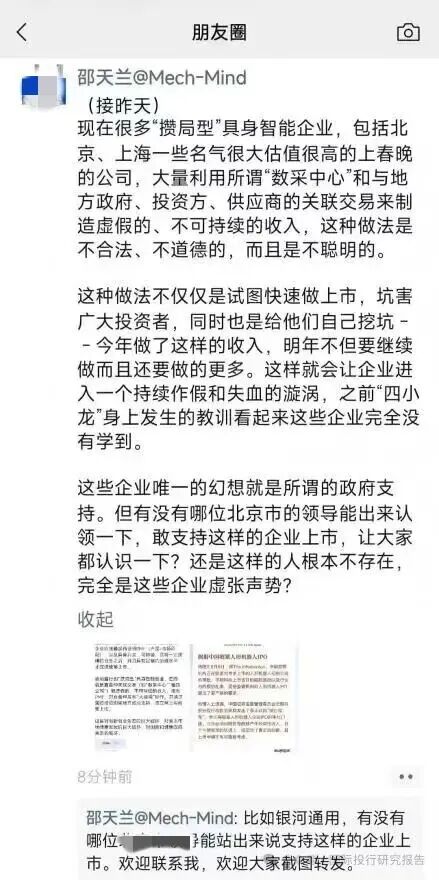
9月9日到10日,梅卡曼德创始人邵天兰在朋友圈连续发文,指责部分"攒局型"具身智能企业靠数采中心和关联交易制造虚假收入,并在评论区直接点名银河通用。
银河通用两度回应,先是一篇"长跑声明",两天后又发"已报案"。(这个留在后面点评)
很多人第一反应是:邵天兰是不是疯了?自己公司股价跌成这样,不想着自救,反而去得罪同行。
恰恰相反。破发,正是他开炮的原因之一。
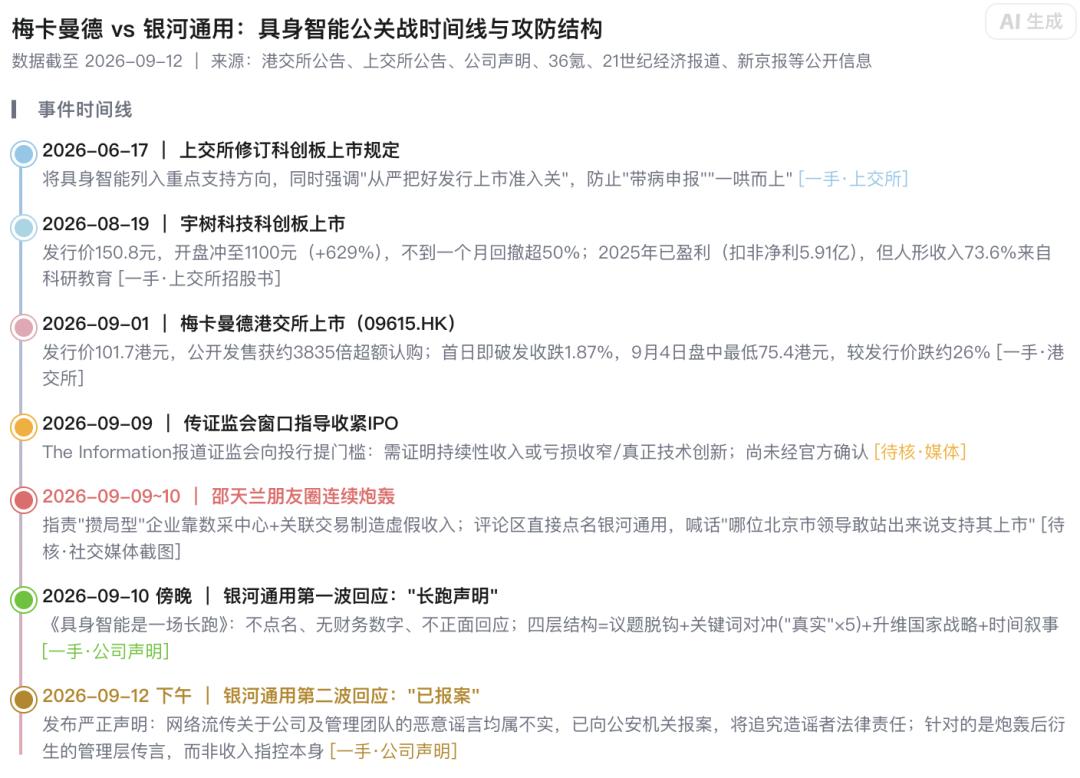
梅卡曼德9月1日在港交所上市,发行价101.7港元,公开发售部分录得约3835倍超额认购,刷新了当年港股机器人IPO的认购纪录。但上市首日即破发,收跌1.87%。此后连续下跌,9月4日盘中最低摸到75.4港元,较发行价最大回撤约26%。
3835倍认购和26%回撤放在一起看,说明什么?说明一级市场给的"具身智能溢价",在二级市场没有兑现。打新的人冲进来,发现报表对不上故事,用脚投票了。
这个时候邵天兰需要一个叙事来解释:不是我的公司不值这个价,而是整个行业的估值体系被"攒局者"污染了。劣币驱逐良币,认真做收入的公司反而被拖累。
说白了,这是一种把自身股价压力外部化的操作。我跌不是因为我不行,是因为行业里有人造假,把整个板块的信任度搞崩了。
第二层原因有点巧,监管窗口的精准卡位。
就在邵天兰开炮的同一天(9月9日),美国科技媒体The Information报道,监管层向部分投行发出窗口指导,提高人形机器人创业公司IPO审核门槛,要求企业证明持续性收入能力。虽然这个消息尚未经官方确认,但早在6月17日,上交所修订科创板发行上市规定时,已经明确写了"从严把好发行上市准入关",防止"带病申报"和"一哄而上"。
这个时候主动跳出来揭发行业问题,等于向监管递投名状:我是干净的,我支持严查。
第三层,也是最关键的,是估值范式的切换。
宇树科技8月19日科创板上市,开盘一度冲到1100元,但不到一个月股价较高点回撤超过50%。梅卡曼德自己上市即破发。二级市场用真金白银投了票:上市不等于价值确认,讲故事的溢价正在坍缩。
在这个节点上,邵天兰的炮轰,实际上是在给这个赛道上的所有公司按照“收入”重新做了一个分类,一类是"收入可以穿透审计的",另一类是"收入靠攒局堆出来的",然后把自己划进前者。
两条朋友圈,成本几乎为零。潜在收益呢?抬升“报表可验证”阵营的稀缺性,给监管递投名状,把破发原因甩给行业。
这场“公关战”,打得太值了。
2、银河通用,为什么成了“完美靶子”?
这是整个事件最被忽视、但最值得研究的问题。
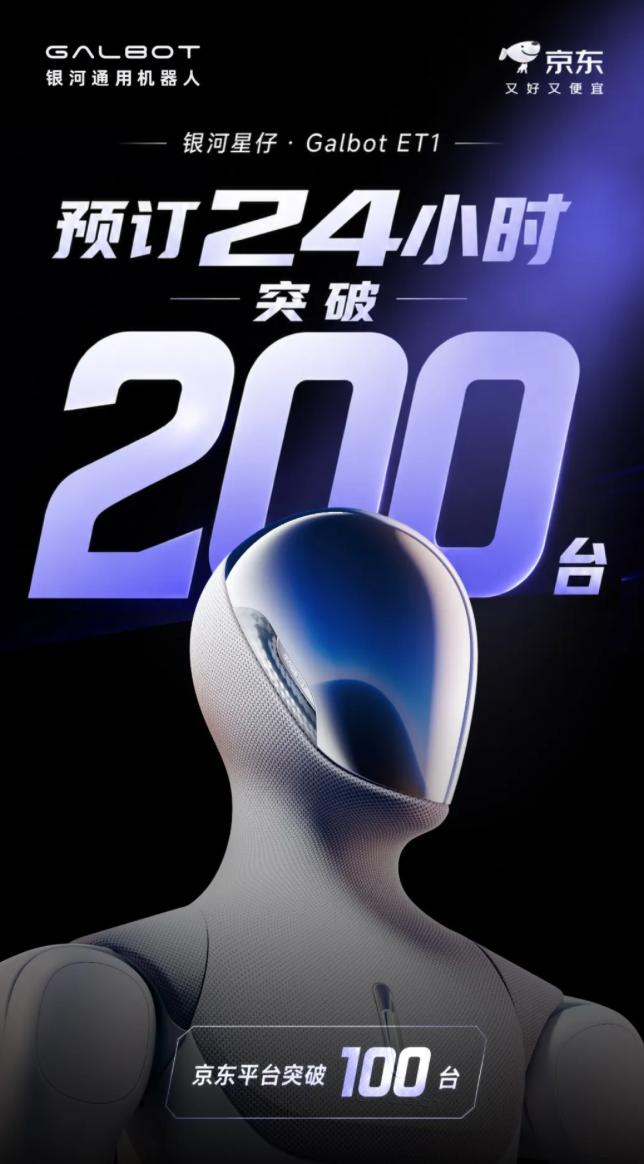
"政府攒局+数据回收"这个模式,在具身智能行业根本不是秘密。优必选Walker S系列中标了超过7.5亿元的数据采集订单,智元和地方国资成立了至少30家合资公司,甚至存在合资公司反向采购的案例。
要说“攒局”,智元的“特征”可能比银河通用还“典型”。
那为什么偏偏是银河通用?
答案藏在邵天兰朋友圈的原文里。他写的是:"北京、上海部分名气大、估值高、登上春晚的人形机器人公司。"
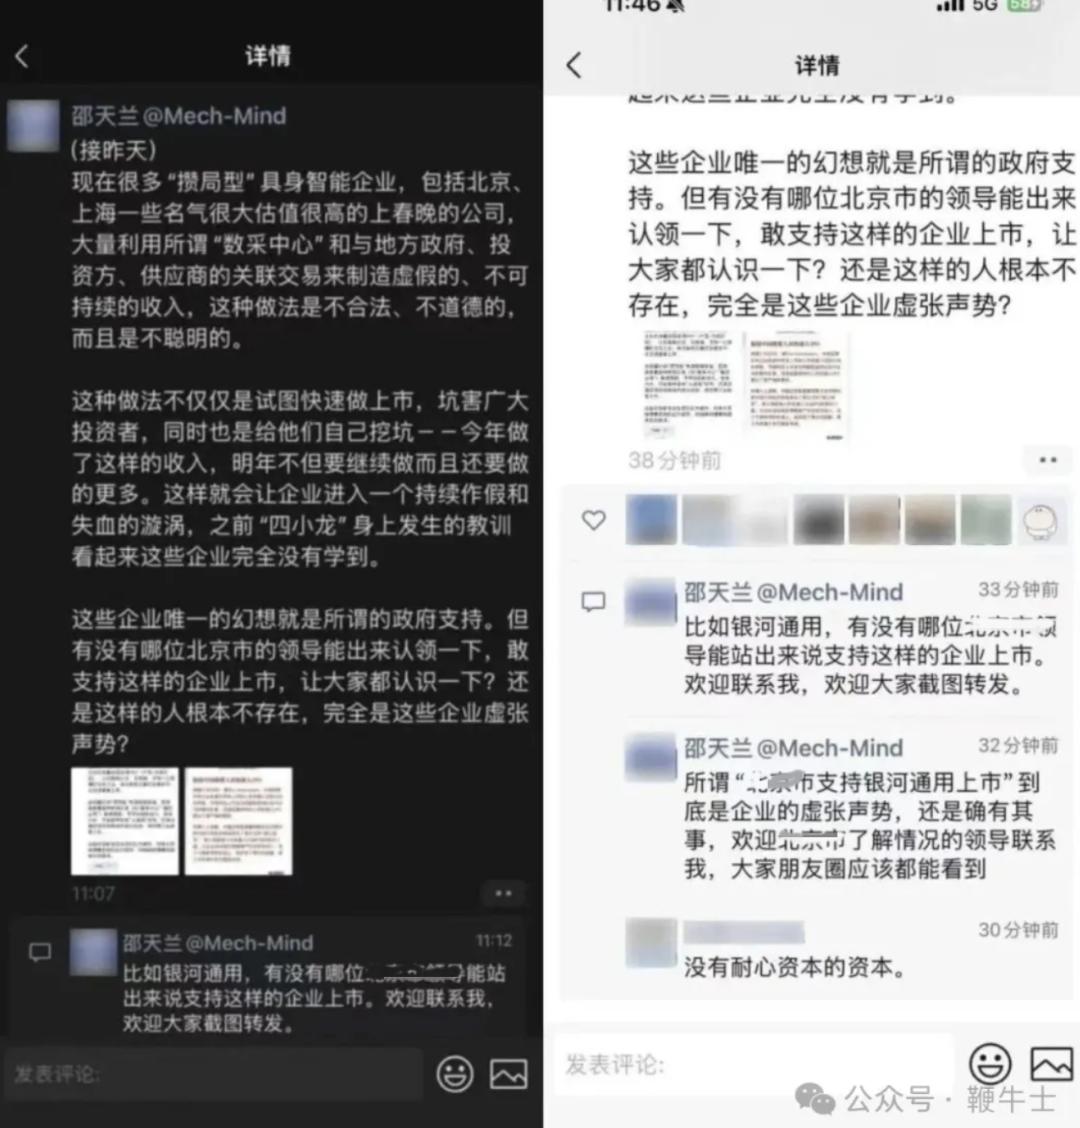
注意这四个限定词:地域(北京/上海)、名气大、估值高、登上春晚。可不是随口一说,是精准筛选。
第一层,"登上春晚"。2026年春晚有四家机器人公司同台:宇树科技、银河通用、魔法原子、松延动力。也就是在大众层面名气最响的。
第二层,"北京、上海"。春晚四家里,宇树在杭州,魔法原子在苏州,都被地域限定排除了。剩下北京的两家:松延动力和银河通用。
宇树为啥被排除呢?虽然人家73.6%的人形机器人收入来自科研教育,但它是为数不多已经盈利了,2025年扣非净利润5.91亿元。炮轰宇树,对方可以直接反驳:"我赚了6亿,你亏了10亿,谁在攒局?"这就变成自杀式攻击了。
第三层,"名气大、估值高"。剩下北京的两家里,松延动力估值接近百亿元,银河通用估值超过200亿元,六轮融资累计约70亿元,投资方包括国家AI产业投资基金、宁德时代、美团、博世、中石化资本、中信。这个量级的"名气"和"估值",松延动力比不了。
此外,松延动力主打消费级,不是典型的"数采中心+地方国资关联交易"模式。银河通用的国资背景更重,宁德时代深度绑定(领投11亿+产线运营),"投资方即大客户"的结构正是关联交易质疑的典型靶点。
第四层,银河通用可能是梅卡曼德的客户,而智元不是(反而是其竞争对手的)。
据21世纪经济报道援引业内人士消息,银河通用是梅卡曼德的客户之一。梅卡曼德在上游,提供标准化的"眼脑手"组件(3D相机+大模型+灵巧手);银河通用在下游,买零件、装整机。如果这个是真的,意味着3件事:
1/梅卡曼德对银河通用的采购量、付款节奏有第一手了解。作为供应商,他比任何外部观察者都更清楚银河通用的订单是否可持续。如果银河通用的收入是"攒局"堆出来的,梅卡曼德自己就是那个"被采购"的环节,他心知肚明。
2/炮轰客户等于主动切割。梅卡曼德在告诉市场:"我的客户里有一家是靠攒局做收入的,我跟它划清界限。"这反而能证明梅卡曼德其余收入(海外占比50.3%、老客户贡献86%)的真实性——这是一种"弃车保帅",牺牲一个可能有问题的客户,证明整体收入质量。
3/因为智元不是梅卡曼德的客户,后者不掌握第一手信息。
第五层:无公开审计财报、收入结构不透明。
已上市公司(宇树、优必选)有三个共同的"反炮轰护城河":财报经审计、收入结构公开、法律资源充足。指控"虚假收入"需要推翻审计意见,门槛极高。
而银河通用呢?虽然36氪等媒体报道其可能已向港交所秘密递表,但公司官方一直否认上市计划,且未公开招股书,没有经审计的公开财报,收入结构始终是个黑箱。在这个阶段,任何关于收入成色的公开辩解,都可能变成招股书的注释、问询函的引子——"说了违规、不说挨打"。
这就形成了一个完美的"不可证伪"指控。邵天兰说你收入造假,你不能拿审计报告反驳(因为没有),也不能披露具体数据(因为静默期),只能用修辞回应。
炮轰已上市公司是"打明牌"——对方的牌都在桌面上,你需要实锤。炮轰拟上市公司是"打暗牌"——对方的牌在桌子底下,你只需要提出疑问。
所以你看,从十余家涉及数采中心和关联交易的公司里,邵天兰用"登上春晚+北京/上海+名气大+估值高"4个公开限定词,加上"是客户"和"无公开审计财报"两个隐含条件,精准筛选出了唯一一个"攒局特征典型、估值最高、名气最大、反击能力最弱、我有第一手信息、不可证伪"的“完美靶子”。
其实,智元被选中的概率也很高,而炮轰自己客户其实有点丢人品。
3、银河通用的危机公关,算及格吗?
银河通用的回应分两波。先看第一波。
9月10日傍晚,也就是炮轰流出后不到24小时,银河通用在公众号发布《具身智能是一场长跑,我们只与时间赛跑》。全文不到千字,不提"梅卡曼德"三个字,不列任何财务数字。
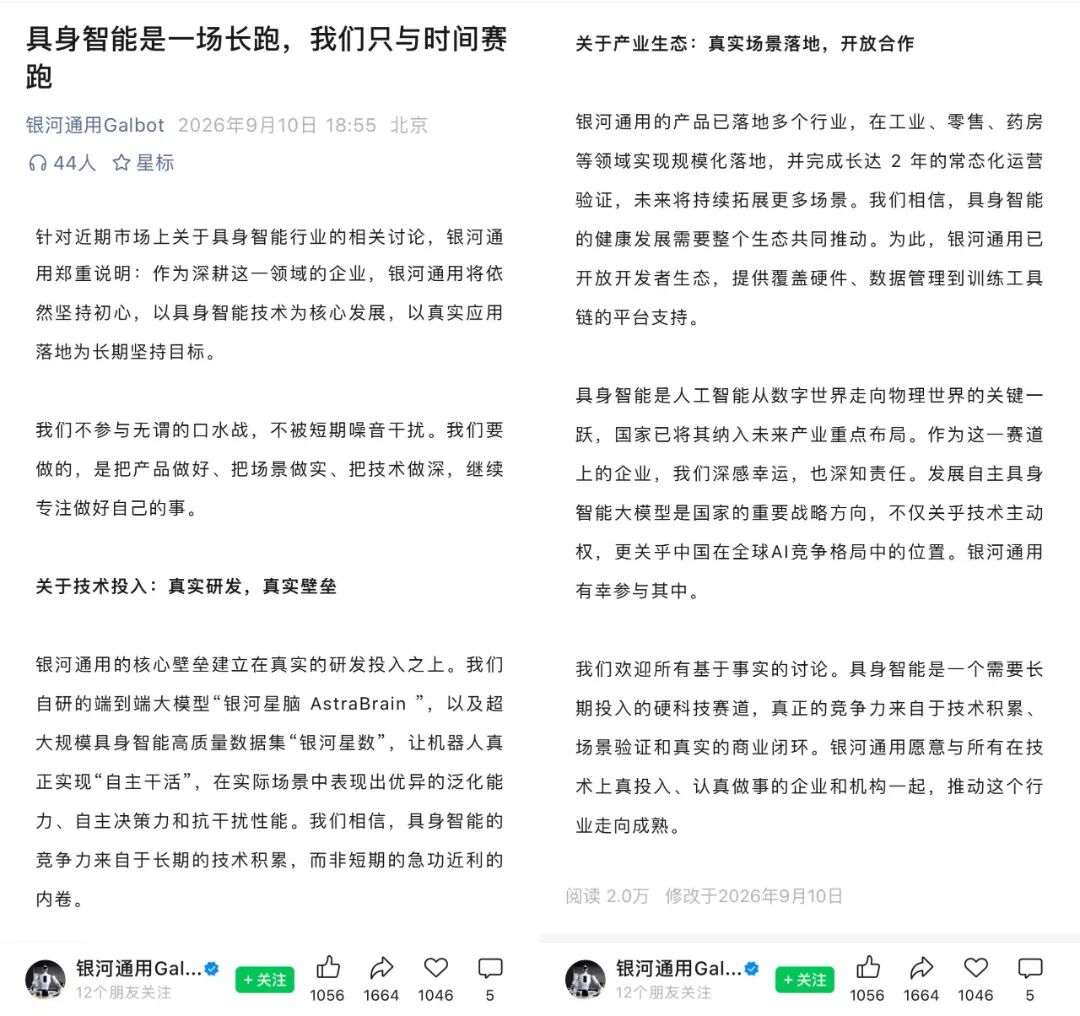
这份声明,其实写得不错,藏了4层结构:
第1层,议题脱钩。"我们不参与无谓的口水战,不被短期噪音干扰。"——不对具体指控做任何回应,连对方名字都不出现。这是危机公关的标准动作:一旦逐条反驳,就等于承认了对方设定的议题框架。
第2层,关键词对冲。邵天兰指控的核心词是"虚假收入",银河通用的回应里"真实"出现了至少五次——"真实研发、真实壁垒、真实场景落地、真实的商业闭环"。指控说你是假的,回应反复说我是真的,但不提供任何可供验证的证据。
第3层,升维防御。"发展自主具身智能大模型是国家的重要战略方向,不仅关乎技术主动权,更关乎中国在全球AI竞争格局中的位置。"——质疑我,就是在质疑这条赛道?这个话术的防御性极强,但逻辑跳跃也很明显:国家战略支持的是产业方向,从来不是任何单一企业的收入成色。
第4层,时间叙事。标题"我们只与时间赛跑",把一场商业冲突翻译成一场关于长期主义的修行。潜台词是:此刻用财务报表衡量我们,是一种短视。
4层结构,翻译成大白话就是:我不回答你的问题,我们换一个问题。
为什么不能回答?上文已经解释了,可能悄悄递表了。所以第一波回应的评价是:态度满分,证据零分。大叔认为,在静默期的约束下,这是理性选择,但也留下了"不敢晒数据"的话柄。
再看第二波。9月12日下午,银河通用发布"严正声明":网络上流传关于公司及管理团队的恶意谣言均属不实,已向公安机关报案,将依法追究造谣者法律责任。
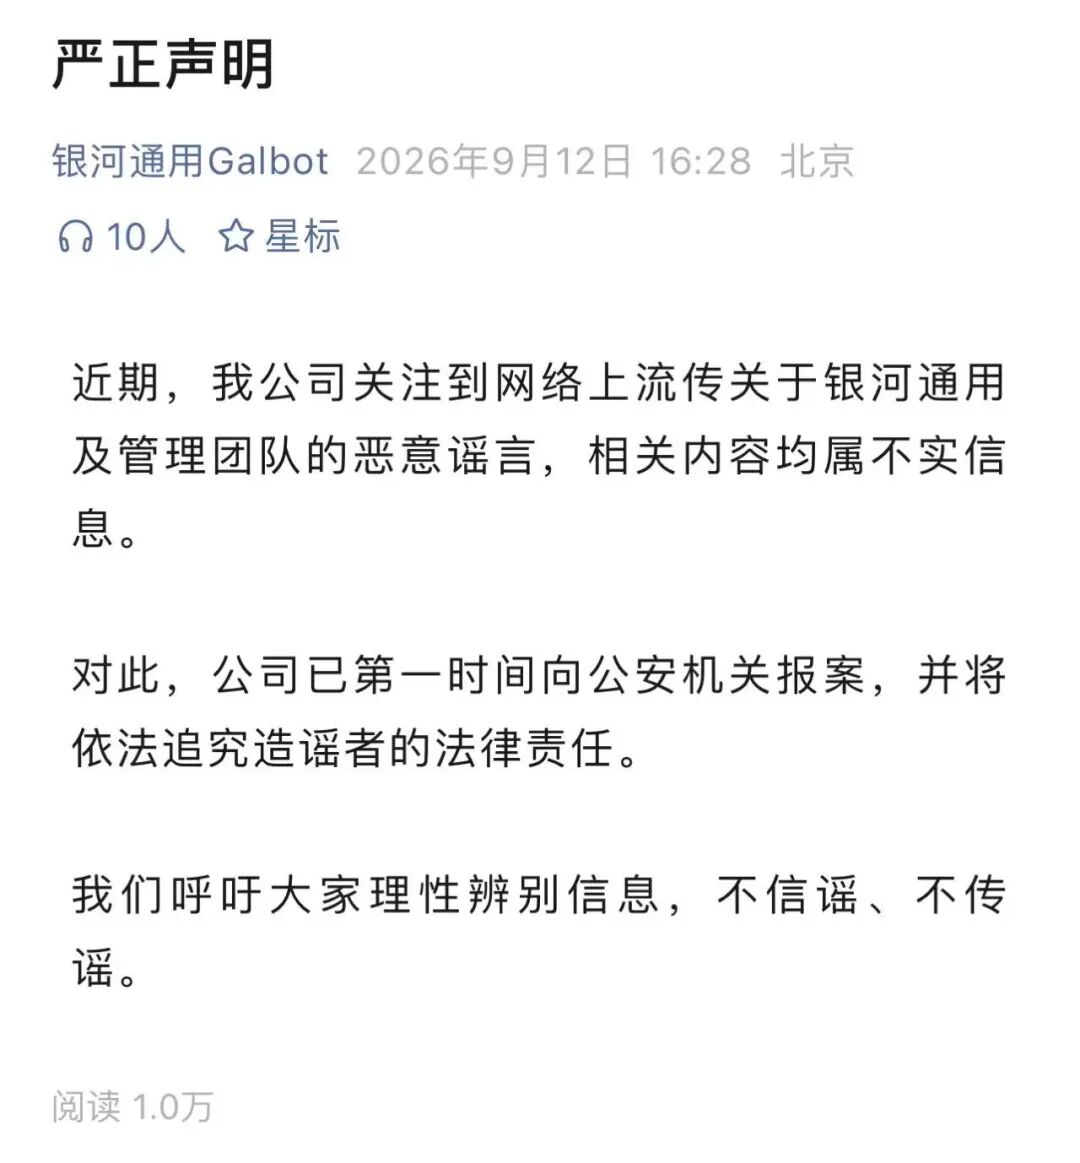
注意,这份声明针对的不是邵天兰的炮轰指控,而是炮轰后衍生出的关于管理层过往创业经历的传言。这是一个很聪明的切割:收入质疑我不接(接了就中招),但人身攻击和谣言我用法律手段打击。
"已报案"三个字对后续跟进的自媒体和KOL有明确的寒蝉效应——你再写,可能被追究法律责任。同时也完成了姿态转换:从"被质疑者"重新定位为"被造谣的受害者"。
两波回应,先软后硬,间隔48小时,组合拳的章法是清晰的。
但必须指出一个结构性软肋:全程没有任何一个可被验证的财务数字。"真实"说了五遍,"已报案"只能震慑谣言,不能回应收入成色质疑。
所以结论是,银河通用的危机公关在"策略层面"及格,甚至能到70、80分,但核心问题只是被暂时压住了。
4、为什么说具身智能进入"公关乱战"时代?
要理解这个判断,得先看懂过去的公关逻辑。
过去两年,具身智能行业的公关传播基本是是"集体抬轿"模式。所有公司一起讲同一个故事:具身智能是下一个iPhone时刻、ChatGPT时刻和
(大叔此前点评:每家AI公司都需要一次超越“米国对手”传播?)
2026年上半年,国内具身智能及机器人领域发生了288起融资事件,涉及226家企业,披露融资额超过460亿元。这个数字已经超过了去年全年。
集体抬轿的前提是:一级市场钱多、监管宽松、二级市场还没开门。没有人需要证明自己的收入是真是假。
但现在,三个前提同时变了。
1/二级市场开门了。宇树上市即巅峰、一个月腰斩,梅卡曼德3835倍认购却首日破发。二级市场用真金白银告诉所有人:讲故事的溢价正在坍缩。
2/监管收紧了。上交所6月的文件一边把具身智能列入重点支持,一边写"从严把好发行上市准入关"。9月的窗口指导传闻不管是否正式落地,审核趋严已是事实。
3/一级市场的钱开始变少了。二级市场的降温正在传导回一级市场,投资人开始问"你的收入到底是谁付的钱",而不是"你的故事有多大"。
当增量变成存量,零和博弈就开始了。监管资源、IPO名额、投资人注意力都是有限的。一家公司的收入被证明有水分,另一家"收入干净"的公司就相对更值钱。
梅卡曼德的炮轰,就是这个逻辑下的第一次公开互撕。它标志着行业公关从"增量叙事"切换到"存量厮杀"——不是一起把故事讲大,而是把对手的故事拆穿,让自己显得更可信。
更危险的信号是,这种互撕具有传染性。一旦"收入成色"成为公开议题,每家公司都有动机去证明"我比同行干净"。而行研机构、财经媒体、做空机构都会加入这场"验资"游戏。
今天是梅卡曼德点名银河通用,明天可能就有另一家公司点名另一家。
这就是大叔称之为“公关大乱战”的定义,即:没有规则、没有同盟、没有底线——因为在监管收紧和估值坍缩的双重压力下,“证明对手有问题”比“证明自己没问题”更容易。
朋友圈里的公关战,会一直烧到招股书,且才刚刚开始。
当然,如果你认为我的观点略极端了,欢迎在留言区指正。
5、具身智能的“叙事”策略,该怎么调?
说了这么多问题,最后落到行动上。
对于所有具身智能企业尤其是在排队IPO的那50多家,大叔认为,你需要调整你的“叙事”策略。至少要在以下几个方面:
1/叙事重心从"未来有多大"转到"现在跑通了什么"。
过去开篇必讲"万亿市场""下一个iPhone时刻"。现在开篇应该讲"我们在XX客户的产线上跑了XX个月,单台机器人月均创造XX价值,客户已经复购了XX台"。
从这个角度,梅卡曼德的招股书就是范本:海外收入占比50.3%、老客户收入贡献占比86%、单客户平均购买量从7.2台升到13.2台。
这些数字每一个都在说同一件事:我的客户是真实的、愿意持续付钱的。
2/证据体系从"注意力证据"转到"可穿透证据"。
春晚曝光、发布会刷屏、运动会第一、拳击赛PK、KOL转发、党央媒背书……这些是"注意力证据",证明很多人在看你,但不证明有人愿意付钱给你。
新的证据体系应该是"收入穿透证据链":客户是谁、付了多少钱、合同期限、是否续约、关联交易占比多少。即使在静默期不能披露具体财务数据,也可以通过客户案例深度稿、产线运行日记等形式释放非财务但可验证的商业证据。
这个传播策略,已经更像是2B公司的风格。
3/信任背书从"政府+国资"转到"市场化客户+海外收入"。
邵天兰那句"有没有哪位领导敢站出来说支持这样的企业上市",实际上把"政府支持"从资产变成了负债。
大叔认为,新的“信任锚点”应该包括不限于:海外收入(海外客户不会配合你做关联交易)、市场化第三方客户(宁德时代、比亚迪、京东物流)、客户复购(第一次采购可能是支持一下,第二次第三次才是真认可)。
4/创始人IP从"行业布道者"转到"产品交付者"。
邵天兰用朋友圈发动了一场公关战,这反过来提醒所有创始人:你的个人社交账号已经成为行业武器。当然,TMT圈早就是这样了。
具身智能的创始人们,也有不少人在做企业家IP。大叔强烈建议你应该少讲"未来会怎样",多讲"我们这周交付了什么"。宏大预言留给行业分析师,创始人要讲的是"客户遇到了什么问题、我们怎么解决的"。
5/数据口径从"出货量"转到"活跃使用率"。
做过财经公关的应该都能看懂,"累计下线X万台"可以靠关联交易做高——卖给自己持股30%的合资公司也算出货。
新的指标应该是活跃使用率(实际运行中机器人数量/累计出货量)和净收入留存率(NDR>100%意味着老客户越买越多,这是PMF——Product Market Fit,即“产品市场匹配度”最硬的证据)。如果不敢公布活跃使用率,本身就说明出货量有水分。当然,这个要求其实有亿点高了。
6/公关体系从"临时回应"转到"预案"。
6和7,是大叔最想说的。
当“掀桌子”成为行业常态,危机公关如何应对呢?
银河通用目前的困境是"说了违规、不说挨打",这是所有拟IPO企业的共同困境。
有无破解之道呢?如果已经公开了招股书,就比较简单了,要反向预设"收入结构""关联交易占比""数采中心订单"等高频质疑的标准回应口径。
如果还没有公开过财务数据,那就需要准备一个“非财务证据包”,包括不限于:客户案例故事、客户产线运行视频、客户部署时长等,一切能够给证明你在为各种各样客户解决问题的素材。
但这一切的前提是,你需要有专业的公关团队,如果你说,我还没有公关团队或者我的公关团队没有危机公关经验……大叔觉得你就像在“裸奔”……
当然,老板朋友圈也需要“管理”起来,至少在炮轰别人之前,给公关通个气。
7/叙事节奏从"融资驱动"转到"里程碑驱动"。
很长一段时间,具身智能的公关价值约等于融资(估值)传播。每轮融资发一篇通稿,强调"估值再创新高"。但融资新闻本质上是在说"我又融到钱了",不是"我又创造了价值"。
大叔认为,新的叙事节奏应该跟着“真实里程碑”走,包括不限于:产品迭代、客户落地、技术突破等,而融资新闻应该少发一点,甚至不发。
8/重塑行业信任。
这是话说起来容易,但做起来很难。
显然,整个行业的信任度在下降,投资者和媒体都会想:"你说他造假,那你自己呢?"在监管收紧的窗口期,一家公司的收入造假丑闻可能导致整个行业的IPO审核全面收紧,这是"一损俱损"。
怎么办?行业协会、行业龙头、监管部门其实应该站出来,牵头推动行业自律,比如发出倡议,建标准,提前就把商业模式界定清楚。这点其实可以参考汽车行业协会,当然,它也解决不了汽车行业的公关大乱战。
具身智能行业,肯定是一场长跑,但随着二级市场打开,只讲融资故事和画饼未来已经不管用了,王兴兴上市的“表情”,已经充分说明了问题的严峻性,邵天兰的“炮轰”,更是直接掀了桌子。
具身智能行业的公关战打响了,行业洗牌亦是如此,你准备好了吗?
最新的消息(来自第一财经):具身智能头部企业千寻智能、星海图、星动纪元或在本月迎来关键大考,近期还遭遇某同行向“主考官”举报,具体举报内容尚未公开。
最后,你有什么补充?欢迎留言区聊聊。
 简体中文
 English