


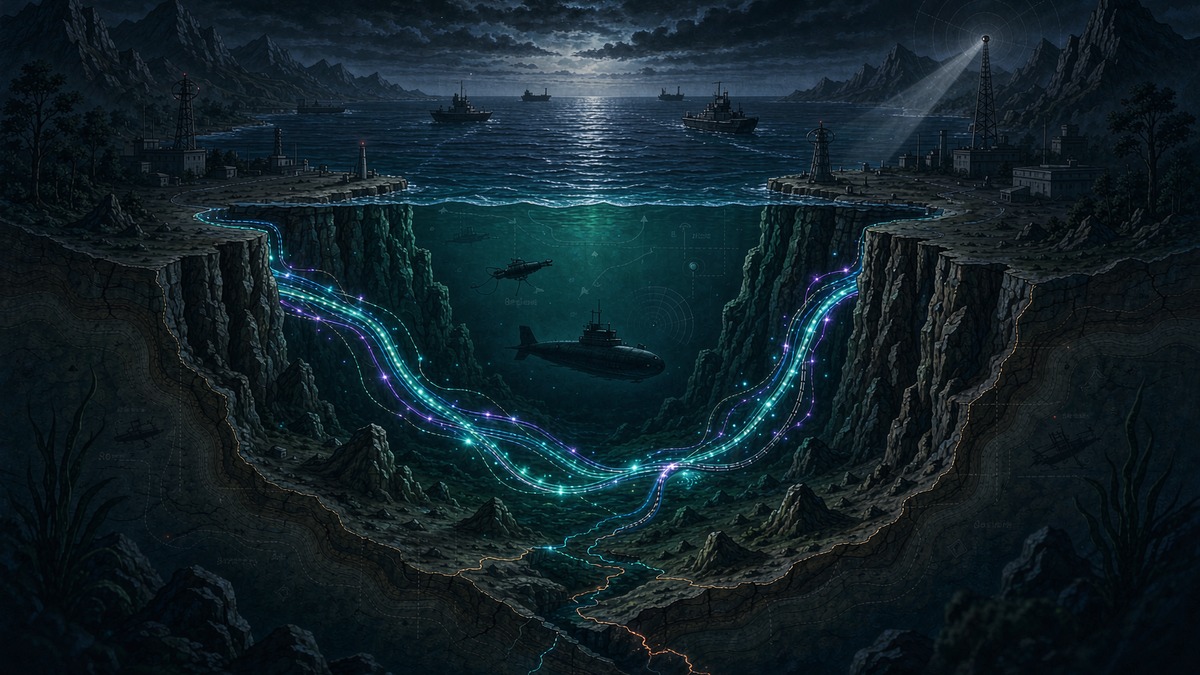
一条不足 32 公里宽的海峡,正卡住欧亚之间九成以上的数据咽喉。据 Rest of World 10 月 7 日报道,超过 90% 的欧洲与亚洲间数据容量经由红海及曼德海峡(Bab el-Mandab)海底光缆传输;这条位于也门与吉布提、厄立特里亚之间的水道最窄处不足 32 公里(约 20 英里)。当算力基础设施的命脉与地缘冲突的前沿重叠,海底光缆的脆弱性正前所未有地被摆上云巨头的资本开支表。
地缘之险:一条 32 公里海峡卡住欧亚数据咽喉
冲突的火星在 2026 年 9 月落下。Rest of World 报道称,胡塞武装于 9 月控制了曼德海峡的也门一侧,包括迈云岛(Mayyun);10 月 5 日,沙特支持的政府军称已夺回海峡周边关键据点,胡塞方面予以否认。无论控制权归属如何摇摆,技术上的事实已经固化:几乎所有连接欧亚的海缆都挤在同一段狭窄水道之下。
“你可以拥有多条海缆的容量,但如果它们都穿过同一片狭窄水域,路由韧性就显得不那么韧了,”据 Rest of World 报道,TeleGeography 高级研究经理 Paul Brodsky 表示。在他看来,修复船才是真正的问题。这种“同沟道集中”的结构性风险,意味着任何单点中断都可能同时击穿多套系统,切换备用海缆于事无补。
修复之难,源于安全而非技术。Infoblox 互联网分析负责人 Doug Madory 告诉 Rest of World,视修复船可调度情况而定,一次海缆维修可能只需一到两周;但上一次该水域发生断缆,修复耗时长达数月,因为作业船需要获得“不会被炮火击中”的安全保证。近年教训并不遥远:CSIS 在 2025 年 11 月的报告中指出,2024 年 3 月红海四条海缆被切断,扰乱了亚欧非之间约 25% 的电信流量;网络运营商 RETN 则声称,2024 年初的断缆高峰曾影响其估算中高达 70% 的欧亚数据流。2025 年 9 月,红海多条海缆再次被切断,微软一度承认 Azure 用户可能面临更高时延。走廊的分量不止于欧亚两端:CSIS 估算,经埃及进入红海的海缆承载着全球约 17% 的互联网流量,使曼德海峡成为名副其实的全球数据咽喉。
资本之变:云巨头把“路由冗余”写进开支表
被改变的不仅是风险认知,还有花钱的方式。据 Rest of World 援引匿名知情人士称,谷歌于 2026 年 9 月沿土耳其国有管道买下一对光纤束,支付价格为新建跨境土耳其线路约 600 万欧元成本的二到三倍,推算支出约 1200 万至 1800 万欧元;该知情人士还称,谷歌与 Meta 已开始将部分实时流量切换至一条此前作为储备的伊拉克陆路,伊拉克则于 9 月 10 日与卡塔尔 Ooredoo 签署经南部法奥港(Al-Faw)向欧洲输送数据的合同。截至发稿,谷歌与 Meta 未回应 Rest of World 的置评请求,这一组数字属于未经厂商证实的二手转述。
微软则把承诺写在了台面上。微软 9 月 23 日(当地时间)宣布,到 2030 年将在中东投入超过 4 亿美元用于海底与陆地网络连接,作为其同期超 100 亿美元中东云与 AI 基础设施承诺的一部分,并点名依托 SeaMeWe-6 等系统在海湾多国的登陆点。微软的表述将此前的“数字韧性”从可选项升级为运营支柱。
为什么是云巨头在买单?据 Rest of World 援引 TeleGeography 数据,谷歌、Meta、微软与亚马逊合计消耗了全球约四分之三的国际互联网带宽。当少数几家 hyperscaler 掌握多数流量,它们对“路由中断”的耐受度极低,于是“买路由”从节约成本的副业变成了保障 SLA 的刚需。Meta 已于 2024 年 12 月宣布将建设绕开红海等热点区域的环球“W”形海缆;北欧 consortium 也在探索经北极连接亚欧美的 Polar Connect 路线。即便如此,SubCom 作为总承包商、与埃及电信完成的 SeaMeWe-6 埃及双登陆(2025 年 7 月)仍被视为“陆路跨埃及多样路由”的韧性范本,其 consortium 中亦出现中国联通等运营商身影。
陆地备份并非没有代价。Infoblox 的 Madory 指出,海底路由在成本上远优于陆路,这也是海缆长期受青睐的原因;他预期陆路替代通道会保持闲置状态,直到某条海缆真正中断才被启用。换句话说,云巨头如今支付的溢价,买的是一份未必马上兑现的保险,而非即时的容量。
自主之问:海陆备份能否改写国际通信投资逻辑
海陆冗余正在从“锦上添花”变成“必答题”,这背后是国际通信投资逻辑的迁移:过去比拼的是海缆里程与路由多样性,如今比拼的是“是否被同一段水道卡住脖子”。把路由自主权写进资本开支,意味着通信基建的估值锚点从带宽走向韧性。
留给行业的追问仍有三处缺口。其一,中国出海海缆厂(华为海洋/亨通海洋体系、中天等)在红海绕行与陆路备份中的具体角色尚未单独披露;CSIS 2025 年报告仅能佐证,截至 2023 年 5 月中国厂商在中东与北非 62 条海缆中参与建设或持股 13 条、占比超五分之一,但这不等于本次绕行项目的直接参与方。其二,国内“东数西算”本质是算力国内调度,与跨洲海缆并非同一命题,但红海启示在于:任何依赖单一物理通道的跨洲互联都需重估陆路/海路冗余,中国经中亚、俄罗斯的亚欧陆缆经验或可借鉴。其三,红海航线保险费与海缆修复周期的最新量化数据仍不透明:据 ShipUniverse 估算,航运战争险曾在 2024 至 2025 年危机中攀升至船体价值 0.5%、高峰 1% 至 2%,但海缆修复险的专项费率并未单独披露,修复周期以 Madory 的一到数周至数月口径为准。
判断已经清晰:当 90% 的欧亚数据挤在一条 32 公里海峡之下,海陆冗余不再是成本中心,而是云巨头新的资本科目。谁能把路由自主权握在手里,谁就能在下次断缆潮中少付一笔“地缘税”。可以预期,未来两年海陆双路由将从头部云厂的应急预案,沉淀为国际通信投资的默认条款,而路由自主权也将取代单纯带宽,成为新的估值锚点。
 简体中文
 English