


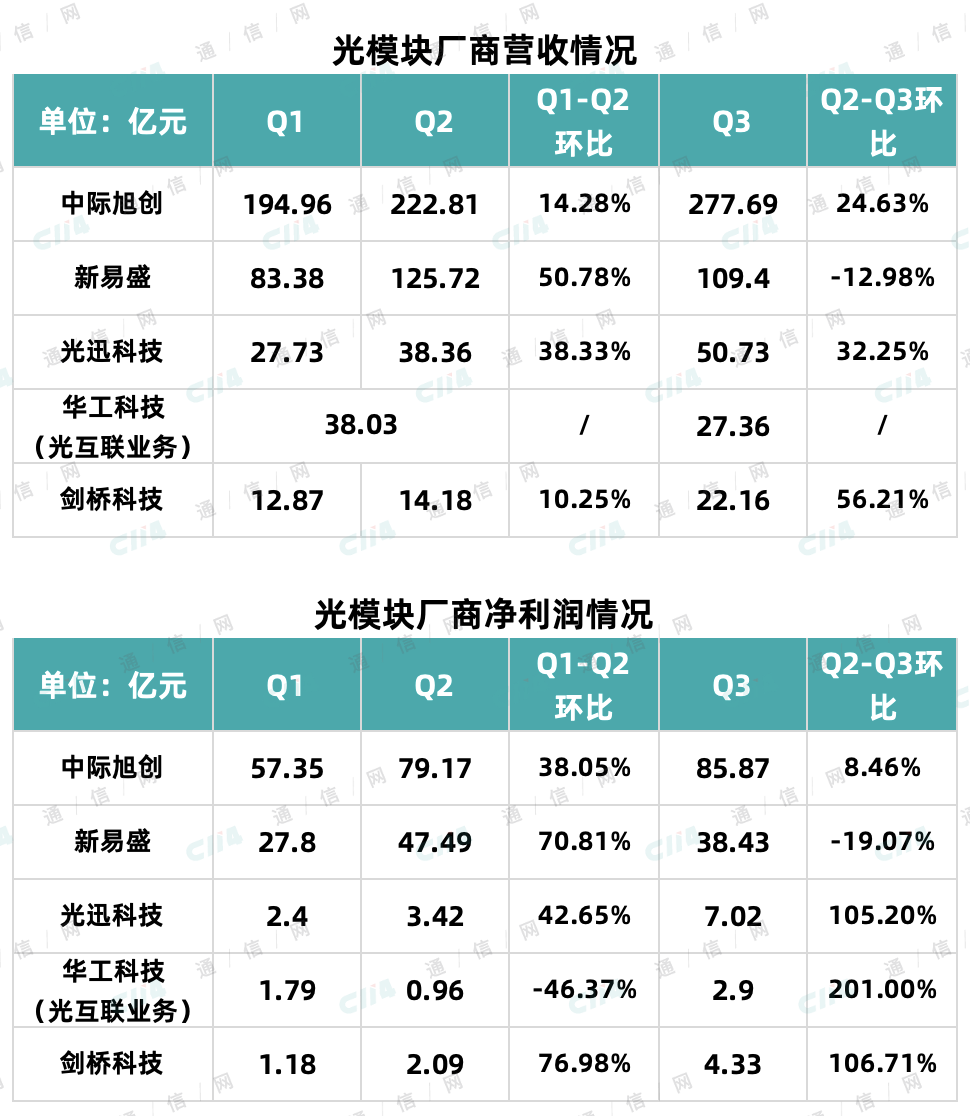
虽然资本市场并不买账,股价持续下跌,但是在2026年第三季度,光互连产业链仍给出了一份亮眼的业绩,同比大幅增长、环比稳健增长成为核心关键词。特别是在10月23日午间,头部企业纷纷表示“在手订单充足”“产能利用率充足”“生产经营一切正常”,给行业打了一针强心剂。
光通信行业市场研究机构LightCounting在该季度继续上调市场预期,预计2026年以太网光模块市场将增长120%,到2027年预期增长76%。该机构判断,目前行业正处于AI超级周期的顶峰。
光互连行业保持高景气度,扩产仍在继续
众所周知,随着人工智能应用加速发展和普及,对算力需求持续攀升,全球云服务厂商持续加大数据中心及算力基础设施投入,光互连产品作为AI算力基础设施的核心环节,行业需求呈现快速增长的趋势。LightCounting数据显示,以太网光模块和CPO/NPO在2025年占总市场的76%,2026-2031年占比将超过80%,而2022年这一比例仅为41%。
就在前几天,北美云巨头纷纷更新了资本开支预期。Meta预计2026年资本支出为1350亿至1450亿美元,区间下限上调了50亿美元;谷歌表示2027年资本开支将大幅增加;亚马逊第三季度资本开支高于市场预期,CEO Andy Jassy预计2027年的支出将“显著高于今年”。不过微软将全年资本开支预期从1750亿美元下调至1700亿美元。
国内方面,腾讯第二季度资本开支同比激增194%,达77亿美元,环比增长68%;阿里巴巴该季度资本开支为99亿美元,同比增长86%,环比增长156%。百度该季度资本开支达到16.7亿美元,同比飙升219%,环比增长96%。
因此,在手订单充足不是空穴来风。中际旭创表示,目前行业需求依然强劲,主要客户订单已基本覆盖2027年全年,未看到客户砍单或下调2027年需求指引的情况。同时,2028仍将是行业景气度较高的一年,特别是下一代光互连产品有望在2028年显著上量。
为满足行业需求,在提升现有产能利用率的同时,扩产成为必选项。收购了索尔思光电的东山精密最为活跃,今年披露了17亿美元的光芯片、光模块扩建项目。源杰科技的扩产项目也将在2026年底至2027年初开始形成产能。光迅科技正式启动总投资102亿元的高端光电子及硅光芯片器件产业化项目(一期)。中际旭创也表示2027年将保持较强的投入,用于支持扩产,目前客户给出的指引较为积极,也希望公司制定持续的扩产计划。
是否真正在扩产,光子学、光电子及精密组装自动化生产与测试解决方案供应商的业绩最有说服力。罗博特科Q3营收同比增长134.13%,净利润同比增长232.62%。联讯仪器表示,高速互联产品需求持续高速增长,光模块、光芯片厂商扩产意愿强烈,推动公司销售规模和营业收入增长,Q3营收同比增长711.40%,净利润同比增长3488.07%。电科思仪透露前三季度光通信测试产品收入(以光电测试仪器为主)同比增长334%。
物料紧张短期难解,国产方案验证加速
在需求快速增长的同时,光电芯片等部分核心物料供应仍存在不同程度的紧张,甚至是PCB等基础物料也面临供应紧张局面。在几个月前,各家企业公布2026年上半年业绩时,都表示物料紧张短期难解,保交付是未来工作的重心。
新易盛坦言,三季度原材料端的紧张对产品出货造成了一定的影响,公司在原材料准备上仍有经验需总结与提升。针对Q4及明年乐观的市场预期及高增的订单交付需求,公司在原材料端已做更多总结与准备,有信心满足大幅增长的交付需求。
最新财报显示,第三季度,新易盛是少有的营收和净利润都环比下滑的企业。当然,也有一部分原因是受到了9月份泰国洪灾对物流的影响,导致三季度出货延迟到10月初才发出并确认收入,生产运营和货物本身未受影响。
面对物料短缺,产业界的应对策略是采取签订长协、预付款、导入新供应商等多种方式提前安排关键物料。这也带来了存货的大幅增长,中际旭创和新易盛都表示,考虑到在手及预期订单增长及备货周期,报告期备货增加。
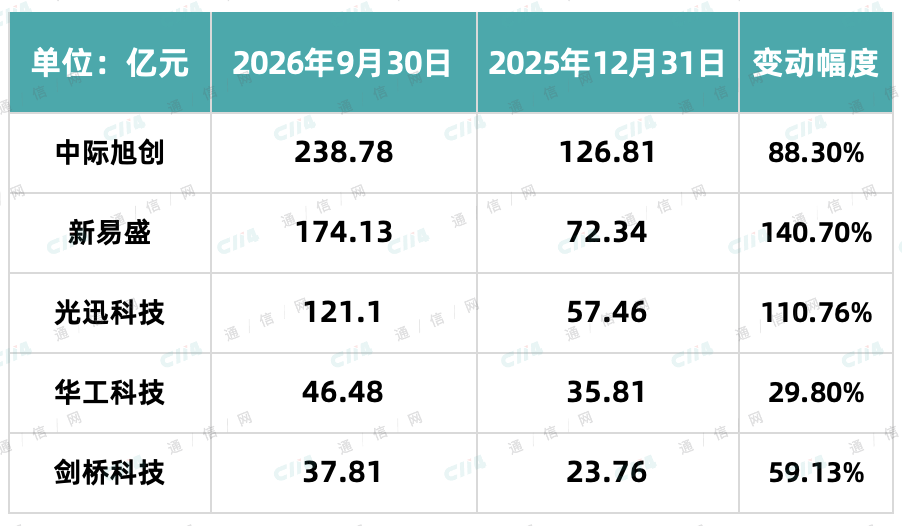
表:光模块厂商存货情况
当然,存货也包括未出货的库存产品,新易盛表示,季度存货同比增长中约一半为库存商品,可较快实现销售;还提到,目前客户需求旺盛,VMI仓(Vendor Managed Inventory,供应商管理库存)提货节奏正常。中际旭创也表示,目前存货周转速度较为健康。
面对核心物料的持续短缺,国产化方案得到更多历练。特别是在DSP这一关键物料方面,华工科技表示,目前正在加速国产化替代,在国内算力代建业务中积极验证并导入国产DSP,预计明年国产DSP在公司国内交付中的占比将明显提升,有效缓解海外供应链的紧张。
与此同时,国产光电芯片也迎来全新机遇,例如中际旭创披露其CW光源供应商既包括海外供应商,也包括国内供应商。光芯片龙头源杰科技表示,CW产品出货持续增长,需求旺盛。长光华芯已形成VCSEL、DFB、EML、PIN四大类光通信芯片产品矩阵,已实现批量交付。优迅股份单波100G/200G电芯片送样测试情况良好,为批量导入奠定基础。
提到国产化,今年8月,有消息称,FCC正着手制定一项裁决,将禁止进口中国制造的光模块。10月份,摩根士丹利发布研报称,美国FCC对中国产光模块的潜在限制,最可能从3.2T代际起分阶段实施,并且如果能将物料中的美国光器件的用量占比提升到65%以上就大概率能继续出口美国。但这一传言至今还没有任何官方文件佐证。
下一代光互连演进加速,NPO率先发力
随着AI数据中心规模扩大以及GPU集群内部数据交换量增加,数据中心对网络带宽、传输效率和能耗水平提出了更高要求,推动光互连产品持续向更高速率、更高密度方向发展。在OFC、CIOE光博会、ECOC,以及OCP全球峰会期间,光互连的演进方向一直是核心议题,也形成了相关行业标准,并设立了行业组织。
中际旭创介绍,公司围绕Scale-out、Scale-up、Scale-across和Scale-in等全场景网络架构,积极开发下一代光互连解决方案,进一步加大对1.6T、3.2T及更高速率光模块的研发投入,同时积极开发NPO、CPO等下一代产品,目前已在部分产品上与重点客户开展合作研发与送样。
尤其在NPO层面,国内头部光模块厂商几乎都表示已经看到了2027年明确订单指引,预计2027年实现批量出货,2028年的交付需求将进一步增长,有望进入大规模出货。
而从产业链的实践来看,华为已在全联接大会2026期间正式发布业界首个采用NPO光引擎的超节点——昇腾960超节点。阿里云也在2026云栖大会上展示了102.4T UPO交换机(注:UPO,Ultra Performance NPO),磐久AL144可通过SNPO(ScaleUp NPO)光互连扩展至万卡级。腾讯向产业界公开《102.4T NPO交换机设计参考规范》,推动NPO的规模部署。
在CPO方面,英伟达GTC柏林2026大会期间,英伟达推出模块化AI工厂方案DSX POD,预计可将部署时间从约6个月缩短至最快14天。一套DSX POD由7个NVIDIA Vera Rubin NVL72液冷机架组成,内部包含20公里长的铜缆、3500根线缆和17公里长的Scale-out网络。
其中,17公里的Scale-out网络通过Spectrum-X互连。Spectrum-X是英伟达发布的全球首款共封装光学(CPO)以太网交换机,目前已全面量产。英伟达称,合作伙伴矽品精密的目标是到2027年中把用于CPO的光引擎产能提高15倍,到2028年底再翻一倍。
作为英伟达CPO生态的核心合作伙伴之一,天孚通信为CPO架构配套的FAU、ELS等产品在性能、良率及交付保障等方面已具备较好的基础,目前相关产品已实现稳定量产交付,预计2027年CPO配套产品在公司销售收入中占比会明显增加。
另外,单个算力集群带宽需求快速增长,同时受电力及其他条件限制,需要多个算力集群互连,因此Scale-across需求将相应增长,并带动800G、1.6T及未来更高速率相干光模块需求。根据行业研究数据,预计Scale-across市场未来几年有望保持70%以上的年均复合增速。
当然,传统可插拔光模块仍会继续演进,CPO的坚定拥趸英伟达在OCP 2026全球峰会期间联合思科定义了新型可插拔光模块形态USFP。新易盛也强调,1.6T今年逐步放量,Q3、Q4更明显,明年占比提升将进一步加快,1.6T生命周期将持续。
写在最后
光互连的未来,不取决于一时的政策扰动,也不取决于短期的股价波动,而取决于算力时代对光互连的刚性需求。数据显示,未来光互连行业需求将有可能由Scale-out、Scale-up、Scale-across以及Scale-in等四大应用场景共同驱动,光互连占全球AI资本开支的比重有望由约5%长期提升至约10%及以上。
资本市场会反复定价,政策传闻也会制造噪音,但产业链的订单、扩产、技术迭代和交付能力,支撑光互连行业正在经历的从“配套环节”向“算力基础设施核心”的价值跃迁,行业也将从“高景气”沉淀为“高质量成长”。
 简体中文
 English