


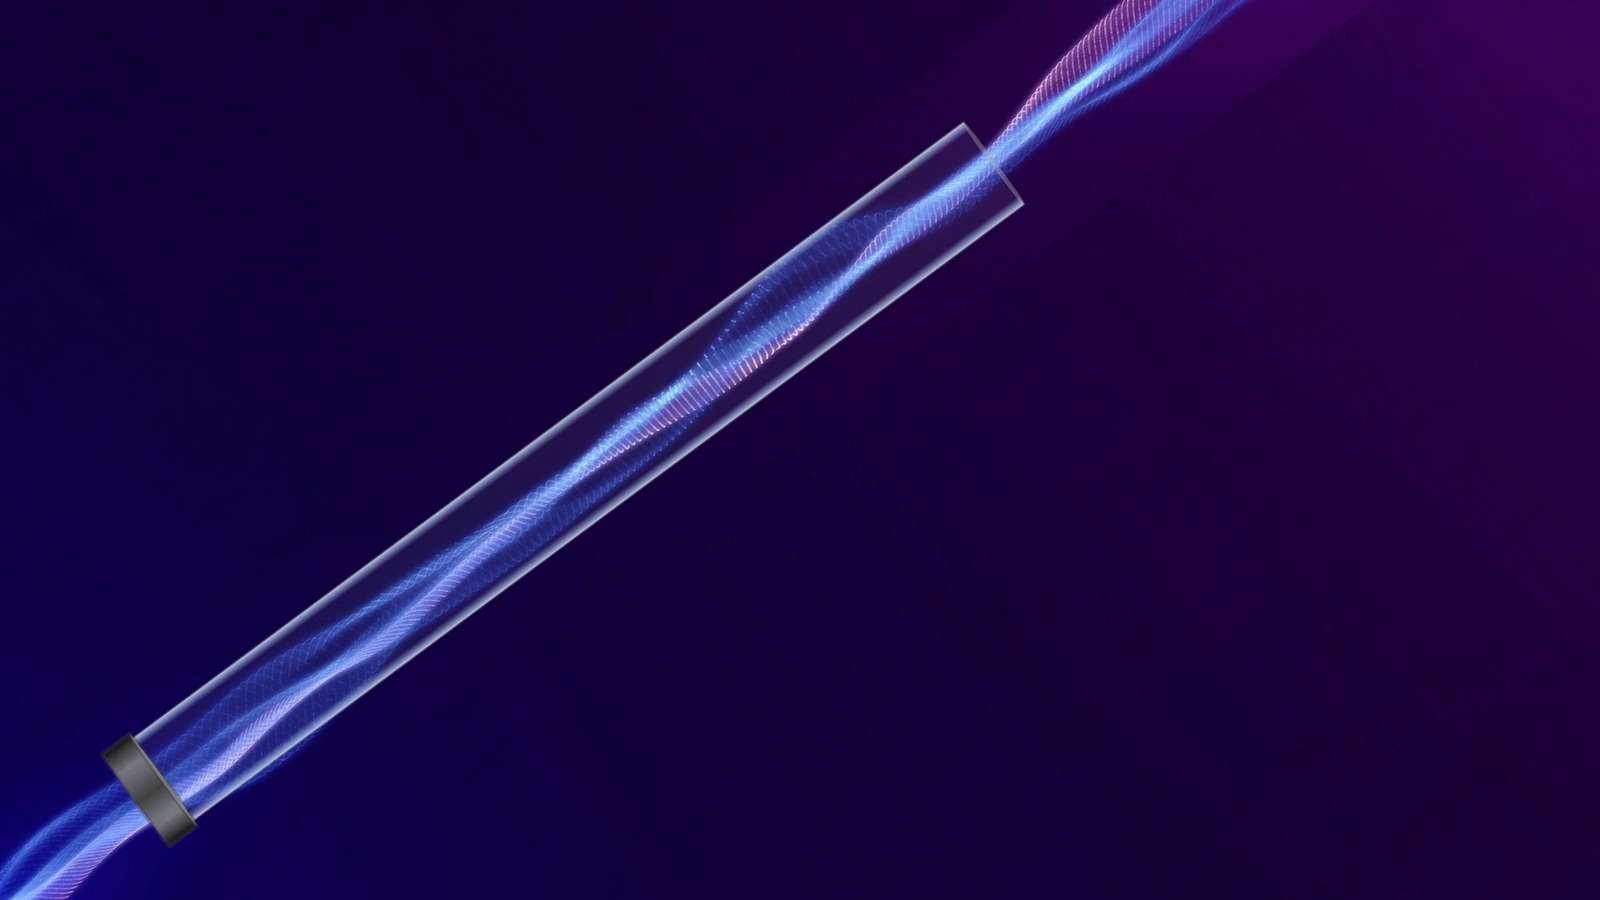
图:Point2 Technology 官网
11 月 9 日,英伟达在自己的博客里宣布投资了一家叫 Point2 Technology 的公司。这条消息最容易被读成“英伟达又投了一家 AI 创企”,真正的信息在它给这家公司的定位。
值得拆的是英伟达给它的定位:在 AI 工厂里于芯片与机架之间搬运数据,“为 AI 集群的纵向扩展提供一种替代传统铜互连与光互连方案的创新选择”。
铜和光之间,插了第三种介质。
先把三段距离摆开
数据中心里有两类连接,距离差着三个量级。
纵向扩展(scale-up)是把尽量多的 GPU 塞进一个机架,让它们像一颗大 GPU 那样协同干活,靠的是铜缆,通常不超过一两米。横向扩展(scale-out)是把多台机器连起来,靠光模块加光纤,几百米到几千米。网络密度上,纵向大约是横向的十倍。
中间就空出来一段。铜走到这里要靠加粗线径和加装重定时芯片硬撑,光走到这里,每条链路两端的光电转换开销就显得不划算。
Point2 的产品营销与业务开发副总裁 David Kuo 在 IEEE Spectrum 的采访里给铜的这条边界起了个名字:“我们把它叫铜缆悬崖。”
铜撞上的那堵墙
铜的问题,一部分来自趋肤效应,另一部分来自绝缘介质本身的损耗。频率越高,电流越往导体表面挤,中间那部分等于白占地方,电阻还跟着变大。
数量级是这样的:工频 60 赫兹时,电流主要走在铜的表面 8 毫米以内;到 10 GHz,这个“皮肤”只剩 0.65 微米。要把太比特级的数据塞进铜缆,主要靠加粗线径、缩短距离,或者加装重定时芯片硬撑。
英伟达自己把这件事推到了临界点。按 IEEE Spectrum 的记录,它计划在 2027 年把单系统的 GPU 上限从 72 颗提到 576 颗,八倍。GB200 NVL72 那一柜机器,已经要靠大量铜缆把 72 颗 GPU 连在一起。
射频怎么把数据搬进塑料管
e-Tube 的思路是把数字信号先变成毫米波。
线缆两端各有收发芯片,把进来的比特调制成毫米波,经天线送进一根塑料介质波导。按 IEEE Spectrum 的描述,波导是塑料芯、金属包层,外面再套一层金属屏蔽。到对端,另一颗芯片把毫米波解调回数字信号。
关键在于它全程是电的。没有激光器,也没有光电转换,因此不需要光模块里那套为补偿光链路失真而设的 DSP。Point2 说,省掉激光器、光电转换和 DSP 这一整套,功耗可以做到光方案的三分之一,延迟低到千分之一。这两个数都是厂商口径,公司没有说明对比基准;从 10 到 20 米的传播时延量级看,千分之一不可能指端到端时延。
参数按厂商口径是这样:1.6T 版本由 8 根波导组成,单根承担 200 Gb/s 出头;Point2 说单根用 90 GHz 与 225 GHz 两个载频,最高可以做到 448 Gb/s,8 根都按这个数算约 3.6 Tb/s。这个数比 1.6T 高一倍多,原文没有说明它对应哪一档产品。整根线直径 8.1 毫米,体积约为同等 AEC 线缆的一半。
传输距离上,厂商称 10 到 20 米内衰减在可接受范围。这个说法没有给出对应频段的损耗曲线,公开资料里能查到的是 2020 年那版在 70 GHz 上的 5 dB 每米。两者不是同一版本、同一频段,不能拿来推算 2026 年的链路预算。
从 25G 到 448G,用了六年
这门技术不是新概念。2020 年,KAIST 与 Point2 的团队在《科学报告》上发过一篇论文,给出的数据是:载波 70 GHz,带宽接近 25 GHz,插入损耗 5 dB 每米,群时延 4 纳秒每米,用 70 GHz 的射频 CMOS 收发芯片,在 3 米距离上跑 25 Gb/s。
六年之后,单根波导最高演示到 448 Gb/s。载频从 70 GHz 推到了 90 和 225 GHz。
真正的瓶颈不在这些数字上,在接头。芯片出的是电信号,波导里跑的是毫米波,中间要过一次微带到波导的转换。据炬芯通光电整理 OCP 2025 现场的演示内容,这个转换限制着可用带宽、贡献了不小的一块插损,也决定了速率还能往上走多远。它还是量产一致性的关键:转换、弯折、连接器上任何一处做得不齐,损耗都会吃掉余量。
还有一条容易被忽略:芯片用的是 28 纳米 CMOS。Point2 与 KAIST 合作的电路成果,今年发在 IEEE 固态电路杂志上。28 纳米在 2010 年代中期以后就不再属于先进节点,好处是便宜、供应链成熟。对一条要上量的线缆来说,这一点的分量不亚于参数本身。
它不是一个人在跑
同一条路上还有 AttoTude,走的是太赫兹。它工作在 0.3 到 3 THz 频段,波导衰减做到 0.3 dB/m,演示用的是 970 GHz 载频,224 Gb/s、距离 4 米。
两家今年 10 月在 OCP 全球峰会同台,那场议题叫“替代性可扩展 AI 互连”,把铜与光之外的路线单列成一类。
铜这一侧的对手是 AEC,也就是有源电缆。Credo 的 800G 产品最远做到 7 米、约 800 克,靠内置的重定时芯片给铜续命,代价是功耗和复杂度都往上走。射频要填的,是 AEC 再往上够不到的那一段。
制造侧的分量可能被低估。Molex 已经验证过,能在不改现有产线的前提下做这种线缆;富士康旗下的互连事业群(FIT)也是合作方。连接器巨头能不能上量,比实验室参数更能决定它出现在哪一代机架里。
这对光互连意味着什么
第一层,别把这条新闻读成“光要被替代”。英伟达博客写的是“替代传统铜互连与光互连”,这是一句产品定位;THE ELEC 当天的报道只写它的性能与功耗优于传统铜缆,没有跟光做对比。两个口径要并着看。而且现有的对比全部是厂商口径,还没有第三方实测的正面对比数据。
第二层,投资不等于采用。11 月 9 日这一笔,英伟达没有披露金额、估值、持股和交割日;公开信源里也未见 Point2 有任何云厂商的量产采用案例与出货数字。今年 4 月那一轮,出资方包括英伟达的风投部门 NVentures、Maverick Silicon 和 UMC Capital,总额 7600 万美元。据首尔经济日报,那是英伟达第一次投资韩国背景的半导体创业公司——Point2 源自 KAIST 实验室,总部设在美国圣何塞。8 月这一轮扩展 6000 万美元,由 LB Investment 领投,Arm 与 Maverick Silicon 参与,总额到 1.36 亿美元。11 月 9 日博客里这次宣布的投资,也没有写通过哪个主体,是否为新的一轮同样没说。
第三层需要分清两个口径。英伟达把 e-Tube 归到纵向扩展,理由是“芯片与机架之间”;Point2 标称的 10 到 20 米,已经越过机架内那一两米,指向机架之间。从标称距离看,它更像是在打机架与机架之间的连接,也就是铜和光中间那一段。
判断是,这条路线能不能成,不看它跑多快,看它能不能进 2027 年那代机架的设计。介质一旦进了机架设计就定死了,后面换的成本极高,比参数领先几个 dB 重要得多。在当前的铜缆架构下,机架内那一两米仍然是铜的地盘;光模块的增量主要在机架之间、集群之间、数据中心之间,射频只能够到其中最近的那一段,能不能被设计进机架的对外连接,是它能不能分走这块增量的前提。
要盯三件事:一是 Point2 与 FIT、Molex 的量产爬坡,公开信源里最新的进度还是 IEEE Spectrum 2025 年 12 月记的“当年晚些时候开始生产芯片”,此后没有出货数;二是英伟达下一代机架的互连方案里,会不会出现射频选项;三是 3.2T 那一代,铜、射频、光三者的距离边界会不会重新划。
 简体中文
 English