


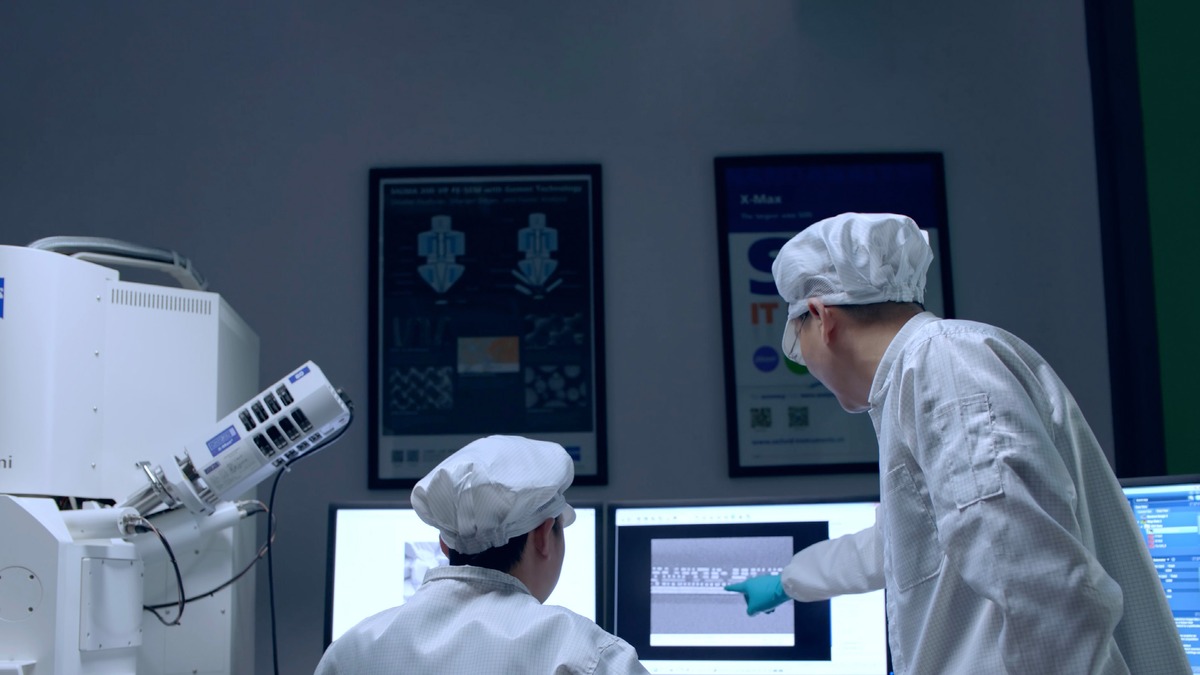
图:东山精密 2025 年 ESG 报告
11 月 2 日的第三季度业绩网上说明会上,东山精密说了一句此前没说过的安排:公司已完成光芯片产能建设准备,计划自未来特定时点起,并行开展光模块、光芯片对外销售。公司没有给这个“特定时点”一个日期。据中国证券报 11 月 3 日报道,公司称今年已有小批量光芯片外售,为优先保障自用,尚未大规模对外销售,大规模外售取决于柜内光互联等下一代技术的普及进度。
这个安排的分量,在于它换了一条路。EML 是电吸收调制激光器,光模块里负责把电信号变成光的那颗芯片,长期由少数几家海外厂商供应,过去两年中国模块厂应对它的短缺走的是两条路。一条是硅光,也就是用硅基工艺在晶圆上做光调制器,把磷化铟调制器换掉;另一条是 LPO,也就是把模块里的 DSP 芯片拿掉,改由线性驱动直连,简化链路。两条路的方向都是降低对 EML 的依赖,但光源仍多用 InP,也就是磷化铟激光器。
东山精密选的是另一条:直接把 EML 的 IDM 能力买进来。IDM 指从芯片设计到制造封测全部自己做。
三季报的数字很陡
前三季营收 453.79 亿元、同比增 67.63%,归母净利润 52.89 亿元、同比增 332.34%,基本每股收益 2.89 元;第三季度单季营收 175.82 亿元、同比增 73.81%,归母净利润 23.32 亿元、同比增 401.18%,扣非净利润 20.99 亿元。三季度单季毛利率 23.07%、净利率 13.26%,环比二季度的 20.89% 和 12.60% 均有所提高。
增速要打折看。公司自己在三季报里写明,报告期较上年增加索尔思光电和 GMD 集团纳入合并范围,光模块业务爆发性增长,传统业务保持稳定增长,增长401% 是并表叠加低基数的结果,不是内生增长。
光模块只占两成收入
市场现在管东山精密叫“光模块公司”,这个说法在收入上站不住。2026 年上半年,公司主营业务构成里电子电路产品收入 125.30 亿元、占 45.07%,精密组件 65.81 亿元、占 23.67%,光模块 53.51 亿元、占 19.25%,主业仍是包括 PCB 与封装基板的电子电路。
这个结构解释了市场为什么愿意给它光模块的估值,因为增长主要来自那 19%。它同时说明“光模块贡献六成以上利润”这类说法无从核实:三季报没有披露分部利润,19.25% 只是上半年的收入占比,不能用来推算利润占比。
另一种解法
索尔思光电以高速 EML 芯片为核心,速率覆盖 2.5G 到 200G 全系列。主力产品是 100G/200G 的 EML,采用 PAM4,也就是每个符号携带两比特的调制方式,同符号率下速率是 NRZ 的两倍,适配 800G、1.6T 及更高速率模块。400G EML 和高功率 CW 光源在研。
节奏上,1.6T 产品今年三季度主要处于客户测试验证阶段,四季度起进入相对批量出货。东山精密在说明会上介绍,索尔思的 CPO,也就是把光引擎和交换芯片封装在一起的方案,已完成内部可靠性验证,正在开展后端封装,后续向客户送样,而内部可靠性验证和通过客户认证之间还有距离。
同一场说明会上,公司还说 DSP 近几个季度仍存在交付压力,目前实行按份额分配供货,预计后续晶圆产能释放后会明显改善,不会影响明年交付。模块厂在公开场合承认 DSP 缺货、并按份额拿货,恰好说明了 EML 自主的价值在哪里:当关键器件从“买得到”变成“分得到”,手里有产能的一方才有交付的确定性。
“并行销售”因此不只是多卖一颗芯片,而是把索尔思从内部配套变成对外经营。同一批产能要在自用和外售之间分配,这个分配比例会直接决定它对客户说的话算不算数。而这条路的成败不只取决于 EML 做不做得出来:索尔思这两档 EML 已是当前主力产品,月产能与良率却没有公开数字;一旦大规模对外销售,它和其他模块厂的潜在客户高度重叠,竞争关系会直接摆在桌面上。
接下来有两个刻度可以查:“并行销售”目前只有业绩说明会口径,公司尚未公布时点,看它是否出现在正式公告或投资者关系活动记录表里;索尔思 100G/200G EML 的月产能与良率,截至 11 月 5 日的公开披露中未见,没有这个数,这条路能走多远无法测算。
 简体中文
 English