


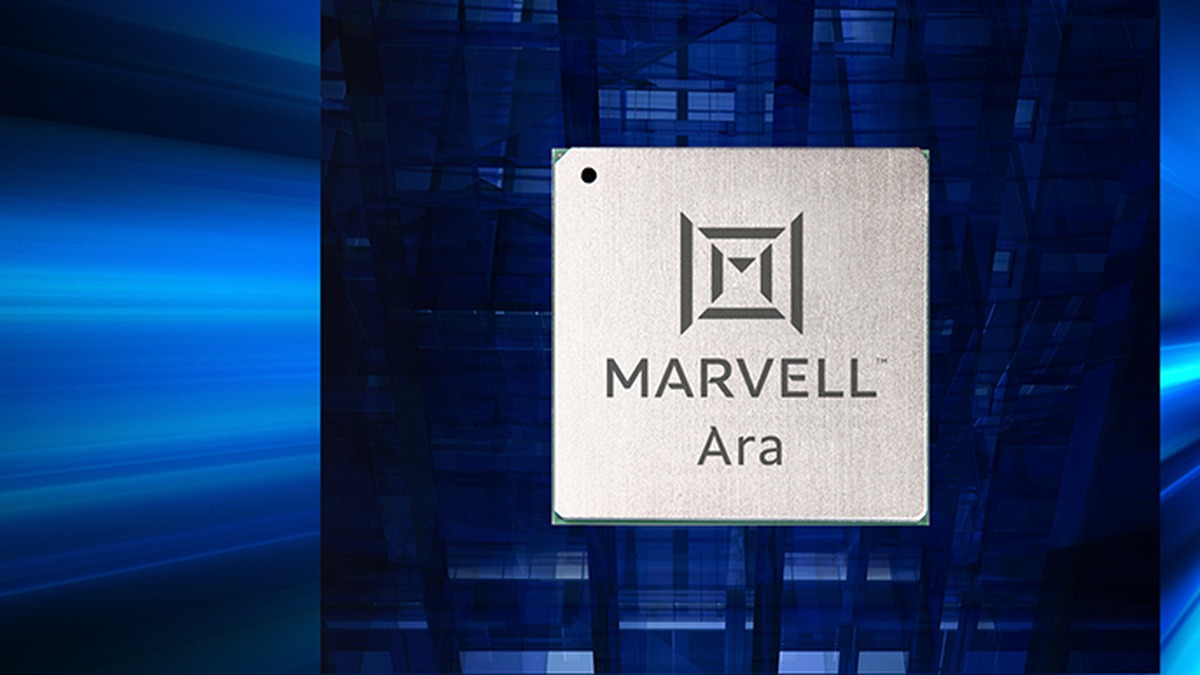
C114讯 10月23日消息 光模块产业链的缺货名单又翻了一页。中金公司在最新研报中给出判断:2027年光通信行业高景气度确定性提升,头部光模块厂商正在锁定DSP(数字信号处理器)、mSAP PCB(改良型半加成法PCB)、高速光芯片等核心物料,光模块订单能见度覆盖2027年及以后,部分高速光芯片企业的订单排期已延伸至2028年及以后,其中先进制程DSP可能成为最紧缺环节。这是DSP第一次在这份名单上被排到最前面,此前轮番占据这一位次的,是EML激光器、磷化铟衬底和测试环节。
位次的更迭有一条清晰的线索。过去一年多,高端EML的交期一度排到2027年之后,磷化铟衬底的缺口一度被测算超过七成,进入1.6T上量阶段后,测试环节又成为量产爬坡的瓶颈,这些缺口都发生在光器件与材料一侧。中金这次点名的DSP属于另一类,它是光模块内部负责信号恢复与纠错的电芯片,缺口不在光路上,而在代工产能上,约束的逻辑完全不同。
DSP难替代,难在三道叠加的门槛。据行业测算,DSP既是高速光模块中成本最高的单一元器件,也是功耗最大的一个,在800G光模块物料成本中占比20%至30%,到1.6T时代占比进一步走高,功耗则约占整个光模块的一半。高端DSP的制造需要台积电5nm、3nm先进制程流片,而代工产能的优先级长期排在GPU、ASIC之后,DSP厂拿到的晶圆配额有限,交付周期被持续拉长。格局上,博通与Marvell两家合计握有九成上下的份额,各家测算口径虽有出入,双寡头的结论是一致的,国产化率不足1%。更要紧的是时间,一颗DSP需要与交换芯片、激光器、驱动器长期联调,完整验证周期普遍在12至24个月,即便现在有新玩家入场,供给也难以在短期内冒出来。
需求的能见度与供给的约束,正在同时收紧。据行业信息,头部国内光模块厂商为保障交付,已提前与Marvell、博通签署长期供货协议,锁定未来1至2年产能。下游的订单口径也在拉长,中际旭创披露客户订单覆盖2026年全年、部分排至2027年,并在互动平台回应称“公司目前生产经营一切正常,供应链稳定,产能利用率充足,能够正常获取订单并保质保量交付”,部分重点客户则已给出2028年1.6T、2.4T及NPO新品的需求指引,公司同时说明,2028年的数字是需求指引,并非有约束力的采购订单。器件侧的改善信号来自天孚通信,其在投资者关系活动中表示,“有源光器件关键瓶颈物料供给情况较上半年有所改善”,预计相关供应改善对经营业绩的积极影响将在第三、第四季度逐步释放。上游的景气传导还有更早的样本,港股环联连讯披露,截至9月30日的6个月内归母净利润不少于8000万港元,而去年同期只有约1540万港元,公司负责人对上海证券报表示,“预计公司季度业绩继续保持环比增长”。
把这份名单读完可以看出,2027年的竞争分界线正在从产能大小转向物料锁定能力,谁锁得住DSP与高速光芯片,谁才吃得下1.6T的放量。台积电的产能分配何时向DSP倾斜、国产DSP的验证进度走到哪一步,或将决定1.6T放量周期里的座次,值得持续观察。
 简体中文
 English