


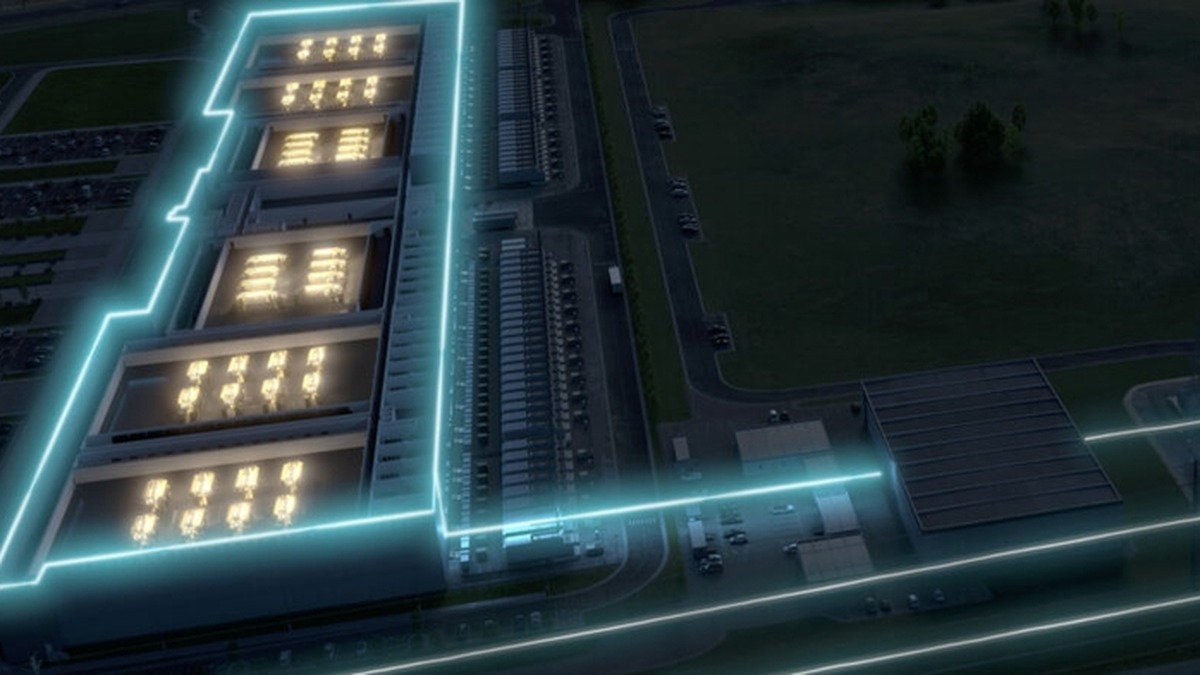
C114讯 10月23日专稿 英伟达在GTC柏林大会上交出了两份清单。第一份是六家供应商的扩产协议,用于共封装光学(CPO)的光引擎产能,将由矽品精密在2027年中提升至当前的15倍,2028年底再翻倍至30倍,斜率在基板、先进封装、测试四条扩产曲线里最陡;第二份是一个代号DSX POD的集装箱,7个Vera Rubin NVL72液冷机架、17公里规模的scale-out光网络在工厂里完成集成与测试,运到现场最快14天开机。两份清单指向同一件事:光引擎第一次与基板、封装、测试并列,写进了英伟达的产能约束项名单,而AI工厂本身,正在从一项现场工程变成一件出厂产品。
四条曲线的斜率
先看数字。未来三年,英伟达计划把基板产能扩大至目前的2.5倍,日本揖斐电获得数十亿美元预付款,大野工厂目标产能提升至现有三倍;全球最大半导体封测企业安靠计划到2028年底把中介层晶圆产能提高超过300%;半导体测试产能2026至2027年翻倍,英伟达向京元电子预付11亿美元,支持其在美国新建测试设施;而在光这一侧,矽品精密的CPO光引擎产能两年内要做的是15倍再翻倍。英伟达还把韩国三星电机拉进基板供应链,在世宗市和釜山市新建工厂,中国台湾欣兴电子的KF封装基板获产能预留协议支持。
“We are in the midst of the largest infrastructure buildout in human history. Demand is extraordinary. Capacity is the constraint.”黄仁勋在演讲中把话说得直白:这是人类历史上规模最大的基础设施扩建,需求异乎寻常,产能才是约束。为产能付预付款,买的不只是产能,还有产能分配的优先级。
需要划出冷边界的是,15倍与30倍都是规划目标,不是已实现的产能,倍数夸张的另一面是基数很低,英伟达此前在光引擎上的用量并不大。但倍数之间的斜率差是真的:四条曲线并排,光爬得最陡,说明在英伟达自己的约束清单里,光引擎的位置已经从配套件变成了产能瓶颈项。
这种干预对英伟达并不陌生,此前它已直接注资北美激光器大厂扩晶圆产能,这一次是把光引擎写进同一份约束清单,干预从单点扩到了整条链。
十七公里光网进集装箱
如果说扩产协议回答的是“造得出多少”,同日发布的DSX POD回答的则是“运得到多快”。这套模块化AI工厂参考设计把计算、网络、布线、机架级供电和液冷的集成与安装全部前移到制造工厂,一套POD由7个NVL72液冷机架组成,含约1000万个零部件,重约2.8万公斤,内部包含20公里铜缆、3500根线缆和17公里长的scale-out网络,其中光的部分由Spectrum-X承担,这是英伟达的CPO以太网交换机,目前已全面量产。系统在工厂完成集成、布线和测试后以集装箱交付,在场地就绪的前提下,部署时间从约6个月压缩到最快14天。
黄仁勋给这笔投资算过账:一座1GW数据中心投资约500亿美元,年收入约400亿美元,晚投产三个月就是100亿美元的损失。“AI工厂的价值在于开始生产Token之时,而非施工结束之日”,他把DSX POD称为世界供应链的彻底转型,将改变人们安装和建设数据中心的方式。
对光通信来说,真正的信息藏在17公里光网与“焊死”二字里。英伟达首席硬件系统架构师Daniel Kuchta在OCP全球峰会期间解释了CPO交换机的形态选择:此前的InfiniBand CPO交换机用6个插座式光引擎,现在的Spectrum-X换成了32个焊死的光引擎。在他看来,插座“只在生产线上返工时有用”,插座式并不等于能在机房里现场更换,焊接反而“信号最好、占地最小、成本最低”。可维护性这个CPO最大的争议点,在英伟达的工程判断里被让位给了密度与成本。同一场合下,Kuchta还给出了NPO的现状判断:今天各家的NPO样机互不相同,多源协议有四个而且都是新的,要做到预测中的量级,前期只能单一厂家大批量供货。他预计CPO、可插拔和NPO会在scale-out网络中并存。
从项目制到产品制
交付模式的变革,最终会落在上游供应链的考核方式上。过去光模块与光器件的生意接近项目制,客户现场布线、按单采购、分批调试,样品性能与批量交付之间有缓冲地带。当AI工厂变成集装箱里的预制产品,布线与验证在出厂前完成,上游器件被焊进封装体、封进集装箱,缓冲地带随之消失,客户考核的对象从“最好的样品”变成“第10万颗与第1颗是否一致”,批次一致性与老化数据成为进入供应链的前置条件。
国内的供应链环节已经在按这个方向卡位。天孚通信在最新的投资者关系活动中表示,公司为CPO技术路线配套的FAU、ELS等产品“在性能、良率及交付保障方面已具备较好基础”,会根据客户需求持续提产,NPO相关配套产品目前处于样品阶段;光源环节,源杰科技42.68亿元投建的半导体产业园项目预计2027年下半年导入设备,为2028年产能释放做准备;测试与耦合环节,国产厂商也已推出面向1.6T光模块的全套测试仪器,这一环节由海外设备商主导的格局开始松动。外置可更换光源成为CPO商用产品的标配设计,本身就是对光芯片可靠性尚未完全过关的工程回应,谁能在保证一致性的前提下放量,谁就接住了这轮产品化红利。
十四天压缩了什么
冷静看,14天解决的是集成环节,不是全部。部署周期的前提是场地就绪,电力接入、土建审批、并网排队这些真正的长杆并不在集装箱里,DSX POD改变的是长杆的位置,而不是消除它。其目标场景也不是吉瓦级园区,而是数百兆瓦级、有电力却缺土建与审批窗口的部署,欧洲的主权AI项目与新兴云服务商正是这类需求的密集区,谷歌云已宣布Vera Rubin基础设施全面可用并计划多站点部署96万块Rubin GPU,交付节奏的竞争已经展开。
回到那两份清单,扩产协议买到的是产能优先级,DSX POD买到的是时间,两者共同把光互连推到了一个新位置:它不再是可以后补的配套环节,而是AI工厂交付周期里被前置规划、被焊死、被考核一致性的组成部分。
对国内供应链而言,这轮产品化既是窗口也是筛选,窗口在于需求侧的量级确定,筛选在于一致性与交付稳定性成为硬门槛。英伟达的产能计划写到2028年,国内厂商的产能与良率爬坡也大多以2027、2028年为节点,两条时间轴能否对上,或将决定这轮产品化红利的分配格局,值得持续观察。
 简体中文
 English