


10月中旬,我开始准备一篇关于AI算力进入垃圾时间的文章。
当时,海外AI产业链已经传出调整信号,纳斯达克的科技股最大下跌幅度30%,我明显感觉到,AI算力要进入一个阶段性的调整期,也就是垃圾时间。
没想到,这篇稿子命运多舛。每次打算落笔,就会出现一个无法忽视的大新闻。比如,美国中期选举了。
【反数据中心】成为美国各地的投票议题,反对声浪让特朗普连丢两院,随后蔓延全球。
当时,我正在安徽考察数据中心、智算中心,发现中国的算力建设远没有到顶,海外的情况不能简单套用到中国。
实际上,就在今天11月16日,国民级AI应用
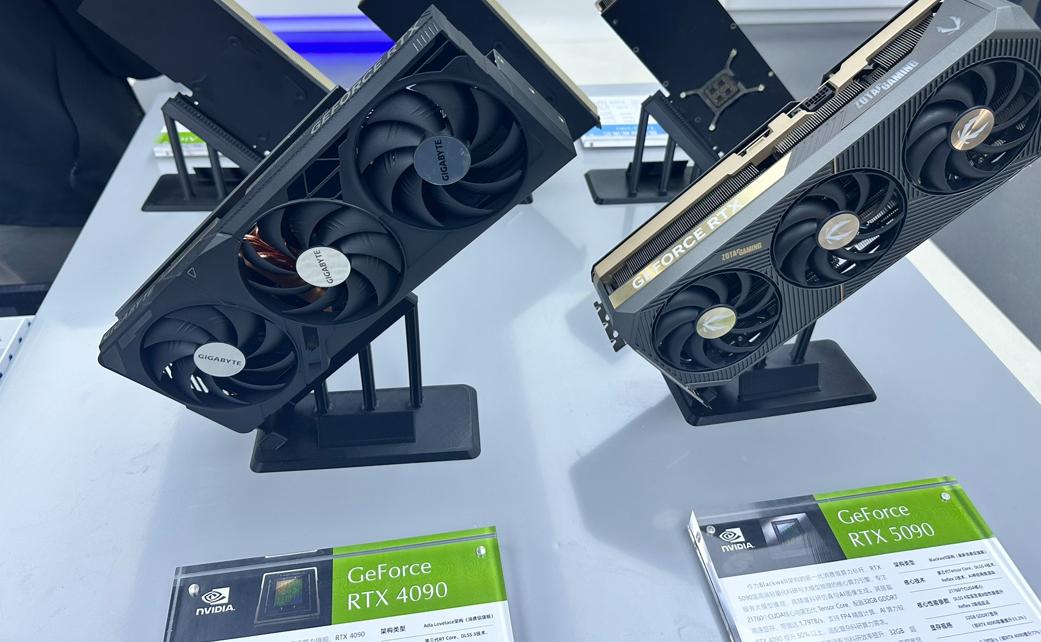
(某国内数据中心售卖的英伟达裸机资源)
一个最直观的见闻是,各地都有不少老旧的数据中心,为了尽快满足不断增长的AI算力需求,只能在原有机房的基础上进行简单改造。
但因为电路没法大改,供电跟不上,有的机房服务器一台只能跑两张AI算卡,远远没有达到八卡满配的设计能力。明明机房条件不行,也要硬跑AI,就是因为算力需求上涨得太快了,而基础设施远没有建设到位。
于是,我准备把这些实地见闻写下来:不能因为海外资本市场的一轮波动,就认为AI算力已经没有建设价值。
没想到,黄仁勋事件又火了,全球网友集体吃瓜,在11月12日发展为辞任。靠卖AI算力成为全球市值第一的公司的创始人,就这样被赶出英伟达。可仔细一想,难道黄仁勋的外遇不曝光,英伟达的股票就不会跌了吗?开篇我们就说了,海外资本市场已经出现AI泡沫破裂的迹象。
总之,每一次重大消息的出现,都要求从业者思考与回答一个问题:AI算力的黄金时代,是不是结束了?
其实我的判断一直没有根本改变,那就是,过去那种不计成本的军备竞赛式扩张,肯定不能一直持续,泡沫破灭只是早晚。算力建设是要变,但不是要进入垃圾时间。
说泡沫,谁在泡沫?
智算中心建设,是否会在黄仁勋事件之后,进入发展停滞的垃圾时间?这取决于之前建的怎么样,之后还需不需要用。
而恰恰是美国的英伟达禁令,让中美的AI算力建设花开两朵,各表一枝。
先说海外。国际清算银行在2026年的经济报告中,专门讨论了海外AI产业的循环融资问题。简单来说,芯片厂商比如英伟达,超大规模云服务商比如微软Azure、亚马逊AWS,通过投资AI公司或算力服务商,后者再承诺购买芯片或计算服务,资本在产业链中形成相互支撑的关系。
这种左脚踩着右脚上天的增长模式,是用未来的增长预期支撑今天的投资,再用今天的投资证明未来的增长预期,当然不可能持续。
但国内的实际情况呢,却是另外一番样子。
以芜湖为例,我们考察了解到,当地对计算中心建设提出了90%以上国产化率的要求。这意味着,相关项目在规划和建设之初,就需要优先考虑国产算力产品。
但是,受生产能力、制造良率等因素制约,国产算力产品的供给并不能完全跟上市场需求。据我们与行业的交流,部分国产算力产品的订单,已经排到了两三年之后。
与供给紧张相对应的,是算力需求正在超出很多人的预期。但这次走访产业,发现工业甚至科研中,AI已经在核心业务里独当一面了。
比如创造新分子,以前觉得是科学家才能干的工作,但在中科大精准化学实验室,AI已经开始参与从分子设计、候选方案生成到自动化实验验证的过程,全程都需要调用大模型和智能体。
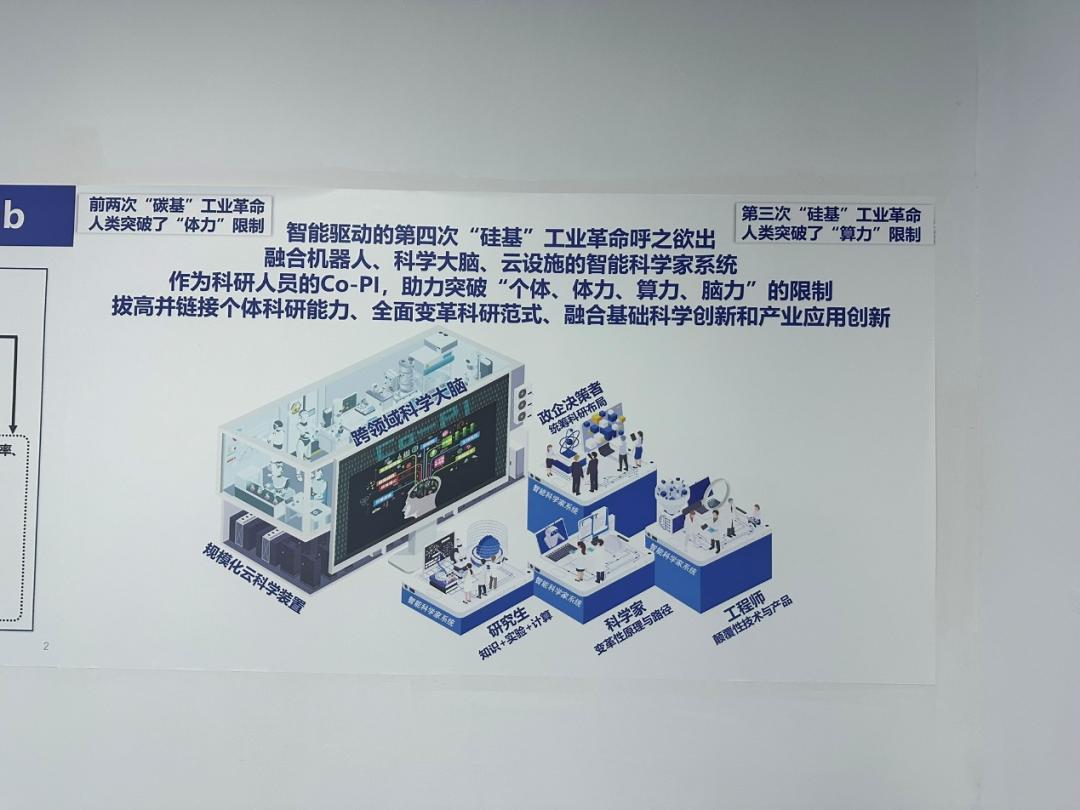
(某高校的智能化学实验室,突破算力限制)
从这个角度看,算力需求的长期增长逻辑依然存在。当然,这不是说中国的智算中心就该继续搞算力军备竞赛。因为,有算力需求不等于有算力消费能力。这是目前AI算力消纳,最大的瓶颈所在。
在某个中部城市,我们注意到当地政府不仅在推动计算中心建设,也在通过财政补贴培育算力消费。其中,算力券补贴规模已达到上亿元人民币。
这说明,当地企业已经有了使用AI的需求,但还没有能力独立承担全部算力成本。
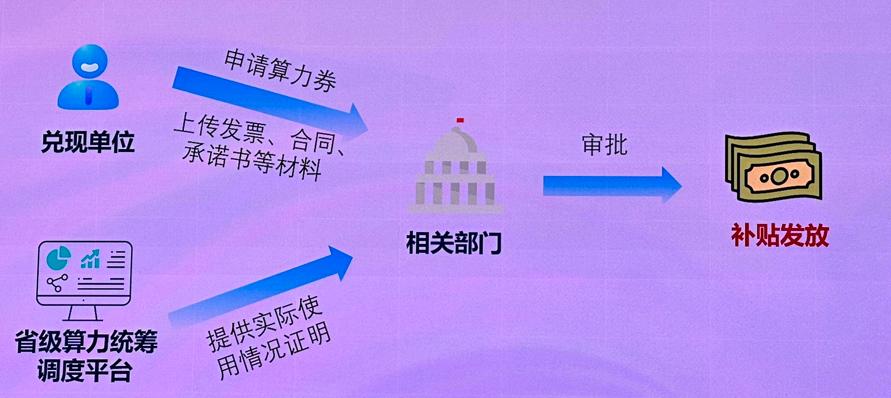
但是,如果算力中心的建设需要政府投入,企业使用算力又需要政策补贴,那么这种供给和需求两端都依赖财政推动的发展模式,究竟能够持续多久?
所以,对于当前的智算中心建设,我们既不能担心泡沫,就错过AI大规模应用所需要的基础设施建设窗口,但如何建出一批缺乏真实需求支撑的数字烂尾楼,那不仅会造成经济损失,还可能引发政治追责。
之后的智算中心,到底该怎么建?
既然算力需求并没有见顶,就要继续建设算力中心,但必须转变过去的建设模式。
过去一段时间,数据中心建设已经暴露出不少问题。在美国,体现在对公共利益的损害,比如服务器占据了当地的电力供应,运行时的噪声等,十分影响当地居民的生活环境。
但中国的问题不太一样。
依托全国一体化算网和“东数西算”工程,中国能够在更大范围内统筹算力、电力和区域资源。西部地区丰富的风能、太阳能资源,为智算中心建设提供了能源和环境方面的优势。从我们的实地考察来看,国内多个数据中心,PUE已经控制在1.5以下。
当环境不是问题,那什么是中国算力建设的真正问题?是大量的低质量数据中心存在。
2023年大模型兴起之后,为了快速承接算力需求,市场上出现了大量由传统数据中心改造而来的算力设施。但这些机房最初是按照传统服务器的部署需求设计的,只能解决一时的问题,根本无法适应高密度AI计算的要求。
比如,传统机房的服务器、供电和制冷设施往往集中在同一层空间,楼板承重能力不够,而一台高密度AI超节点,就有1吨多重。就算塞进去了,原有的供电系统也带不起来,散热更成问题。
所以,目前业内一些比较先进的数据中心方案,例如最新的3D数据中心方案,就通过分层的三明治设计,水冷层、计算层、供电层各占一个单独的楼层,承载不同功能,能承载超节点这样高密度的AI算力集群,后续的设备扩容和日常运维也更方便。
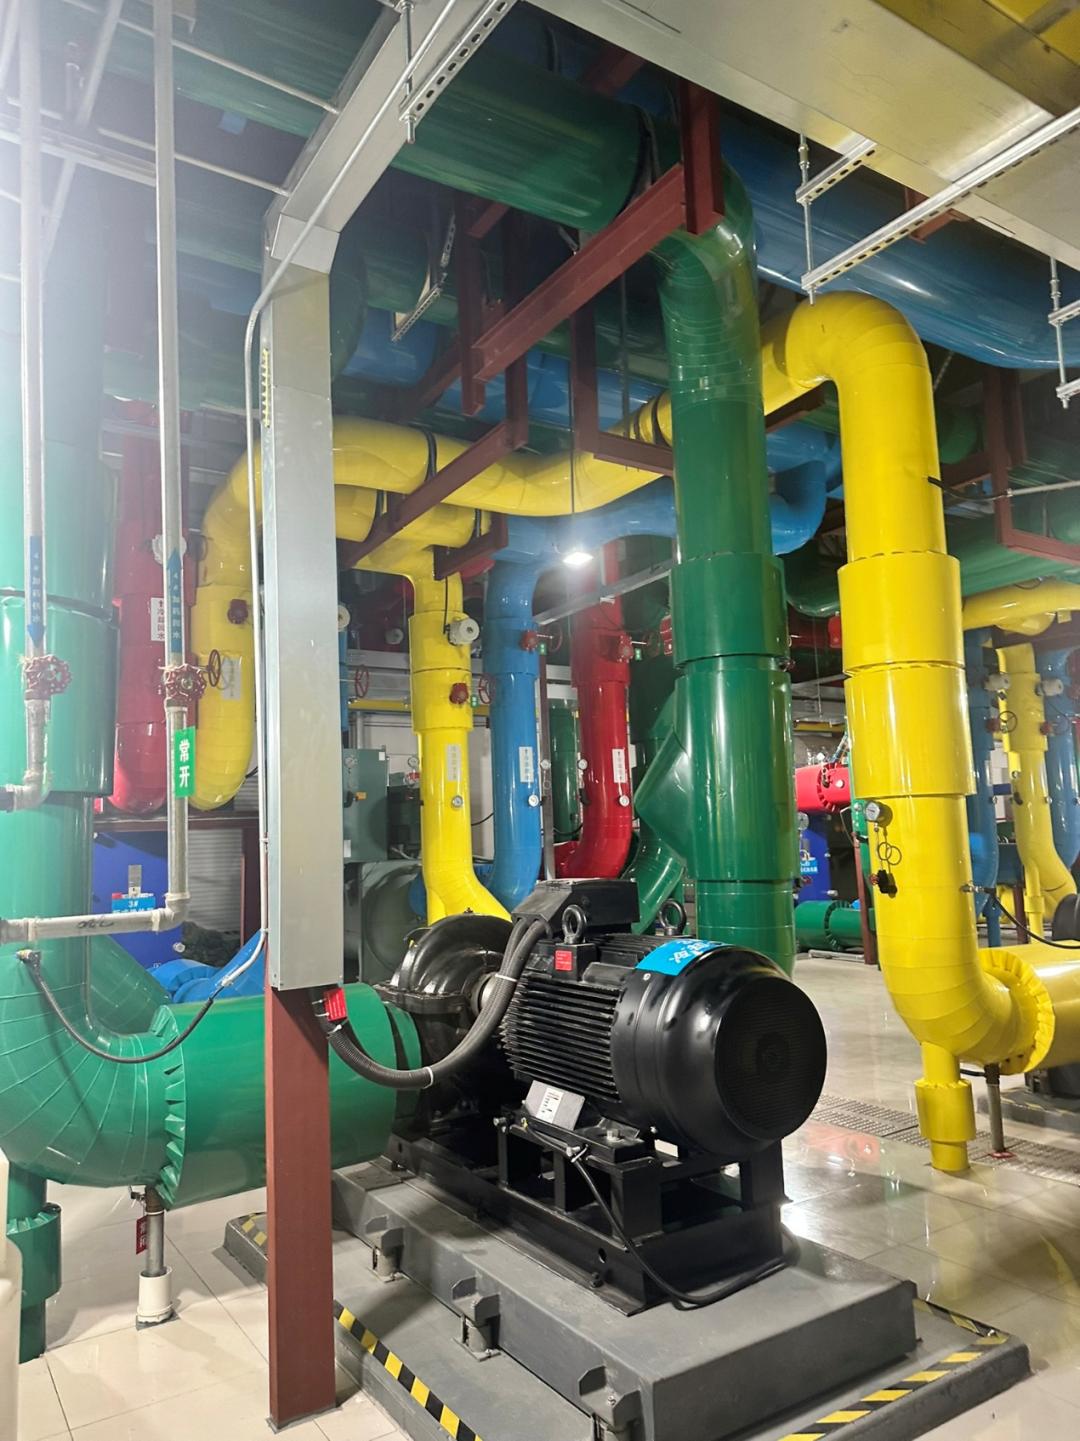
(一些先进计算中心的冷却层)
从中,我们可以看见,智算中心建设的逻辑正在发生变化:
一个是算电协同。在建设智算中心之前,就要考虑到电力资源和自然条件的匹配,让算力与能源协同发展,不给当地环境带来负面影响。一位从业者告诉我,现在有些智算中心已经不按算力单位P来规划了,改为电力单位GW来规划。
另一个是系统设计。过去数据中心是以机柜、服务器数量作为指标,那后面就要走向面向AI的专业化设计,充分考虑供电能力、承重设计、整体运维等。
比如我们走访的一个智算中心,户外的冷冻水蓄冷罐就是按一个小时来设计的,而传统数据中心只规划了15分钟。对于金融AI等对业务连续性要求极高的场景,这样的冗余设计尤为重要。
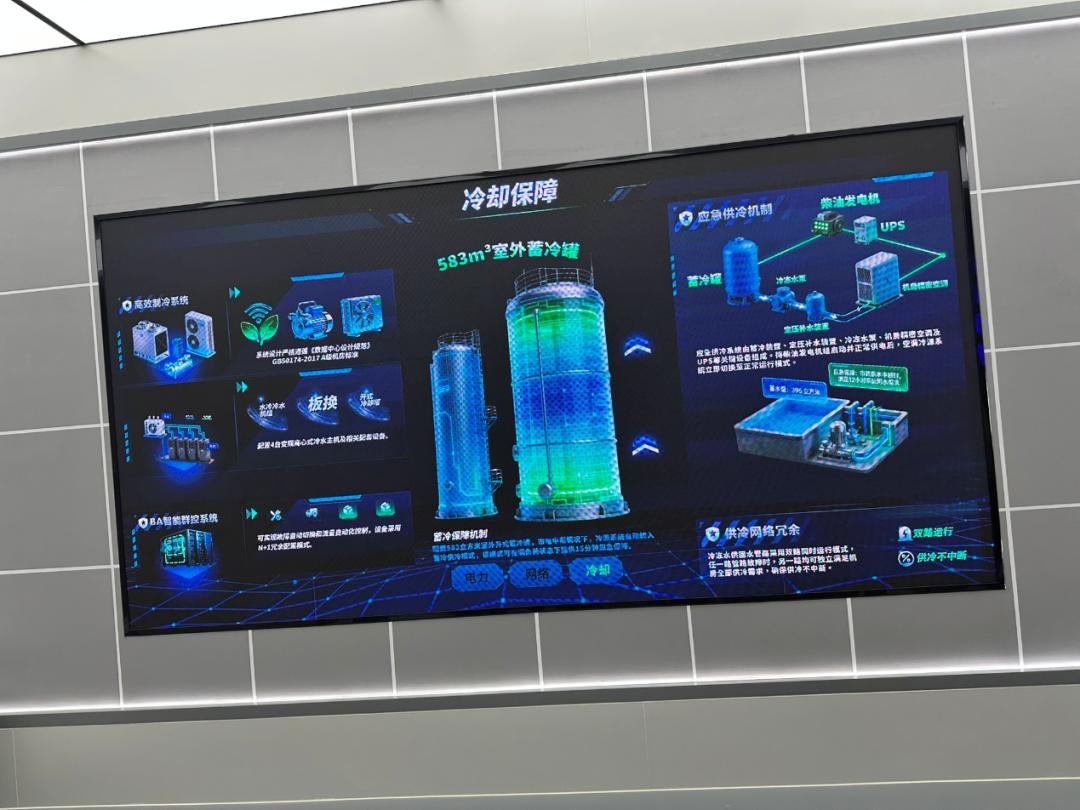
(较为先进的智算中心,增加了冗余设计)
总结一下,接下来,智算中心不是不能建了,只是不能再按照过去那样一味追求规模,按同质化的方式去建,要面向AI从头全面设计。
建完了到底有没有用,谁说了算呢?答案还是,产业。
穿过纷繁复杂,回到产业的真实现场
很少有一个领域,像今天的算力一样,让人觉得如此难以分析。
跟算法相比,ChatGPT刚刚出现的时候,我们虽然也无法准确预测它的未来,但还可以按照技术的积累、模型发展的路线、复制的门槛,大概预测未来的发展方向。
但今天的AI算力产业,已经将太多东西绑在了这辆战车上,被演绎得十分复杂。今天是资本阴谋,明天是政治博弈,后天又变成了领军人物的桃色八卦。
穿越这些纷繁复杂的讨论,回到产业最基本的问题上。那就是谁在用这些算力?谁愿意为它付费?又有多少人能够持续承担这笔费用?
这些问题,每个人都能从日常生活中找到一些答案。
比如普通消费者,使用AI越来越频繁,但并没有自动转化为模型厂商的收入。一些国产大模型仍然需要对免费用户设置调用次数和额度限制,或者在高峰期限制访问。因为每调用一次,厂商都要承担相应的推理成本。这本商业收入和算力成本的账,目前还打不平。
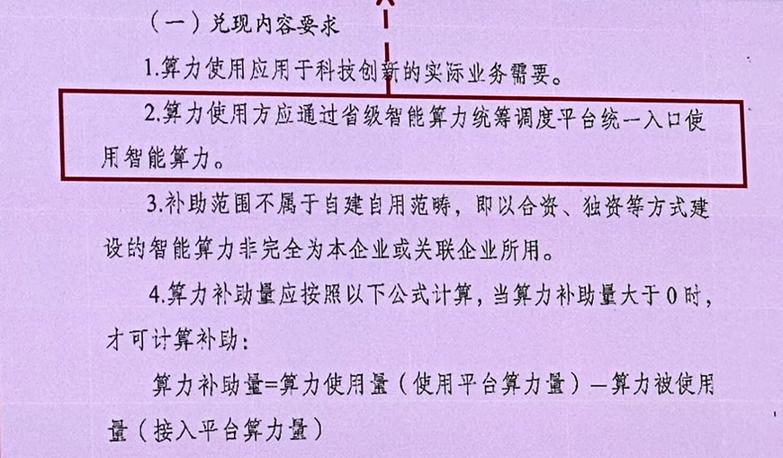
(一些地区的补贴政策,要求算力必须用于实际业务需要)
企业端也是如此。地方政府可以用补贴“扶上马送一程”,但不可能永远替企业买单。等到政策补贴退出,企业还愿不愿意拿出真金白银去购买算力服务?如果AI进入实际生产后,没有带来足够的经营收益,那企业的算力需求也会止步于薅羊毛。
这些瓶颈,比黄仁勋的桃色花边新闻来得更真实,更值得追问。从这个角度看,黄仁勋事件不过是掀开了AI算力产业的一块遮羞布。这也提醒我们,不要被每一条热点新闻牵着鼻子走。
智算中心还没有进入垃圾时间,但我们必须对重复建设的低质量智算中心说NO,对没有商业回报支撑的算力投资说NO。
 简体中文
 English