


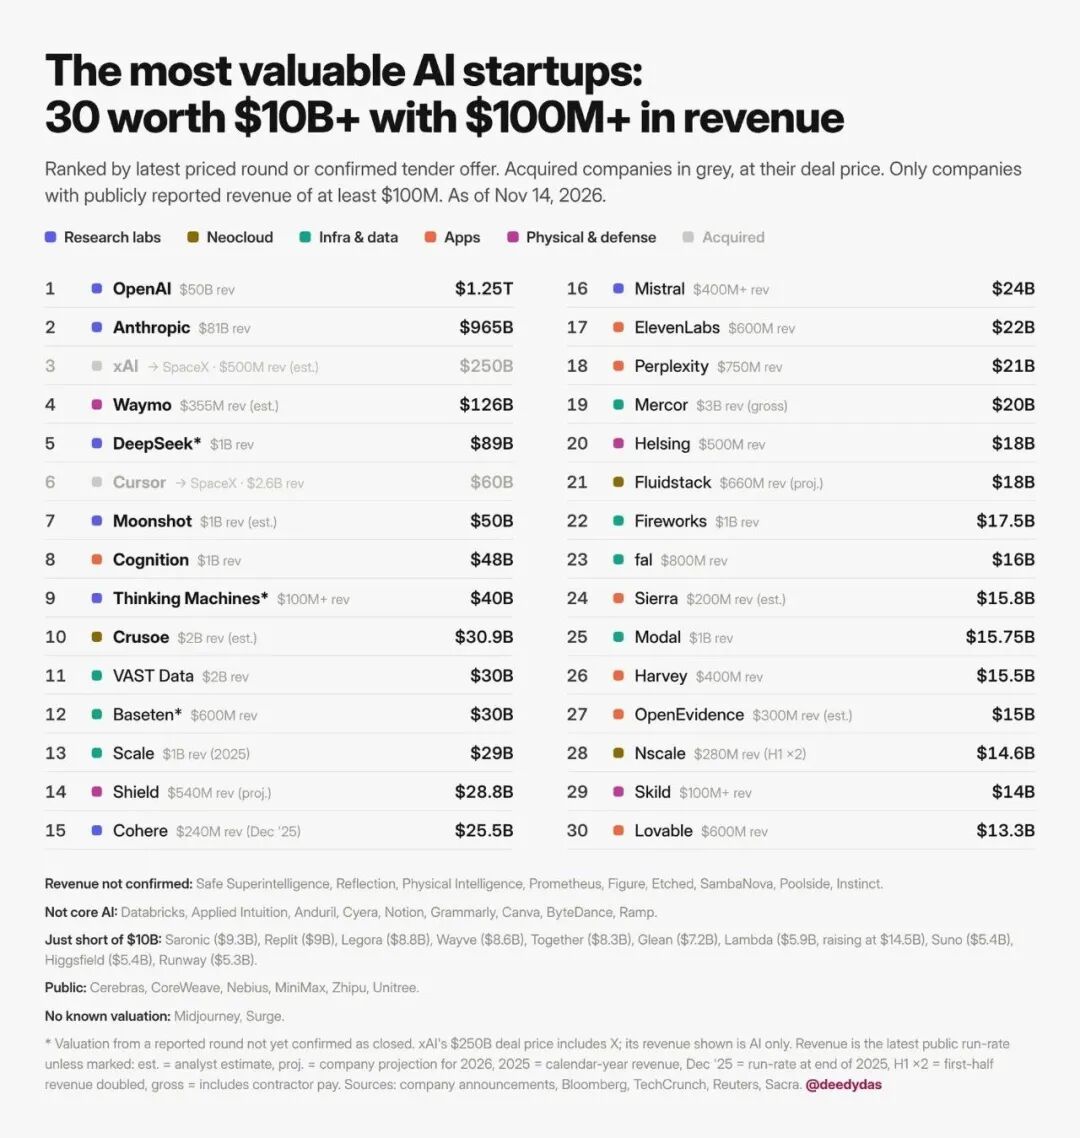
11月15日,硅谷老牌风投机构Menlo Ventures合伙人Deedy Das(@deedydas)在社交平台晒出一张全球AI公司估值与营收排行榜。
Menlo Ventures成立于1976年,是硅谷历史最悠久的风险投资机构之一,曾投资Uber、Chime等知名科技公司。近年来,这家机构将AI作为重点投资方向,投资组合包括Anthropic、Lovable、Modal等公司。
Menlo Ventures也是Anthropic的早期投资方,2023年便参与了其C轮融资,并在2024年与Anthropic共同设立了规模1亿美元的AI投资基金。
这张榜单统计了截至11月14日,全球估值超过100亿美元、公开年化营收达到1亿美元以上的未上市AI公司。符合这两个条件的公司,已经有30家。
头部“双寡头”断层效应进一步拉大,OpenAI以约1.25万亿美元的估值继续领跑,Anthropic以约9650亿美元紧随其后,两家公司与其他竞争对手已经拉开了相当大的距离。
但如果按照年化营收排名,两家公司的位置已经对调:Anthropic超过了OpenAI。两家公司在估值上与其他竞争对手拉开了距离,收入竞争却有了新的变化。
中国公司中,
不过,从整个榜单来看,美国依然占据绝对优势。30家公司中,有23家来自美国,业务覆盖基础模型、AI编程、算力云服务等多个领域。中国有2家入围,其余5家分别来自加拿大、法国、德国、英国和瑞典。
01
“双寡头”断层领先
如果把时间拨回一年前,OpenAI还“遥遥领先”。
2025年底,OpenAI的年化营收已经达到约200亿美元,Anthropic只有90亿美元。彼时,两家公司之间还有一倍多的收入差距。
但进入2026年,Anthropic的增长速度开始明显超过OpenAI。截至今年9月底,OpenAI的年化营收约为500亿美元;到了10月底,Anthropic已经冲到810亿美元。短短十个月,Anthropic的年化营收规模增长约8倍,OpenAI同期则增长约1.5倍。曾经落后的追赶者,如今在营收上实现了反超。
从实际收入来看,这一变化同样明显。今年第三季度,Anthropic实现营收约170亿美元,OpenAI约为100亿美元。尽管双方在云平台收入的计算方式上仍有差异,但Anthropic今年的增长势头已经足够惊人。
两家公司的领先地位依然稳固。全球基础模型市场的头部竞争,已经进入万亿美元估值的阶段。
更值得关注的是,Anthropic正在趁着这股增长势头冲刺IPO。
11月10日,Anthropic公布每股70至78美元的IPO发行价区间,预计11月19日在纳斯达克挂牌,股票代码为“ANT”。如果按照发行价上限计算,其完全摊薄后估值可能达到约1.4万亿美元,相比今年5月9650亿美元的私募估值又向前迈出一大步。
OpenAI的选择有所不同。此前,OpenAI已表示2026年不会上市,将IPO计划推迟到了2027年。11月6日,OpenAI完成新一轮融资的首批约110亿美元,估值达到1.25万亿美元,整轮融资规模可能达到200亿美元。
一年前,OpenAI还在模型市场、用户规模和商业收入上占据明显优势。如今,Anthropic已经率先在收入增长上完成反超,又准备抢先IPO。
02
中国公司突围
中国AI公司也成功进入这张全球高估值AI公司榜单。
虽然
美国和中国企业外,加拿大的Cohere估值255亿美元,年化收入约2.4亿美元;法国的Mistral估值240亿美元,年化收入超过4亿美元。
德国国防AI企业Helsing以180亿美元估值排在第20位,年化收入约5亿美元;英国算力基建商Nscale排在第28位,估值146亿美元,年化收入约2.8亿美元;瑞典的AI开发平台Lovable则压线进入第30名,估值133亿美元,年化收入达到6亿美元。
03
超级并购启动
榜单中灰色标注的两家公司格外引人关注:xAI和Cursor。
两家公司分别对应2500亿美元和600亿美元的交易估值,均被标注为并入SpaceX体系。其中,xAI的2500亿美元交易估值包含社交平台X的价值,但榜单列出的5亿美元收入仅计算AI业务。
另一家被收购的公司Cursor,是近年来增长较快的AI编程工具企业。其交易估值达到600亿美元,收入约26亿美元。按照榜单数据,Cursor的收入规模已经超过不少估值更高的基础模型公司。
这两笔交易分别涉及基础模型和AI应用产品,显示头部企业正在通过资本整合扩大业务边界。模型研发、应用产品和商业化渠道之间的联系进一步加强,AI行业的竞争也开始从单一产品和技术能力延伸至更大规模的商业生态。
04
卖铲子最赚钱
虽然基础模型公司占据了估值榜单的前列,但另一批值得关注的企业,是为整个AI行业提供算力、数据和推理服务的基础设施公司。随着模型训练和应用部署的需求增长,这些公司的收入也开始形成相当规模。
首先是直接提供算力的企业。
Crusoe主要从事AI数据中心建设和云计算服务,估值达到309亿美元,收入约20亿美元。Fluidstack则通过GPU算力资源和云服务为AI企业提供计算能力,估值180亿美元,预计收入约6.6亿美元。
这类企业的生意与传统云计算厂商有相似之处,但它们围绕AI训练和推理需求建设基础设施,需要持续投入大量资金购买GPU、建设数据中心,并争取长期客户合同。
第二类是数据基础设施公司。
VAST Data估值达到300亿美元,收入约20亿美元,主要为企业提供大规模数据存储和管理服务。Scale AI估值290亿美元,2025年收入约10亿美元,业务则集中在AI训练数据、数据标注和模型评估等领域。
随着AI模型不断向复杂推理、多模态和智能体方向发展,训练数据的质量、数据处理效率以及模型评估的重要性也在上升。VAST Data和Scale AI分别从数据存储管理和数据生产处理两个环节获得商业机会。
第三类则是近年来增长迅速的模型推理服务平台。
Baseten估值达到300亿美元,收入约6亿美元;Fireworks AI估值175亿美元,收入约10亿美元;Modal估值157.5亿美元,收入约10亿美元;fal估值160亿美元,收入约8亿美元。
这些公司主要帮助开发者和企业部署、运行AI模型,降低推理成本,提高运行效率。其中,fal尤其侧重图像、视频等生成式AI模型的推理服务。
与大模型公司相比,这些基础设施企业可以同时服务多家模型和应用厂商,也能够支持不同的技术路线。随着越来越多AI应用进入实际运营阶段,模型的调用量、算力消耗和数据处理需求都有机会持续增长。
不过,这并不意味着基础设施一定是更稳健的生意。算力服务商面临高昂的资本开支,推理服务平台需要应对不断下降的模型调用价格,以及大型云厂商的竞争。需求增长能否最终转化为利润,仍然是这些企业即将面临的挑战。
05
应用分化加剧
相比基础模型和算力基础设施,AI应用层呈现出另一种竞争格局:虽然公司估值普遍低于头部模型企业,但一些应用公司的收入增长和估值倍数,已经相当惊人。
其中,最先跑出规模的是AI编程、语音和搜索等高频应用。
Cognition凭借AI编程智能体Devin,估值达到480亿美元,年化营收约10亿美元;ElevenLabs以语音生成和语音智能体业务获得220亿美元估值,年化营收超过6亿美元;AI搜索公司Perplexity估值210亿美元,年化营收估算约7.5亿美元。
成立于2024年的lovable,主打让没有编程经验的普通人也能通过自然语言开发软件。它的估值已经达到133亿美元,年化营收约6亿美元。
但更值得关注的变化,发生在法律、医疗和企业服务等垂直行业。
法律AI公司Harvey估值155亿美元,年化营收超过4亿美元。它已经进入美国排名前100的大型律师事务所中的80%,帮助律师完成合同审查、法律研究和尽职调查等工作。
企业客服智能体公司Sierra的估值达到158亿美元。它的商业模式也很有代表性:客户可以按照AI实际解决的问题付费,例如成功处理一笔售后咨询,而不必单纯为软件账号或Token调用量买单。今年10月底,Sierra宣布年化经常性收入已突破4亿美元,五个月内翻了一倍。
医疗AI平台OpenEvidence向经过认证的医生免费提供临床研究和医学信息检索服务,通过面向医药行业的广告获得收入。按照Sacra的估算,它的年化营收已经达到约3亿美元,估值150亿美元。
这些企业的共同点是,开始进入原本由律师、医生、客服人员等专业人士完成的工作环节。相比单纯提供一个AI聊天工具,它们需要理解行业规则、接入企业现有系统,甚至重新设计客户的工作流程。
这也使应用层的估值逻辑变得更有意思。按照榜单简单计算,部分垂直AI应用公司的估值达到年化收入的数十倍,甚至高于不少算力基础设施企业。投资者看重的,已经不只是软件能卖出多少订阅,还包括这些公司未来能够承接多大规模的专业服务市场。
这一趋势在其他研究中同样出现。11月11日,投资机构Leonis Capital发布的《2026 AI 100》报告显示,进入榜单的垂直行业AI公司从去年的28家增加到40家,覆盖医疗、法律、金融等领域。
AI应用市场正在加速分化。随着基础模型能力不断提升,通用AI应用的功能优势越来越容易被复制,单纯依靠模型能力包装的产品,很难长期维持高估值。
相比之下,资本市场开始更青睐那些扎根垂直行业、拥有独特数据和专业壁垒的企业。它们往往需要长期积累行业经验、客户信任和业务流程,一旦深入核心业务,客户的迁移成本也会更高。
在模型吞噬一切的梦魇之下,对于AI创业公司而言,应用层的机会也许正在于此。
 简体中文
 English