


10月中旬的上海,桂花正香,秋日暖阳里已经有了一丝寒意。
潮涌AI在上海参加一场具身智能行业论坛,原力灵机联合创始人范浩强在台上说道:“寒冬将至,投资人们应该更相信创业者。”
这不是孤例。
近期,潮涌AI接触了多家投资机构,他们对具身智能项目的出手开始收紧,不再像此前那样大规模投资。
一些具身智能企业也在有意识地准备过冬:裁员、收缩业务、暂停扩张,同时争取过冬前的最后一笔融资。大钱更好,拿不到大的,能拿多少拿多少。理由很一致:明年的钱,未必再像今年这样多、这样热。
还有一些公司没能等到下一笔钱。
南京无境动力成立8个月便被曝停工欠薪,员工和CEO均称无法联系实控人;深圳盈合机器人于10月19日召开第一次债权人会议;上海深兰机器人则在5月被法院受理破产清算……
喧嚣甚久的具身赛道,是该冷静冷静了。
从疯狂到转折
先看两组不能混用的统计。
IT桔子数据显示,2026年上半年,具身智能行业融资935亿元、322笔,融资事件数同比增长137%,百亿估值独角兽从3家增至至少22家。
另一项基于公开披露金额的统计则录得288起融资、涉及226家企业、披露总额超460亿元;其中前20家公司合计融资约330亿元,占比超过七成,其余200多家公司共分约124亿元。
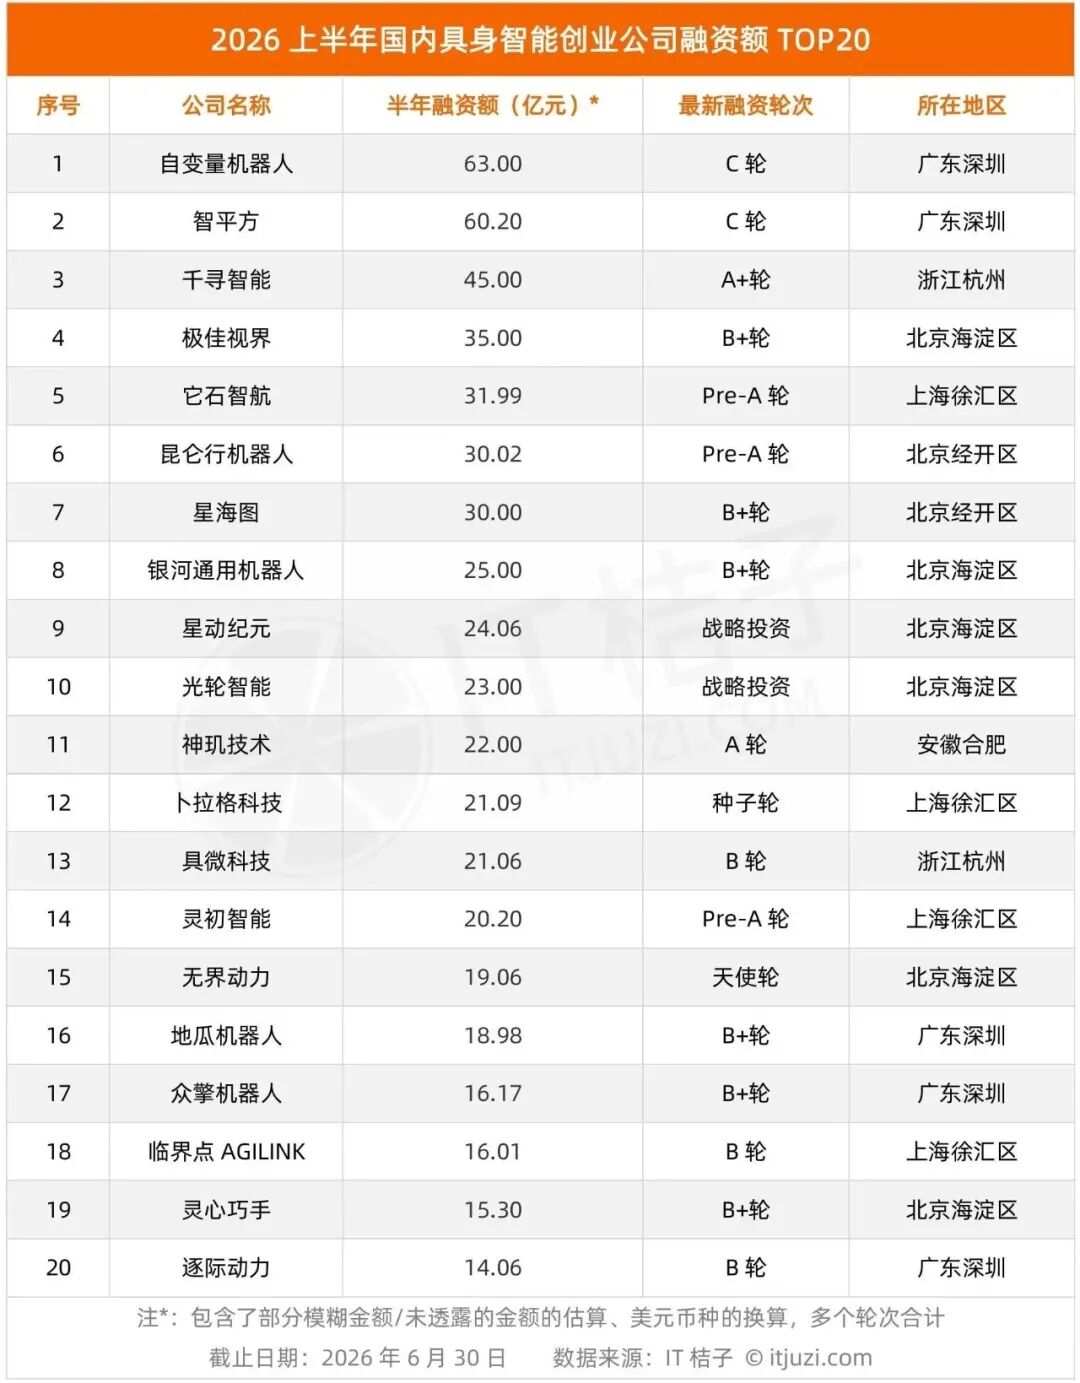
图源:IT桔子
大额融资一笔接一笔。
3月,银河通用完成25亿元融资,由国家人工智能产业投资基金领投;千寻智能接连完成四轮融资,累计近50亿元,估值摸到200亿元;智平方估值在四个月内从百亿元升至200亿元;4月,它石智航单笔融资4.55亿美元,创下当时的行业纪录;6月,人形机器人场景应用联盟统计的全球具身智能赛道单月融资达到315亿元。
新入场者也越来越年轻。
2004年出生的黄一在2025年创办RoboParty,到2026年7月融资已接近5亿元;清华在读博士秦深涛创办的渊澈太初,运营5个月融资超过5亿元;北大元培毕业的陈博远创立逆矩阵,种子++轮融资超过1亿美元,估值超过50亿元。
热度的顶点是8月19日。
宇树科技以150.80元的发行价登陆科创板,开盘报1100元,较发行价上涨629.44%,市值一度达到4449亿元。0.0181%的中签率,对应一签约47.5万元的最高账面浮盈,其219.23倍的发行市盈率,也远高于所属通用设备制造业38.56倍的静态市盈率。一位投资人表达的逻辑很直白:“别纠结估值,赶紧拿钱。”
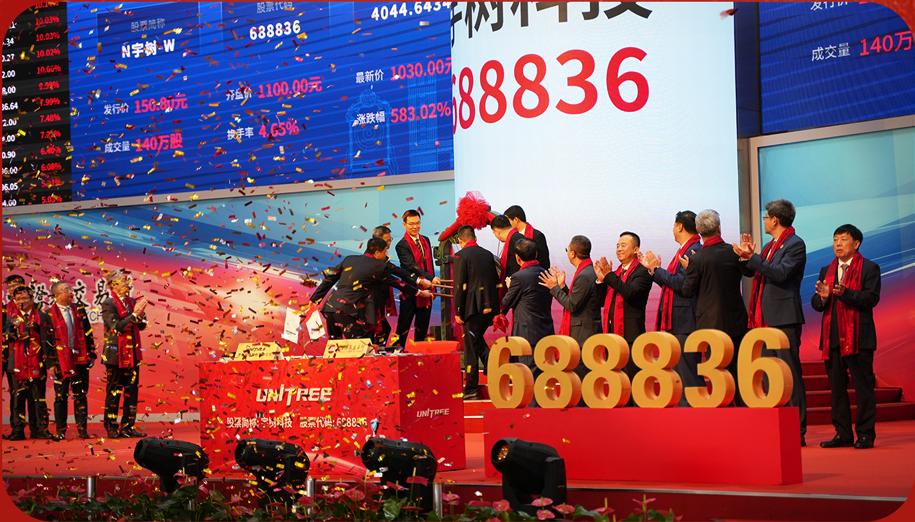
宇树科技上市
转折的声音,最先来自投过的人。
经纬创投管理合伙人王华东是宇树2021年B1轮的独家领投方。他在视频播客《详谈》中回忆,2024年3月走进硅谷一家机器人实验室,里面8台宇树机器人仍能使用,其他品牌的产品基本坏了。他认为,国内能在一个领域做到全球绝对领先的公司,大疆算一家,宇树算一家。
但同一个访谈里,他也给出两个判断:动辄数亿元的天使投资、数十亿元的估值,这样的强度在中国商业史上前所未有,包括移动互联网最疯狂的时期;头部公司集中上市,大概率就是这一轮的高点。
四十天后,第二个节点到来。
9月28日,AMD宣布签署最终协议,拟以约82亿美元的全股票交易收购李飞飞创办的世界模型公司World Labs;交易仍需监管批准,预计于2026年底前完成;交割后,李飞飞将出任AMD执行副总裁兼首席科学家;World Labs在2月融资后的公开估值约50亿至54亿美元,与协议作价相比,七个月间上涨约五至六成。
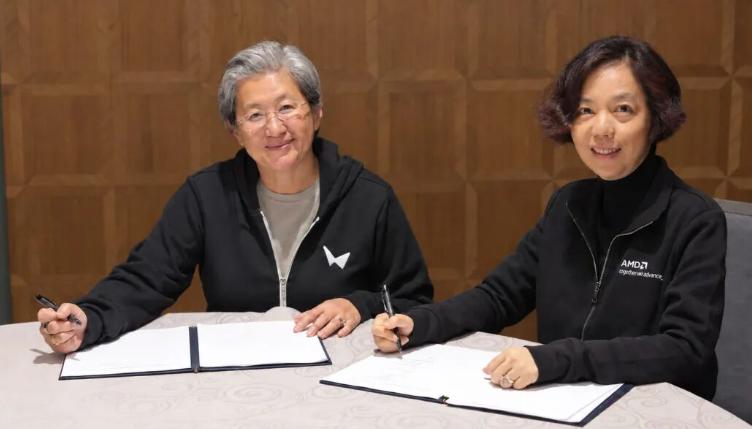
AMD董事长兼CEO苏姿丰(左),World Labs创始人李飞飞(右)
有具身赛道投资人评价得更直接:成立两年多,只做出了Demo,世界模型的路线也尚未看清,这笔交易更像套现上岸。
在部分国内具身创业者看来,世界模型仿佛突然“失去旗手”,慌乱多过羡慕。
一边是国内人形机器人公司创下惊人的IPO首日定价,一边是明星科学家选择在高位出售公司。
两个节点相隔四十天,共同提醒市场:最热的时候,已经有人在安排退路。
钱是怎么凉的
钱是在9月刹车的。
9月上旬,The Information援引知情人士报道称,监管通过非正式的“窗口指导”,放缓部分人形机器人企业的上市进程;路透社跟进报道提到,监管关注点包括估值过高,以及与政府支持项目相关的收入能否反映真实市场需求,证监会未回应置评。
9月21日,因公司和保荐机构主动撤回申请,上交所终止环动科技的科创板上市审核。这家主营机器人关节高精密减速器的公司,成为今年科创板首单终止审核的机器人IPO项目。港股方面,截至8月中旬,已递表但尚未上市的具身智能企业超过50家。
10月15日,IT桔子的数据进一步显示:10月上半月,行业共发生19起融资、总额49.34亿元;8月则是91起、313.23亿元。10月仅统计半个月且横跨国庆假期,即便把上半月金额简单折算成整月,仍不足8月的三分之一。
真实温度可能比披露数据更低。
现在公布的融资,大多是数月前已经敲定的交易。正如一位业内人士所说:“市场的真实变化,往往要过一段时间才能从数据中体现出来。”
钱没有离开赛道,而是进一步向头部集中。
中泰证券10月13日的报告显示,上半年具身智能融资约438亿元,其中以具身大脑为核心业务的公司获得222.53亿元,本体整机公司获得56亿元,前者接近后者的四倍。
头部仍在抢钱。
据《财经》报道,智元启动新一轮10亿至15亿元融资,估值约500亿元,截至报道,智元未对此回应;星尘智能同日宣布完成10亿元B+轮融资,这是它半年内的第四轮;小鹏机器人业务则在8月完成首轮超9亿美元融资。
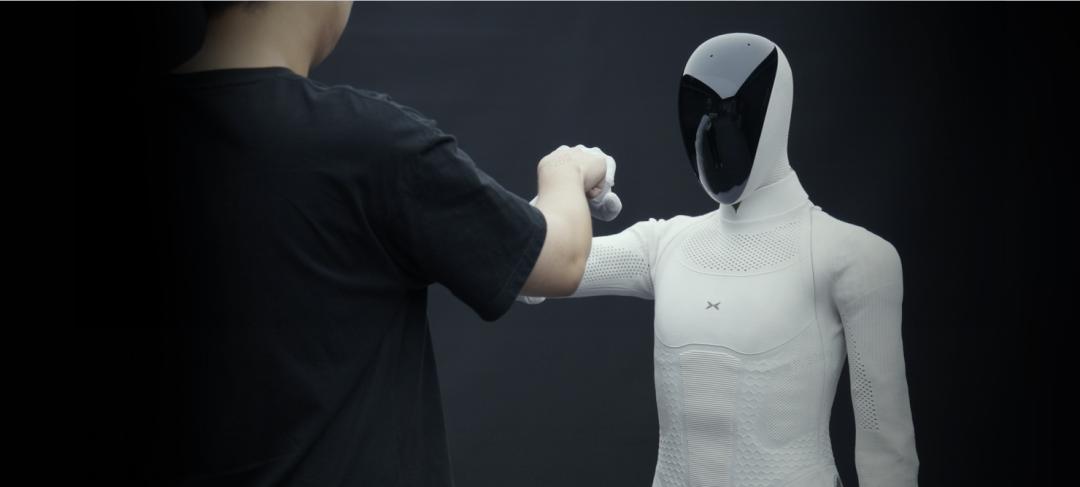
小鹏机器人
腰部开始降低预期。
据潮涌AI了解,此前非十亿元级别不融的公司,如今一亿元的单子也接。再往下,已经很难拿到钱。
老股市场更直接:根据36氪报道,市场上已有按120亿元估值出售的老股,但很少有投资者愿意再按220亿元估值参与增资。
集中本来就是这门生意的底色。研发以亿元计,人才、供应链、场景和资本缺一不可,能进场的注定是少数团队。
热的时候,腰部还能分一杯羹;钱一收紧,赛道便更快退回少数人的游戏。
二级市场也在重估一级市场的价格。
梅卡曼德9月1日以101.7港元的发行价挂牌,首日破发,随后一度跌至78.05港元,较发行价低约23%。宇树市值从首日高点回落后,10月19日反弹至约2006亿元,仍较高点少逾2400亿元。优必选股价则曾从328港元的高点跌至40.8港元的低点,最大回撤约87%。
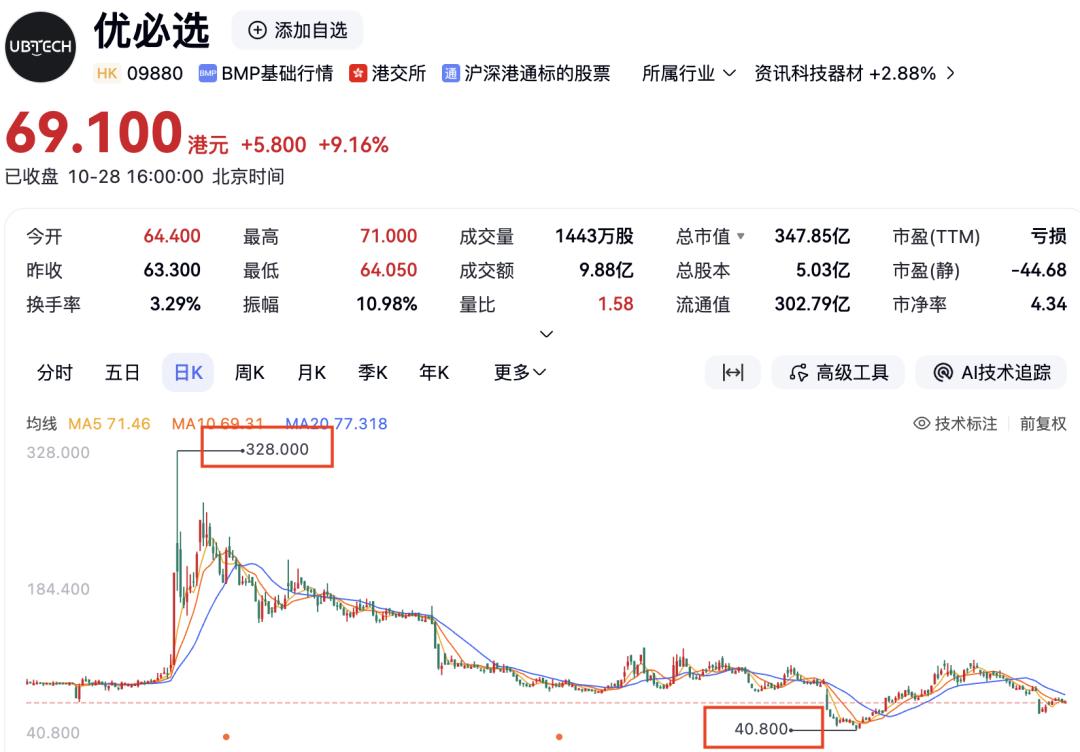
图源:Fin$cope
对一批仍按200亿元估值融资的公司来说,IPO未必再意味着体面退出,也可能意味着重新定价。
汇生国际资本总裁黄立冲说得直白:一家机器人公司拿到500亿元的投后估值,不代表二级市场愿意按同等市值接盘。
先倒下的
冬天到来之前,已经有人冻伤了。最新的案例,连这个夏天都没熬过。
南京无境动力今年2月11日才成立,做工业级四足机器人,把机器狗卖向电力、石化、能源工矿。6月,公司对外披露,成立仅4个月便与多家央企签订近5亿元框架订单,另有近5亿元地方储备订单,并宣布1.1亿元融资到位。
它的核心团队约20人,多有清华、浙大、上海交大背景,部分成员来自之江实验室、智元新创、星动纪元。9月,它发布磐石P25-Ex防爆轮足机器人,宣称达到IIC T6防爆等级;另一款变电站巡检四足机器人原定10月交付。
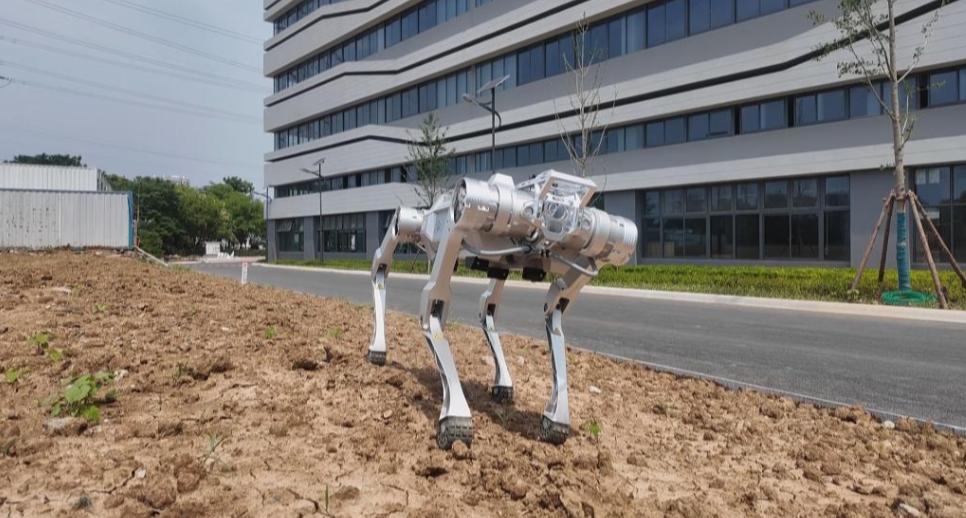
无境动力四足机器人
10月23日,员工向媒体反映:公司8月开始欠薪,9月停缴公积金,10月停缴社保,三四十名员工累计被欠近800万元,公司停工,部分员工已申请劳动仲裁。员工和CEO袁海辉均称联系不上实际控制人崔小飞;记者多次拨打崔小飞电话,也未能接通。
这家公司此前披露的订单和融资,如今都需要继续核验。
近10亿元订单中,一半是框架订单,一半是地方储备订单,距离正式采购、交付和回款还有多道环节。1.1亿元融资的实际到账与使用情况,也无法仅凭公开信息确认。
一位具身企业负责人对铅笔道说,签署订单与实际采购、交付之间距离很长,“如果对成本和商业运营缺乏危机感,哪怕上亿元融资,也可能很快烧光”。
更早倒下的,是上一批明星公司。
10月19日,深圳市中级人民法院召开盈合机器人第一次债权人会议。这家公司2020年3月成立,由美的创始人何享健之子何剑锋孵化,字节跳动战投、美团战投、金沙江创投、熊猫资本都在股东名单上,十个月做到5亿美元估值,累计融资超过6亿元。
最风光的时候,盈合同时铺开五条业务线。
2021年3月,它与佛山顺德签约,计划投资100亿元建设研发和产业基地,从洽谈到签约不到一个月。
压垮它的关键一块,是交付与回款。
2021年承接的佛山照明球泡灯智能制造车间项目,逾期两年仍未通过终验收,法院终审判令盈合返还2690.4万元并自费拆除设备。名下设备被司法拍卖,评估价约4974万元,今年4月、5月两次上拍,均告流拍。
它留下的最后一份经营数据是:2025年营收433万元,净亏损6700万元。今年6月,股东方熊猫资本创始合伙人李论发视频质疑:公司没有稳定现金流,部分核心高管税后年薪超过300万元,2600平方米的办公室装修花了2800万元。
盈合不是孤例。
深兰机器人5月被上海法院受理破产清算,母公司深兰科技曾宣称估值140亿元。法院公示的五批职工债权合计超过2300万元,涉及102人,内容包括欠薪、经济补偿和公积金等,不能简单全部归为欠薪。
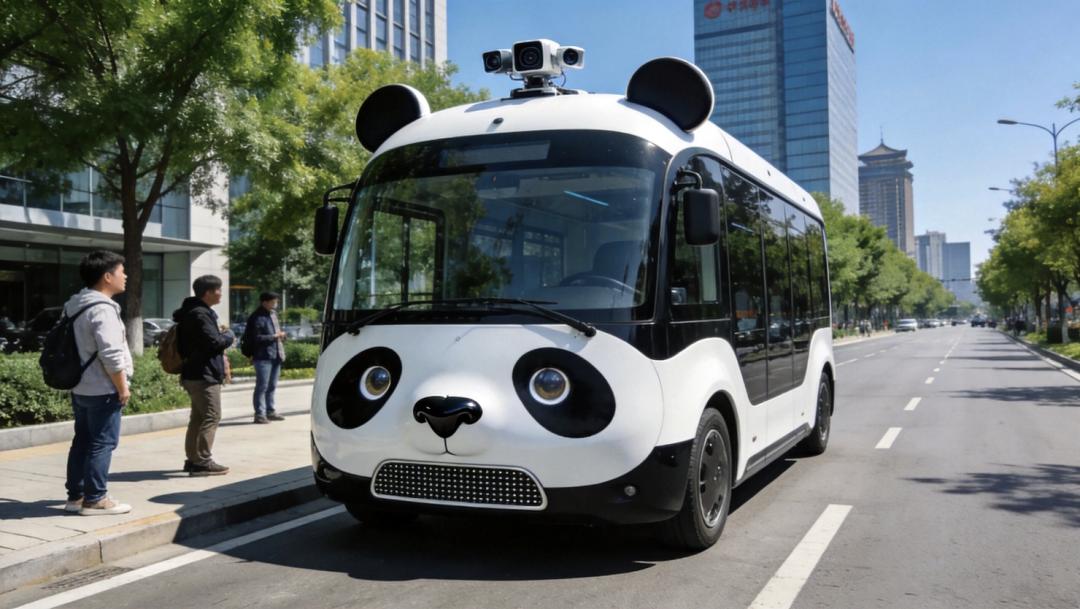
深兰最「出圈」的产品熊猫智能公交车
智橙动力拿了李泽湘旗下清水湾基金和科沃斯的投资,泳池清洁机器人累计销售额接近1亿元,却因应收账款回收困难等原因陷入现金流危机。9月,它被债权人申请破产重整,随后进入预重整程序;公司当时表示仍在正常经营。这与已被裁定破产清算,是两种不同的法律状态。
达闼机器人估值曾超过200亿元,2025年被裁定受理破产清算;硅谷的K-Scale Labs在账上只剩约40万美元后解散、退款并开源技术;龙慧医疗、创泽智能、乐生机器人、广东鸿达兴业机器人等公司,也在今年进入不同程度的破产程序……
钛媒体依据公开报道和法院公告统计,2025年2月至2026年9月的19个月里,破产、解散、清算和业务线关停的机器人公司超过20家,覆盖至少11个赛道。
需要强调的是,破产审查、预重整、破产清算和主动解散并不等同,但它们共同指向一件事:融资窗口收紧后,交付、回款和现金流开始接受同一场压力测试。
宁波大学商学院教授刘起贵认为,这不是某家企业的意外死亡,而是投资周期的规律性清算。一位接近盈合A轮融资的人士回忆,公司产品尚未推出,估值已经到了5亿美元。“扎堆进入不一定是相信市场有多大,是相信后面有人接盘。”
在潮涌AI看来,接下来倒下的公司不出两类:一类缺乏核心技术,只是跟风创业,潮水一退便失去存在理由;另一类有技术,却没有现金流管理和储备,账上的钱先于技术到期。
为什么悲观:机器人还下不了场
这些公司为什么倒?
表面看是钱断了,往深看,共同的内因只有一个:资本已经大规模进入,机器人却还没有大规模进入真实生产场景。
这个难堪的事实,9月曾被一场论战短暂摆上台面,梅卡曼德创始人邵天兰在朋友圈连续炮轰,这场争论把一个行业问题推到了台前:当机器人尚未形成足够的终端需求,数采中心、合资公司和产业基金提供的收入,究竟有多少能够转化为可持续的市场收入?
据《财经》报道,有数采商参与过签了合同、却没有完成实物交割的交易;有地方招商人士甚至将部分数采项目形容为“新型庞氏骗局”。
这些行业现象需要逐项核验,更不能直接等同于某一家公司的违法事实。
李飞飞去年12月在《赵何娟Talk》里说过一段很冷静的话:机器人的研究仍处早期,机器人真的缺数据。汽车行业跑了数十年,攒下海量的真实行车数据;机器人在日常场景中缺乏成熟的商业化应用,有效数据便难以规模化收集。这个问题不解决,研究就很难走出早期。
需求结构提供了另一组证据。
人形机器人场景应用联盟统计,2026年上半年国内公开披露的具身智能及人形机器人中标项目超过218个,合同金额超过17.23亿元;教育科研机构占55.5%,政府及公共平台占20.6%,工业及技术型企业占21.1%。
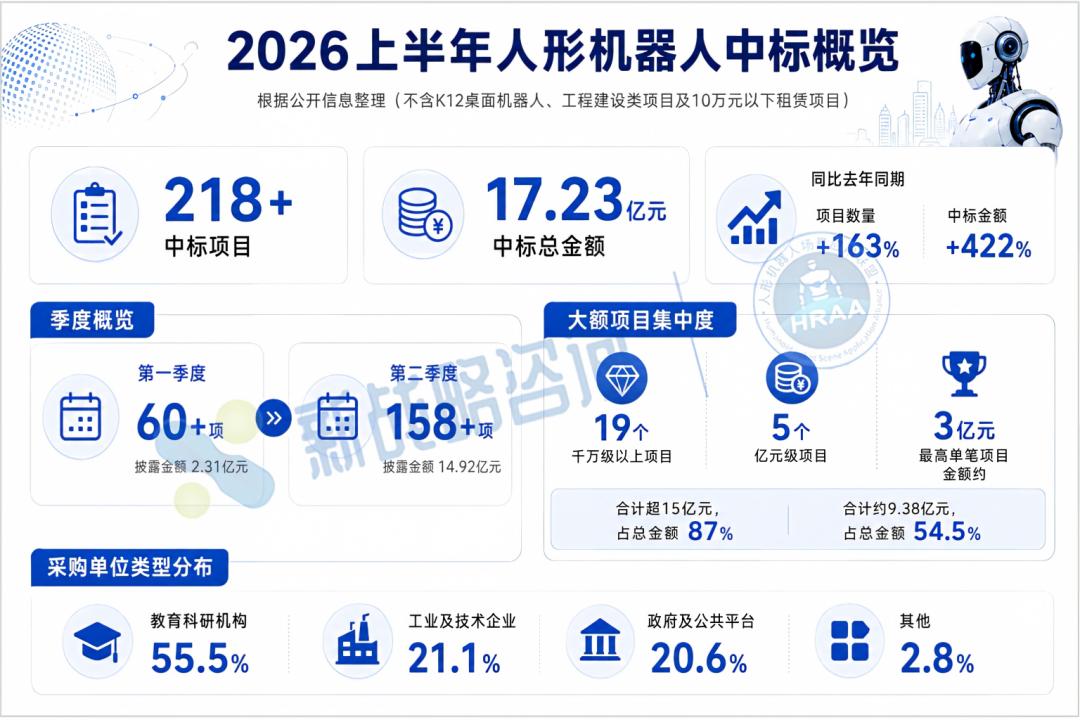
图源:人形机器人场景应用联盟
宇树的招股书和问询回复则显示,2025年前三季度,其人形机器人收入中科研教育占73.6%,商业消费占17.39%,行业应用占9.01%;真正用于智能制造、智能巡检等场景的收入为1570.20万元,占人形机器人总收入的2.64%。
两组数据对应不同统计范围,不能拼接,但指向相近:现阶段买走机器人的主力,仍不是规模化产线。
从业者的感受比数据更冷。
小鹏机器人产品一号位施晓鑫辞职前问的那句话,被行业反复引用:“1万台机器人造出来,放在哪里?”从事具身预训练的王鹏则判断,国内具身智能已进入技术平台期,短期内尚未看到新的范式级突破。他的建议是,先推进落地、积累场景数据,为下一次大模型冲击保留抵抗力。
王兴兴的口径变化,潮涌AI在《王兴兴今天的发言,透露出具身智能要过两年苦日子》里记录过:2025年8月,他说具身智能的ChatGPT时刻“顺利的话一两年或两三年”;2026年8月20日,上市第二天,变成“快则2到3年,慢则5到10年”;10月12日工博会,他说“快的话甚至一两年内”;10月22日世界物理AI大会,又回到“1—2年或2—3年”,并称已经看到被击穿的苗头。
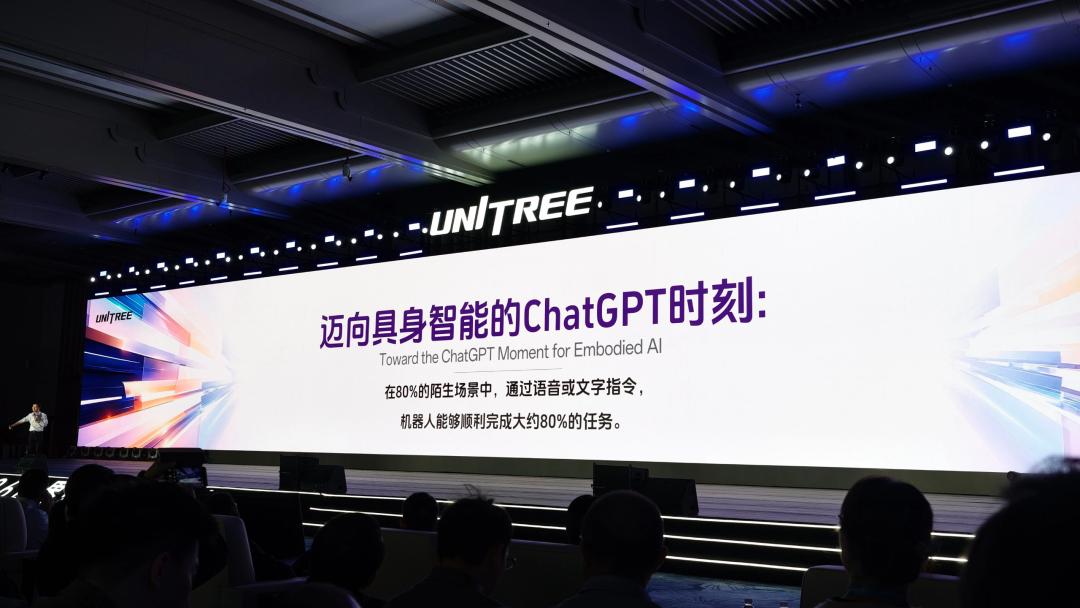
2026世界物理AI大会暨宇树合作伙伴生态大会
时间表随大模型进展不断变化,瓶颈却没有消失。
他把卡点说得很清楚:具身智能迈过ChatGPT时刻,最核心的挑战是AI模型的输入输出与真实机器人对齐,“大模型可以进行规划和导航,但没有解决物理接触之后的问题”。同一天他也承认,过去十几年犯的最大的错误,就是对AI的相信还不太够。
过冬的姿势
收缩是最普遍的姿势。
据潮涌AI了解,个别头部公司开始降薪、冻结招聘,编制从扩张转向防守,甚至市场上开始出现“明星公司老股五折甩卖”的消息,而更多公司在砍业务线、缩团队,把有限的现金留给核心方向;
宇树的成本控制则细到了报销环节,“宇树员工称超100元报销需王兴兴审批”成为话题登上热搜。
7月WAIC上,北航教授王田苗给创业者的建议已经很具体:放下对估值的执念,缩小战场、小步快跑、聚焦现金流,先活下来。
另一类姿势是囤粮。
今年6月,原力灵机完成新一轮融资,资方包括阿里、智谱、商汤、阶跃星辰等大模型公司;同月,它通过股权并购与唐文斌从旷视体系带出的物流机器人公司Atomix合并;Atomix的托盘四向车销量位居全球第二,客户包括优衣库、蜜雪冰城、宁德时代,年营收近10亿元。
原力灵机与Atomix合并
联合创始人范浩强今年5月接受采访时说:“不存在AI泡沫,但存在OpenAI泡沫。”
他认为行业会有三轮筛选,第一道门槛就是资本和估值。一边表达对技术的信心,一边提前准备现金与场景,并不矛盾。唐文斌和范浩强都出自旷视,见过上一轮AI退潮,知道信心不能替代现金流。
往远处看,冷是同步的。
10月15日,得州麦格雷戈,SpaceX发布会上,第二代Roadster完成坡道行驶、空中翻转和落地,驾驶座车门打开,坐在上面的是Optimus。它没有开车,整段车辆特技由预设程序远程完成,Optimus只是演示的一部分。马斯克在开场时说,需要有真人在场,才能证明接下来发生的一切不是AI或CGI。
Optimus的量产也没有追上最初的时间表。
2025年定下的5000台部署目标,实际产量停在数百台;弗里蒙特工厂改造的产线,对外销售最早要到2027年下半年。
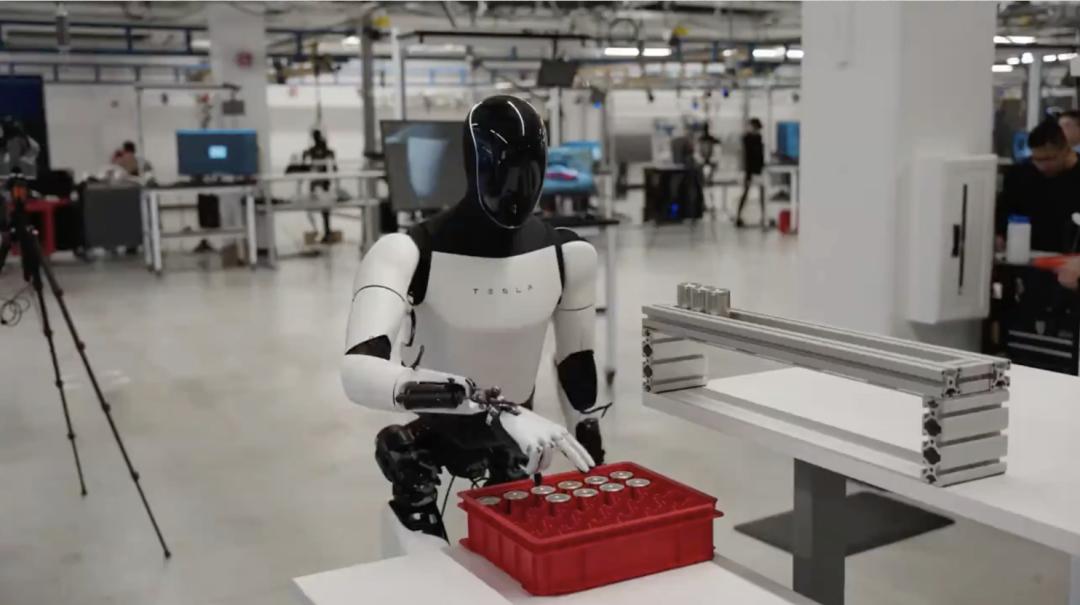
Optimus
OpenAI则已确认推进人形机器人项目,研发重点是机器人智能系统。奥特曼预计2027年推出演示样机,但真正走向公开实际应用仍需数年。
与此同时,硬件供应能力正在提高。
深圳南山“机器人谷”沿线,约八成零部件可以就近配齐。8台智元精灵G2在龙旗南昌工厂并线6天、每天10小时全程直播,完成64828次作业,官方披露成功率99.99%。本体制造依然可以产生利润,只是盈利方式越来越接近制造业:成本、产能、良率和交付都能逐项核算。
真正昂贵且稀缺的,仍是能跨场景工作的“大脑”。它没有同等成熟的供应链,也缺少统一、可验证的定价依据。
大脑的价格里,预期仍然多于事实。
潮涌AI观点
潮涌AI对具身智能仍然乐观:机器人总有一天能下场干活,这个判断不变。
但这段距离比许多人当初设想的更长。
从资本涌入,到机器人规模化替代劳动力,中间隔着数年。这几年,就是行业必须跨过的冬天。
这正是当下抢钱与收缩的真正含义:不是行业不行了,而是行业开始挤水分。
钱也没有离开机器人,只是更换了评估方法。
潮涌AI在《具身的钱,开始“上天入海”》里报道过,朱啸虎批量退出人形机器人公司后,转而投资水下机器人;成立刚满一年、四个月完成三轮融资的弦引未来,做的是在太空维修卫星、为卫星补加推进剂的生意。
资本的偏好正在变化:从难以核算回报的远期叙事,转向客户、成本和回款更清楚的场景。
当然,不是所有人都能熬过去,会死掉很大一批公司,甚至可能是大部分。
王华东提醒过两个历史规律:代表性公司上市之后,最多一年,行业开始出问题;他还拿EV行业作类比——所有EV创业公司上市后的市值总和,低于全行业融到的钱,行业投资人整体是亏的。
这两个规律会不会在具身智能重演,是接下来一年最重要的观察题。
工信部人形机器人全生命周期平台已为2.8万余台机器人赋码,覆盖研发、生产、准入、销售、使用、维护、报废和回收。它意味着全生命周期管理开始落地,但尚不能据此断言针对企业的“退出机制”已经建立。
与此同时,宇树上市后的首份财报也已经公布,前三季度归母净利润 3.87 亿元,同比暴增 270.54%,成为了宣传主调,但市场不能忽略的是,公司Q3净利润1.13亿,而Q2净利润2.24亿,净利润环比下降49%,营收维持高增,但短期利润大幅下滑,不管是否存在研发比例加重的问题,也在说明市场的不确定性仍在激烈上演,其第二天开盘跌幅超6%。
宇树的财报表现需要持续观望,接下来值得盯的信号还有四个:
11月起的月度融资数据,验降温的深度;
IPO窗口何时恢复常态,验监管的态度;
宇树之下第二梯队估值超500亿、600亿的玩家,何时能把招股书摊开,招股书上有何真实数字;
头部公司并购腰部资产的价格,验这个冬天里一家具身公司的真实标价。
比这四个信号都更重要的,仍是 一个具体场景:机器人真正进入规模化商用场景持续干活,而不是只在台上打拳、跳舞。那一天,才是下一个浪潮的起点。
李飞飞反复强调的,还是数据,以及能让数据持续产生的商业化场景。
对具身智能公司来说,估值最终要回到复购、交付和产线数据;留在牌桌上的公司,也必须回答“单个场景毛利率多少”这本真实账。
谁能先让机器人在真实场景中创造可持续的价值,谁就能先拿到下一个春天的门票。




 简体中文
 English