


10月19日,埃隆·马斯克在X平台上发布了一则震动市场的消息。
“明年,我将把我持有的SpaceX股份中的一份,送给美国的每一个孩子。这只是未来众多行动的第一步。”
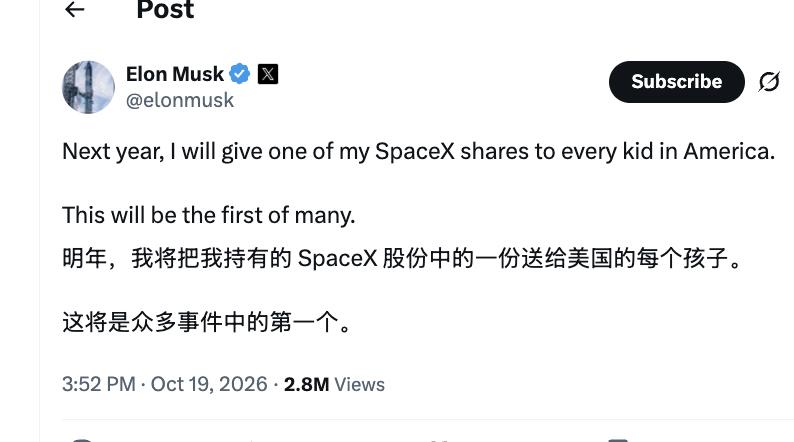
图字推特
在随后的补充说明中,他表示初步计划是给每个美国孩子一股SpaceX股票。SpaceX当日股价报146.03美元,总市值约1.92万亿美元。按美国约7200万名18岁以下未成年人计算,这笔馈赠的总价值约为105亿美元。马斯克持有SpaceX约48.4%的股份,并通过B类股掌握约85%的投票权,身家与公司深度绑定。在超级富豪的慈善史上,从未有人以如此简单粗暴、且带有强烈个人意志的方式,去重新分配自己的私人财富。
这绝不仅仅是一次慷慨的馈赠。在“送给全美儿童”的温情外衣下,隐藏着极其复杂的资本算计、税务难题,以及马斯克对传统华尔街金融体系和现代公益模式的一次直接宣战。
从“长期期权”到“可交易的股票”:流动性图景已经改写 首先需要厘清这笔钱到底是什么。
SpaceX已于2026年6月12日在纳斯达克上市,股票代码为“SPCX”。IPO定价每股135美元,募资规模约750亿美元,目标估值1.75万亿美元,成为史上最大IPO。上市首日股价一度飙升至200美元,此后经历剧烈波动,到10月中旬回落至146美元附近。这意味着,7200万个家庭收到的将是一家上市公司的股票,而非无法定价、无法退出的私人股权。从纯粹的技术角度看,流动性问题不再是主要障碍:只要股票进入可交易的托管账户,理论上就可以在公开市场上卖出。
但“可交易”并不等于“可即时变现”。未成年人无法直接持有股票,必须通过UTMA(统一未成年人赠与法)或UGMA账户由监护人代持,资产在法律上归孩子所有,但控制权在成年之前属于托管人。为7200万个孩子开立并维护这一托管体系,本身就是一场行政工程:身份核验、账户开立、券商对接、反欺诈筛查,每一项都需要SpaceX与多家金融机构协同完成。对于一个连银行账户都没有的普通家庭而言,“收到一股上市公司股票”距离“拿到一笔可用的钱”,中间仍然隔着开户、托管、卖出、缴税等多个步骤。
换句话说,流动性障碍从“能不能卖”变成了“怎么才能合规地卖”。门槛降低了,但没有消失。
法律与税务:真正的“地狱级”深水区
将价值约105亿美元的上市公司股票分发给数千万未成年人,法律与税务层面的复杂性远比流动性更为棘手。
税务是第一道关口。美国国税局2026年的年度赠与税免税额为19,000美元每人。一股SpaceX股票价值约146美元,远低于这一门槛,因此就单股赠与本身而言,并不会触发受赠家庭的赠与税负担。真正的复杂性在别处。首先,马斯克需要就总计约105亿美元的赠与使用其终身赠与及遗产税豁免额(2026年为1500万美元)。对于持有数千亿美元股权的人来说,这并非不可承受,但它意味着这笔“礼物”并非税法意义上的“免费”——它消耗的是马斯克个人的税务豁免空间。其次,如果受赠家庭在卖出股票时产生资本利得,纳税义务将落在孩子(或其托管人)头上,而许多低收入家庭未必具备处理这一税务申报的能力。赠与税的门槛不高,但持有和卖出环节的税务合规成本,才是普通家庭面对的真正摩擦。
托管与监护权是第二道关口。UTMA账户是可行路径,但各州对账户终止年龄的规定不一,通常在18至21岁之间,部分州可至25岁。SpaceX需要与券商合作,为7200万个孩子建立托管账户,并确保赠与的不可撤销性——一旦存入,马斯克无法收回,监护人也不能随意为孩子以外的人使用这笔资产。这一制度设计的初衷是保护未成年人,但它同时也意味着,对于急需现金的家庭,这一股股票并不能被“灵活调用”。
股权转让限制的性质已经改变。在私有化时期,SpaceX以极其严格的优先购买权和转让限制著称,公司几乎可以拦截任何它不认可的股份流转。上市之后,这些限制对公开市场交易不再适用,但内部人(包括马斯克本人)的减持仍受证券法约束,需要遵循披露、锁定期等规则。将这105亿美元的股票从马斯克的持股中转移出去,涉及的是大规模的内部人股份处置,其合规路径需要在S
终极的“人口级”营销与散户护城河
既然落地如此复杂,马斯克为什么还要高调宣布这项计划?
核心逻辑在于,他正在进行一次史无前例的“人口级”用户教育与资本绑定。
SpaceX的招股书已经把故事讲得很清楚:星链是当前利润和增长的核心引擎,2025年连接业务收入114亿美元,运营利润44亿美元;而AI业务仍在巨额亏损,2025年运营亏损64亿美元,资本开支高达127亿美元。公司向投资者描绘的终极市场是AI,总可寻址机会被表述为28.5万亿美元,其中26.5万亿来自AI。无论是星舰的商业化、AI算力的规模化,还是更遥远的火星叙事,都需要长达十年甚至数十年的资金耐心和公众合法性。
通过向全美儿童派发股票,马斯克不仅是在送钱,更是在培养地球上最年轻的一批“太空股东”。当一个孩子从小就知道自己拥有探索宇宙的股份时,他与SpaceX的品牌连接将变得极其坚固。这批人长大后,极有可能成为星链最忠实的用户、SpaceX最具好感度的消费者,甚至是未来太空经济的建设者。
更重要的是,这一举动与SpaceX IPO时已经显露的散户倾斜战略一脉相承。在通常的大型IPO中,散户获配比例仅为5%至10%;而SpaceX将20%至30%的发行份额分配给了个人投资者,并通过Robinhood、富达、嘉信、SoFi和E*TRADE等线上券商进行分销。马斯克绕过传统的机构配置逻辑,直接把股权交到普通人手里,是在用散户持股构筑一道对抗做空和敌意收购的“民意护城河”。7200万名儿童及其背后的父母,加上IPO中已经入场的大量散户,共同构成了一层机构资本难以忽视的股东基础。在双层股权结构下,马斯克以48.4%的经济权益掌握85%的投票权,控制权本身并不依赖散户;但散户的存在改变的是政治和舆论生态——当一家公司的股东遍布全美每一个选区时,针对它的监管压力和做空攻击都会面临更高的政治成本。
重塑公益叙事,以及“第一步”之后
在硅谷的语境里,超级富豪们往往热衷于设立名目繁多的公益信托,但资金的实际控制权仍然留在捐赠者或其关联实体手中,公众只能作为被动的“受益人”。
马斯克的做法,是用一种最原始、最直接的方式,将财富的所有权和收益权强行砸向公众。这本质上是一场民粹式的财富分配实验。在AI技术迅速拉大贫富差距、社会阶层日益固化的今天,这个计划传递了一个极其明确的政治信号:与其让财富在少数精英和机构里空转,不如让每一个普通人成为这个时代的股东。
这一举动也并非孤立事件。2026年7月,SpaceX总裁格温·肖特韦尔宣布,她和丈夫向超过200万名儿童的“特朗普账户”各赠送一股SpaceX股票,价值约3.2亿美元。“特朗普账户”是2025年立法设立的儿童税收优惠投资账户,未成年人在18岁之前不得取现。肖特韦尔的捐赠主要面向低收入地区儿童,并略微偏向得州中部居民。马斯克的“全美儿童”计划,在规模上比这一先例大出一个数量级,在政治姿态上也更为激进:它将一项原本带有试点性质的儿童投资计划,推向了“全民股东”的叙事高度。
在上市结构上,SpaceX选择的不是分拆星链独立IPO,而是整体上市。招股书将星链定位为当前盈利支柱,将AI定位为远期叙事,这一结构本身说明:马斯克需要的是一个统一的、故事完整的上市实体,而不是多个分散的上市载体。“送股票”计划如果成功,未来在特斯拉或xAI身上复制这一模式,在逻辑上是连贯的;但SpaceX本身已经不再是那个可以“分拆星链”的私人公司了。
结语
这项计划面对的阻力依然是空前的:7200万个托管账户的行政成本、卖出环节的税务合规、部分家庭对“收到股票却不会操作”的抗拒,以及监管机构对大规模内部人股份处置的审视,都将让落地大打折扣。它最终也许会被简化为一种通过与券商合作的限制性赠与通道,甚至在合规压力下缩水为“先到先得”的限额计划。
但马斯克从来不在乎这些。他抛出的不仅是一个发钱计划,而是一个在SpaceX已经上市的新事实上仍然成立的宏大叙事:在人类走向星际文明的途中,每一个普通人的孩子,都理应拥有这个时代最受关注公司的一股权益。至于这股权益如何在税表、托管账户和券商App之间真正落到一个普通家庭手里,那似乎是华尔街和华盛顿才需要头疼的问题。
 简体中文
 English