


台积电宣布在台南增建一座3nm晶圆厂,2028年上半年量产,与中国台湾美日原有计划形成“3加1”布局;JASM熊本二厂同获日本批准转产3nm,月产能6000片,总投资上调至170亿美元。AI需求强劲是核心动因,本文拆解台积电3nm扩建的战略逻辑与账本。
两则公告连读:台南“加一”,熊本“变身”
台积电董事长魏哲家近期宣布,为应对客户强劲需求,决定在台南再增建一座3nm晶圆厂,预计2028年上半年量产——在原先中国台湾、美国、日本各新增一座3nm厂的计划之外,这轮3nm新厂布局进一步形成“3加1”。这一决定颇为“反常规”:过去一个制程节点达到目标产能后,台积电通常不再增加额外产能,此次是经评估3nm未来多年需求仍相当强劲,才决定追加。
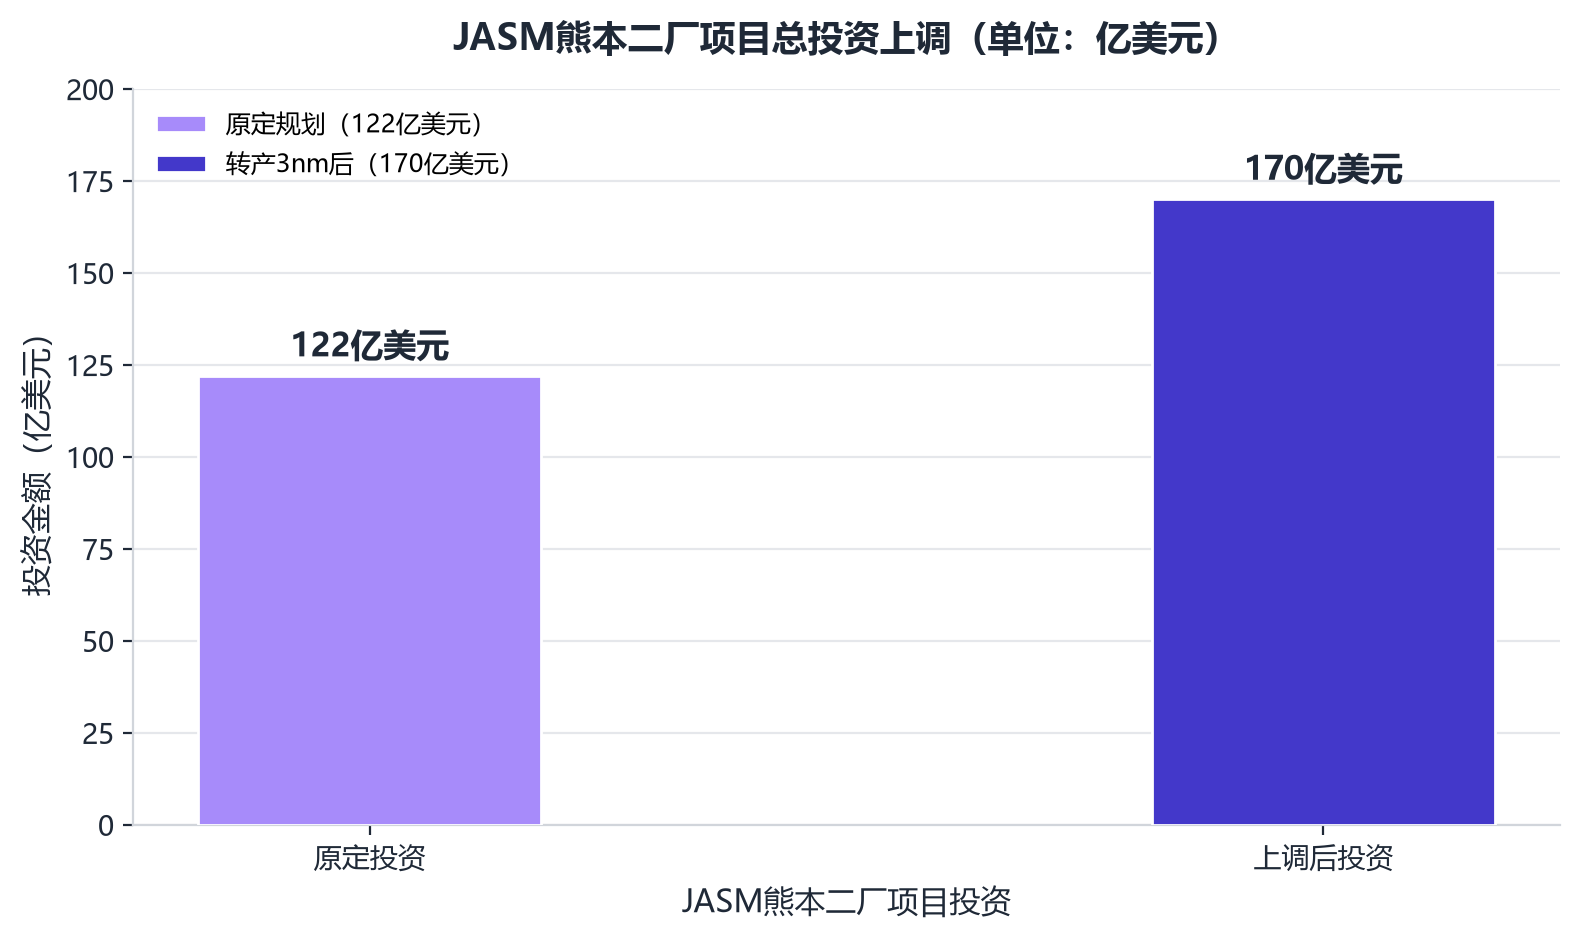
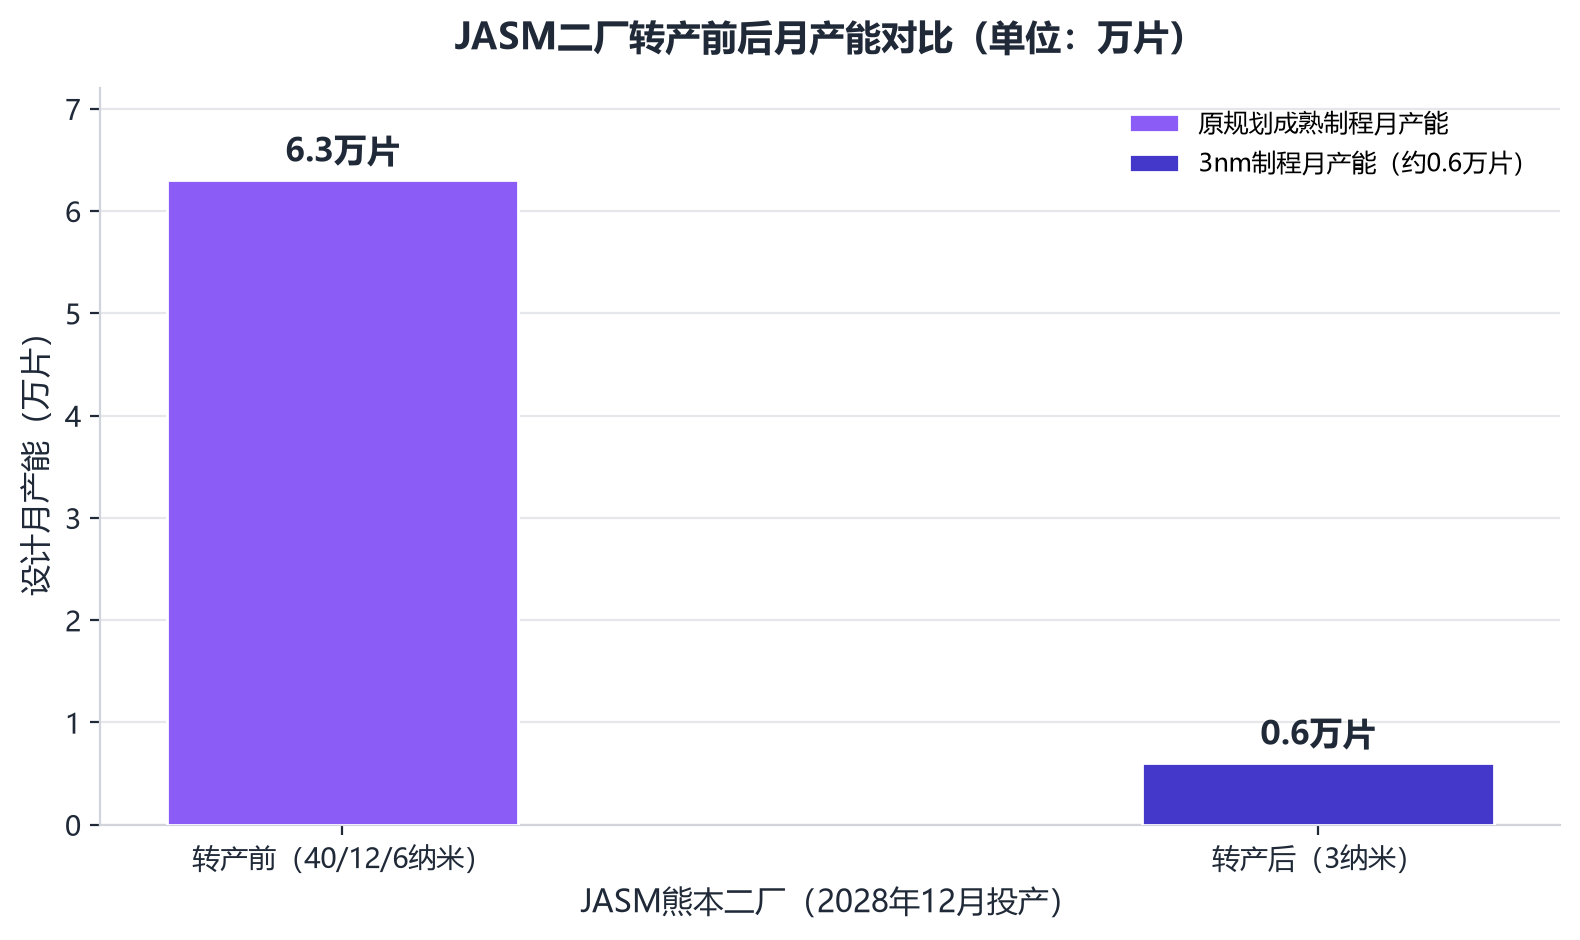
几乎同一时间,日本经济产业省批准台积电控股的JASM熊本第二晶圆厂转产3nm:该厂原规划生产40nm、12nm和6nm芯片,设计总月产能6.3万片;调整后将专注3nm制程,月产能设定6000片(约0.6万片),预计2028年12月完工投产,这将是日本首度具备3nm先进制程量产能力。项目总投资额也从原定的122亿美元上调至170亿美元。
为什么扩建:AI把3nm“买爆”了
最直接的动力是业绩与需求的双重印证。台积电2026年第三季度营收1.49万亿元新台币、同比增长50.9%,净利润7630.6亿元新台币、同比增长68.7%,双双创下历史新高;以美元计,第三季度营收467.2亿美元、同比增长41.2%,净利润约238.6亿美元。魏哲家判断“AI需求极其强劲,目前没有看到任何放缓迹象”,并将2026年以美元计价的营收增速预期上调至约44%。
拆解需求结构:3nm直接面向AI加速器、高端智能手机和数据中心芯片;Agentic AI普及率的提升、AI加速器与网通芯片的持续需求,都在推高先进晶圆需求。为承接需求,台积电正以空前速度推进全球扩产——全球近25个在建项目中,未来数年将在中国台湾建设13座先进制程及先进封装厂、海外另建5至6座厂。具体到3nm:台南一座新厂2027年上半年量产、追加的这座2028年上半年量产、亚利桑那二厂2027年三季度量产、熊本二厂2028年量产,同时把台南既有5nm设备转为支援3nm,并在N7、N5、N3节点间弹性调度产能。
棋局解读:为什么是台南“加一”、熊本“变身”?
台南是“确定性优先”。3nm主力产能仍要放在大本营:新厂沿用成熟的人才与供应链,爬坡最快,并与N2(2025年四季度已量产、年产能2027年将增加超一倍)、A14(2027年风险试产、2028年量产)形成技术纵深。
熊本则是“战略卡位”。转产后,JASM两厂形成新分工:一厂专注成熟制程与车用、图像传感器需求(月产4.5万片22/28nm加5000片40nm),二厂瞄准AI和先进逻辑芯片。对日本而言,这是首度具备3nm量产能力——此前日本在先进逻辑制程上的量产能力主要停留在40nm至28nm区间;日本政府也将该项目与本土企业Rapidus的2nm计划定位为互补而非直接竞争,两厂合计补贴规模预计超过1万亿日元。对台积电而言,在熊本配置3nm,是在中国台湾地区之外增加先进制程的产能弹性,也是对AI需求持续扩张的前置布局。股权结构上,JASM由台积电与索尼半导体解决方案公司于2021年12月在熊本县合资设立,电装和丰田随后入股,目前台积电持股约86.5%,索尼持有6%,电装持有5.5%,丰田持有2%。
值得一提的是,此次转产早有伏笔:2026年2月,魏哲家与日本首相会面时即透露熊本二厂可能改建3nm产能;获批后,二厂初期月产能6000片300mm晶圆,产品将主要面向日本本土客户,并计划持续生产十年以上。
算一笔账:产能缩水九成,价值不降反升
JASM二厂的“产能缩水”是最耐人寻味的细节。月产能从6.3万片降至6000片,但成熟制程与3nm的单片晶圆价值、面向市场均有本质不同——以先进制程的高单价,6000片的营收贡献未必逊于6.3万片的成熟产能,还避开了成熟制程未来可能的同质化竞争。经产省也点明,大幅减少产能正是为了生产更高性能的产品。
日本政府的支持力度同样罕见:一厂获补助4760亿日元,二厂原规划补助7320亿日元、最终金额将视追加支援情况而定,两厂合计补贴规模预计超过1万亿日元;二厂用地面积约32.1万平方米、较一厂增加约50%,投资额约2.2万亿日元。产能是台积电的,客户是日本的,补贴是日本出的——这笔账,双方都算得过来。
结语:先进制程进入“多中心”时代
台南“加一”是需求信号,熊本“变身”是战略信号:当AI把先进制程需求推向多年期高位,台积电正在把3nm铺向更多地理坐标,用“3加1”的冗余设计对冲地缘与需求的双重不确定性。而对日本产业而言,熊本二厂的3nm产线补上了最关键的空白——全球先进制程的“多中心”时代,又近了一步。
 简体中文
 English