


9月24日,梅卡曼德机器人交出上市后的成绩单。
9月1日,梅卡曼德以101.7港元的发行价上市,超额认购倍数达3835倍,25.25万人参与申购,一手中签率仅3%。然而,上市首日,梅卡曼德就破发了。
让梅卡曼德进一步出圈的是其创始人邵天兰的公开发文,文中他将矛头指向行业里的几种现象:靠关联交易制造收入、没有PMF(产品市场适配)、成立两三年便急于上市。
一个刚刚上市、刚经历创纪录认购热度的公司的创始人,却转身给整个行业降温,与其说这是一次常规的IPO PR,不如说是邵天兰借着上市带来的聚光灯,把一些长期形成的行业判断摆到了台面上。
自2021年获得红杉、美团、源码等的投资后,梅卡曼德极少对外发声,几乎处于隐身状态。直到今年上市,这家成立十年的机器人公司才突然重新进入聚光灯下。
上市后的短短23天里,伴随着股价、创始人言论和首份财报的接连出现,梅卡曼德获得了成立以来少见的高密度关注。
当一家机器人公司创始人批评同行的故事时,它自己的增长和估值,又建立在什么之上?
一、万亿市场和一万个一亿的市场
“远看是个万亿市场,近看是一堆一亿的市场。”邵天兰用这句话形容机器人行业的处境,也就是市场足够大,但需求稀碎,真正落到每一个具体场景里,都是一笔规模有限、交付复杂的生意。
2016年,邵天兰从德国回国创业。此前,他在德国获得机器人学硕士学位,并有机器人企业研发经验。和几位清华校友一起,他成立了梅卡曼德机器人,英文名Mech-Mind,意为“机器人大脑”。
那一轮创业浪潮里,AlphaGo战胜李世石是一个标志性事件。人工智能和机器视觉的快速进步,让邵天兰看到了机器人智能化的可能性。
真正让他决定从哪里切入机器人行业的,是在德国看到的另一个问题。
一个七八人的研究生团队,可能要花一周编程,才能让机器人完成一件在人看来一两句话就能讲清楚的事情。机器人有执行能力,却缺少对环境和任务变化的适应能力。换一个物体、一道工艺或一个现场,程序又要重新调整。
这让邵天兰意识到,机器人真正需要补上的,是“看、想、规划”的能力。
正如前面的判断,机器人天然是为了解决非标、长尾的需求,如果每一单都当作定制项目来做,那么规模就会永远被工程师人数和现场部署时间所限制。未来要形成更大的出货规模,就必须让眼睛、大脑和手形成相对标准化的分工。
梅卡曼德据此确定了产品方向:把感知、识别、规划等能力做成标准化组件,适配不同机器人本体和应用场景,尽可能把一次项目里的经验变成可以重复销售的产品。
2017年,梅卡曼德推出第一代Mech-Eye工业级3D相机及配套的视觉与编程软件,并在德国汉诺威工业博览会上亮相。同年底,公司拿下第一个客户。
截至目前,梅卡曼德的产品已在全球累计部署超过3万台(套),适配40多个品牌、1000多个型号的机器人手臂,覆盖工业臂、协作臂、移动机器人、双臂等多种构型,累计服务超过1600家客户。
2026年上半年,海外收入占比已达到41.9%,同比增长68.3%。
邵天兰认为,出海有两个现实原因。一方面,发达国家的高标准客户能够反过来推动产品升级,“所有ToB的好公司最后一定是被一些高标准的客户带起来的”;另一方面,工业品的跨区域差异相对有限,一套成熟的产品可以在不同国家复制。如果中国企业不主动进入海外市场,未来海外同行同样会进入中国市场。
从全球市场位置看,梅卡曼德已经取得了一定领先优势。
灼识咨询数据显示,按2025年收入计算,梅卡曼德在全球AI+3D视觉引导通用智能机器人组件市场的份额约为22.1%,排名第一,安装量同样排名第一。
但这个“第一”对应的,是一个规模有限的市场。一方面是,采用的市场口径本身较窄;另一方面是,行业还处于早期。
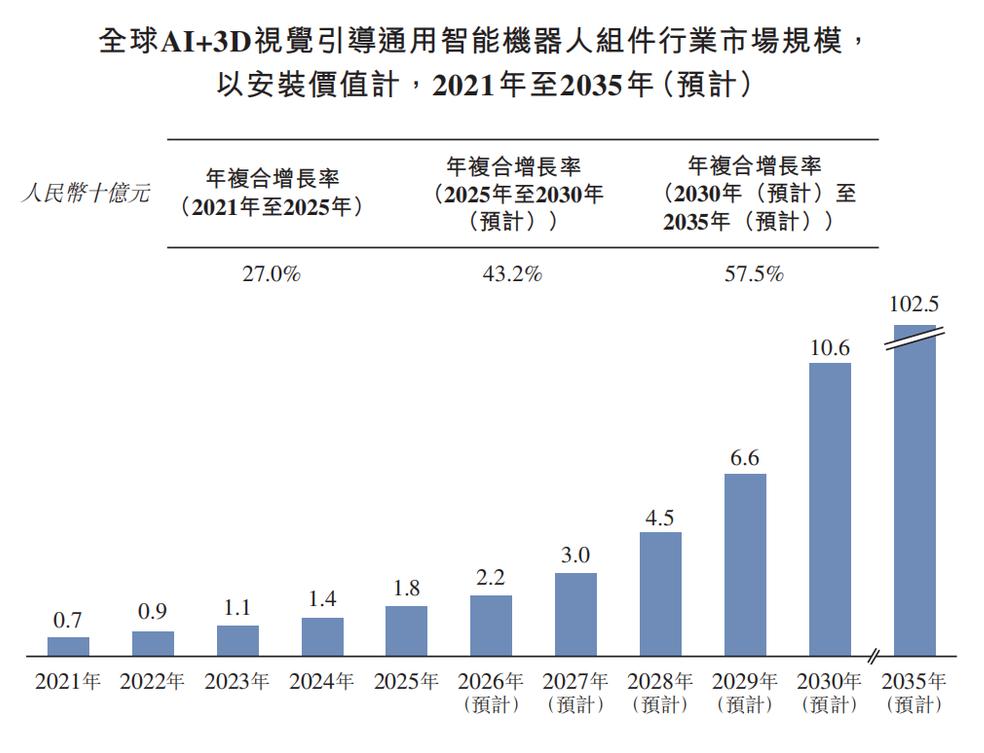
灼识咨询数据显示,2025年全球AI+3D视觉引导通用智能机器人组件市场规模约18亿元,仅占更广义通用智能机器人组件市场的1.2%,也只相当于其中视觉组件市场的11.5%。
从渗透率看,AI+3D视觉引导技术目前在通用智能机器人领域的整体渗透率仅为5.1%,预计2030年提升至10.6%,2035年达到22.2%。
梅卡曼德已经在一个尚未充分渗透的市场建立了领先位置。从长期来看,比22.1%的份额更值得关注的,是这个细分市场能否随着机器人智能化普及继续扩容。
二、故事在“脑、手”,收入在“眼”
外界给梅卡曼德的定位是“具身智能眼脑手第一股”。
“眼”是工业级3D相机、3D测量仪器及配套软件;“脑”是多模态大模型Mech-GPT;“手”则是仿生五指灵巧手Mech-Hand。
梅卡曼德将这三类产品划分为智能机器人引导(含工业级3D相机及相关软件)、智能检测与测量(含3D测量仪器及相关软件)、新一代基石组件三条产品线(如自有多模态大模型及灵巧机械手),并强调“眼脑手”可以作为统一系统运作。
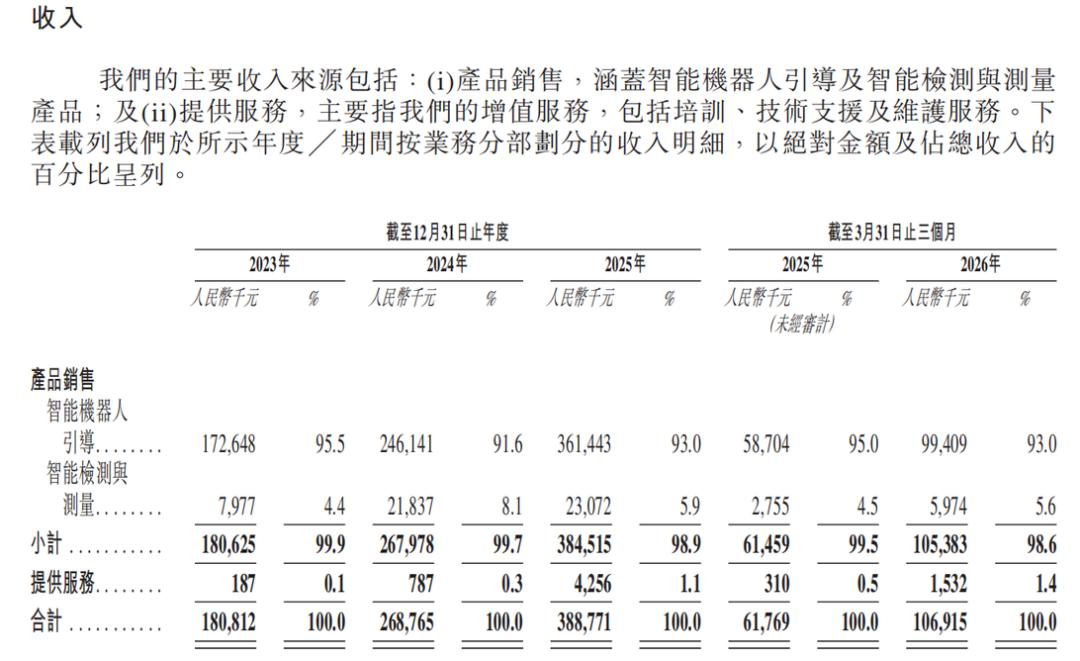
2026年上半年,梅卡曼德实现收入2.37亿元,其中2.16亿元来自具身智能机器人引导业务,占91.1%;AI检测与测量业务收入2106万元,占8.9%。2025年收入结构大致相同,智能机器人引导产品收入约3.61亿元,占总收入93%。
代表“脑”的Mech-GPT和代表“手”的Mech-Hand,没有出现在独立收入科目中。
这组数据也意味着,目前真正贡献收入的仍然是已经成熟的“眼”,而“脑”和“手”尚处于商业化早期。
梅卡曼德给出的时间表是,Mech-GPT和Mech-Hand预计2026年末开始规模推出,2027年下半年形成实际商业规模收入。
估值故事已经讲到了“脑”和“手”,收入表里却仍主要是“眼”。
这种时间差,在产品的销售和交付方式上也存在。
招股书披露,相机、Mech-GPT、Mech-Hand“作为一个统一系统运作,并以套件形式提供”。也就是说,目前脑和手随相机一起出货,按单件计价。
这些套件主要通过系统集成商流向终端,招股书显示,2025年,系统集成商渠道贡献了81.5%的收入,2026年第一季度为94.6%,终端客户包括汽车制造商、工业制造商、物流仓储运营商等。
对于商业化早期的新产品,这种方式可以直接借助相机已有的客户和系统集成商网络。但从交付逻辑看,脑和手与标准化3D相机存在明显差异。
相机部署后主要输出点云和视觉数据,后续工作站集成可以由集成商完成。因为眼睛的能力最具共性,不管面对什么场景,都是识别物体、判断状态、精确定位。
而执行的能力却千差万别。Mech-GPT涉及环境理解、任务规划和动作执行,Mech-Hand涉及抓取和操作中的末端控制与适配,它们对机器人本体、应用场景和任务数据的依赖,比一台相机要深得多。
这意味着,梅卡曼德可以继续沿用“标准化产品+系统集成商”的渠道模式,但脑和手要规模复制,对梅卡曼德自身的技术支持、应用开发和现场服务能力要求更高。集成商依然承担最终交付,但梅卡曼德需要把复杂算法、参数调试和现场经验沉淀成标准方案,再交给集成商复制。
这个沉淀过程需要在足够多的真实场景中反复验证,才能形成“场景反馈-算法优化-产品升级”的循环。
而依赖系统集成商的销售方式,可能会让公司对终端客户一手需求的感知变得间接,场景反馈的链条也被拉长。
此外,销售给系统集成商而非终端客户的模式,也会影响从“订单”到“收入确认”的时间。
梅卡曼德披露,收入“于资产控制权转移至客户时确认,一般于产品最终验收时确认”。
2026年上半年,梅卡曼德新签订单3.35亿元,订单同比增长75.3%,高于收入54.7%的增速。订单增长快于收入,这也印证了签单到最终验收之间确实存在时滞。
三、增长的下一阶段考验
邵天兰曾说,对于一家早期公司,增长优先于盈利。梅卡曼德的财务数据也具备典型的成长期特点。
盈利端尚未摆脱亏损。2023年至2025年,梅卡曼德净亏损分别为4亿元、2.8亿元和3.6亿元,经调整亏损呈现出明显的收窄趋势。2026年上半年,亏损1亿元,与去年同期相比略有收窄。
收入端增长迅速。2023年至2025年,梅卡曼德收入从1.81亿元增至2.69亿元、3.89亿元,年复合增速约46.6%。2026年上半年收入达2.37亿元,同比增长54.7%。
与此同时,新签订单3.35亿元,同比增长75.3%,在手订单1.77亿元,同比翻倍;客户复购率93.9%,留存收入是去年同期的1.72倍。
增长越快,竞争边界也越大。未来的挑战也可能不只来自同类机器人视觉公司。
首先看业务层面。
梅卡曼德在机器人引导这一核心市场已有一定先发优势。上半年,AI检测与测量收入虽只有2106万元、占比8.9%,但同比增长128.4%,明显快于机器人引导业务。
这块业务若继续扩大,对手名单也会变化。检测场景标准化程度更高,对精度、稳定性与长期运行的要求更明确,这恰是传统巨头长期积累的领域。
这种竞争已经开始向3D和AI延伸。Zebra在2025年完成对3D机器视觉公司Photoneo的收购;基恩士在推进搭载AI能力的VS-G视觉系统;康耐视则推出OneVision,将AI视觉应用的训练、部署与管理平台化。检测业务越大,与它们的正面竞争就越难回避。
再来看产业链位置。
梅卡曼德过去的逻辑,是让同一套“眼”适配不同品牌与型号的机器人,以开放组件的方式扩大市场空间。但随着头部本体厂商开始向“大脑”和智能控制能力延伸,这种开放生态也可能面临压力。
以宇树为例,公司已围绕具身大模型布局WMA(世界模型-动作)和VLA(视觉-语言-动作)两条技术路线,并探索通过机器人数据、模型训练和本体能力形成闭环。
短期看,本体厂商仍需要借助外部成熟组件,加速产品落地;但长期看,如果头部机器人企业逐渐将视觉、规划和控制纳入自身技术体系,梅卡曼德“一脑多形”的开放生态可能受到挑战。
组件公司的竞争重点也将从“能否提供能力”,转向“是否拥有足够的数据积累、跨平台适配能力和产业生态”。
第三是范式层面的变化。
本体厂商的自研是第一个信号,更大的变量来自大模型本身。
如果未来出现具备更强通用任务理解和规划能力的基础模型,机器人“脑”的能力可能越来越趋向通用化。梅卡曼德自己就在押注这个方向,Mech-GPT正是“贯穿感知、理解与执行的智能认知纽带”。
这并不意味着通用大模型会直接替代工业视觉。工业机器人需要的不只是理解任务,还有毫米级定位、实时响应、长期稳定运行以及对复杂工业环境的适应能力。这些能力仍然依赖长期积累的工业数据和应用经验。
但这些变量可能重新定义机器人产业链中的价值分配。过去,感知、理解、规划、执行往往由一套完整的工业系统共同承担;未来,随着通用智能能力增强,产业链中的价值可能重新向模型、数据和生态集中。
从3D视觉到大模型,再到灵巧操作,梅卡曼德正在进入一个更大的市场,也进入一个更复杂的竞争环境。未来几年,决定公司价值的,是能否把工业场景积累转化为数据、算法和生态优势,让“眼脑手”的叙事最终落到账面业绩上。
 简体中文
 English