


当先进封装成为算力竞赛的下半场,一块玻璃正写就新的产业叙事。
近期,据《首尔经济日报》与韩国科技媒体KIPOST报道,英伟达(NVDA.US)正在评估采用玻璃基板方案,并与德国设备商SCHMID等开展合作,希望韩国、日本及中国台湾地区基板厂商两年内完成开发,最快2028年前落地。
消息一出,A股玻璃基板概念再度走强,这已是该板块年内的数度上涨。
先进封装迎来“材料分水岭”
公开资料显示,玻璃基板是以特种玻璃为核心材料制成的高精度基础载体,被视作替代有机载板(ABF)与硅中介层的下一代封装材料。
相较热膨胀系数通常为10—20ppm/℃的有机基板,玻璃可将之调至3—9ppm/℃,与硅(2.5—3ppm/℃)接近,大尺寸封装下的翘曲与图形畸变由此受到抑制;其介电损耗较硅材料低两到三个数量级。据外媒测算,玻璃基板可使芯片速度提升约40%,功耗降低近一半。
后摩尔时代的算力叙事,正从制程微缩转向封装集成。AI加速器须在同一封装内集成逻辑芯片、HBM与I/O器件:英伟达Blackwell封装面积约2739平方毫米,下一代Rubin Ultra预计达7470平方毫米、接近九个光罩面积,硅中介层的成本与尺寸约束随之显性化。
玻璃以510×515毫米矩形面板将材料利用率推至75%以上,并同时承接临时载板、玻璃芯基板、玻璃中介层三类角色,为CoPoS、CoWoP等路线提供更大工艺纵深。
量产提速的真正卡点,集中于设备与工艺而非材料本身。TGV玻璃通孔以激光诱导改性叠加湿法蚀刻(LIDE)为主流路径,孔内金属化牵涉种子层沉积与铜电镀,还需CMP平坦化;SCHMID首席战略官坦言,TGV金属化仍是技术难题,客户认证尚未完成。
中金公司测算,2027—2030年玻璃基板设备累计市场空间约489亿元,其中钻孔、PVD与电镀设备各约98亿元,PVD与电镀合计约占产线投资四成。设备既是瓶颈,也是率先受益的“卖铲人”。
全球半导体产业链的头部力量几乎悉数到场。英特尔自2013年预研、2023年发布玻璃芯基板路线图,并传出携手友达开发Micro LED基板与CPO整合方案;台积电于2026年6月宣布联合ABF载板大厂揖斐电与面板厂群创开发玻璃核心载板,CoPoS锁定310×310毫米面板规格,试产线已投入运行;
三星电机的量产时间表已数度推迟,最新目标调整至2028年,其与住友化学合资的玻璃芯材料公司GlaSSEM计划2027年下半年投产;SKC旗下Absolics美国一期受良率爬坡拖累、二期扩产时点延后,Rapidus计划2028年量产超大尺寸玻璃中介层。
材料与设备端,康宁以“Glass Bridge”光路波导切入,英伟达5月宣布向其投资最高27亿美元并获SCHMID、LPKF同步扩充配套。围绕玻璃基板的竞合,正在重绘全球先进封装的供应链版图。
中国厂商以另一种节奏参与竞速。据不完全统计,国内已有近20家上市公司入局玻璃基板供应链。其中,京东方A(000725.SZ)斥资约9.93亿元搭建试验线,产出100×100毫米以上24层玻璃基板,争取2027年一季度、最晚上半年达到量产投资决策条件。
题材升温,个股分化
映射至A股,玻璃基板产业链可沿三条主线展开。上游玻璃原片环节,戈碧迦、旗滨集团、凯盛科技、彩虹股份具备原片研发与成型能力;TGV及设备环节,帝尔激光、大族激光、德龙激光、东威科技、盛美上海覆盖激光制孔、金属化、电镀与检测;成品与封测环节,京东方A、沃格光电、兴森科技、长电科技、通富微电承接从样品验证到规模量产的产业化接力。
行情数据则给出另一种观察视角。截至2026年9月24日,62只玻璃基板概念股今年以来45只上涨、17只下跌,平均涨幅37.8%、中位数30.5%。
其中,涨幅居前的梯队以设备与材料居多:戈碧迦(920438.BJ)涨192.2%,沃格光电涨176.1%,精测电子、德龙激光、大族激光涨幅均超116%,印证“设备先行”的产业逻辑;捷佳伟创(跌43.1%)、欧菲光(跌37.0%)等跌幅居前,题材升温下的个股分化,恰为概念与基本面的距离作了注脚。
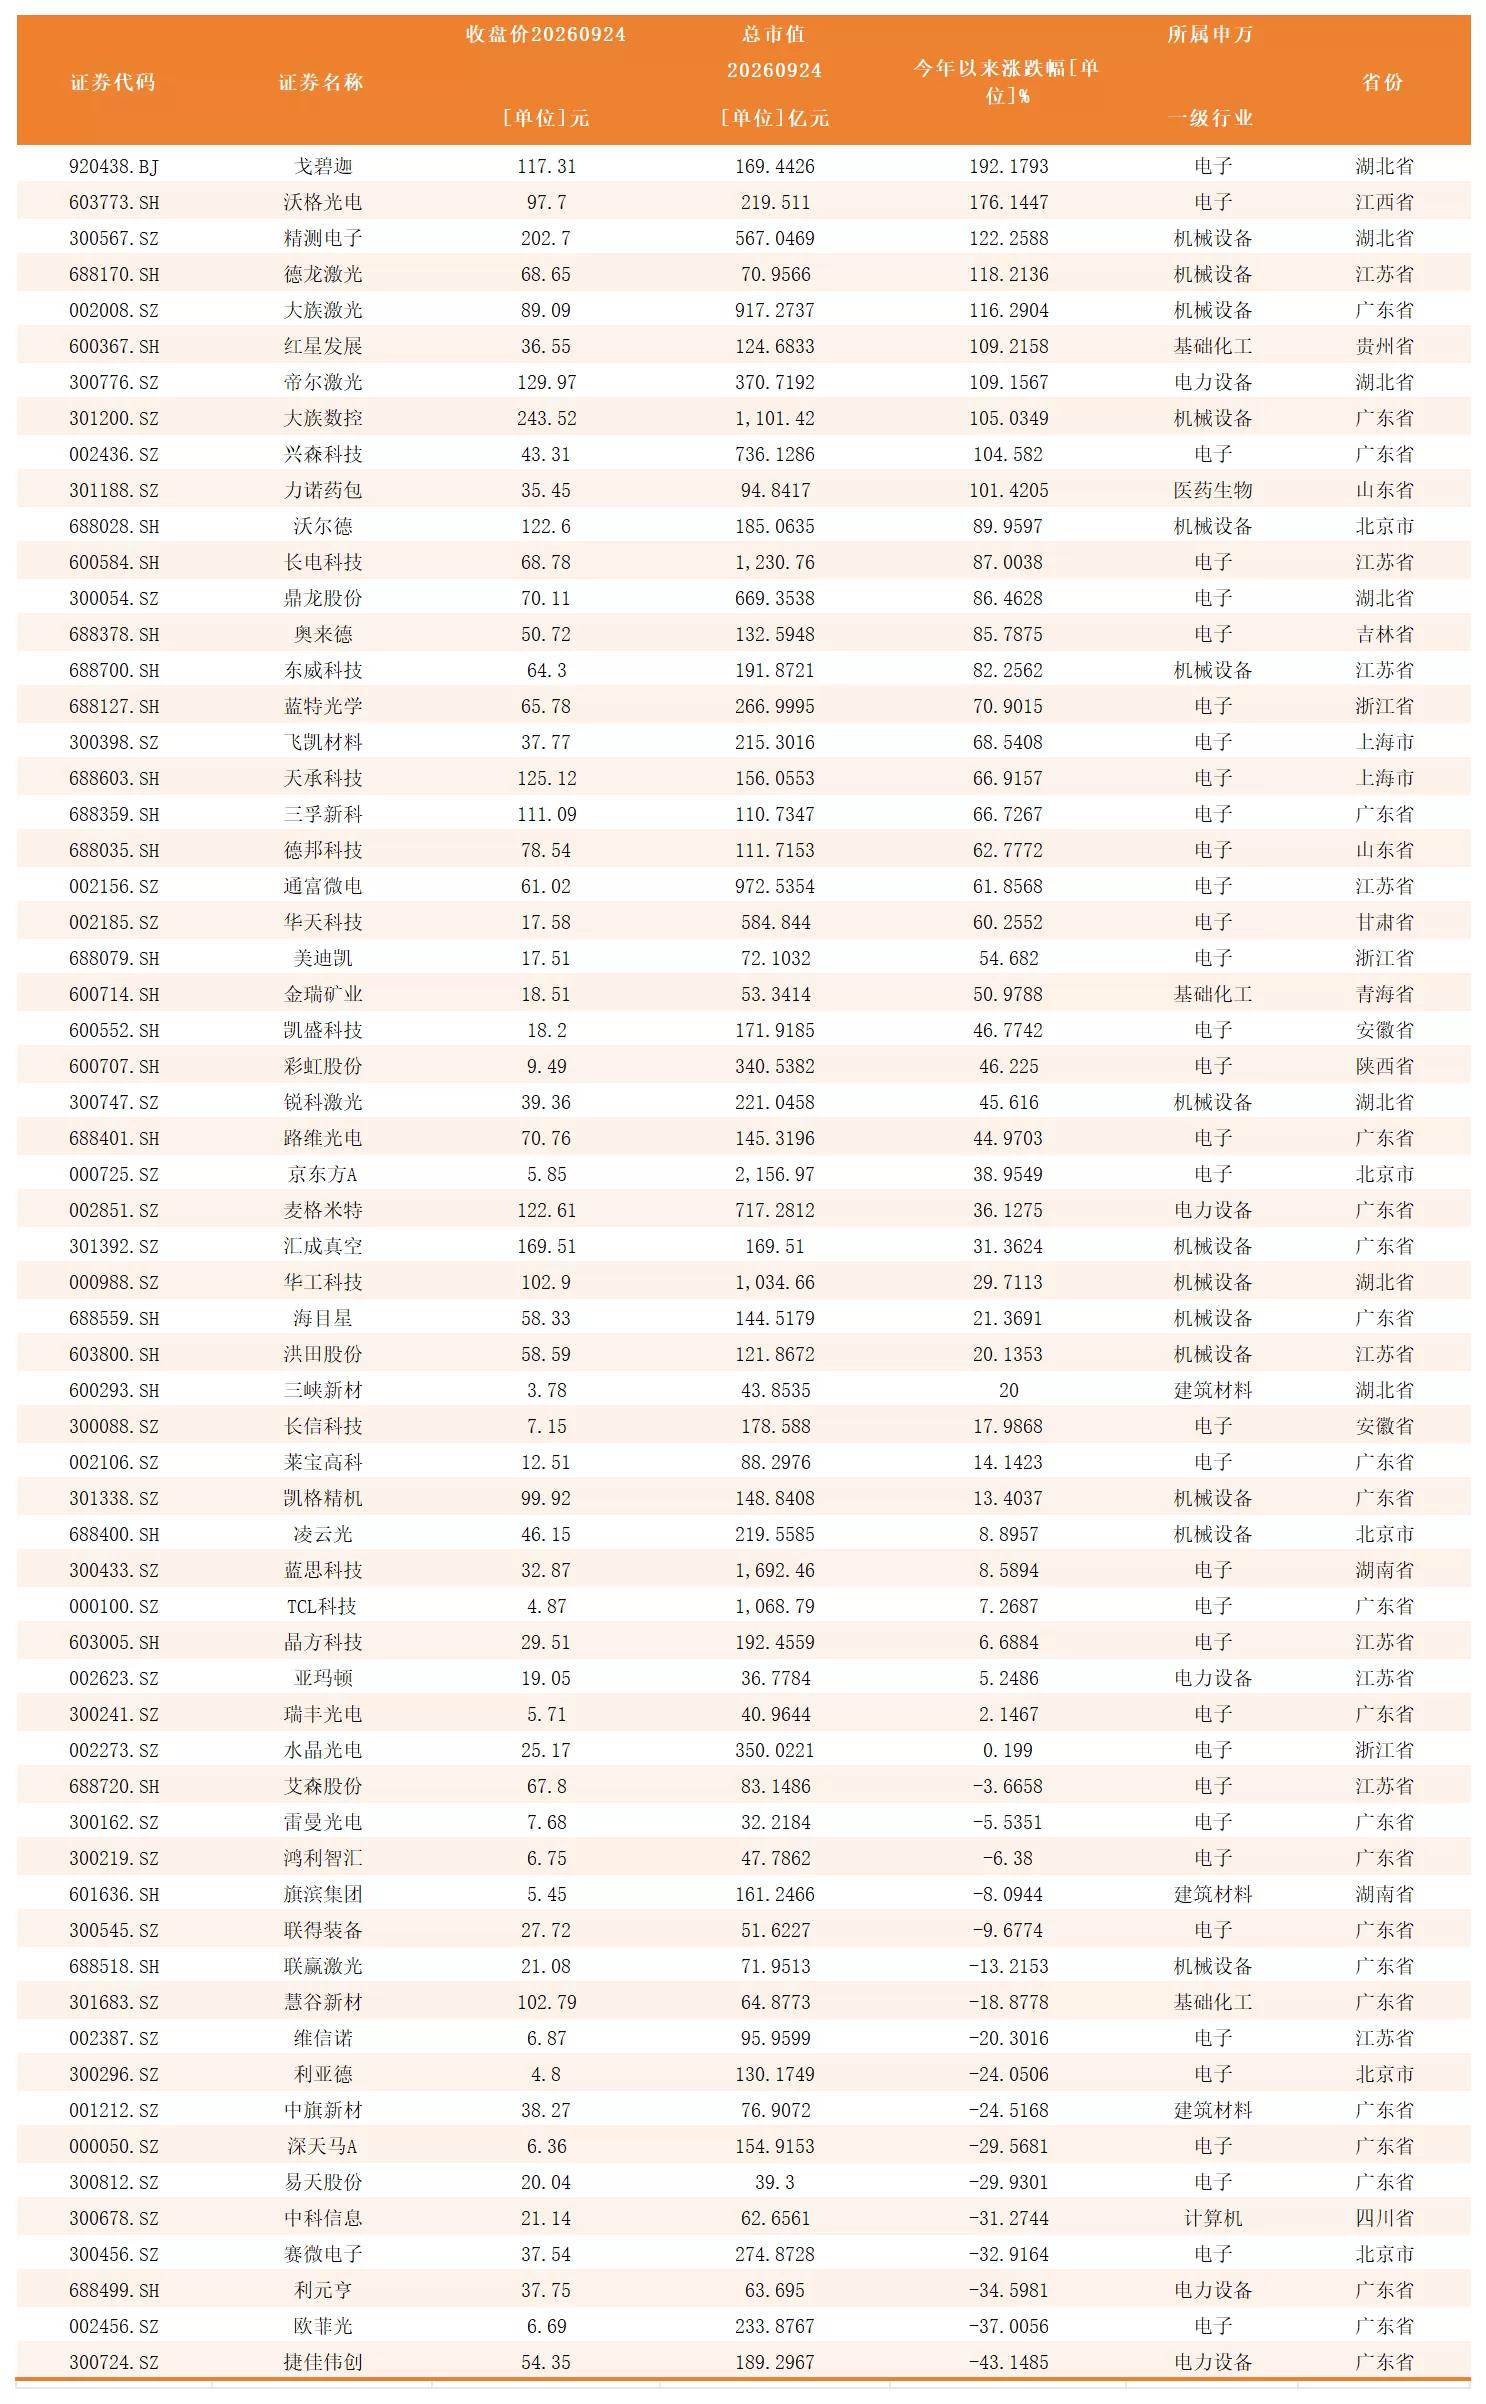
行业与地域结构则勾勒出这条赛道的产业纵深。62只概念股中,电子行业以35只、占比56.5%居首,机械设备以14只、占比22.6%次之,电力设备5只、基础化工与建筑材料各3只、医药生物与计算机各1只。设备环节的密集入列,与先进封装设备率先受益的判断互为印证。
地域分布上,广东省以23只、占比37.1%领跑,江苏9只、湖北7只、北京5只紧随其后,珠三角、长三角与中部光电子集群共同铺展产业版图,产业积累向半导体载板迁移的路径清晰可见。
值得关注的是,玻璃基板仍处“从0到1”阶段,客户认证与良率爬坡周期漫长,2027—2028年才是小批量商用的关键节点,概念热度与业绩兑现之间,隔着产线折旧、验证反复与需求节奏的多重变量。
一块玻璃的命运,终将由封装厂车间里的良率曲线写就。对投资者而言,值得追问的不是下一轮脉冲何时到来,而是当量产叙事真正落地时,谁仍留在牌桌之上。
 简体中文
 English