


具身智能赛道从不缺增长故事,缺的是经得起拆解的增长。
9月24日,港股上市刚满三周的梅卡曼德(雄安)机器人科技股份有限公司(Mech-Mind Robotics,以下简称“梅卡曼德”,股票代码:09615.HK)发布上市后首份中期业绩。上半年,公司实现收入2.373亿元,同比增长54.7%;新签订单3.354亿元,同比增长75.3%;毛利1.542亿元,同比增长63.6%,毛利率由61.4%提升至65.0%。
这份成绩单的看点,可以用三个问题来拆解:增长从哪里来、增长赚不赚钱、增长要花多少钱?梅卡曼德给出的答案,恰好勾勒出一门具身智能“好生意”的样子。
增长从哪里来:九成以上来自老客户
To B生意的铁律是,新客户靠销售争取,老客户靠产品留住。
梅卡曼德上半年的复购率为93.9%。按照中报口径,这一指标衡量的是过往年度曾贡献收入的客户,在本期贡献的收入占比。换句话说,公司九成以上的收入,来自已经用过其产品的老客户。
增速这组数据同样出彩。上半年公司来自存量客户的留存收入为2.230亿元,为上年同期的172%,增速跑赢了整体收入。老客户不是在“续费”,而是在加量:从一个工位验证开始,复制到更多产线、更多工厂。公司单一客户的平均采购量也实现了成倍增长。
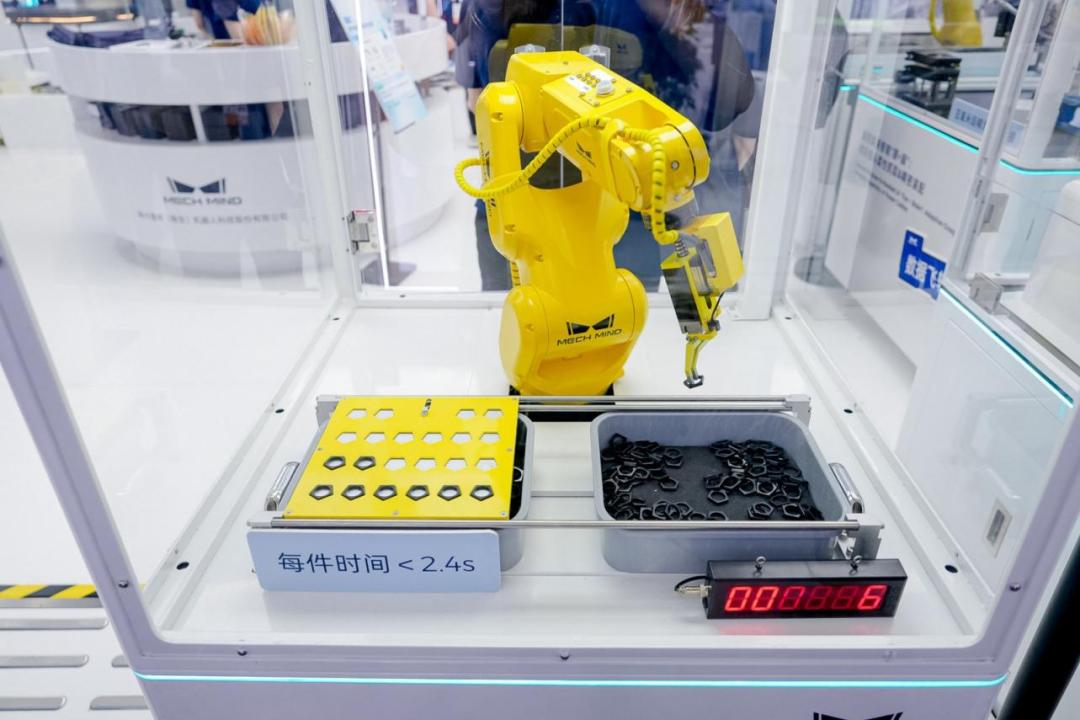
这种增长模式的好处是确定性。新签订单增速(75.3%)高于收入增速,截至6月末在手订单1.765亿元,较上年同期增长102.0%,需求增长快于交付节奏,为下半年收入提供了较高可见度。
来源:梅卡曼德
增长赚不赚钱:毛利跑赢收入,费用跑输收入
高质量增长的第二道检验,是每多卖一块钱,能不能多赚一点。
上半年,梅卡曼德毛利增速(63.6%)快于收入增速(54.7%),毛利率提升3.6个百分点至65.0%。据中报解释,毛利率提升一方面来自海外收入贡献的增长,上半年海外业务毛利率达81.4%;另一方面来自供应链优化,采购量上来之后,公司在与供应商的谈判中获得了更大的议价能力。
费用端的变化同样关键。中报显示,上半年公司销售开支9140万元、行政开支6050万元,两项合计同比增长约23%,不到收入增速的一半。销售费用率由上年同期的48.4%降至38.5%,行政费用率由约31.9%降至约25.5%。
这背后是标准化产品的经营杠杆。梅卡曼德不做机器人本体,而是提供标准化的“脑、眼、手”组件,同一套产品卖给不同客户,同一套算法适配不同场景;面向量大面广的长尾需求,则通过全球生态伙伴完成本地交付。收入规模扩大,人员与费用不必同比例扩张。
增长要花多少钱:研发加码,亏损收窄
第三个问题,往往是市场对具身智能公司最大的疑虑:增长是不是靠烧钱换来的?
上半年,梅卡曼德研发开支8010万元,同比增长72.9%,主要投向具身智能大模型、世界动作模型及“脑、眼、手”核心组件。研发投入的增速,是四项主要开支中最高的。
但在研发大幅加码的同时,公司经调整期内亏损(非国际财务报告准则计量)由5580万元收窄至5250万元,经调整EBITDA(非国际财务报告准则计量)由负3940万元收窄至负3300万元。亏损已显著低于同期研发开支,公司将其定性为主动保持高强度研发的战略性投入。
现金流也在改善。上半年公司经营活动所用现金净额为7440万元,较上年同期的8360万元有所收窄,中报解释主要源于销售回款增加。
研发的成果正在落到产品上。公司以Mech-GPT多模态大模型为核心的分层大脑,进一步打通环境理解、任务分解、动作规划、执行反馈、自主恢复的完整闭环,机器人开始从执行预定义程序走向自主完成任务;自研灵巧手的抓取循环寿命已不低于200万次,显著高于行业常规的10万至30万次;随着模型能力增强,调参、示教等过去依赖现场工程师的环节被产品吸收,部分成熟场景已具备以即用型智能工作站形态交付的条件,单个交付单元的价值量预计提升约十倍。
写在最后
过去一年,机器人产业受到资本市场空前关注,具身智能公司的估值逻辑也在悄然变化:演示效果和融资规模之外,订单、复购、毛利与现金流这些可以被审计的指标,正成为衡量一家公司的新标尺。
用这把尺子量,梅卡曼德的首份中报给出了一个完整的样本:增长主要由老客户驱动,毛利跑在收入前面,费用跑在收入后面,研发加码的同时亏损收窄。当行业开始用经营质量为具身智能定价,这类能把技术做成收入、把收入做成好收入的公司,会更稀缺。
放眼下半年,管理层明确将“高速、高效的增长”列为第一优先级,研发强度短期内不会下降。下半年在手订单的兑现节奏,以及智能工作站模式的推进,将是检验这份增长成色的下一个观察点。
 简体中文
 English