


9 月 16 日,一家名为Anew Labs的初创AI制药公司宣布完成2.9亿美元融资,引发行业关注。除刷新今年国内AI制药单轮融资纪录、吸引超豪华的投资者阵容外,Anew Labs最特殊的地方,在于这支团队完全脱胎于字节跳动的AI制药业务。至今,字节跳动仍保留Anew Labs 56%的股权。
实际上,Anew Labs之于字节跳动,并非AI制药界的孤例。自Google DeepMind药物发现业务分拆形成的Isomorphic Labs、被Meta裁撤后创立的EvolutionaryScale、由百度创始人李彦宏牵头创立的百图生科,都含着科技巨头斥巨资打造的金汤匙出生,成为一级市场上最闪耀的明星,被资本疯狂追捧。
这些怀揣制药野心的科技巨头,几乎成了 AI 制药最好的人才摇篮,仍在源源不断制造新的明星项目。比如,8月刚刚完成天使轮融资的深旋科技,其核心团队出自百度曾经的AI蛋白团队。而科技巨头与AI制药新星的分与合背后,折射出的是AI制药一个重要的转折,未来AI制药的成长方式,或许真的与科技巨头所擅长的算法、算力、流量时代不同了。
一个字节跳动,两家 AI 制药新秀
时间回到3个月前,字节跳动把内部运行了5年的AI制药业务整体拆分出去,核心团队、算法平台与已有管线资产一并注入新主体,品牌定为Anew Labs,中文名新生实验室。
字节分出去的这支团队,最早的起点可以追溯到2020年。字节在那一年开始布局 AI 药物发现赛道,启动专项人才招募,2021年团队正式组建,整体规模约50人,由 AI4S 算法人才与资深制药专家构成,带队的正是后来Anew Labs创始人刘凯。刘凯在2021年加入字节。在此之前,他在IDG资本与火山石投资做了7年风险投资。如今,IDG 资本成了Anew Labs此番融资的领投方之一。这是后话。
字节AI制药团队的组织方式,从一开始就不是纯研究小组,它承担的是从基础模型研究到产业化的完整职能。因此,Anew Labs继承了相当可观的资源,足以站在更接近终点的提跑线上。
具体来看,第一层是模型。2025 年,字节内部的AI4S团队发布分子结构预测模型Protenix与Seedfold。2026 年,Protenix 迭代到v2版本,同时推出蛋白结合剂设计工具PXDesign。此后逐步公开的平台包括 AnewSampling、AnewOmni、AnewSynth、AnewFEP、scNext,另有面向药物研发决策的科学推理大模型AnewMind。
第二层是管线。2026年4月,字节跳动成为美国免疫学家协会年会上一个不太寻常的参会者。在会议上,字节跳动披露了一款处于临床前阶段的IL-17小分子抑制剂,称其为全球首个全谱IL-17小分子抑制剂,即在小分子层面实现对IL-17家族AA、AF、FF三个亚型的全面阻断。除此之外,字节跳动目前公开的药物管线还包括IL4R,以及两个尚未披露靶点的项目,共四个候选,但全部处于临床前阶段。
第三层是组织和资本结构。分拆之后,Anew Labs以上海杨浦为国内总部,同时在圣何塞与新加坡设办公室。字节跳动继续提供火山引擎的算力支持。在字节跳动的加持下,Anew Labs本轮投资方包括HSG(原红杉中国)、IDG资本、高瓴,五源资本联合领投,高榕创投、春华创投、博裕资本参与,上海未来产业基金与中国生物制药也在名单中。
至于分拆的理由,字节跳动官方口径指向一件事,即AI 制药的行业逻辑和管理方式与字节的其他业务不同,需要以独立主体建立适合的组织激励形式。据路透社信源,这一决定意在推动该业务的长期发展。
实际上,字节跳动制造的AI制药明星项目不止Anew Labs一家。2026 年 6 月从字节跳动离职的顾全全,于9月10日宣布创立Geodesic Intelligence,中文名测地智能,同步发布3款产品,面向药物发现的科学推理智能体平台NovaDDE、全原子结构预测模型NovaAtom 的首个预览版NovaAtom-Lite-Preview,和自建的自动化湿实验室NovaLab。测地智能的定位,是把智能体、基础模型与湿实验闭环接在一起,聚焦AI驱动的新药发现。离开字节跳动前,顾全全曾领导了字节的 SeedFold、SeedProteo 与 DPLM 系列蛋白大模型,这与注入 Anew Labs 的 AI 制药业务线并非同一主体。
科技巨头和他们不可能内化的制药野心
字节跳动之外,眼下全球最顶流的AI制药企业,也都出自科技巨头。
2019 年,Meta旗下人工智能研究院 FAIR 的算法研究员 Alexander Rives 启动 ESM 项目,做一个让机器读懂蛋白序列的蛋白语言模型。第一代模型ESM1b用约2700万条蛋白序列训练。2022 年,第二代模型ESM2的参数冲到150 亿,配套的结构预测模型ESMFold又从环境中全部微生物基因的集合里,预测出超6亿个蛋白结构,性能已经相当强大。而到了2023年, Meta提出降本增效,1年裁掉一万人,Alexander Rives 带领的AI蛋白质研究团队也在其列。Meta当时给出的裁员理由,据称是这个团队太学术化,公司要转向能挣钱的项目。
随后,这个团队的8名创始成员另起炉灶,沿用 ESM 名号创办 EvolutionaryScale,Rives任CEO兼首席科学家。关于这次变动,Rives表示,团队正要把模型推到下一级,而 Meta 不是一家生物技术公司。2024年6月,EvolutionaryScale完成1.42亿美元种子轮融资,亚马逊与英伟达NVentures入局。次年7月,EvolutionaryScale宣布完成A轮融资,新募资约5.4亿美元,估值冲到了约33亿美元。
与此同时,EvolutionaryScale产品快速迭代,第三代模型ESM3的参数达到980亿,代表成果esmGFP与已知绿色荧光蛋白序列相似度约58%。EvolutionaryScale并不自建管线,只通过Forge平台向药企提供授权合作。到了2025年11月,EvolutionaryScale被扎克伯格夫妇的慈善研究机构Chan Zuckerberg Biohub收购,公司整体并入,Rives 转任 CZI 科学负责人。
2021 年 11 月,谷歌旗下的人工智能公司 DeepMind 分拆药物发现业务,成立 AI 制药公司Isomorphic Labs,由DeepMind 联合创始人兼 CEO Demis Hassabis兼任新公司的创始人与 CEO,母公司Alphabet 全资持有。2024年,Demis Hassabis因开发能预测蛋白结构的人工智能模型 AlphaFold 分享诺贝尔化学奖。
资本进场的速度比预期更快。2025年3月,Isomorphic Labs首轮对外融资由纽约风投 Thrive Capital 领投6亿美元。次年5月,阿布扎比、新加坡、英国等地的主权基金纷纷入局Isomorphic Labs的B轮融资,募资金额高达21亿美元。
Isomorphic Labs的技术和商业化进展同样惊人。2026年2月,Isomorphic Labs发布的自研药物设计引擎 IsoDDE 声称,把预测蛋白与小分子结合结构的准确率从 AlphaFold 3 的 23.3% 推到约 50%,预测抗体与抗原结合结构的准确率从 17% 升到 39%,预测药物与靶点结合强弱的亲和力指标也号称超过传统物理模拟方法且无需实验晶体结构。
尽管尚未建立起干湿实现闭环来验证模型能力,Isomorphic Labs已经与多家MNC建立商业合作。2024年1月,Isomorphic Labs与礼来签多靶点小分子合作,首付款4500万美元、里程碑付款最高17亿美元。两天后,诺华入场,首付款3750万美元、里程碑付款最高12亿美元。2026年1月,强生加入,覆盖小分子、生物药、多肽与分子胶等新型药物形态,两项已披露合作累计潜在规模接近30亿美元。
在国内,科技巨头不愿内化的制药野心,同样制造了一级市场上的AI制药明星项目和极致的产品形态。2020年8月,百度创始人李彦宏牵头创立百图生科并亲任董事长,成立初期直接与间接持股约40%。百图生科的技术底座是xTrimo 全模态生命科学大模型,最新参数2680亿,对外称可将研发周期从 5~10 年压到1~2年。商业化覆盖全球超800家机构用户。
其中,百图生科颇受关注的一笔交易,是与赛诺菲的合作,1000万美元预付款、潜在总价值超10 亿美元。此外, 2026年6月,百图生科与和铂医药合建MegaStream TechBio,从 AI 平台向 AI 加 Biotech 转身。在此之前的2026年3月,百图生科以保密形式递表港交所冲刺上市。
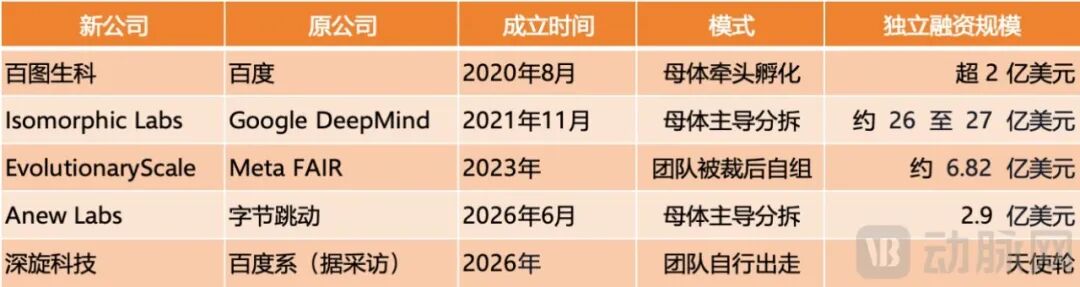
部分从科技巨头出走的AI制药数据来源:动脉橙数据库
有意思的是,2026年8月,深圳南山一家名为深旋科技的AI制药初创公司完成天使轮,投资方为蓝驰创投与水木清华校友种子基金。公司的核心成员悉数出自百度的AI蛋白研究团队,深旋科技押注一个外界少看的指标,结构的合法性,已经发布通用生物分子基础模型Melo-1 Preview,声称多项指标超过AlphaFold 3。
虽然分与合的模式不尽相同,这些从科技巨头走出的AI制药团队,有着相似的极致技术能力和技术追求。或许对于始终高调追逐的资本而言,相比被媒体反复提及的噱头,这些AI制药团队在科技巨头浸淫多年形成的对技术趋势和缺口的独特敏感性,才是最为稀缺的要素。
AI 制药的转折点:纯科技思路不再适用?
从某种意义上讲,AI4S 团队离开科技巨头,原因不在业务本身,而在模式不合。
一方面,科技巨头按季度和年度结算,考核的是当期可展示的成果,药物研发以十年为周期,多数项目在中期就可能被淘汰。人才定价上存在同类差异,海外Biotech 用期权和里程碑给科学家定价,科技巨头的薪酬体系提供不了这两项工具。科技巨头不缺算力、资金和人才,缺的是以十年为周期考核的耐心、容纳高失败率的评价方式,以及给生物医药人才定价的激励工具。差异出在组织的运行方式上,与投入规模无关。
另一方面,也是更重要的一点,技术层面的不适配更直接。科技巨头最擅长把模型做大、靠算力规模效应逼近上限,这套逻辑在 AI4S 上失效,因为药物研发的终点不在数字世界。语言模型处理的是人类写出的文本,蛋白质和分子的性质由物理规律决定,一个氢键差几埃,就足以让候选分子从能结合变成不能结合。
方法论由此分叉。一条路继续做大模型、刷榜单;另一条路把物理约束和实验数据放进模型内部,让算法在物理上也成立、能被湿实验验证。物理化学建模、高质量实验数据与湿实验闭环,科技巨头既没有积累,也不容易获得内部支持,算力能堆出更大的模型,堆不出长年跟湿实验打交道才有的实验数据和机制理解,这类投入在内部的立项流程中也较难通过。
当然,并非所有的科技巨头都找不到兼容AI制药的路子。华为成立制药军团,只做底层不自研管线、腾讯以资本为主,重仓晶泰科技与英矽智能、阿里健康与京东健康落在医学 AI 与医疗服务上。在海外,OpenAI与诺和诺德、英伟达与礼来也是合作或投入的形式。
科技巨头与AI制药分开的优势很明显。药物研发前十年几乎没有正现金流,需要一个能承受长期不分红、还能持续加注的股东结构,科技巨头的财报体系和公开市场都提供不了这种结构,但一级市场的Biotech 股权可以。独立主体因此能用Biotech 的股权结构招人,也能让资本市场单独定价,Anew Labs 分拆三个月即拿到 2.9 亿美元。激励工具也在这一步换了回来,期权和里程碑替代了年薪与职级,科学家的回报与承担的风险挂钩。独立还有一个实际理由,干湿闭环要求设计、实验和判断坐在同一张桌子上,母体的项目制把这三件事切在不同的预算里。
不过,分开无法解决的部分同样明确。它改变的是出资人和激励方式,不改变科学的成功率,临床试验的成本与淘汰率不因股权结构变化。融资规模与临床结果之间没有直接对应,Isomorphic Labs 五年融资约 26 亿美元、两项已披露合作接近 30 亿美元,至今没有一款分子进入人体试验。此外,独立也不意味着安全边际,Recursion 2025 年净亏损超 6 亿美元并大幅削减管线,BenevolentAI 次年退市。
究其本质,科技巨头与AI制药分开是一次风险的重新分配。而这种重分配能否带来效益,还要等到AI 设计出来的分子,真正能批量创越临床试验,进入应用场景,才能分辨。
 简体中文
 English