


1. AI推理带动内存互连芯片量价齐升,澜起科技预告三季度净利润最高增174%
2. 中船特气三季报出炉:营收接近翻倍,归母净利润大增169%
3. 宁德时代:2027年行业需求依旧可以期待
4. 引望、宁德时代、时代电服签署战略合作协议,共建智能换电生态
5. 【产业资本快讯】文峰光电于北交所上市 发行价11.45元/股
1. AI推理带动内存互连芯片量价齐升,澜起科技预告三季度净利润最高增174%
摘要
1. 澜起科技Q3营收约20.79亿元、归母净利12亿—13亿元,利润增速远超收入;
2. AI推理与Agent应用拉动服务器CPU及内存互连需求,DDR5高子代芯片出货放量;
3. 互连类芯片收入占比98.46%、毛利率68%至68.5%双升,Q4需求预计进一步提升。
10月20日晚间,澜起科技股份有限公司(06809.HK)披露2026年第三季度业绩预增公告。
主要指标全面预增,环比延续增长
2004年,澜起科技成立;今年2月,在香港联交所主板上市。其致力于为云计算及AI基础设施提供创新、可靠及高能效的互连解决方案。目前公司拥有互连类芯片和津逮®服务器平台两大产品线。
经澜起科技财务部门初步测算,预计第三季度实现营业收入约20.79亿元,较上年同期增长约46.0%,环比增长约10.9%;归属于上市公司股东的净利润为12.00亿元至13.00亿元,同比增长153.6%至174.7%,环比增长4.3%—13.0%;扣除非经常性损益后的净利润为9.50亿元至10.50亿元,同比增长152.6%至179.2%,环比增长32.2%—46.1%。公告明确,相关数据未经注册会计师审计,最终以公司正式披露的第三季度报告为准。
从预告披露数据看,澜起科技第三季度收入与利润较上年同期均有大幅提升。作为对比,澜起科技2025年第三季度实现营业收入14.24亿元;实现归母净利润4.73亿元。倘以14.24亿元为基数计算,20.79亿元的预计收入对应约46.00%的同比增幅;净利润无论落在12.00亿元的下限还是13.00亿元的上限,同比增幅都在150%以上。
环比数据则提供了另一个观察维度。公告披露,预计第三季度营业收入环比增长约10.9%,净利润环比增长4.3%—13.0%,扣非净利润环比增长32.2%—46.1%。按环比增速反推,公司今年第二季度营业收入约为18.7亿元,归母净利润约为11.5亿元,扣非净利润约为7.2亿元,推算结果与预告区间相互印证,数据内部逻辑自洽。
AI拉动需求,DDR5芯片出货放量
对于业绩变动的原因,澜起科技从下游需求与产品结构两个层面作出解释。公告指出:“今年以来,随着AI推理及Agent应用快速发展,服务器CPU需求持续增长,并进一步带动内存模组及内存互连芯片整体需求量上行。”
这条传导链条背后是AI产业形态的变化。大模型应用从训练走向推理与智能体部署后,算力消耗由训练集群向线上服务迁移。服务器CPU出货增长,通常意味着内存模组装机量的同步扩大;而单机内存配置的提升,则进一步放大对内存接口及配套芯片的需求。内存接口芯片处于CPU与内存颗粒之间,对内存控制器的地址、命令与时钟信号进行缓冲,是服务器内存模组的核心器件。
今年9月8日的半年报业绩会上,澜起科技董事长兼首席执行官杨崇和分析,随着AI推理及Agent应用的快速发展,AI工作负载正在从训练端大规模向推理端及智能体迁移,这一转变对系统的逻辑判断、任务调度与实时交互能力提出了更高的要求,使得CPU的通用计算架构价值凸显,在AI系统中的重要性正在加强,因此,AI服务器中CPU与GPU的配置比例预计将持续提升。CPU需求增加将推动内存模组用量增加,从而推动内存互连芯片市场规模扩大。
需求上行之外,产品结构升级同样发挥作用。公告表示:“2026年第三季度,公司DDR5内存接口及模组配套芯片出货量大幅增加,DDR5第三、第四、第五子代RCD芯片出货占比进一步提升,推动公司经营业绩同比大幅增长。”
截至今年10月27日,澜起科技预计在未来六个月内交付的DDR5第二子代MRCD/MDB芯片在手订单金额已超过人民币1.4亿元。
互连类芯片挑大梁,毛利率同比环比双升
分产品线看,2026年第三季度,澜起科技预计互连类芯片产品线销售收入约为20.47亿元,同比增长约49.3%、环比增长约20.9%,两项增速均高于公司整体水平,且预计第四季度相关产品需求将进一步提升。而对照20.79亿元的预计营业收入,互连类芯片约占当季收入的98.46%,显然是澜起科技绝对的业务主体。
盈利质量方面,澜起科技预计第三季度互连类芯片产品线毛利率为68.0%至68.5%,同比增加2.31至2.81个百分点,环比增加0.57至1.07个百分点,同比、环比同步上行。按区间两端数据倒推,毛利率改善与高子代DDR5产品出货占比提升的趋势相互印证。除毛利率改善外,收入规模扩大带来的经营杠杆效应也是原因之一。
展望方面,公告对第四季度给出积极预期,称预计今年第四季度相关产品需求将进一步提升。
值得一提的是,澜起科技于18日晚间发布公告称,公司董事会收到独立董事YUHUA CHENG(程玉华)提交的《关于提议澜起科技股份有限公司回购公司A股股份的函》。程玉华提议公司以自有资金通过集中竞价交易方式回购部分A股股份,回购资金总额不低于3亿元(含)、不超过5亿元(含)。该回购议案将于10月29日召开的董事会上进行审议。
写在最后
整体来看,这份预增公告显示澜起科技第三季度收入在环比继续增长的同时,利润增速显著快于收入增速,主力产品线收入与毛利率同步改善。在AI推理及Agent应用带动服务器需求增长的产业背景下,DDR5高子代产品的出货节奏与下游需求的持续性,将是观察这家内存互连芯片公司后续表现的重要线索。
2. 中船特气三季报出炉:营收接近翻倍,归母净利润大增169%
摘要
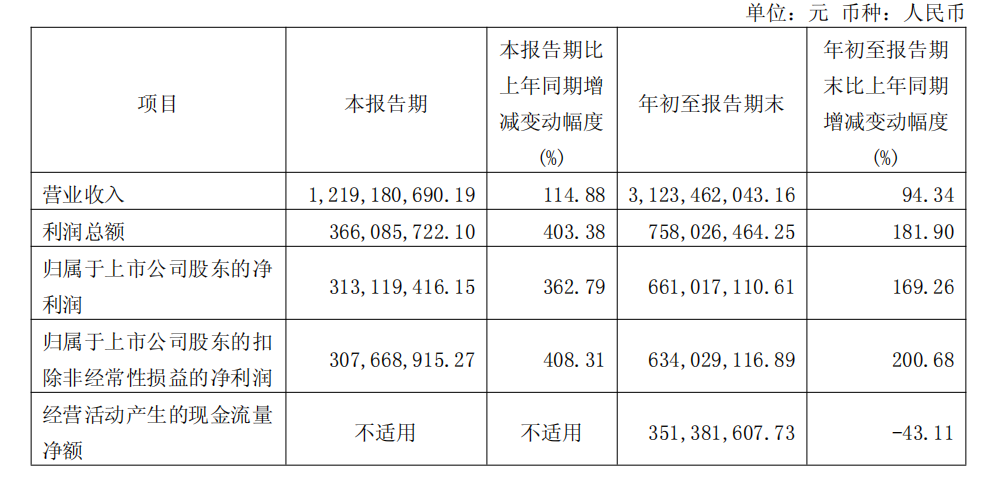
前三季度,中船特气实现营业收入31.23亿元,同比增长94.34%;归母净利润6.61亿元,同比增长169.26%;
利润高增的另一面,是经营活动现金流量净额同比下降43.11%,应收账款、存货与信用减值同步走高。
10月20日,中船(邯郸)派瑞特种气体股份有限公司(证券简称“中船特气”,证券代码688146)披露2026年第三季度报告。
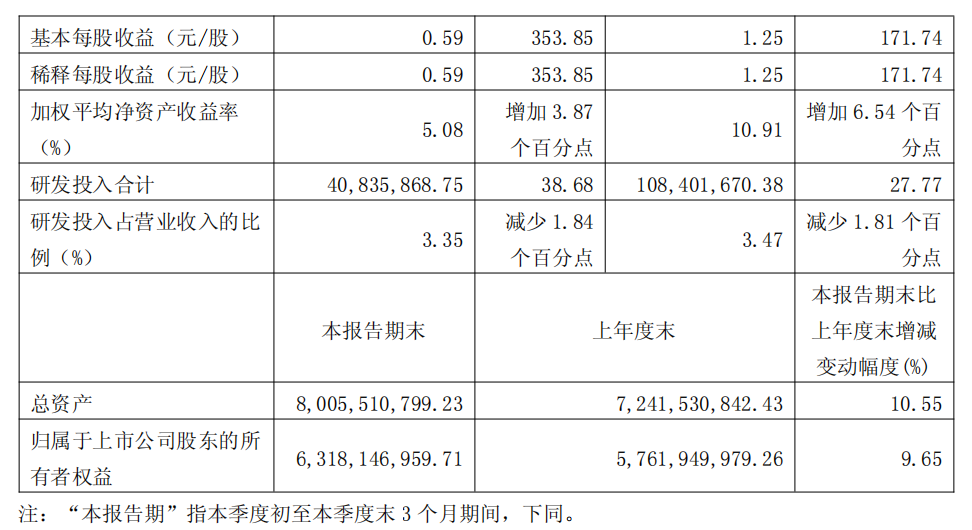
前三季度营业收入为31.23亿元,同比增长94.34%;归属于上市公司股东的净利润为6.61亿元,同比增长169.26%。基本每股收益1.25元,同比增长171.74%;加权平均净资产收益率10.91%,较上年同期提高6.54个百分点。
市场表现方面,截至10月20日收盘,中船特气股价报153.81元/股;年内公司股价累计涨幅达280.95%,年内最高涨幅曾触及870.12%,当前总市值814.3亿元。
收入逐季抬升,利润弹性释放
中船特气主要从事电子特种气体及三氟甲磺酸系列产品的研发、生产和销售。对于业绩表现,其在报告中给出的解释是:“人工智能等新一代信息技术的发展,提升了市场对先进芯片等硬件需求。”利润端的说明同样简短:“报告期内营业收入和毛利率增长带动利润增加。”两条表述指向同一件事:这一轮增长由下游需求驱动,而非依赖偶发性的处置收益或补贴。
中船特气前三季度营业成本20.53亿元,较上年同期的11.33亿元增长81.20%,慢于收入端。收入与成本增速之间的这道剪刀差,是利润弹性最直接的来源。
非经常性损益的结构可以佐证。前三季度非经常性损益合计2698.80万元,其中计入当期损益的政府补助3222.63万元,相对于6.61亿元的归母净利润而言体量很小;扣非净利润200.68%的增速快于归母净利润的169.26%,主业盈利的分量更足。
再看季度节奏。单季数字比累计口径更陡峭。中船特气第三季度营业收入为12.19亿元,同比增长114.88%;归属于上市公司股东的净利润为3.13亿元,同比增长362.79%。值得一提的是,第三季度营收约占前三季度总量的39%。逐季抬升的收入曲线,与其对行业需求的表述相互印证。
期间费用表现各有不同。销售费用9626.55万元,管理费用1.17亿元,合计约2.14亿元,增幅明显低于收入增速;财务费用为-471.41万元,利息收入1830.67万元远高于利息费用199.10万元。前三季度营业利润7.58亿元,扣除所得税费用9700.94万元后,归母净利润落点与利润总额的增速大体一致。期末货币资金30.92亿元的账面储备,让收入翻倍的同时几乎没有财务成本负担。
资产结构稳健,营运资本占用加大
根据财报,中船特气前三季度研发投入1.08亿元,同比增长27.77%,其中第三季度单季投入4083.59万元,同比增长38.68%。公司在变动原因中说明,这是“基于行业趋势和中长期技术发展,本报告期新增多项研发项目”的结果。绝对额在涨,占比却在降:研发投入占营业收入比例由上年同期的5.28%降至3.47%,今年第三季度进一步降至3.35%。研发强度的回落是否会侵蚀长期竞争力,还需要更长的时间窗口来判断。
截至三季度末,中船特气总资产80.06亿元,较期初的72.42亿元增长10.55%;归母净资产63.18亿元,较期初增长9.65%;负债合计16.87亿元,据此计算的资产负债率约21.08%,杠杆整体处于低位。货币资金期末余额30.92亿元,较期初的28.62亿元继续增加,占总资产的比例接近四成。
变化集中在营运资本科目。应收账款期末余额10.05亿元,较期初的5.02亿元接近翻倍;存货5.48亿元,较期初的3.37亿元增长62.67%。两项合计增加约7.14亿元,与经营现金流的回落方向一致。
负债端,长期借款由4.00亿元增至6.00亿元,应付职工薪酬、应交税费也随经营扩张明显抬升。权益端,未分配利润由9.89亿元增至15.46亿元,与前三季度的盈利规模相匹配。
固定资产25.23亿元,较期初的26.53亿元小幅回落;在建工程由2.62亿元增至3.26亿元。报告期内购建固定资产等支付的现金2.07亿元,上年同期为5.68亿元,资本开支的力度明显收敛。
利润表与现金流量表在本报告期出现了明显背离:前三季度经营活动现金流量净额3.51亿元,同比下降43.11%,上年同期为6.18亿元。
拆开收支两端看,销售商品、提供劳务收到的现金28.32亿元,购买商品、接受劳务支付的现金22.06亿元。中船特气在变动原因中指出:“公司备货叠加主要产品六氟化钨原材料价格上涨,导致采购支付现金较大;账期内应收账款增加。”备货与涨价推高采购支出,账期延后拖慢回款,现金净流入受到两头挤压。
投资活动现金流量净额-2.07亿元,流出较上年同期的-5.96亿元明显收窄,主要缘于资本开支收敛;筹资活动现金流量净额9356.01万元,上年同期为3.08亿元。支付的各项税费1.04亿元,较上年同期的2993.81万元成倍增加,与利润扩张相匹配。期末现金及现金等价物余额30.85亿元,账面流动性依然充裕。
写在最后
整体来看,中船特气交出了一份收入与利润双高增的三季报。人工智能芯片需求拉动的行业景气在报表中得到充分体现:毛利率改善、费用克制、财务费用为负、净资产收益率回升,都指向经营质量的提升。
与之并存的还有另一组数字:经营现金流下降43.11%,应收账款接近翻倍,存货增长62.67%。高增长正在消耗营运资本,这是一份典型的“以现金换增长”式的报表。而回款进度与原材料价格,是判断这份报表成色能否延续时,最需要关注的两个变量。
3. 宁德时代:2027年行业需求依旧可以期待
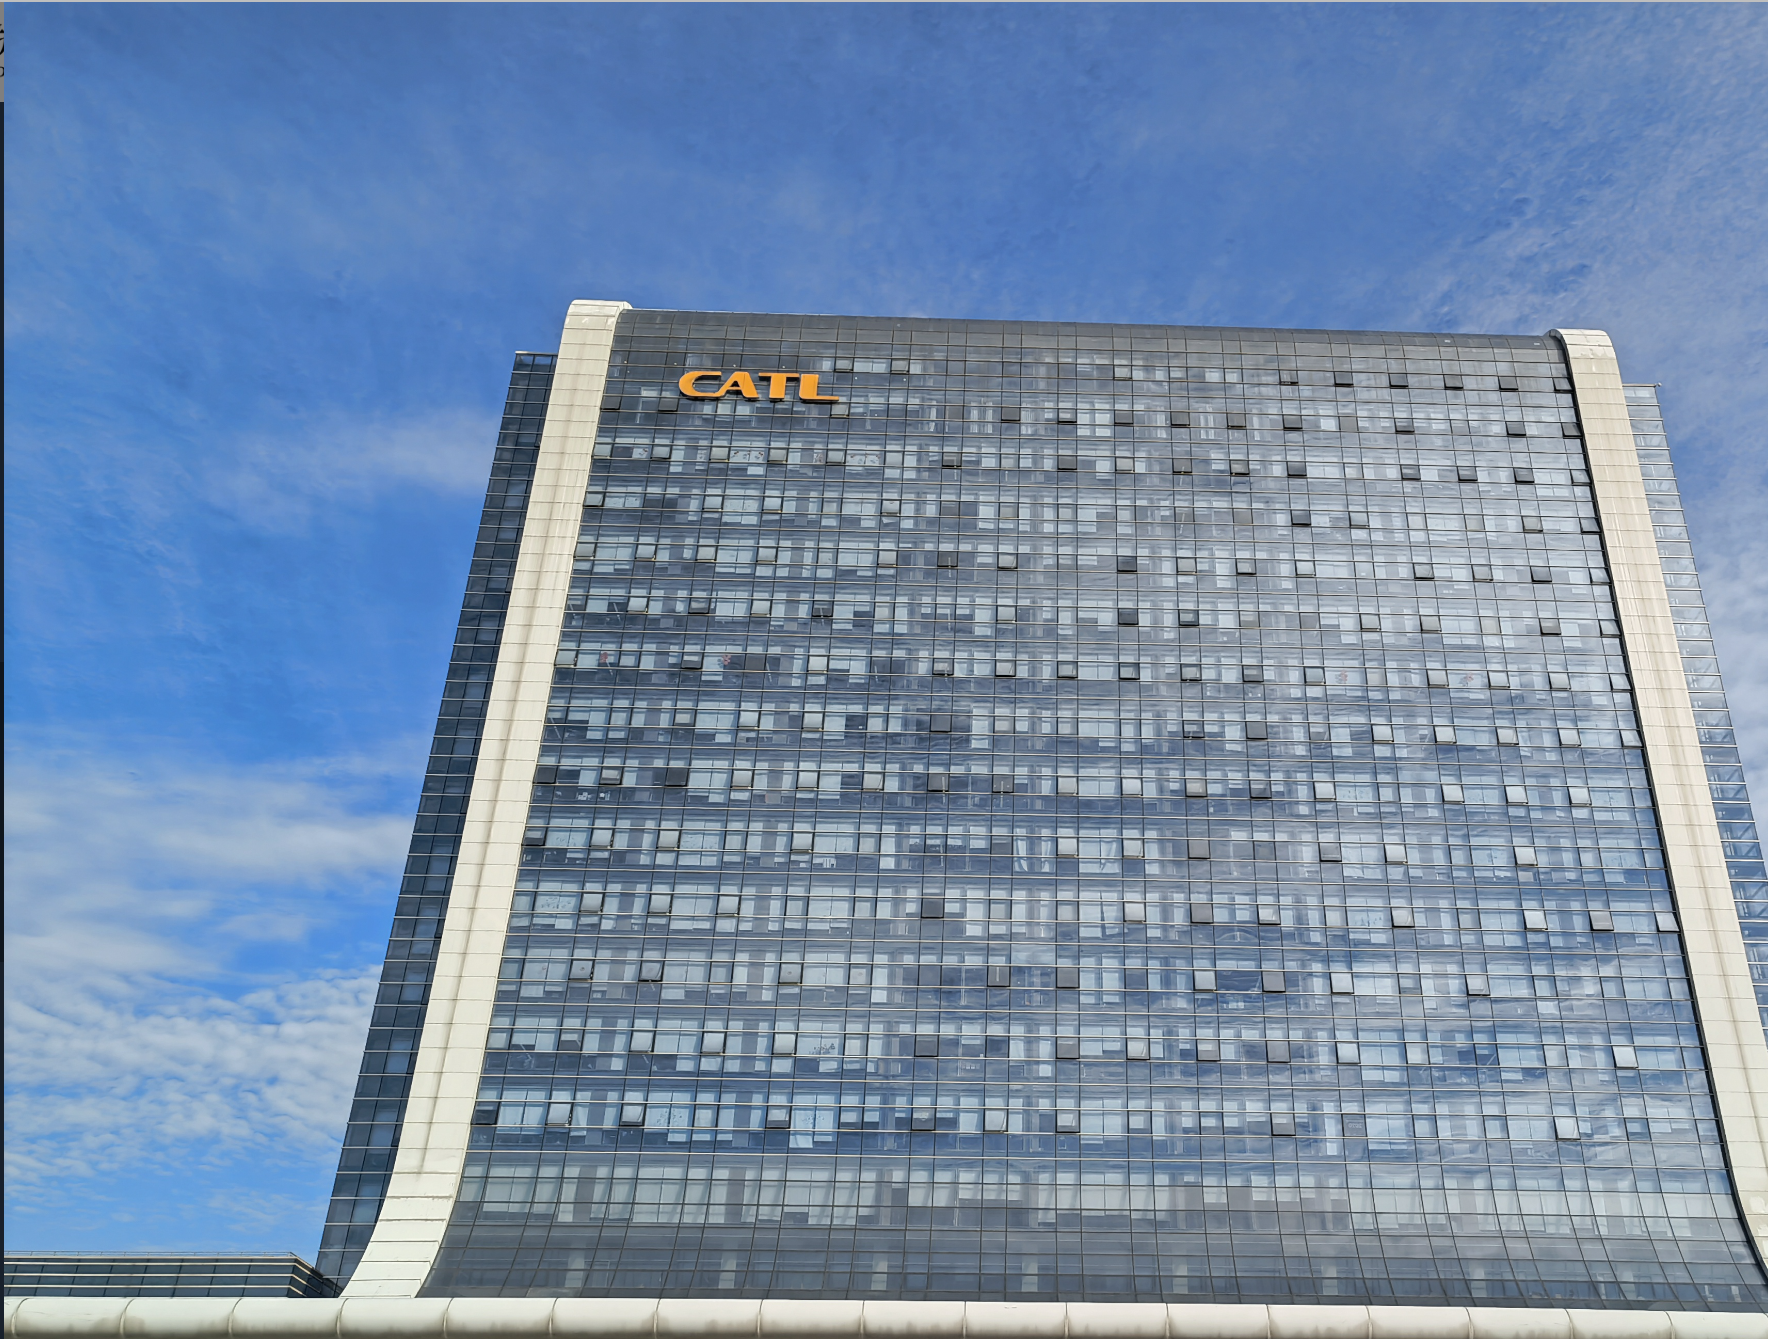
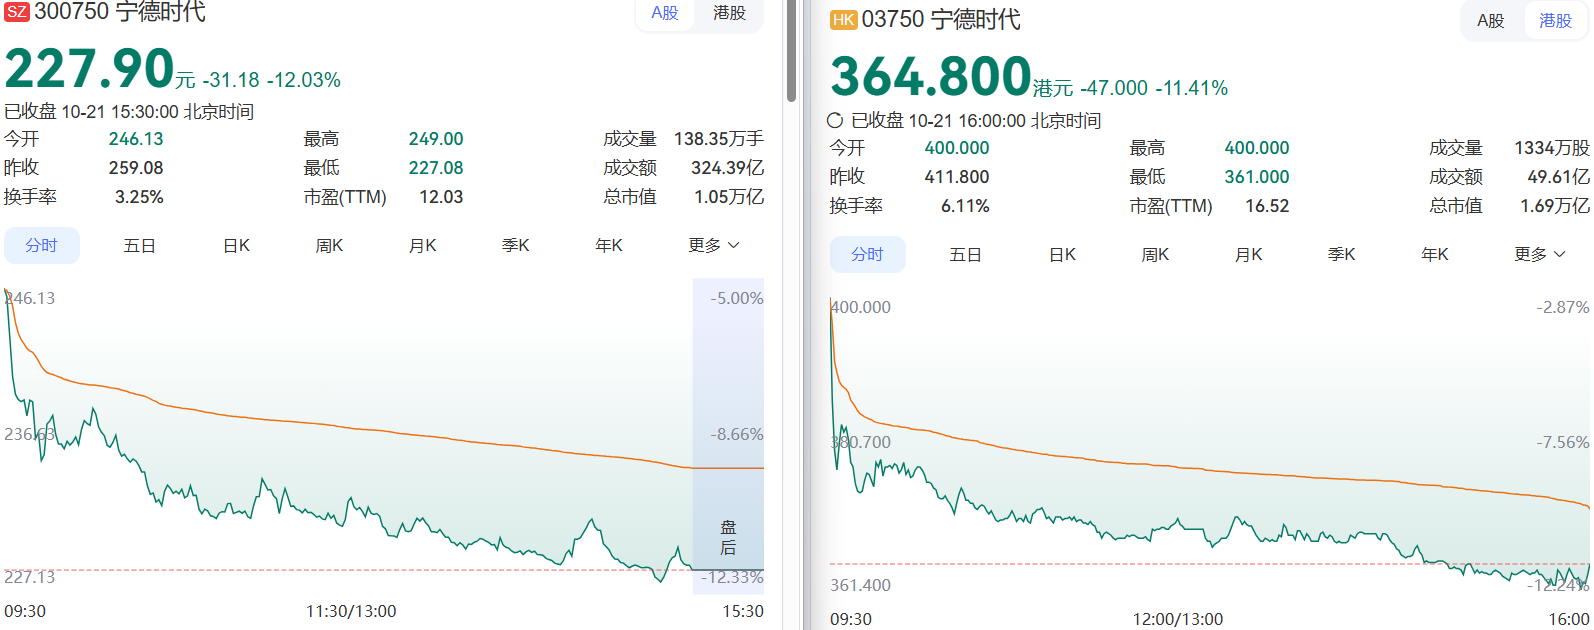
10月21日,宁德时代A股股票收盘价为227.9元/股,较前一日下降12.03%,市值仍超万亿,达1.05万亿元;港股收盘股价为364.8港元/股,较前一日下降11.41%,总市值为1.69万亿港元。
针对近期部分投资者对明年行业需求的担忧,宁德时代在同日披露的投资者关系活动记录表中表示,虽然短期市场情绪有所波动,但“从公司角度看,2027年行业需求依旧可以期待。”公司并未下调对行业长期增长前景的判断。
事实上,公司自身的经营数据也印证了这一信心:上半年产能利用率处于非常饱和的状态,尽管今年新产能陆续投产后紧张程度有所缓解,但随着市场需求的持续增长,接下来产能利用率仍将保持较高水平、处于较健康状态。
宁德时代进一步介绍称,国内乘用车方面,尽管今年乘用车整体销量有所下降,但可以看到电动化率在快速提升,并且单车带电量有较快提升,所以国内新能源乘用车动力电池的增速依然实现了正增长。国内新能源商用车的电动化率也在快速提升;欧洲的电动化趋势具有连续性,不断有竞争力的新车型推出;其他市场的电动化潜力可能被市场低估。储能方面,无论是国内还是海外都保持着不错的增速,特别是海外部分市场的储能需求比较旺盛。整体而言,全球动力及储能电池的市场需求可能没有市场预期的那么悲观,仍有不错的增长潜力。
10月20日,宁德时代披露的2026年三季度报告显示,2026年第三季度,公司实现收入1,652.2亿元,同比增长58.6%;归属于上市公司股东的净利润212.5亿元,同比增长14.5%。前三季度的高增长,为行业需求的持续性提供了有力佐证。
从具体业务看,第三季度公司动力和储能电池销量合计超过260GWh,其中储能电池占比约四分之一,储能业务的快速放量正成为公司新的增长引擎。
支撑公司信心的,还有其行业领先的海外本土化产能布局。目前,匈牙利工厂一期已正式试生产,西班牙工厂也在稳步推进中。凭借扎实的技术功底、严格的质量管理和不断深化的客户关系,公司海外本土产能将更好地满足全球客户和市场需求。
同时,在换电生态方面,公司乘用车巧克力换电站累计建成已超2,500座,全年预计超过3,000座。随着越来越多车企和合作伙伴认可换电模式的价值并加入生态,换电有望成为未来主要的补能方式之一,进一步打开行业增长空间。
4. 引望、宁德时代、时代电服签署战略合作协议,共建智能换电生态
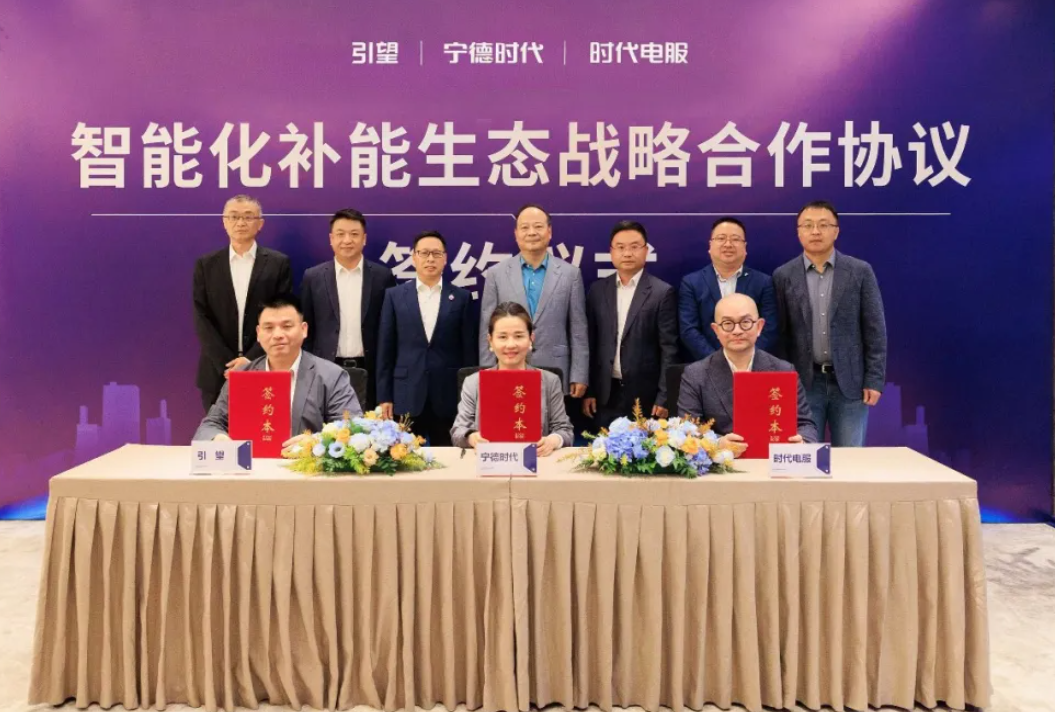
10月20日,华为乾崑智能汽车解决方案宣布,引望智能技术有限公司(以下简称“引望”)与宁德时代新能源科技股份有限公司(以下简称“宁德时代”)、时代电服科技有限公司正式签署《智能化补能生态战略合作协议》,三方将就新能源汽车智能换电生态开展全面合作,联合生态伙伴共同构建智能换电生态。
99秒全自动换电,打造“无感补能”新体验
根据协议,三方将加强换电电池及换电网络方面的合作。此次合作的一大亮点,是华为乾崑智驾与宁德时代巧克力换电网络的深度协同与底层生态互联:通过系统级打通车端、站端与云端的数据与服务生态,基于电池实时状态与用户出行特征的智能预判与主动调度,车辆可实现自主确定补能需求、自主寻站、自主入库、自动对位、99秒全自动换电、自主驶离的全流程智能闭环,打造面向自动驾驶时代的“无感补能”新体验,为使用华为乾崑智能汽车解决方案的用户提供更丰富便捷的智能化换电解决方案。
宁德时代换电生态再扩“朋友圈”
10月19日,签约仪式在福建宁德举行。宁德时代董事长兼CEO曾毓群,华为高级副总裁、引望公司CEO靳玉志与宁德时代市场体系联席总裁杨峻等出席。
三方将本着“平等互利、资源共享、优势互补、发展共赢”原则,通过战略协同和业务合作等方式,全面深化长期战略合作关系,共同致力于体系化生态圈以及协同发展新格局的构建。
对宁德时代而言,此次合作是其换电生态版图的又一次重要扩容。公司布局换电生态多年,已初步形成较完善的换电网络,乘用车巧克力换电站累计建成超2,500座,全年预计超过3,000座。随着越来越多车企和合作伙伴认可换电模式的价值并加入生态,换电模式凭借其在经济性、效率、成本等方面的独特优势,正成为未来主要补能方式之一。
进一步完善乾崑智驾生态
该合作也意味着,乾崑智驾在接入百万充电桩生态的基础上,联手宁德时代打造智能换电,将进一步完善乾崑智驾生态,形成领先的智能充换电生态,让用户行车更安全、用车更便捷。
据悉,引望于2025年底推出“10分钟乾崑智驾生活圈”,将辅助驾驶与停车缴费、智能充电、智能养车等高频车生活场景深度打通。截至目前,便捷缴费已覆盖超30万个停车场,智能充电已覆盖200万个充电桩场站,智能养车已覆盖超3000家洗车店。此次牵手宁德时代,标志着乾崑智驾生态在补能领域完成关键落子,智能驾驶与智能补能的深度融合正在加速到来。
5. 【产业资本快讯】文峰光电于北交所上市 发行价11.45元/股
2026年10月21日,电线电缆制造商文峰光电正式在北京证券交易所挂牌上市,公司证券代码为920296,本次发行价格为11.45元/股,发行市盈率为13.51倍。
文峰光电专业从事特种氟塑料绝缘(耐高温)特种电线电缆、光电线缆以及各种电组件、光组件等军工配套产品的研发生产,产品覆盖全国26个省市、自治区,被广泛应用于航空航天、武器装备、电子对抗、通讯导航、兵器、船舶、多种雷达等诸多军事领域。
 简体中文
 English